Le bilan de la semaine
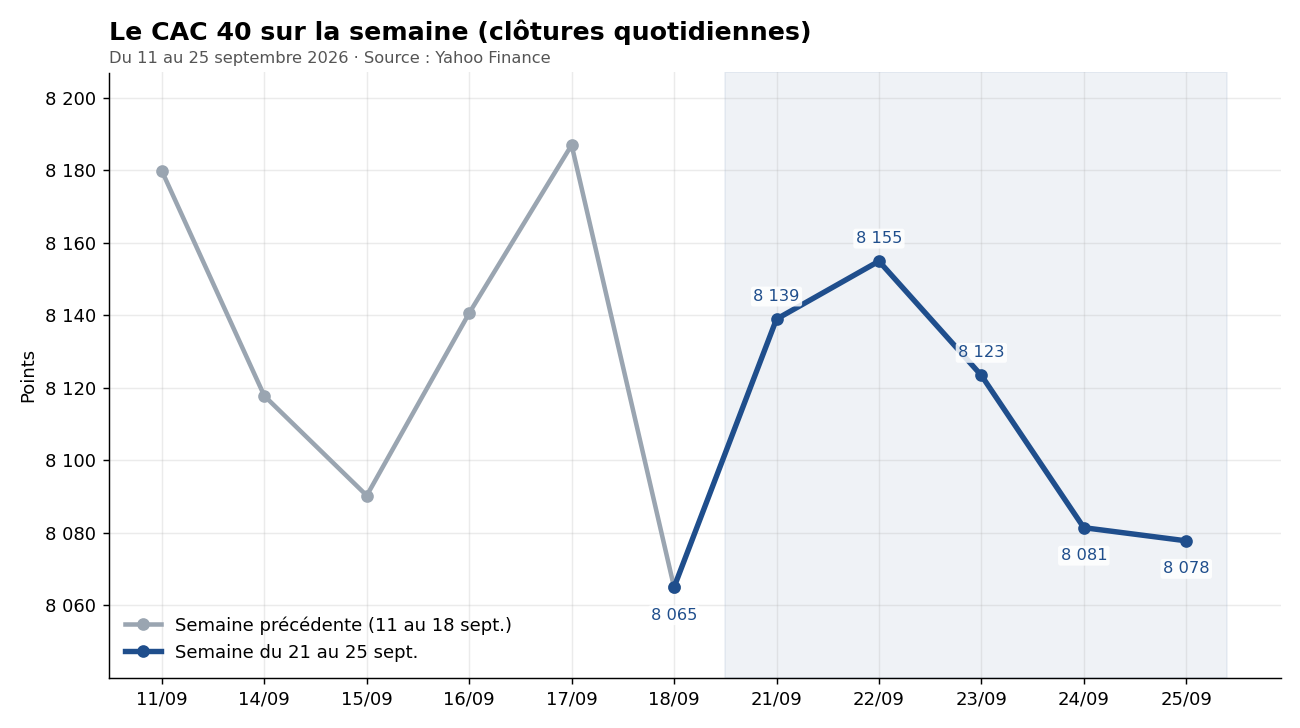
Le CAC 40 a terminé la semaine du 21 au 25 septembre 2026 à 8 077,80 points, en hausse de 12,78 points, soit un gain modeste de 0,16 % sur cinq séances. Le chiffre est maigre, mais il met fin à une série de six semaines consécutives de baisse.
L’indice a évolué entre un plus haut de 8 199,66 points, touché mercredi 23 septembre en cours de séance, et un plus bas de 8 049,56 points, jeudi 24 septembre.
La meilleure séance a été celle de lundi 21 septembre (+0,92 %), portée par l’espoir d’avancées diplomatiques entre l’Iran et les États-Unis et par le recul du pétrole. Mardi a prolongé le mouvement (+0,20 %), avant que le marché ne rende une partie de ses gains.
La séance la plus faible a été celle de jeudi 24 septembre (-0,52 %). Le Brent a alors bondi de près de 5 %, faute de progrès sur la réouverture du détroit d’Ormuz, tandis que les taux longs poursuivaient leur ascension.
Vendredi, l’indice a fini quasiment à l’équilibre (-0,04 %). Selon BFM Bourse, le rendement du Trésor américain à 10 ans a atteint 5,20 %, un sommet depuis 2007, et l’OAT française à 10 ans s’est tendue vers 4,72 %. De quoi freiner l’appétit pour les actions.
Face à la semaine précédente
La comparaison est plutôt flatteuse pour cette semaine. Du 11 au 18 septembre, le CAC 40 avait cédé 1,40 %, soit 114,75 points, pour finir à 8 065,02 points, sa plus faible clôture depuis la fin mai.
Cette fois, le mouvement s’inverse, mais timidement : le rebond de lundi n’a pas trouvé de relais. Sur deux semaines, le bilan reste négatif, avec un recul cumulé de 1,25 % (environ 102 points).
Il s’agit donc davantage d’une pause dans la baisse que d’un vrai retournement de tendance, comme le confirment les indicateurs techniques plus bas.
Les 5 valeurs qui ont le plus progressé
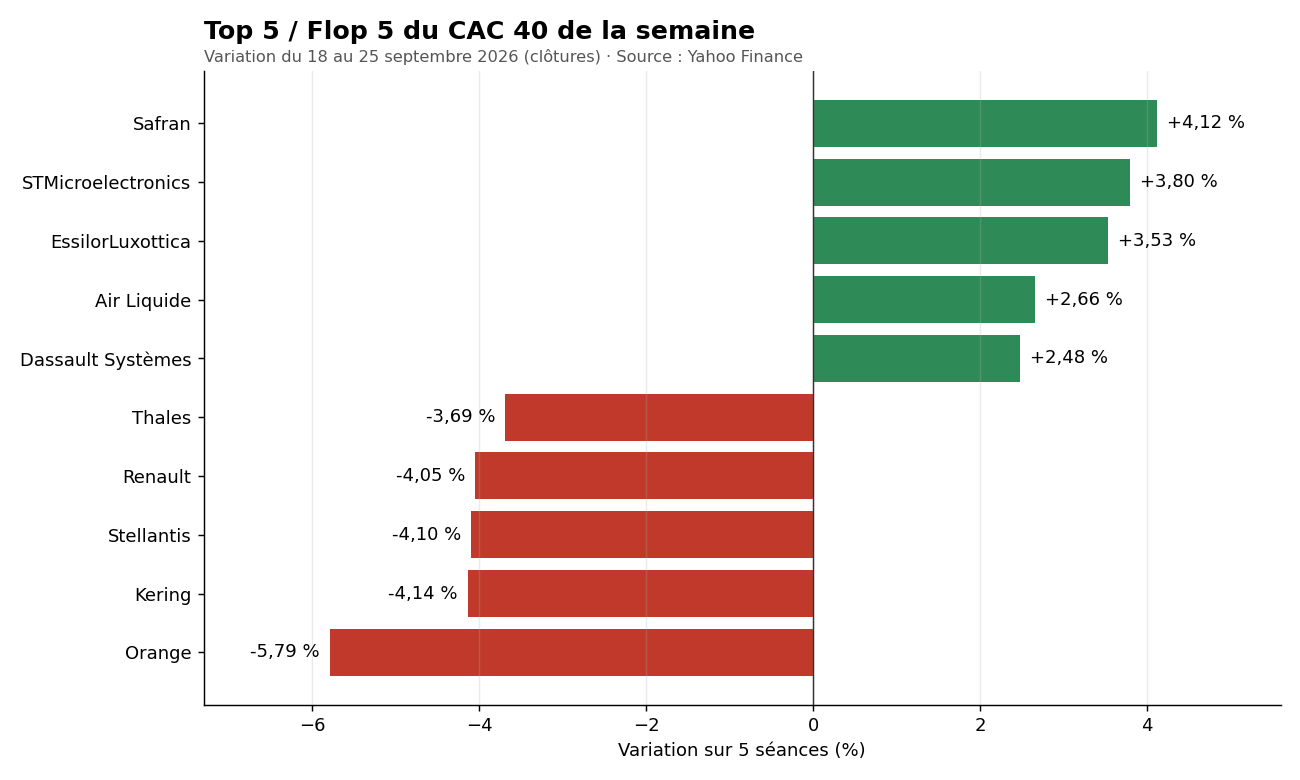
Safran (+4,12 %) signe la meilleure performance de la semaine. Le motoriste a profité de l’annonce par Turkish Airlines d’un projet de commande pouvant aller jusqu’à 150 Boeing 737 MAX, un appareil équipé exclusivement du moteur LEAP. Un contrat de maintenance des trains d’atterrissage des A350 de China Airlines est venu compléter le tableau.
STMicroelectronics (+3,80 %) arrive deuxième. Aucune annonce propre au groupe n’a été identifiée : le titre a surtout suivi le regain d’intérêt pour la technologie, visible outre-Atlantique avec un Nasdaq en hausse de plus de 2 % sur la semaine.
EssilorLuxottica (+3,53 %) complète le podium. Les nouvelles lunettes connectées développées avec Meta, dévoilées lors de la conférence Meta Connect, ont relancé l’intérêt des investisseurs. Le titre avait perdu plus de 5 % la semaine précédente et certains analystes continuent toutefois de réduire leurs objectifs.
Air Liquide (+2,66 %) a bénéficié du relèvement de l’objectif de cours de Deutsche Bank à 190 euros, assorti d’une recommandation à l’achat, à l’approche de sa journée investisseurs prévue le 5 octobre.
Dassault Systèmes (+2,48 %) ferme la marche. Aucune annonce spécifique n’explique ce rebond, qui ressemble surtout à un mouvement technique sur un titre très chahuté depuis le début de l’année.
Les 5 valeurs qui ont le plus reculé
Orange (-5,79 %) est la lanterne rouge du CAC 40. L’opérateur subit toujours la dégradation de Morgan Stanley, passé à « sous-pondérer » le 18 septembre avec un objectif ramené de 16,50 à 15 euros. La banque redoute un net ralentissement en France et une concurrence accrue en Espagne.
La hausse des taux pénalise aussi ce titre très suivi pour son rendement : quand les obligations rapportent davantage, le dividende devient moins attractif. L’action est revenue à ses plus bas niveaux depuis janvier.
Kering (-4,14 %) poursuit sa glissade sans annonce particulière cette semaine. Le groupe reste pénalisé par le manque de visibilité sur le redressement de Gucci, dans un secteur du luxe toujours boudé (LVMH a cédé 1,48 % sur la semaine).
Stellantis (-4,10 %) et Renault (-4,05 %) ont reculé de concert. Berenberg a retiré sa recommandation à l’achat sur Stellantis et reste neutre sur Renault, en pointant la pression des constructeurs chinois sur les marges.
Les immatriculations d’août publiées par l’ACEA ont par ailleurs montré un léger effritement de la part de marché européenne de Stellantis, à 14 % contre 14,2 % un an plus tôt.
Thales (-3,69 %) ferme ce classement. Le titre a lâché plus de 3 % jeudi sans nouvelle propre à l’entreprise, dans un marché inquiet de la remontée des taux, après avoir gagné environ 5 % la semaine précédente.
Ce que dit le graphique
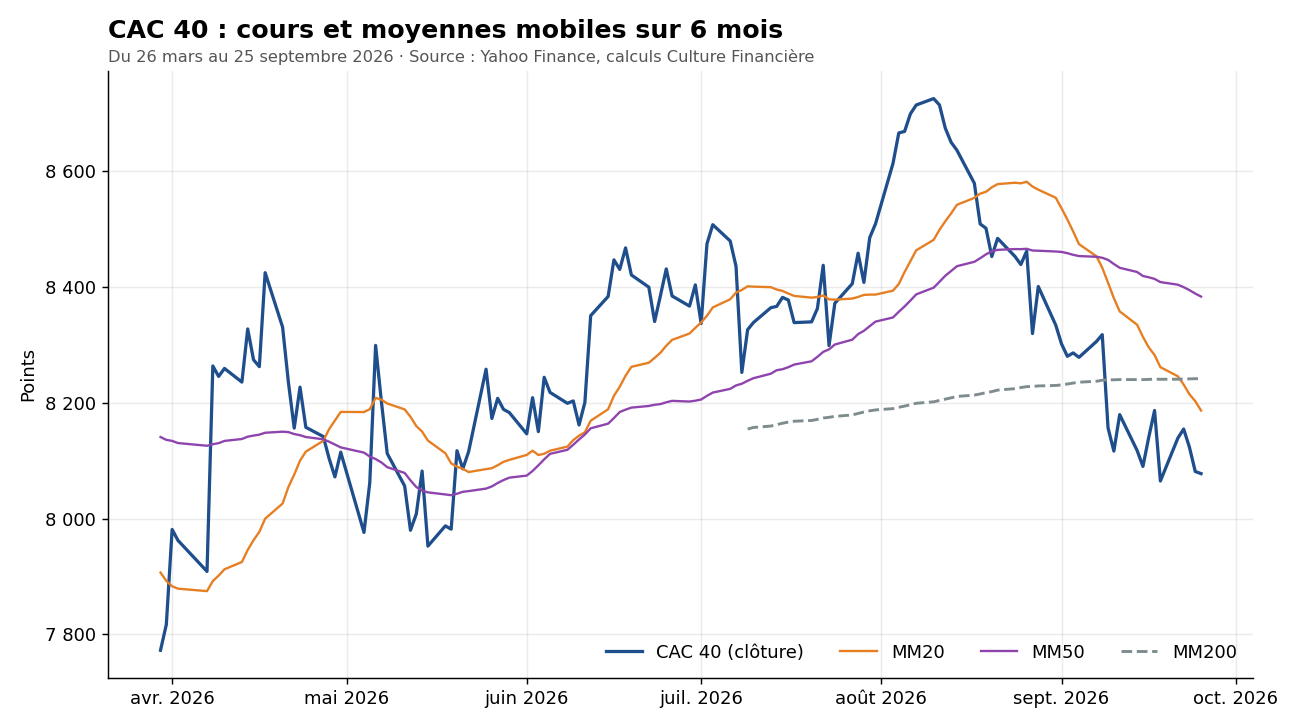
À 8 077,80 points, le CAC 40 évolue sous ses trois moyennes mobiles : la MM20 (8 187 points), la MM50 (8 384 points) et la MM200 (8 242 points). L’indice est passé sous sa moyenne mobile 200 jours le 9 septembre et ne l’a plus retrouvée depuis.
La MM20 a croisé la MM50 à la baisse début septembre, un signal qui confirme la dégradation de la tendance de court terme. Le rebond de mardi et mercredi a d’ailleurs calé juste sous la zone des 8 200 points, proche de la MM20.
Le RSI 14 jours ressort à 37 : l’indice est faible, sans être en zone de survente (sous 30). Le CAC 40 se situe à 7,4 % sous son plus haut de l’année, 8 726,03 points en clôture le 10 août.
Côté supports, la zone des 8 050 à 8 065 points (plus bas de la semaine et clôture du 18 septembre) constitue le premier palier. En cas de rupture, le plus bas de mi-mai, autour de 7 950 points, deviendrait la référence suivante.
Pour aller plus loin sur cet indicateur, vous pouvez consulter notre suivi hebdomadaire des valeurs du SBF 120 qui testent leur moyenne mobile 200 jours.
Le CAC 40 face aux autres places
Avec +0,16 %, Paris fait moins bien que ses voisins. Le DAX allemand gagne 0,41 % et l’Euro Stoxx 50 progresse de 1,07 %. Aux États-Unis, le S&P 500 avance de 1,21 % et le Nasdaq de 2,06 %.
Ce retard s’explique en grande partie par la composition de l’indice parisien. Le luxe, qui pèse lourd dans le CAC 40, est resté à la peine, tout comme l’automobile et les télécoms. À l’inverse, Wall Street a profité du poids de ses grandes valeurs technologiques.
Sur les autres marchés, l’euro a reculé d’environ 0,9 % face au dollar, vers 1,14 dollar. Le Brent reste au-dessus de 100 dollars le baril, en légère hausse sur la semaine, tandis que l’once d’or a perdu environ 2,3 %.
Le chiffre et l’événement de la semaine
Le chiffre : 6. C’est le nombre de semaines de baisse consécutives que le CAC 40 venait d’enchaîner avant ce léger rebond. Entre le 7 août et le 18 septembre, l’indice avait abandonné près de 650 points.
L’événement : l’offre de la famille Arnault sur Christian Dior. Le 24 septembre, la famille a annoncé la simplification de ses holdings de contrôle de LVMH, avec une offre sur les actionnaires minoritaires de Christian Dior valorisant le titre autour de 469 euros, soit une prime d’environ 27 %. L’action Christian Dior s’est envolée de plus de 16 % dans la journée, tandis que LVMH est resté quasiment stable.
Nous avons décrypté cette opération dans notre rubrique quotidienne : Christian Dior, l’action qui affole la Bourse de Paris après l’offre de la famille Arnault.
Ce qu’il faut surveiller la semaine prochaine
L’agenda sera chargé du côté de l’inflation. Mercredi 30 septembre, la France et l’Allemagne publieront leurs premières estimations d’inflation pour septembre, le même jour que l’indice PCE américain, la mesure d’inflation préférée de la Réserve fédérale.
Vendredi 2 octobre, l’estimation rapide de l’inflation en zone euro précédera le rapport mensuel sur l’emploi aux États-Unis. Avec des taux américains au plus haut depuis 2007, ces chiffres seront scrutés pour jauger l’ampleur des prochaines hausses de taux.
Côté entreprises, TotalEnergies tiendra sa journée investisseurs lundi 28 septembre et Legrand organisera la sienne mardi 29. Christine Lagarde doit aussi s’exprimer lundi. Enfin, les négociations autour du détroit d’Ormuz, et donc le prix du pétrole, resteront le fil rouge du marché.
Si vous cherchez des pistes de lecture au-delà de la conjoncture, notre analyse des actions du CAC 40 sous-évaluées ou surévaluées vous aidera à prendre du recul.
Rendez-vous vendredi prochain, après la clôture, pour le récap de la semaine du 28 septembre au 2 octobre.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.