Pourquoi MedinCell fait la une aujourd’hui
L’action MedinCell s’est envolée ce mardi 6 octobre, avec un gain qui a dépassé 14% en séance pour atteindre 26,40 euros. Elle a évolué entre 24 et 26,80 euros au fil de la journée, un écart inhabituel pour cette valeur.
Ce mouvement spectaculaire fait suite à une note du bureau d’analyse américain Stifel, qui a relevé son objectif de cours sur la valeur de 33 à 36,50 euros. Les analystes ont maintenu leur recommandation à l’achat.
La raison de cet optimisme tient à un rendez-vous réglementaire crucial. Stifel estime à 90% la probabilité que l’agence américaine du médicament, la FDA, approuve le traitement injectable à action prolongée que MedinCell développe avec le laboratoire israélien Teva contre la schizophrénie.
Les analystes jugent même à 75% la probabilité que cette autorisation arrive sans mise en garde ni restriction d’usage contraignante, ce qui ouvrirait la voie à une commercialisation plus large. La décision de la FDA est attendue le 9 octobre, soit dans seulement trois jours.
Pour comprendre l’enjeu, il faut revenir à la technologie de MedinCell, baptisée BEPO. Elle permet de transformer un traitement pris quotidiennement en une simple injection qui libère le principe actif pendant plusieurs semaines, ce qui limite les oublis de traitement, un problème fréquent et coûteux dans la prise en charge de la schizophrénie.
Le marché a d’autant plus confiance dans ce pari que Teva commercialise déjà un premier médicament issu de cette technologie, l’Uzedy, depuis 2023. Le laboratoire israélien vient justement de relever ses propres prévisions de ventes pour l’Uzedy en 2026, après des ventes jugées records.
Cela rassure sur la capacité du partenariat à transformer une autorisation en revenus concrets. Si la nouvelle injection contre la schizophrénie est approuvée sans restriction, Stifel évoque un potentiel de ventes annuelles pouvant atteindre 1,8 milliard de dollars au pic, dont une partie reviendrait à MedinCell sous forme de redevances.
Ce que dit le graphique
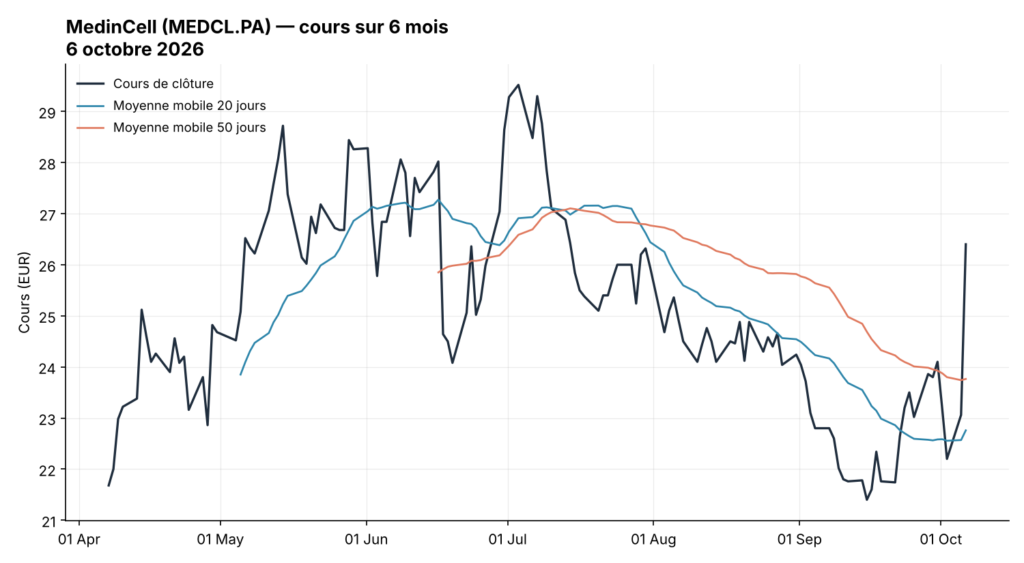
Le titre clôture la séance à 26,40 euros, un niveau qui le fait repasser nettement au-dessus de sa moyenne mobile à 20 jours, à 22,76 euros, et de sa moyenne mobile à 50 jours, à 23,76 euros. Il n’avait pas réussi à franchir durablement ces deux seuils depuis plusieurs semaines.
Le RSI14, l’indicateur qui mesure la vitesse et l’ampleur des variations récentes, grimpe à 72. Ce niveau signale une zone de surachat et invite à la prudence sur un éventuel essoufflement à court terme.
Le titre reste toutefois à environ 10,6% de son plus haut des six derniers mois, les 29,52 euros atteints le 3 juillet. Il s’éloigne en revanche nettement de son point bas de la période, les 21,40 euros touchés à la mi-septembre, dont il s’est désormais écarté de plus de 23%.
Pour les investisseurs confirmés : les ratios à surveiller
MedinCell reste une biotech en phase d’investissement, et son PER n’est pas calculable puisque la société est encore déficitaire. Sur son dernier exercice annuel, clos en 2025-2026, elle a affiché une perte nette de 31,3 millions d’euros, contre 18,4 millions un an plus tôt.
Les charges d’exploitation ont progressé de 17% à 45 millions d’euros, une hausse que la direction justifie par une accélération volontaire des investissements en recherche et développement. Ce choix pèse sur les résultats à court terme mais prépare les lancements à venir.
Le signal le plus suivi par les investisseurs confirmés est plutôt la montée en puissance des redevances. Les royalties versées par Teva sur les ventes d’Uzedy ont atteint 9,3 millions d’euros sur l’exercice, en hausse de 42%, un rythme de croissance qui donne un aperçu de ce que pourrait représenter un second produit approuvé.
La société dispose par ailleurs d’une trésorerie de 84,8 millions d’euros, dont 62,8 millions de liquidités directement disponibles. Cette réserve lui laisse une marge de manœuvre si la procédure réglementaire devait s’étirer dans le temps.
Avant de se positionner sur un dossier aussi dépendant d’une seule décision administrative, mieux vaut garder en tête que le marché valorise ici un pari binaire plutôt qu’une rentabilité déjà installée. Notre comparatif des actions du CAC 40 jugées sous-évaluées ou sur-évaluées rappelle d’ailleurs à quel point les grilles de lecture diffèrent entre une valeur mature et une biotech comme celle-ci.
Le potentiel de 1,8 milliard de dollars de ventes annuelles évoqué par Stifel reste une projection, pas une certitude, et un refus ou un simple report de la FDA pourrait effacer une bonne partie du gain du jour. Pour les lecteurs qui découvrent ce type de dossier, notre guide pour acheter ses premières actions en Bourse rappelle justement l’importance de ne jamais concentrer son épargne sur un seul pari, aussi prometteur soit-il.
Cette rubrique « 1 jour, 1 action » revient demain avec une nouvelle valeur qui aura marqué l’actualité des marchés.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.