Le bilan de la semaine
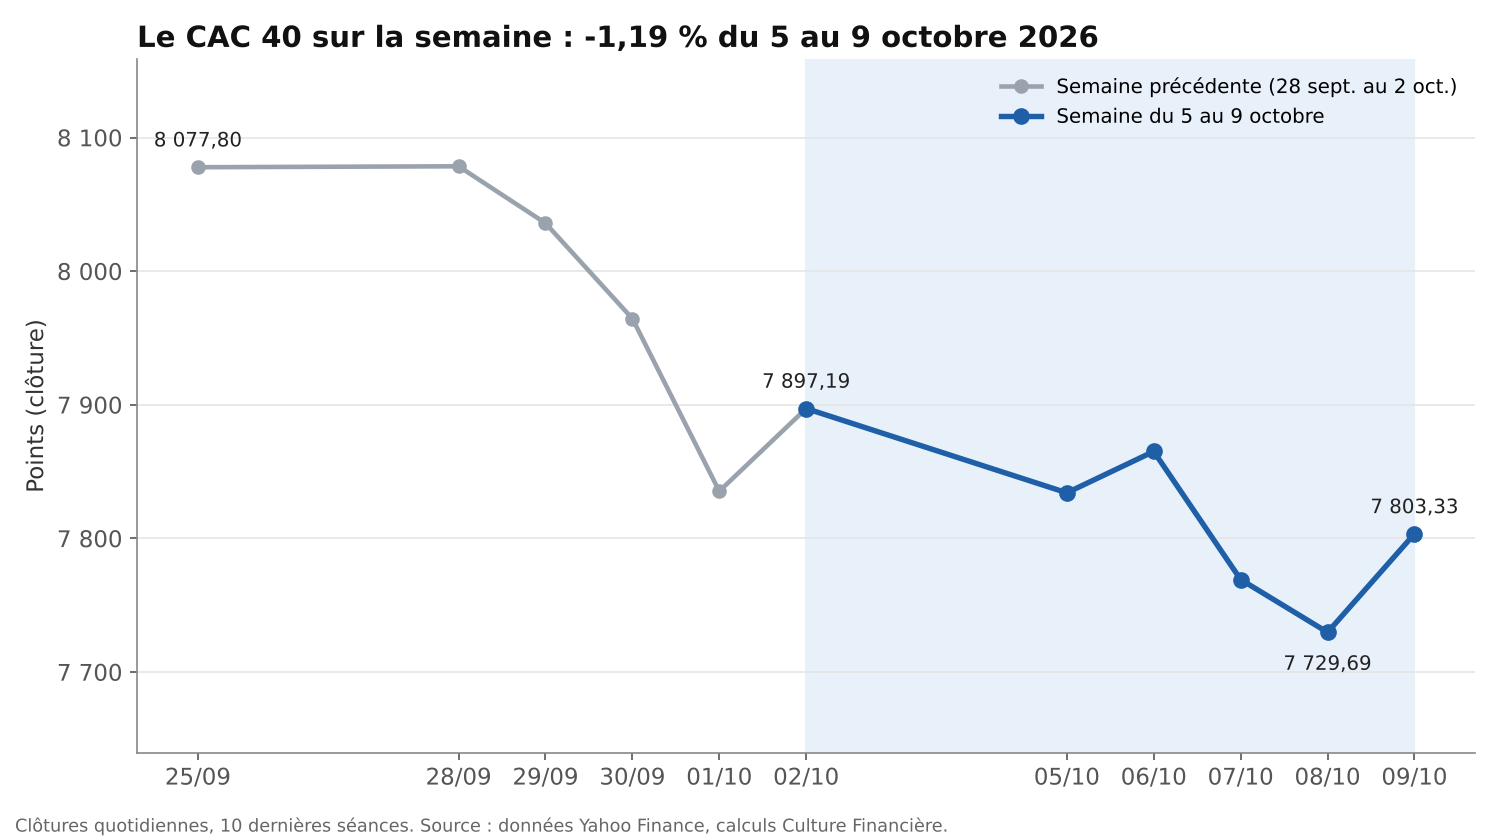
Le CAC 40 a terminé la semaine du 5 au 9 octobre 2026 à 7 803,33 points, en recul de 93,86 points, soit une baisse de 1,19 % sur cinq séances. Le rebond du vendredi a limité la casse, sans suffire à inverser la tendance.
L’indice a évolué entre un plus haut de 7 916,71 points, atteint mardi 6 octobre en séance, et un plus bas de 7 679,36 points, touché jeudi 8 octobre.
La séance la plus faible a été celle du mercredi 7 octobre (-1,22 %). Le rendement de l’OAT à 10 ans est monté jusqu’à 4,90 % en séance et le Brent a repassé la barre des 100 dollars, sur fond d’attaques contre des pétroliers dans le détroit d’Ormuz, selon BFM Bourse.
La meilleure séance a été celle du vendredi 9 octobre (+0,95 %). Donald Trump a écarté de nouvelles frappes contre l’Iran avant les élections de mi-mandat, ce qui a calmé le pétrole, et les taux européens se sont légèrement détendus.
Trois forces ont donc dominé la semaine : la tension sur la dette française, alors que les députés ont ouvert des débats tendus sur le budget 2027, un baril durablement cher qui ravive les craintes d’inflation, et le décrochage de Schneider Electric, l’une des plus lourdes pondérations de l’indice.
Face à la semaine précédente
La baisse ralentit, mais elle se prolonge. Entre le 28 septembre et le 2 octobre, le CAC 40 avait déjà abandonné 180,61 points, soit 2,24 %.
Sur deux semaines, la perte cumulée atteint 274,47 points, soit 3,40 %. C’est la septième semaine de repli sur les huit dernières, la seule exception étant la petite hausse de 0,16 % enregistrée du 21 au 25 septembre, que nous avions analysée dans notre récap de la semaine du 21 au 25 septembre.
Les 5 valeurs qui ont le plus progressé
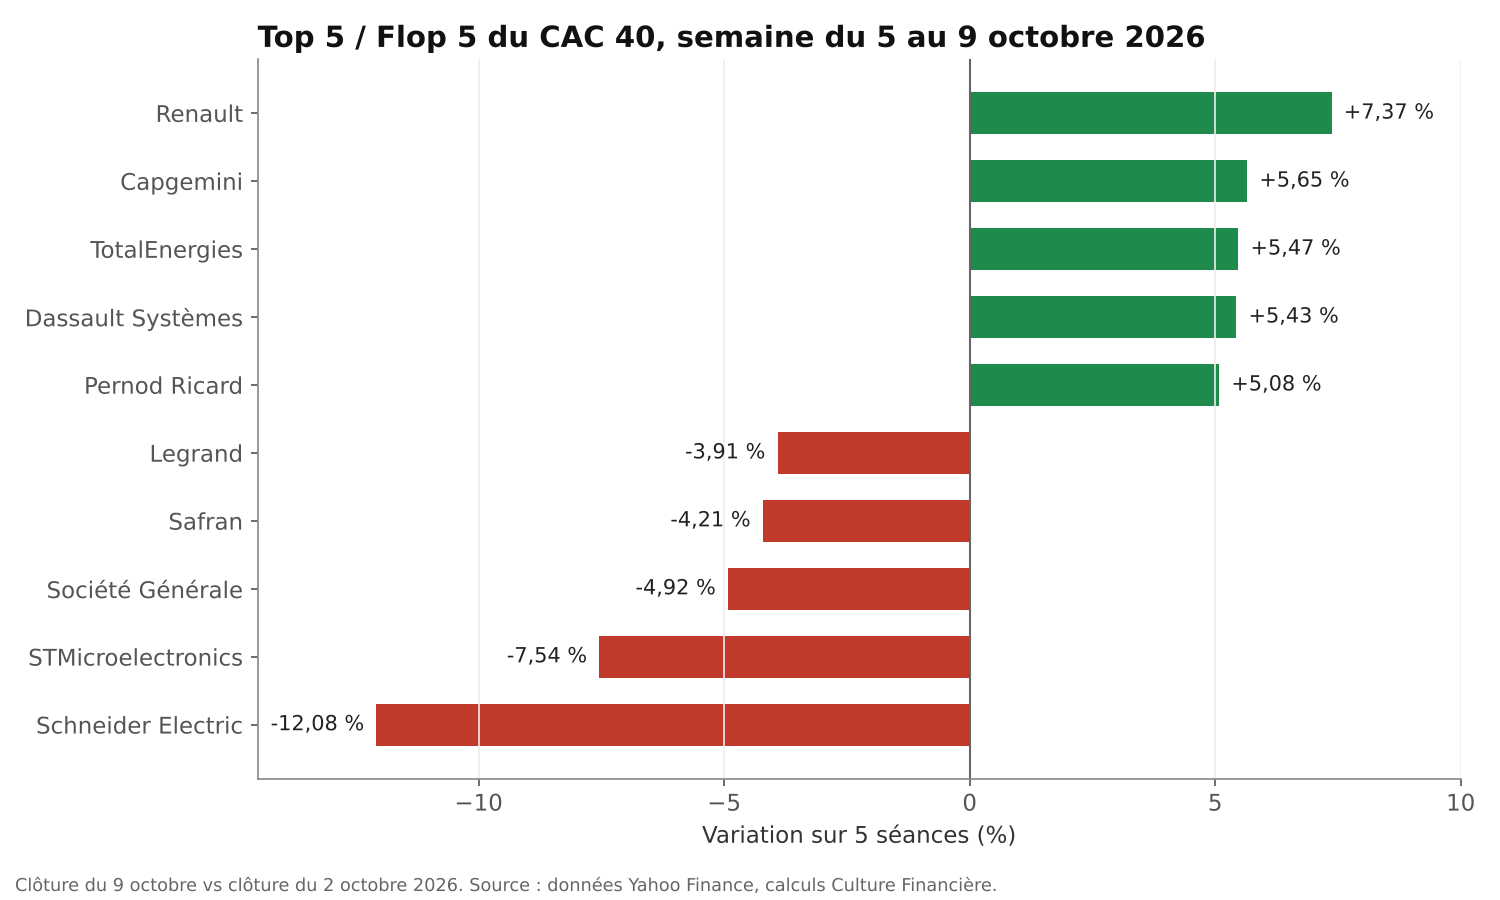
Renault signe la meilleure performance de l’indice avec un gain de 7,37 %.
Le titre a été porté mercredi par des rumeurs de presse sur un possible assouplissement de la réglementation des moteurs thermiques, puis par des échos favorables de Jefferies après une conférence de pré-clôture. Point de vigilance : UBS a déconseillé le dossier vendredi.
Capgemini progresse de 5,65 %. Aucune annonce propre au groupe n’explique ce mouvement, qui s’inscrit dans le rebond de la tech vendredi (+3,79 % sur la seule séance) et dans le retour en grâce, amorcé en septembre, des valeurs jugées menacées par l’IA.
TotalEnergies gagne 5,47 %, logiquement soutenue par le pétrole. Jeudi, le Brent a brièvement dépassé 105 dollars après des frappes houthies contre des infrastructures saoudiennes, et le titre a pris 2,86 % sur la séance.
Dassault Systèmes avance de 5,43 % sans nouvelle spécifique. La prime de plus de 42 % offerte par Schneider Electric pour l’éditeur américain PTC, concurrent direct dans les logiciels industriels, a pu rappeler la valeur de ce type d’actifs, mais ce lien reste une lecture de marché, pas une explication confirmée.
Pernod Ricard complète le podium élargi avec 5,08 %. Là encore, aucune annonce n’explique la hausse : il s’agit plutôt d’un rebond technique pour un titre qui perdait encore près de 16 % depuis janvier, à quelques jours de son chiffre d’affaires trimestriel. Rothschild & Co Redburn a d’ailleurs abaissé vendredi son objectif de cours de 82 à 65 euros.
Les 5 valeurs qui ont le plus reculé
Schneider Electric est la grande perdante de la semaine avec une chute de 12,08 %. Le groupe a annoncé lundi le rachat de PTC pour 22,6 milliards de dollars, la plus grosse acquisition de son histoire, et le titre a perdu 9,97 % dans la journée.
Les investisseurs s’inquiètent du prix payé et du financement, qui combine une augmentation de capital de 5 à 6 milliards d’euros et jusqu’à 17 milliards de dette supplémentaire.
Mardi, J.P. Morgan a abaissé sa recommandation à neutre avec un objectif ramené de 345 à 310 euros. Nous détaillons l’opération dans notre article 1 jour, 1 action consacré à la chute de Schneider Electric.
STMicroelectronics recule de 7,54 %. Le groupe n’a publié aucune information susceptible d’expliquer cette baisse : le titre rend une partie de son envolée de 11,6 % de la semaine précédente, dans un secteur des semi-conducteurs européens chahuté par la hausse des taux.
Société Générale abandonne 4,92 %. La banque a lâché 5 % sur la seule séance de mercredi, pénalisée, comme BNP Paribas (-2,29 % sur la semaine), par la flambée des rendements obligataires et le regain de défiance envers le risque français.
Safran perd 4,21 %. UBS a réduit mercredi son objectif de cours de 370 à 350 euros tout en restant neutre, et le titre a cédé 3,04 % ce jour-là, à 319,40 euros.
Legrand termine la liste avec un repli de 3,91 %. Paradoxalement, J.P. Morgan dit désormais préférer Legrand à Schneider, mais le titre, qui avait bondi de 7,2 % la semaine précédente, n’a pas échappé au coup de froid sur les équipementiers électriques. Nous n’avons pas trouvé d’annonce propre au groupe.
Ce que dit le graphique
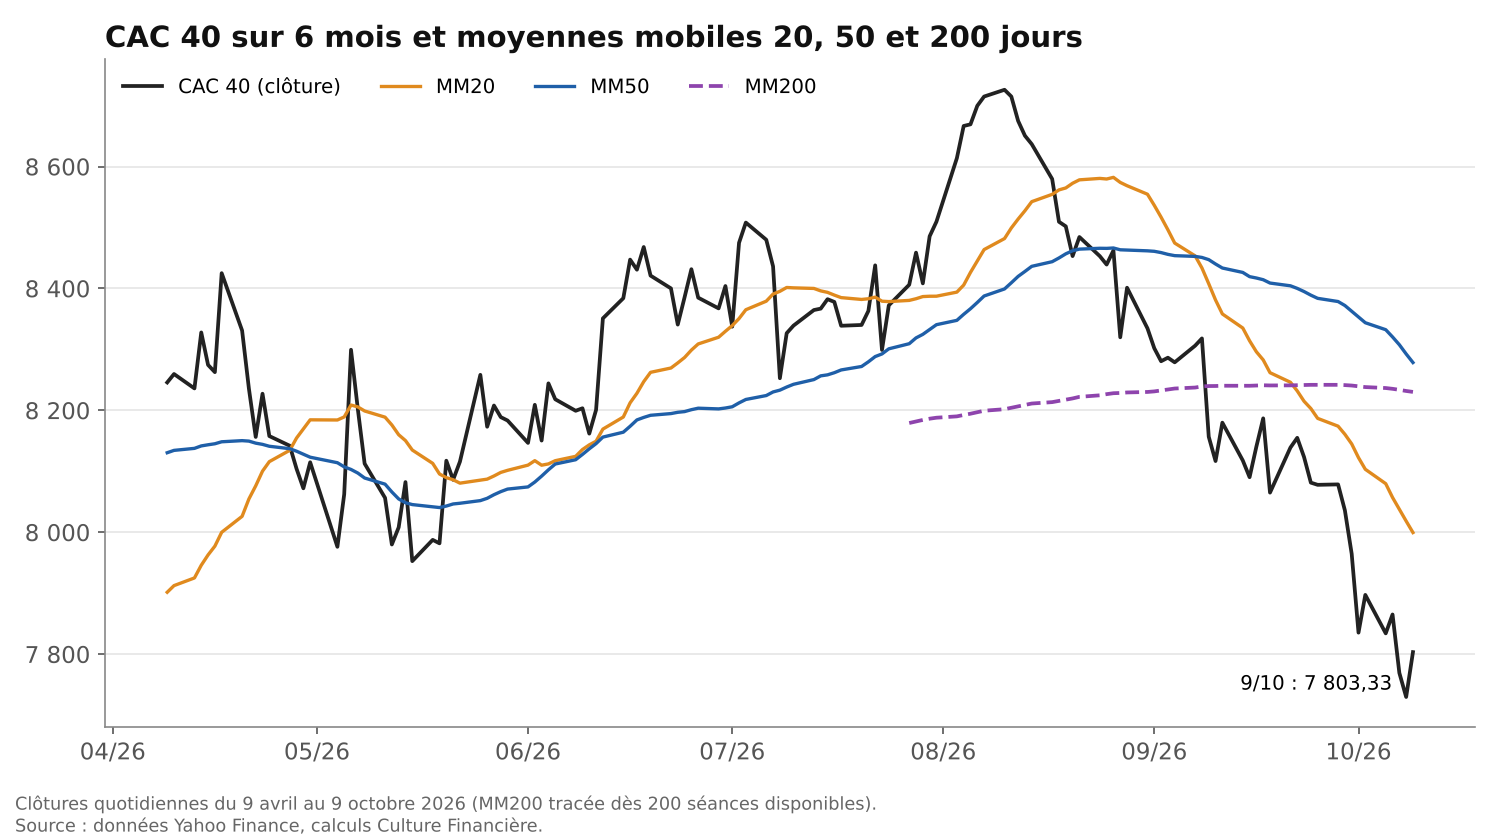
À 7 803,33 points, le CAC 40 évolue sous ses trois moyennes mobiles : 2,4 % sous la MM20 (environ 7 999 points), 5,7 % sous la MM50 (8 278 points) et 5,2 % sous la MM200 (8 230 points), qu’il a enfoncée le 9 septembre.
La MM50 reste encore au-dessus de la MM200, d’environ 48 points, mais elle a perdu près de 155 points en vingt séances : si ce rythme se maintient, un croisement baissier entre les deux moyennes pourrait intervenir dans les prochaines semaines.
Le RSI 14 jours est tombé à 26,2 jeudi, en zone de survente (sous 30), avant de remonter à 33,4 vendredi. Ce signal suggère un marché très vendu à court terme, sans constituer à lui seul un signal de retournement.
Côté niveaux, la clôture de jeudi à 7 729,69 points, la plus basse depuis le 27 mars, et le plus bas en séance de 7 679 points forment le premier support. En face, le plus haut de la semaine à 7 917 points, puis la MM20 vers 8 000 points, constituent les premières résistances. Pour aller plus loin sur cet indicateur, consultez notre sélection des valeurs du SBF 120 qui testent leur moyenne mobile 200 jours.
Le CAC 40 face aux autres places
Paris a fait moins bien que Francfort sur la semaine : le DAX a limité sa baisse à 0,57 %, tandis que l’Euro Stoxx 50 a cédé 1,04 %. Outre-Atlantique, le tableau est inverse, avec un S&P 500 en hausse de 1,15 % et un Nasdaq en progression de 0,64 %.
L’écart s’explique en partie par la composition de la cote parisienne. Les banques, très sensibles à la prime de risque française, et le poids lourd Schneider Electric ont pesé davantage que ce que l’énergie, avec TotalEnergies, a pu compenser.
Sur les autres marchés, l’euro a reculé de 0,33 % face au dollar, autour de 1,12 dollar, le Brent a gagné 2,42 % à environ 104,7 dollars le baril et l’once d’or a progressé de 1,30 %, vers 4 216 dollars.
Le chiffre et l’événement de la semaine
Le chiffre : -10,6 %. C’est l’écart entre la clôture de vendredi et le plus haut annuel du CAC 40, d’environ 8 726 points, atteint le 10 août. Une baisse de plus de 10 % depuis un sommet correspond à ce que les professionnels appellent une correction.
L’événement : la remontée des taux d’emprunt français. Le rendement de l’OAT à 10 ans a frôlé 4,90 % cette semaine avant de revenir à 4,85 % vendredi, contre 3,48 % pour le Bund allemand.
Quand l’État emprunte plus cher, les placements sans risque deviennent plus attractifs face aux actions, et le coût du financement augmente pour les entreprises. Les débats sur le budget 2027 et le niveau de la dette maintiennent cette pression, d’où la sous-performance de Paris face à ses voisins.
Ce qu’il faut surveiller la semaine prochaine
La saison des publications du troisième trimestre démarre. LVMH ouvre le bal lundi 12 octobre après la clôture avec son chiffre d’affaires, un test pour tout le secteur du luxe. Publicis suivra mardi, Pernod Ricard publiera ses résultats trimestriels jeudi et Schneider Electric dévoilera son chiffre d’affaires vendredi 16 octobre, un rendez-vous scruté après la semaine agitée du titre.
Côté macroéconomie, l’inflation américaine de septembre, attendue mercredi 14 octobre, sera déterminante pour les anticipations sur la Fed, dont le Livre beige paraîtra le même soir. Jeudi apportera l’inflation définitive en France et les ventes au détail américaines, avant l’inflation harmonisée de la zone euro vendredi.
Les résultats des grandes banques américaines, de JPMorgan Chase à Goldman Sachs, et ceux d’ASML mercredi donneront aussi le ton pour les financières et les semi-conducteurs. Côté dividendes, les agendas consultés ne signalent pas de détachement notable sur le CAC 40.
Rendez-vous vendredi prochain, après la clôture, pour le récap de la semaine du 12 au 16 octobre.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.