Diversifier son portefeuille boursier consiste à répartir son exposition entre plusieurs entreprises, secteurs, zones géographiques et classes d’actifs.
Cela peut réduire le risque, mais ne supprime ni le risque de marché ni le risque de perte en capital.
La méthode la plus simple consiste à partir d’une allocation cible, puis à vérifier si chaque ligne apporte vraiment une exposition nouvelle.
En résumé
- Commencez par une allocation cible écrite, exprimée en grandes familles d’actifs.
- Organisez le portefeuille en poches lisibles, avec un rôle clair pour chacune.
- Vérifiez les expositions réelles, pas seulement le nombre de lignes.
- Comparez le rôle des actions, ETF, fonds et obligations avant d’ajouter un support.
- Contrôlez les poids et les doublons avec un tableau simple.
- Rééquilibrez à intervalles réguliers plutôt que sous l’effet des marchés.
Définir l’allocation cible avant d’ajouter des lignes
Avant de choisir un titre ou un ETF, posez trois questions : pourquoi investissez-vous, sur combien de temps, et quelle baisse temporaire pouvez-vous accepter sans vendre dans la panique ? Ces réponses donnent le cadre de départ. Le portefeuille vient ensuite, pas l’inverse.
Objectif d’investissement : préparer une retraite dans vingt ans, financer un projet dans cinq ans ou faire fructifier une épargne disponible n’appellent pas la même structure. Plus l’objectif est lointain, plus le portefeuille peut accepter de variation.
Horizon de placement : un horizon long laisse davantage de place aux actifs volatils. À l’inverse, un horizon court demande plus de stabilité et moins d’exposition aux variations rapides des marchés.
Tolérance au risque : il faut distinguer le risque de marché, lié aux baisses générales, du risque spécifique lié à un titre particulier. Une allocation diversifiée peut réduire le second, mais elle ne l’efface pas complètement.
Une fois ces points clarifiés, écrivez une allocation cible en grandes familles d’actifs, par exemple actions, obligations et monétaire. Ce repère évite de traiter chaque achat comme une décision isolée.
Cette logique est cohérente avec la recommandation du CCSF, qui encourage une stratégie évolutive de diversification de son portefeuille pour vérifier qu’elle reste adaptée aux besoins, à la situation et aux conditions de marché.
Même en gestion autonome, le principe reste utile : une allocation posée par écrit se corrige plus facilement qu’une accumulation de lignes choisies au fil de l’eau.
Notez cette allocation dans un tableau simple, même provisoire. C’est elle qui servira de référence pour les étapes suivantes.
Répartir le portefeuille en grandes poches lisibles
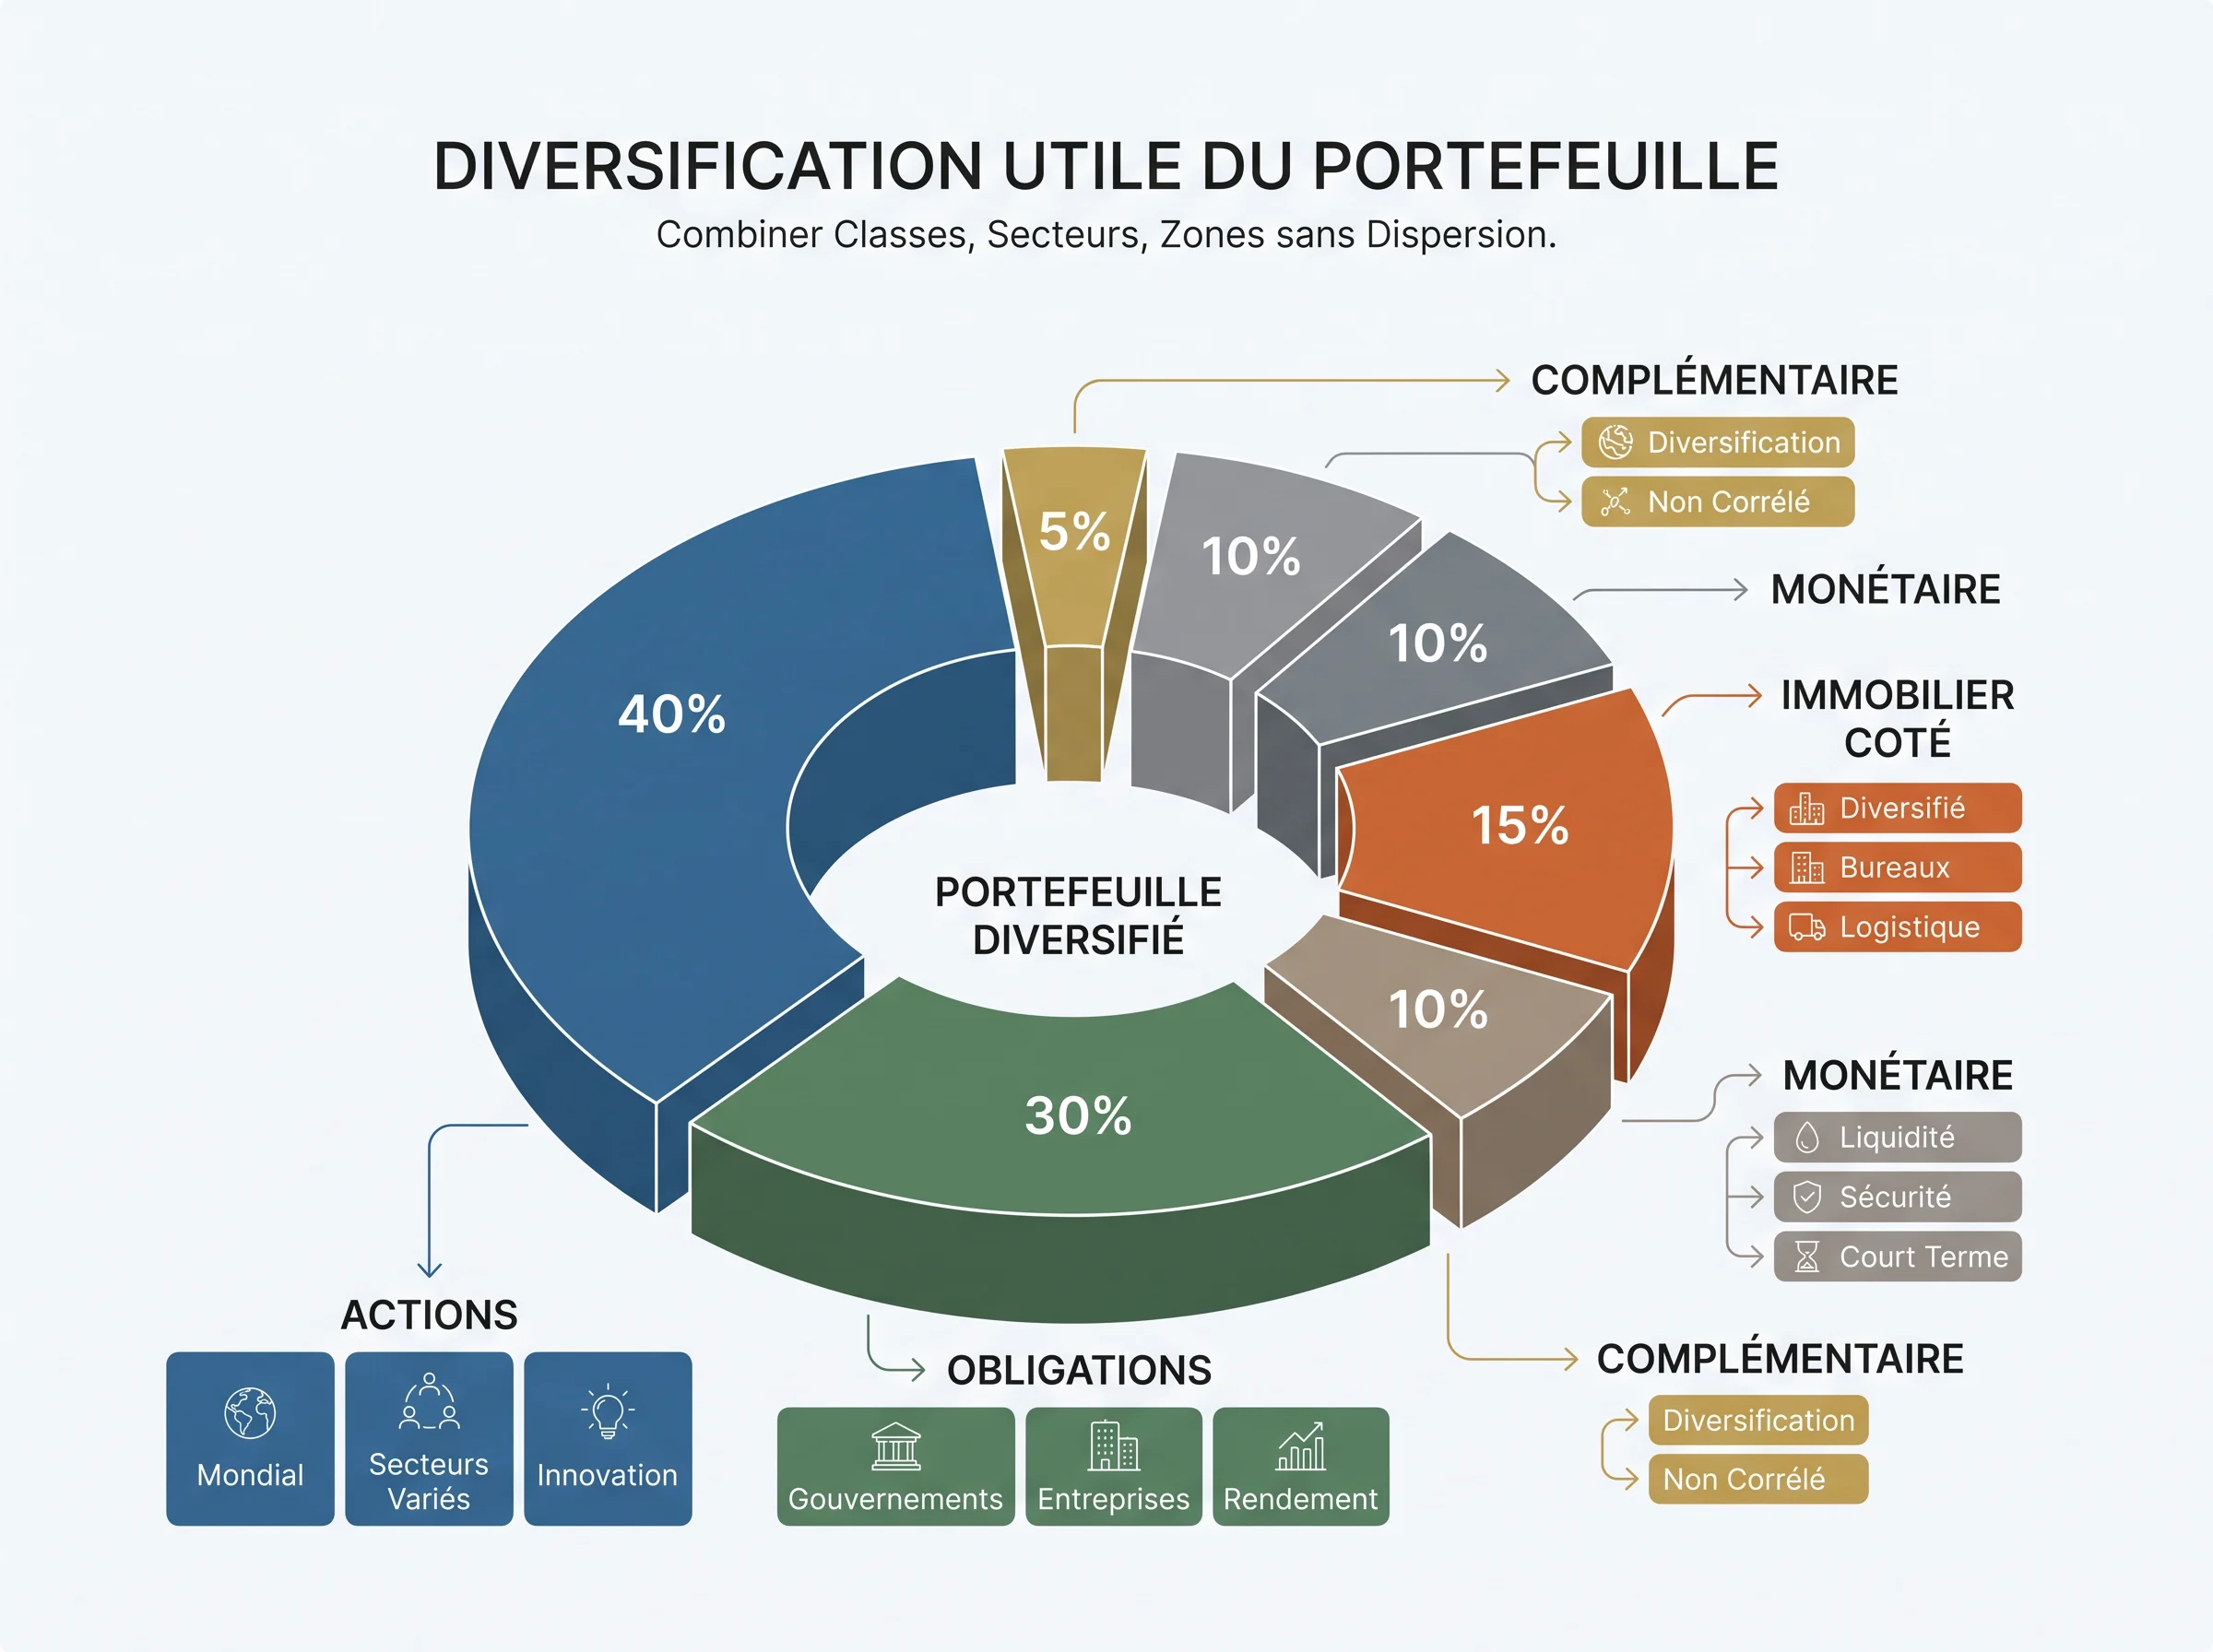
Une fois l’allocation cible définie, transformez-la en blocs concrets. L’idée n’est pas d’empiler les lignes, mais de donner à chaque poche un rôle précis. Le portefeuille devient alors plus simple à suivre et à rééquilibrer.
Une diversification utile ne repose pas sur un seul axe. La source officielle du ministère de l’Économie recommande de diversifier entre entreprises, secteurs et zones géographiques, tout en gardant une part d’autres classes d’actifs comme l’obligataire, le monétaire ou l’immobilier, pour réduire le risque.
| Poche | Classe d’actifs principale | Rôle dans le portefeuille |
|---|---|---|
| Croissance | Actions, via titres ou ETF | Porter la performance à long terme |
| Stabilisation | Obligations | Amortir une partie de la volatilité |
| Liquidité | Monétaire | Conserver une réserve disponible |
| Diversification complémentaire | Immobilier coté | Ajouter une exposition différente des actions classiques |
Un investisseur peut répartir ses avoirs sur trois à cinq poches. Le point important n’est pas le chiffre exact, mais la lisibilité : si une poche grossit sans raison claire, elle doit être visible immédiatement.
Attribuer un rôle à chaque poche évite une erreur fréquente : croire qu’un portefeuille est diversifié parce qu’il contient beaucoup de lignes actions.
Même à vingt lignes, un portefeuille peut rester concentré sur une seule classe d’actifs.
Vérifier les expositions cachées par secteurs, zones, tailles et devises
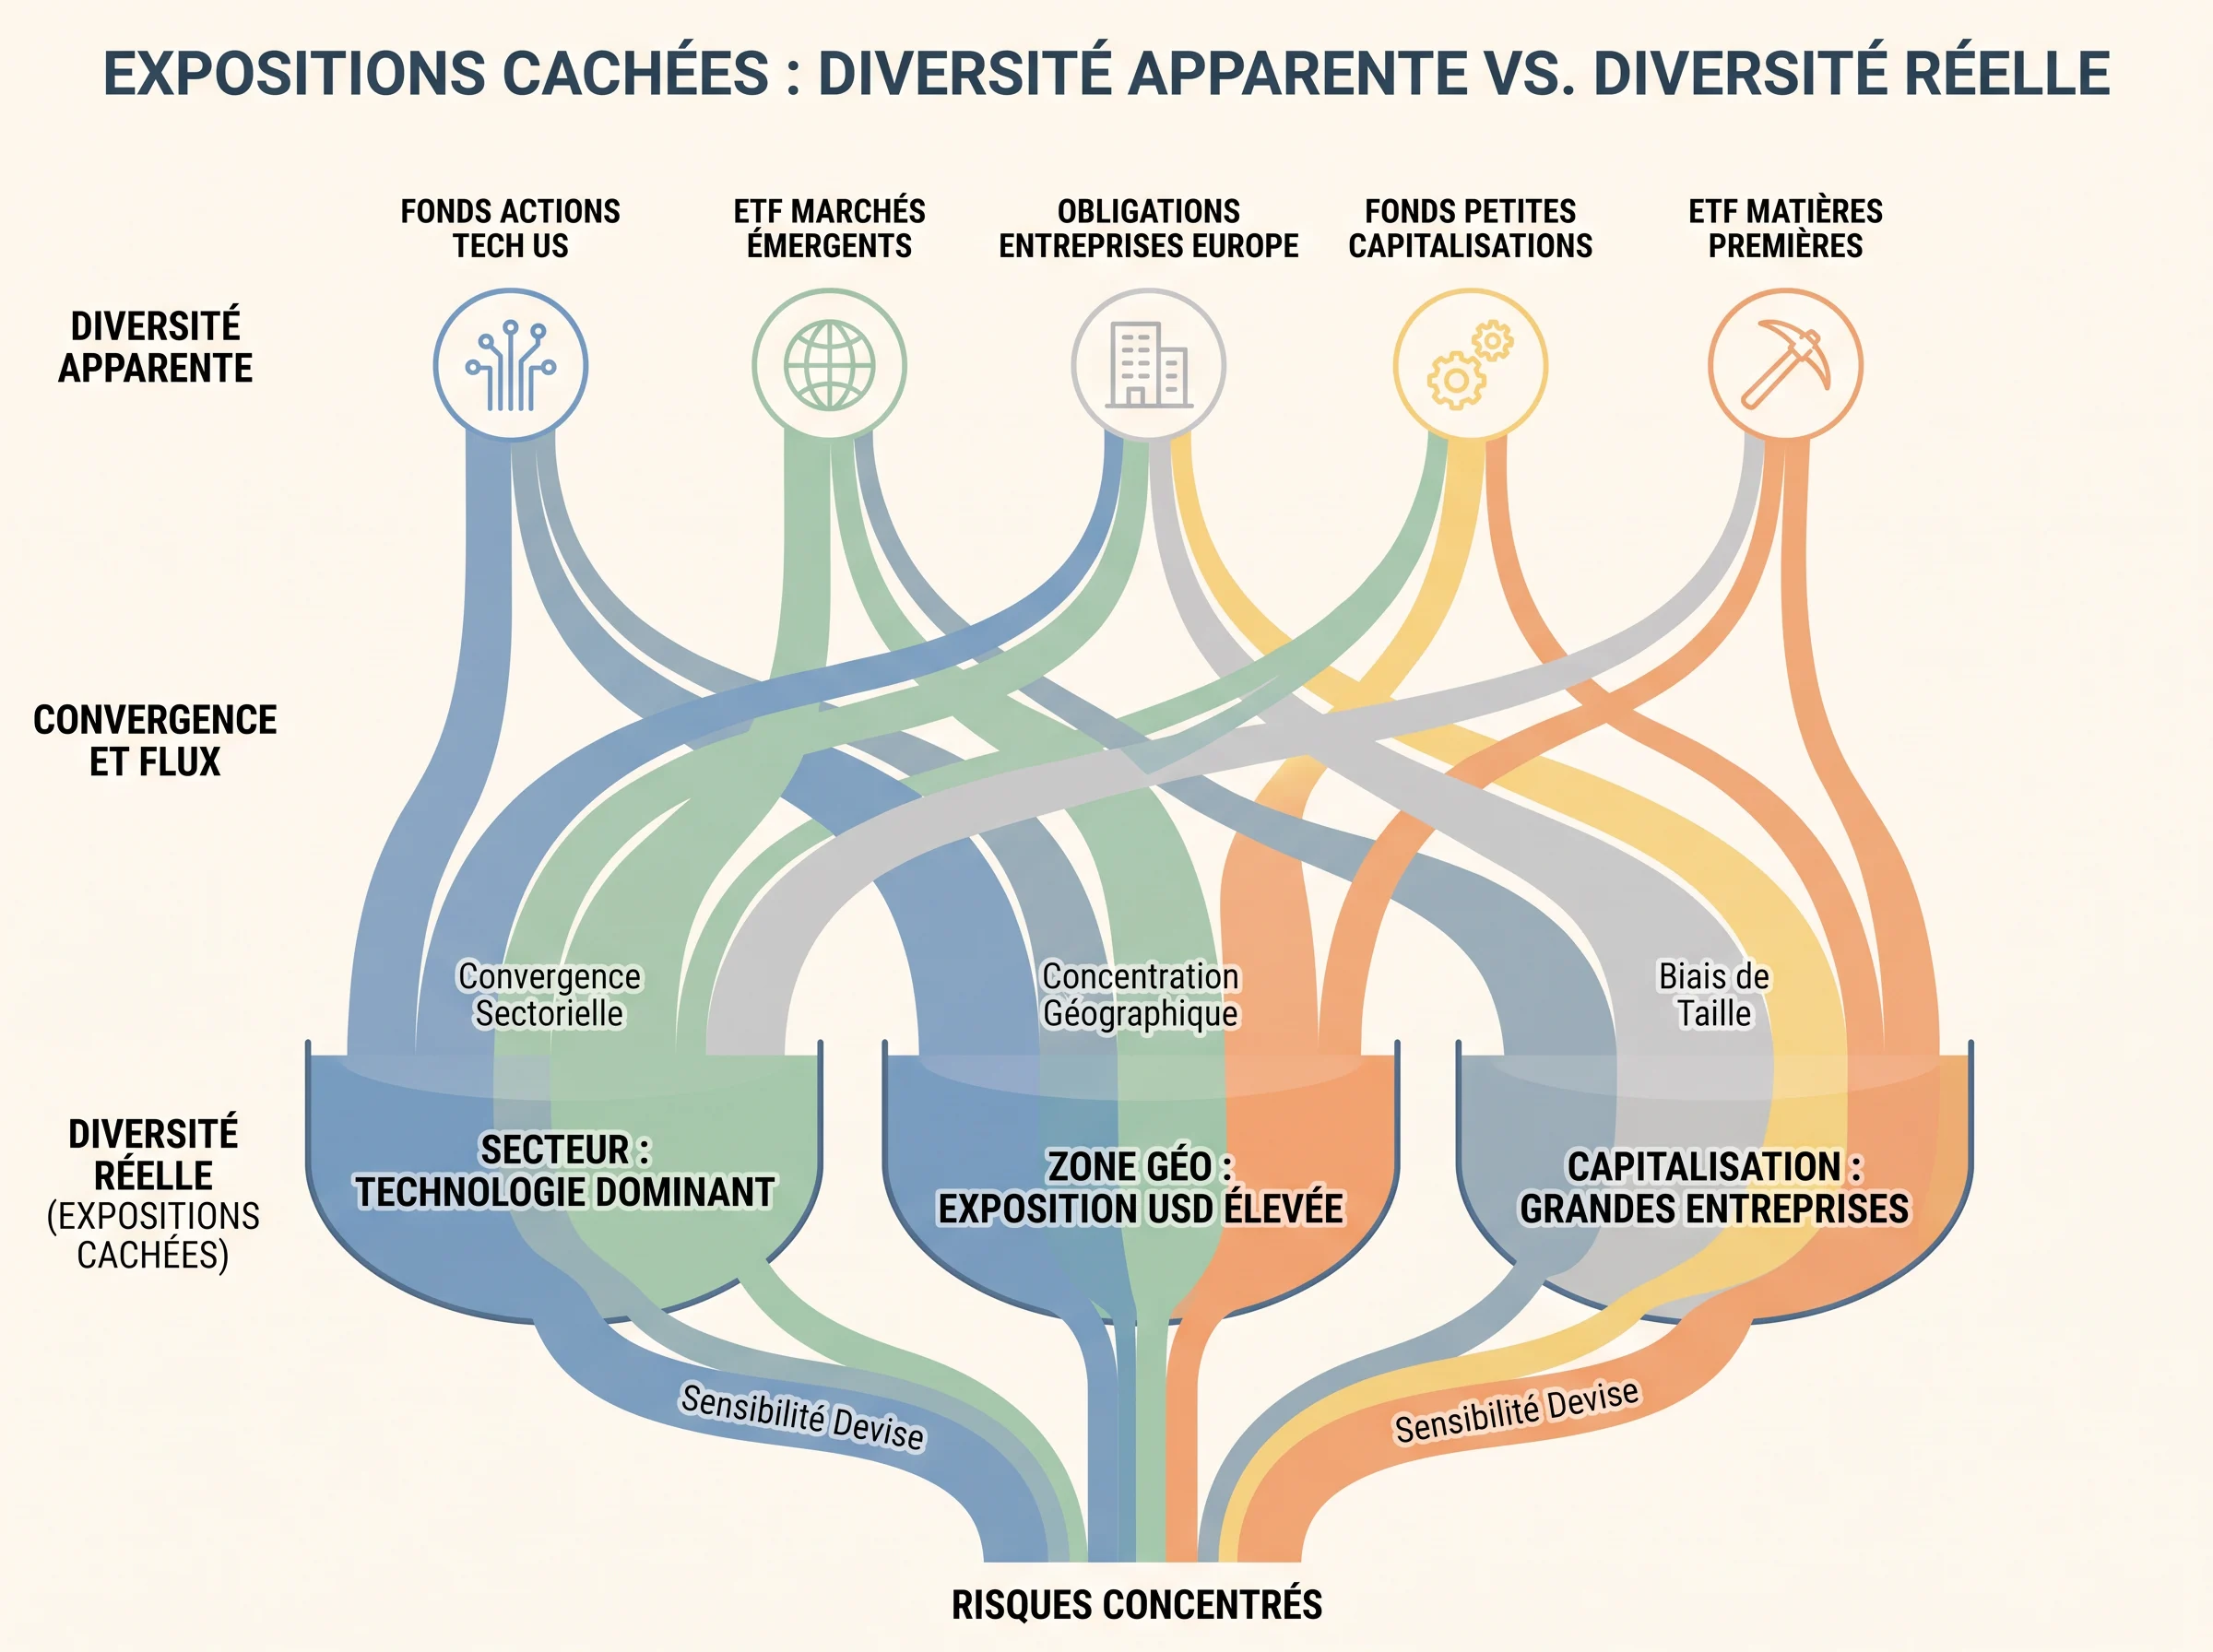
Le nombre de lignes ne suffit pas. Un portefeuille peut paraître varié tout en restant fortement exposé aux mêmes moteurs de marché.
La bonne question n’est pas seulement “combien de lignes ai-je ?”, mais “à quoi suis-je réellement exposé ?”.
La définition de l’AMF est claire : la diversification consiste à répartir un portefeuille entre différents types de titres, différentes régions géographiques, différentes monnaies et différents secteurs d’activité.
C’est cette lecture par expositions réelles qui permet de distinguer une diversification utile d’une simple accumulation de positions.
- Secteurs d’activité : quelle part du portefeuille dépend de la technologie, de la santé, de l’énergie ou de la finance ? Un portefeuille dominé par un seul secteur reste concentré.
- Zones géographiques : la part des États-Unis, de l’Europe, des marchés émergents ou de l’Asie correspond-elle à un choix assumé ? Certains indices mondiaux gardent une forte exposition américaine par construction.
- Tailles de capitalisation : les grandes capitalisations dominent souvent les indices standards. Les mid caps et small caps peuvent compléter l’exposition, mais elles ne jouent pas le même rôle.
- Devises : une ligne en dollars, une autre en euros et une troisième en yens ne réagissent pas de la même façon aux variations de change.
L’AMF rappelle aussi qu’il faut au moins une dizaine d’actions de secteurs différents pour obtenir un portefeuille diversifié, ce qui donne un ordre de grandeur utile pour les actions individuelles.
Le même raisonnement ne s’applique pas mécaniquement aux ETF, car un seul ETF peut déjà regrouper de nombreux titres.
Exemple : un portefeuille composé d’un ETF monde, d’un ETF S&P 500 et de trois actions technologiques américaines affiche plusieurs lignes, mais reste très dépendant des mêmes grandes valeurs américaines. La variété est visible, la diversification réelle beaucoup moins.
Pour éviter cette confusion, tenez une grille de suivi simple avec les secteurs, les zones géographiques, les tailles d’entreprises et les devises. Ce contrôle prend peu de temps et révèle vite les concentrations cachées.
Choisir les supports adaptés sans multiplier inutilement les lignes
Une fois les poches définies et les expositions vérifiées, il faut choisir les supports qui remplissent réellement leur rôle. Actions individuelles, ETF, fonds actifs et obligations ne rendent pas le portefeuille aussi lisible de la même façon.
| Support | Rôle principal | Apport en diversification | Risque de doublon |
|---|---|---|---|
| Action individuelle | Exposition ciblée à une entreprise | Fort si elle couvre une zone ou un secteur absents | Faible si elle complète vraiment le reste |
| ETF indiciel | Exposition large à un indice ou à un thème | Élevé en une seule ligne | Fort si plusieurs ETF se recoupent |
| Fonds actif | Gestion déléguée avec sélection de titres | Variable selon la stratégie du fonds | À vérifier selon le portefeuille sous-jacent |
| Obligation | Stabilisation et revenu | Complémentaire aux actions | Faible, car la classe d’actifs est distincte |
Les ETF simplifient souvent la construction du portefeuille, mais ils peuvent aussi créer un effet de recouvrement. Un ETF monde, un ETF S&P 500 et un ETF technologie ne produisent pas trois diversifications indépendantes. Ils peuvent surtout répéter la même exposition dominante.
Le ministère de l’Économie rappelle qu’il est souhaitable de constituer un portefeuille avec une part investie dans d’autres classes d’actifs que les actions, comme l’obligataire, le monétaire ou l’immobilier.
Cette logique aide à choisir le bon support en fonction de sa fonction, pas seulement de son apparence.
Autre point pratique : l’enveloppe utilisée compte. Le PEA permet de loger des actions et certains ETF éligibles, mais il ne donne pas accès à toutes les classes d’actifs.
Avant d’ajouter un support, demandez-vous s’il apporte une exposition nouvelle ou seulement une ligne supplémentaire.
Contrôler le nombre de lignes, les poids et les doublons avant chaque ajout
Avant d’ajouter une nouvelle ligne, trois vérifications suffisent souvent : pouvez-vous encore suivre le portefeuille facilement, la ligne pèse-t-elle assez pour compter, et apporte-t-elle une exposition absente ?
Si la réponse n’est pas claire, mieux vaut attendre.
Fixer un nombre de lignes suivable
Pour les actions individuelles, un repère souvent cité par les praticiens est un portefeuille de dix à vingt lignes, avec un poids d’environ 5 à 7 % par titre.
C’est un compromis, pas une règle universelle, et ce repère change dès qu’on utilise des ETF.
Ce seuil reste utile parce qu’il évite deux excès opposés : un portefeuille trop concentré dans quelques titres, ou un portefeuille trop dispersé pour rester compréhensible.
L’objectif n’est pas d’avoir beaucoup de lignes, mais d’avoir des lignes utiles.
Mesurer le poids par ligne et détecter les doublons
Un tableau de suivi simple suffit pour voir les déséquilibres avant qu’ils ne s’installent. Il doit croiser au minimum :
- le poids de chaque ligne en pourcentage du portefeuille total ;
- la poche à laquelle elle appartient ;
- les principales expositions sous-jacentes, comme le secteur ou la zone géographique ;
- les recouvrements éventuels avec les lignes déjà présentes.
Cette façon de procéder rejoint une recommandation méthodologique simple : ne pas se fier à un seul indicateur.
La HEC Liège rappelle qu’aucun outil unique ne capture toute la richesse d’un portefeuille, ce qui justifie de croiser plusieurs mesures pour lire sa structure correctement.
Exemple : un portefeuille composé d’un ETF monde, d’un ETF S&P 500 et de deux actions technologiques américaines affiche quatre lignes, mais le poids total peut rester très concentré sur les mêmes grandes capitalisations américaines. Une cinquième ligne du même univers n’améliorerait presque rien.
Tester l’utilité d’une nouvelle ligne avant de l’ajouter
Avant chaque ajout, posez deux questions :
- Cette ligne couvre-t-elle un secteur, une zone ou une taille d’entreprise absents du portefeuille actuel ?
- Son poids sera-t-il suffisant pour compter sans compliquer inutilement le suivi ?
Si les deux réponses ne sont pas franchement positives, la ligne complexifie plus qu’elle ne diversifie.
Suivre le portefeuille et rééquilibrer sans réagir à chaud
Un portefeuille bien construit dérive avec le temps.
Les actifs qui montent prennent plus de poids, ceux qui baissent en perdent, et l’allocation réelle s’éloigne peu à peu de la cible. Sans revue planifiée, cette dérive devient facile à ignorer.
La recommandation du CCSF insiste sur l’intérêt de vérifier régulièrement si l’allocation reste cohérente avec les besoins, la situation et les conditions de marché.
Autrement dit, la revue doit être prévue à l’avance, pas déclenchée par l’émotion du moment.
Planifier une revue périodique, pas une surveillance permanente
Une revue trimestrielle ou semestrielle suffit dans la plupart des cas.
L’objectif n’est pas de regarder les cours tous les jours, mais de mesurer les écarts de poids à intervalles réguliers et d’agir seulement lorsqu’un décalage devient significatif.
Surveiller trop souvent pousse à des décisions mal calées sur la stratégie d’ensemble : vendre après une baisse, renforcer après une hausse, ou bouger une ligne simplement parce qu’elle attire l’attention.
Mesurer les écarts et corriger les concentrations
À chaque revue, comparez le poids réel de chaque poche avec la cible de départ. Si la poche actions pèse beaucoup plus que prévu, la dérive est visible.
La correction peut passer par une réduction des lignes surpondérées ou par l’orientation des nouveaux apports vers les poches moins représentées.
Le suivi gagne à croiser plusieurs informations, et pas seulement la performance brute. Poids par poche, expositions sous-jacentes et doublons donnent une lecture plus utile qu’un simple chiffre de rendement.
Documenter les arbitrages pour garder une méthode stable
Notez brièvement la raison de chaque arbitrage.
Une phrase suffit souvent : “rééquilibrage semestriel, poche actions au-dessus de la cible, nouvel apport orienté vers la poche obligataire”. Cette trace écrite aide à distinguer une décision de méthode d’une réaction à l’actualité.
Avec le temps, ce suivi rend le portefeuille plus cohérent. Sans lui, la diversification finit souvent par se déformer sans que l’on s’en rende compte.
FAQ
La diversification protège-t-elle vraiment en cas de krach boursier ?
Elle réduit le risque spécifique, mais elle ne supprime pas le risque de marché.
Lors d’un krach généralisé, les actions peuvent baisser en même temps. Les obligations et le monétaire servent alors d’amortisseur, sans offrir de garantie sur le capital.
Un seul ETF monde suffit-il pour être bien diversifié ?
Un ETF monde apporte déjà une large exposition en une seule ligne, mais il ne couvre pas tout.
Il reste surtout exposé aux grandes capitalisations américaines et n’intègre pas, à lui seul, toutes les classes d’actifs.
La diversification au sens large peut aussi passer par l’obligataire, le monétaire ou l’immobilier selon le ministère de l’Économie.
Comment savoir si mon portefeuille est faussement diversifié ?
Regardez ce qui se cache derrière les lignes. Si plusieurs ETF ou actions dépendent du même pays, du même secteur ou des mêmes grandes valeurs, la diversification est surtout apparente.
Une grille par secteurs, zones, tailles et devises permet de le vérifier rapidement.
Faut-il rééquilibrer son portefeuille chaque année ?
Pas nécessairement. Une revue trimestrielle ou semestrielle suffit souvent. L’important est de mesurer l’écart entre allocation cible et allocation réelle, puis de corriger seulement si l’écart devient significatif.
Bien diversifier son portefeuille boursier ne revient pas à multiplier les lignes, mais à construire un ensemble lisible, cohérent et révisé dans le temps.
Une allocation cible claire, quelques poches bien définies, des expositions contrôlées et un rééquilibrage régulier forment une méthode simple pour garder un portefeuille compréhensible sans perdre en diversification.