Les états financiers d’une entreprise cotée se lisent dans un ordre précis. Commencer par le mauvais document ou ignorer les mentions de base conduit à des interprétations faussées.
Dans cet article, je vous propose une méthode en quatre étapes qui vous permettra de bien comprendre les documents nécessaire à l’analyse d’une entreprise sur laquelle vous souhaitez investir.
Dans un premier temps, il faudra réunir les bons documents, puis parcourir le compte de résultat, examiner le bilan et enfin vérifier le tableau des flux de trésorerie.
En fin d’article, j’ajouterai une checklist finale ainsi qu’un cas fictif sur deux exercices fiscaux pour vous permettre de vous tester sans risque.
En résumé
- Toujours commencer par les comptes consolidés d’un groupe coté, pas par les comptes sociaux d’une filiale.
- Vérifier devise, unité, période et référentiel comptable avant de lire le moindre chiffre.
- Lire dans l’ordre : compte de résultat, bilan, tableau des flux de trésorerie.
- Tout écart entre les trois états qui ne s’explique pas par une note annexe mérite une vérification avant toute interprétation.
- La méthode doit être adaptée pour les banques, assureurs et foncières, dont les états obéissent à des logiques sectorielles différentes.
Réunir les bons documents avant de lire les comptes
Avant d’examiner un seul chiffre, il faut s’assurer de lire les bons états dans la bonne version.
Une erreur fréquente consiste à analyser les comptes sociaux d’une filiale alors que la réalité économique du groupe se trouve dans les comptes consolidés.
Pour une entreprise cotée qui détient des filiales, commencez toujours par les comptes consolidés : ils agrègent l’ensemble du périmètre de consolidation et donnent une image globale de l’activité.
Les comptes sociaux (ceux de la seule entité juridique mère) restent utiles pour vérifier la politique de dividendes ou la remontée de trésorerie vers la maison mère, mais ils ne reflètent pas la performance consolidée du groupe.
Les quatre mentions à contrôler en premier
Avant d’aller plus loin, repérez ces quatre informations dans la page de couverture ou l’en-tête des états :
- Période de reporting : exercice du 1er janvier au 31 décembre, ou exercice décalé (par exemple, avril à mars). Deux entreprises avec des clôtures différentes ne sont pas directement comparables sans ajustement.
- Comparatifs : les états publient en général deux colonnes, N et N-1. Vérifiez que la colonne N-1 n’a pas été retraitée (changement de méthode ou retraitement d’une acquisition), ce qui serait signalé en note.
- Devise et unité de présentation : euros en milliers, en millions, ou en milliards. Un zéro de trop ou de moins change radicalement l’interprétation. Notez l’unité une fois pour toutes avant de lire les tableaux.
- Référentiel comptable : IFRS pour la plupart des groupes cotés en Europe, ou normes françaises pour certains comptes sociaux. Les règles de présentation et d’évaluation diffèrent selon le référentiel. Les textes consolidés applicables sont mis en ligne par l’Autorité des normes comptables (ANC), qui publie également les commentaires de doctrine associés.
Ouvrir les annexes et le rapport d’audit dès le départ
Les annexes (ou notes aux états financiers) précisent les méthodes comptables retenues, les estimations significatives et les événements postérieurs à la clôture.
Elles ne se lisent pas intégralement en premier, mais il faut savoir où elles se trouvent pour y revenir dès qu’un poste semble inhabituel.
Le rapport d’audit (ou rapport des commissaires aux comptes) indique si les comptes ont été certifiés sans réserve, avec réserve, ou si une observation a été émise.
Une réserve ou une observation mérite d’être lue avant même d’ouvrir le compte de résultat : elle signale un point sur lequel les auditeurs ont exprimé un désaccord ou une incertitude.
Par exemple, la société Altex (exercice fictif, chiffres en millions d’euros, clôture 31/12) publie ses comptes en IFRS. L’en-tête indique « en millions EUR » et deux colonnes : 2023 et 2022 retraité. La mention « retraité » signale un changement de méthode à vérifier en note 2 avant toute comparaison.
Lire le compte de résultat en premier pour cadrer la performance
Le compte de résultat retrace tout ce que l’entreprise a encaissé et dépensé sur la période pour exercer son activité.
C’est le premier état à parcourir parce qu’il fournit le cadre de performance auquel les deux autres états seront ensuite rapportés.
Une lecture méthodique commence par l’analyse de l’activité et des indicateurs de performance avant d’élargir à la structure financière et aux flux.
Lisez le compte de résultat de haut en bas, en isolant quatre niveaux successifs :
- Le chiffre d’affaires (CA) : total des ventes de biens ou de services sur la période. C’est le point de départ. Notez sa progression par rapport à l’exercice précédent et, si disponible, sa décomposition par segment ou zone géographique en annexe.
- Le résultat opérationnel (ou EBIT) : ce qui reste après déduction des charges liées à l’activité courante (coûts des ventes, frais généraux, amortissements, provisions). Le rapport entre résultat opérationnel et chiffre d’affaires donne la marge opérationnelle, exprimée en pourcentage. C’est l’indicateur central de l’efficacité productive de l’entreprise.
- Le résultat financier : solde des produits et charges financiers, principalement les intérêts sur la dette. Un résultat financier fortement négatif signale un endettement coûteux ; il est à rapprocher du niveau de dette brute visible au bilan.
- L’impôt sur les bénéfices et le résultat net : après déduction de l’impôt, on obtient le résultat net, c’est-à-dire le bénéfice ou la perte définitifs de l’exercice. Ce chiffre alimentera directement les capitaux propres au bilan.
Exemple fictif (Altex, exercice 2023, en millions EUR, chiffres fictifs) :
| Niveau | 2023 | 2022 (retraité) |
|---|---|---|
| Chiffre d’affaires | 480 | 430 |
| Résultat opérationnel | 72 | 58 |
| Marge opérationnelle | 15,0 % | 13,5 % |
| Résultat financier | -18 | -14 |
| Impôt | -16 | -12 |
| Résultat net | 38 | 32 |
Repérez dans un premier temps les indicateurs alternatifs de performance (IAP) que l’entreprise publie en complément, comme l’EBITDA (résultat opérationnel avant amortissements et provisions) ou le résultat ajusté.
En effet, ces indicateurs ne sont pas définis par les normes comptables : leur définition exacte figure en annexe ou dans le document de référence. Notez-les sans les substituer aux lignes normées du compte de résultat.
Passer au bilan pour lire la structure financière
Après avoir cadré la performance avec le compte de résultat, le bilan permet de comprendre ce que l’entreprise possède, ce qu’elle doit et ce que les actionnaires ont réellement mis en jeu à la date de clôture.
Classer les actifs et les passifs
Le bilan se divise en deux colonnes : à gauche les actifs (ce que l’entreprise contrôle), à droite les passifs et les capitaux propres (comment ces actifs sont financés).
Les actifs sont classés du moins liquide au plus liquide, les passifs du plus long au plus court terme.
Côté actif, repérez d’abord les immobilisations (usines, brevets, logiciels) et le goodwill, qui représente la prime payée lors d’acquisitions passées.
En effet, un goodwill élevé par rapport aux capitaux propres mérite un retour aux annexes : les tests de dépréciation annuels y sont détaillés.
Ensuite viennent les actifs courants, dont les créances clients (ventes réalisées mais non encore encaissées) et les stocks (marchandises ou produits en attente de vente).
Côté passif, distinguez les dettes financières à long terme des dettes courantes. La somme des dettes financières constitue la dette brute.
En soustrayant la trésorerie et ses équivalents, on obtient la dette nette, indicateur plus représentatif de l’endettement réel.
Mesurer la dette nette et examiner les capitaux propres
Reprenons le cas fictif Altex (chiffres fictifs, en millions EUR, clôture 31/12/2023) :
| Poste | 2023 | 2022 |
|---|---|---|
| Dettes financières brutes | 210 | 240 |
| Trésorerie et équivalents | 55 | 40 |
| Dette nette | 155 | 200 |
| Capitaux propres | 320 | 295 |
La dette nette d’Altex recule de 200 à 155 entre 2022 et 2023, ce qui est cohérent avec la progression du résultat net observée au compte de résultat (32 à 38 M EUR).
Ce lien entre résultat net et capitaux propres constitue un premier contrôle de cohérence : le résultat net de l’exercice vient s’ajouter aux capitaux propres d’ouverture, après déduction des dividendes versés.
Si l’écart ne s’explique pas ainsi, les annexes précisent les autres mouvements (réévaluations, écarts de conversion, augmentations de capital).
Vérifiez également les échéances de dette. Une note en annexe détaille les remboursements à venir année par année. Une concentration de remboursements à court terme sur une trésorerie limitée est un point à surveiller, sans en tirer de conclusion automatique.
Points qui justifient un retour aux annexes
- Goodwill stable alors que des acquisitions ont eu lieu : la note de dépréciation explique pourquoi.
- Créances clients en forte hausse par rapport au chiffre d’affaires : risque de recouvrement ou changement de politique commerciale à vérifier.
- Capitaux propres négatifs : situation exceptionnelle qui nécessite de lire l’explication complète en note.
- Provisions importantes sans ligne de détail visible : les annexes en précisent la nature et l’horizon.
Le bilan ne se lit pas isolément : les chiffres prennent leur sens en les reliant au compte de résultat déjà parcouru et, à l’étape suivante, au tableau des flux de trésorerie.
Vérifier le tableau des flux de trésorerie pour tester la conversion en cash
Le tableau des flux de trésorerie (TFT) répond à une question que le compte de résultat et le bilan ne tranchent pas directement : combien de cash l’entreprise a-t-elle réellement généré ou consommé sur la période ? Il se divise en trois blocs à lire dans l’ordre.
Partir du résultat net pour reconstituer les flux opérationnels
Le premier bloc, les flux opérationnels, part du résultat net puis le corrige pour neutraliser les éléments non cash.
Les amortissements, déjà déduits du résultat opérationnel, sont réintégrés ici car ils ne représentent aucune sortie d’argent.
Les variations du besoin en fonds de roulement (BFR) s’ajoutent ensuite : une hausse des créances clients ou des stocks consomme du cash sans affecter le résultat net, et l’inverse est vrai.
Chez Altex (chiffres fictifs, en millions EUR), le résultat net 2023 s’élève à 38. Après réintégration des amortissements (22) et d’une légère hausse du BFR (-5), le flux opérationnel ressort à 55. Un flux opérationnel nettement inférieur au résultat net, sans explication dans les annexes, mérite d’être examiné de plus près.
Isoler les investissements et les cessions dans les flux d’investissement
Le deuxième bloc regroupe les acquisitions d’immobilisations (capex), les acquisitions de sociétés et les cessions d’actifs.
Un capex élevé signale un cycle d’investissement intensif ; une cession importante peut gonfler ponctuellement la trésorerie sans refléter la performance courante.
Chez Altex, les acquisitions d’immobilisations représentent -18 et une cession d’actif secondaire apporte +4, soit un flux net d’investissement de -14.
Suivre la dette, les dividendes et les rachats dans les flux de financement
Le troisième bloc enregistre les mouvements liés au financement : remboursements ou nouveaux emprunts, dividendes versés aux actionnaires, rachats d’actions.
Chez Altex, le remboursement net de dette (-30) et les dividendes versés (-6) donnent un flux de financement de -36.
Réconcilier la variation de trésorerie avec le bilan
La somme des trois blocs doit correspondre exactement à la variation de trésorerie observée entre les deux bilans. Pour Altex : 55 – 14 – 36 = +5.
La trésorerie passe bien de 50 à 55 millions EUR entre 2022 et 2023, ce qui confirme la cohérence arithmétique avec le bilan.
Si l’écart ne se ferme pas, la première vérification à faire est la note sur la définition des équivalents de trésorerie en annexe.
Croiser les trois états et comparer deux exercices avec prudence
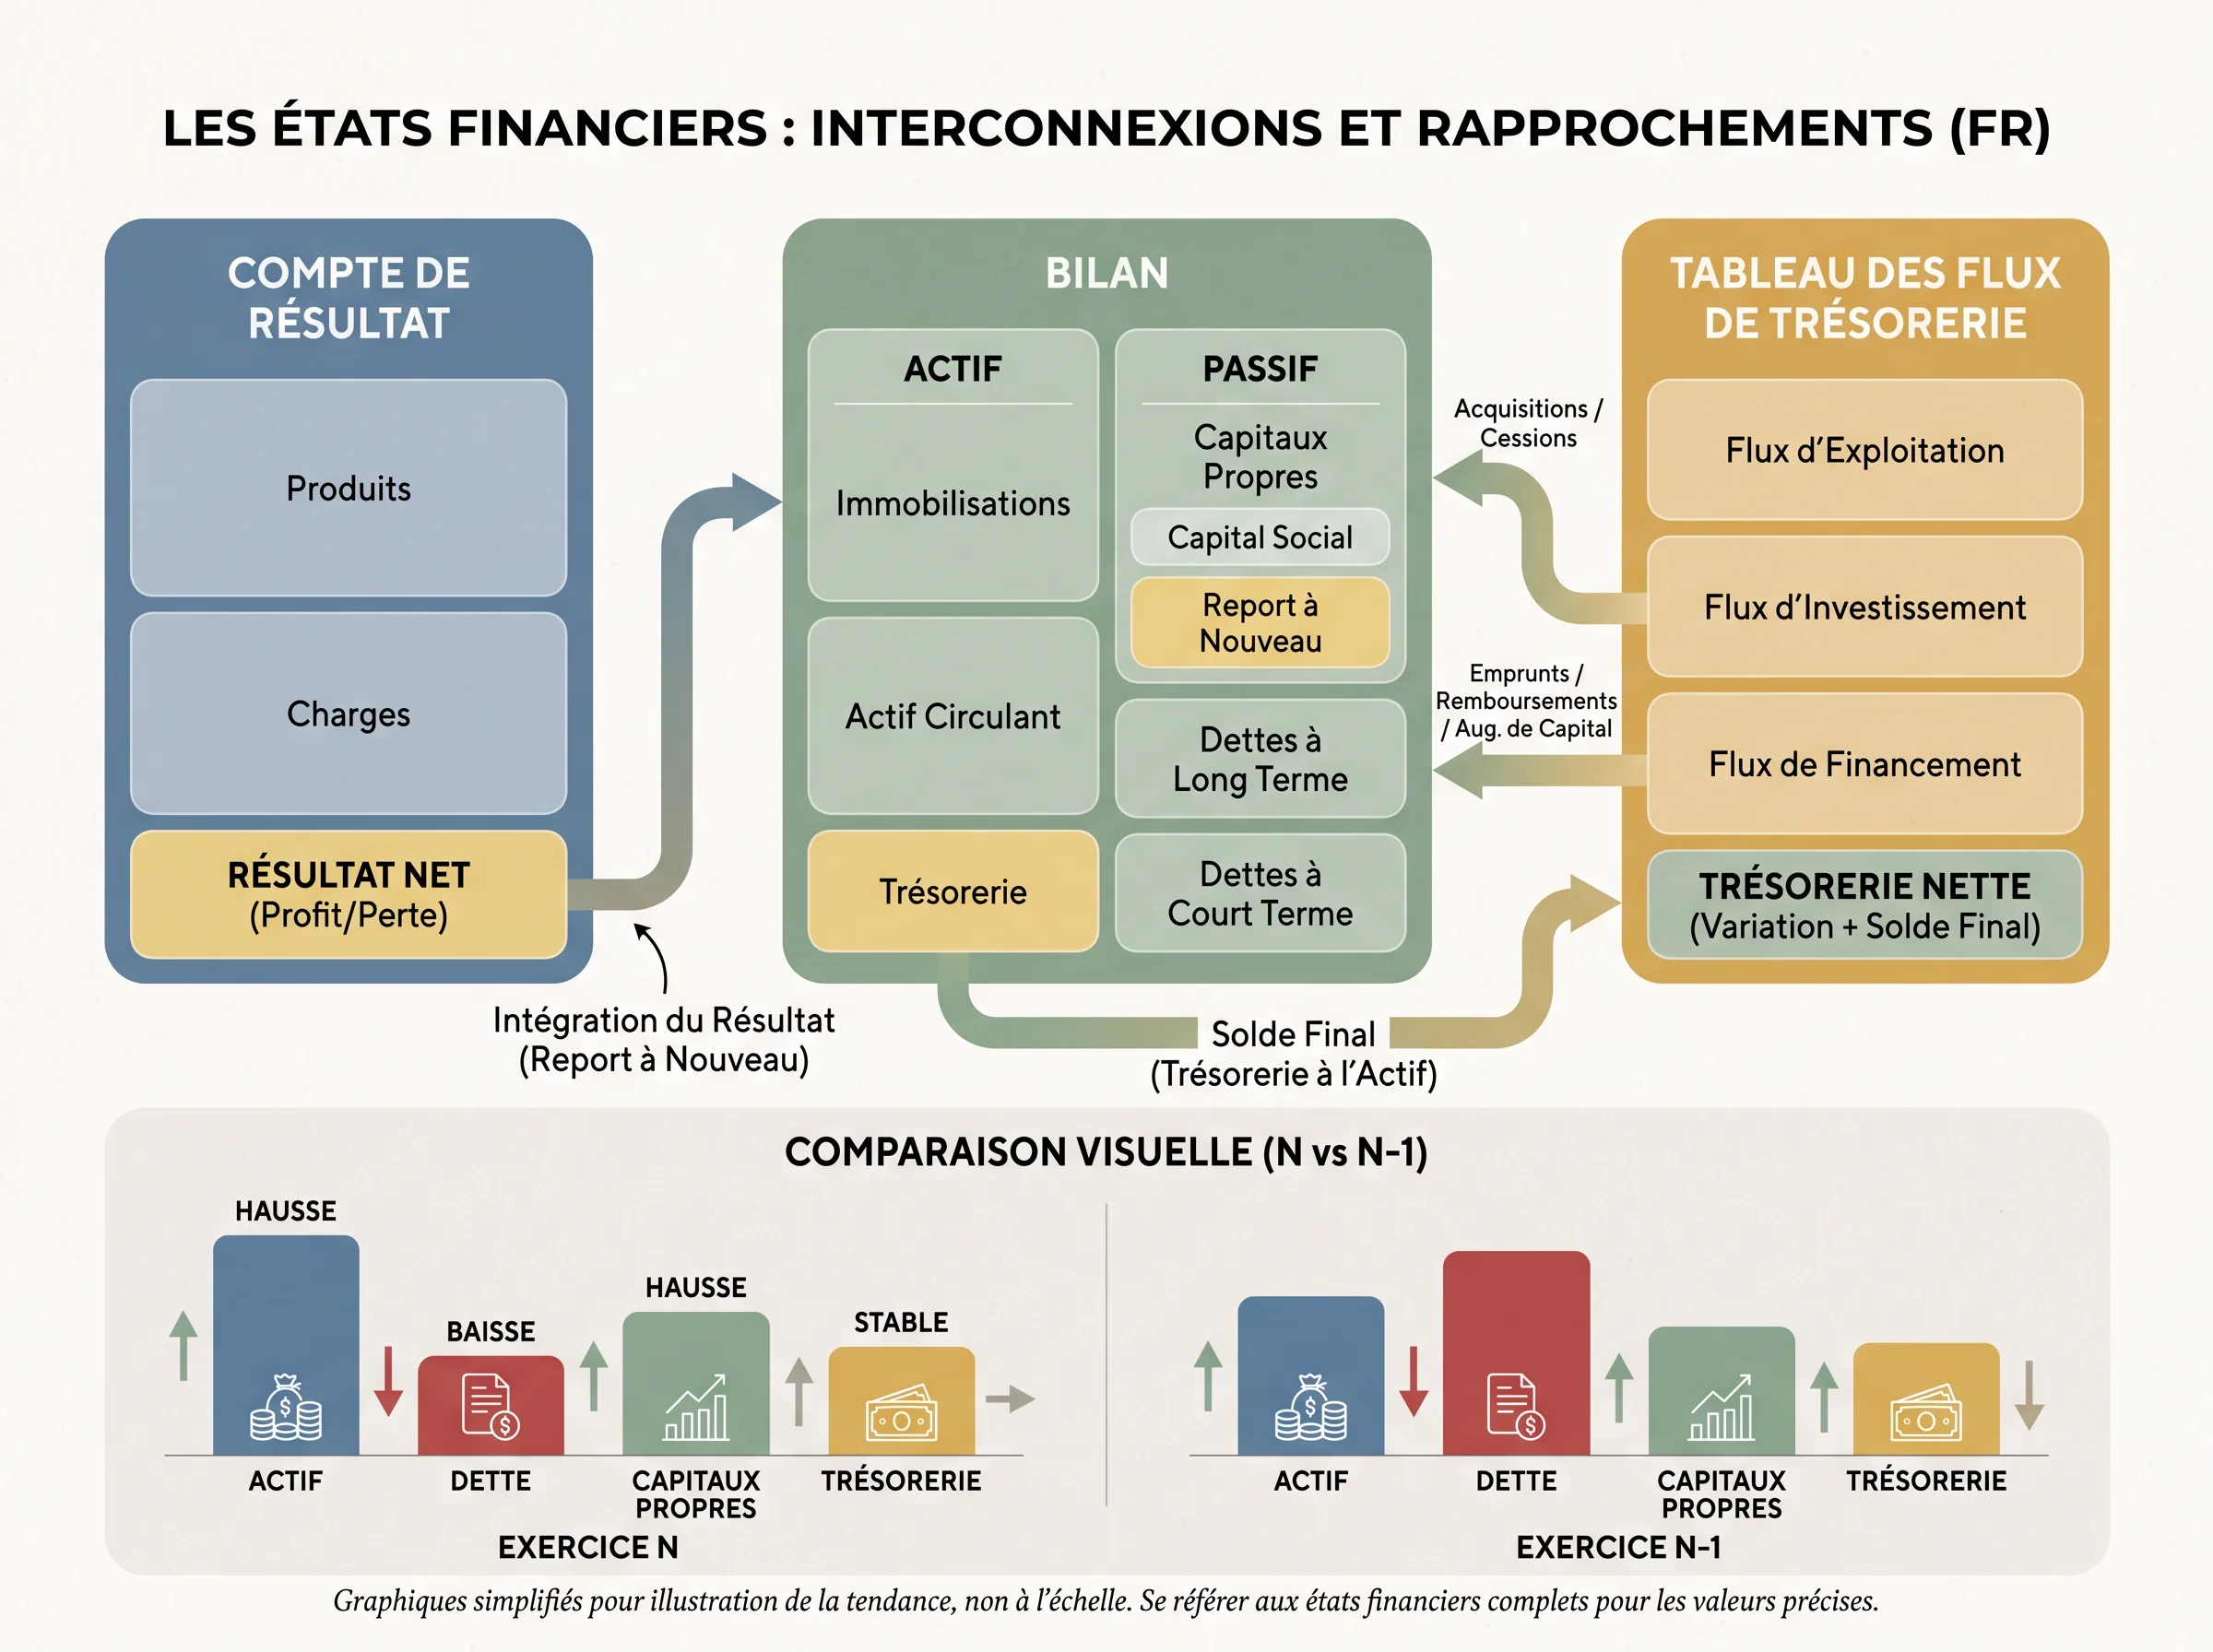
Les quatre étapes précédentes ont produit des chiffres isolés. L’objectif ici est de les assembler en un seul contrôle cohérent, puis d’appliquer une comparaison sur deux exercices sans tirer de conclusions hâtives.
Tableau de synthèse : Altex 2022 vs 2023 (fictif, en M EUR)
| Indicateur | 2022 (retraité) | 2023 | Lien entre états |
|---|---|---|---|
| Chiffre d’affaires | 430 | 480 | Compte de résultat |
| Résultat net | 32 | 38 | Compte de résultat → capitaux propres (bilan) |
| Capitaux propres | 295 | 320 | Bilan : 295 + 38 – 6 dividendes = 327 ≈ 320 (écart à vérifier en note) |
| Dette nette | 200 | 155 | Bilan → flux de financement (-30 remboursement) |
| Flux opérationnel | n.d. | 55 | TFT → variation de trésorerie au bilan (+5) |
| Trésorerie | 50 | 55 | Bilan : cohérent avec la variation de trésorerie du TFT |
L’écart de 7 M EUR sur les capitaux propres (327 calculé vs 320 publié) est un exemple typique d’incohérence à vérifier en annexe avant de conclure à une erreur : il peut s’expliquer par des écarts de conversion, des variations d’instruments financiers ou un rachat d’actions non encore identifié.
Checklist de contrôle finale
- Résultat net (compte de résultat) = variation des capitaux propres + dividendes versés, hors autres éléments du résultat global.
- Variation de trésorerie (TFT) = trésorerie de clôture moins trésorerie d’ouverture au bilan.
- Amortissements réintégrés dans les flux opérationnels = amortissements de la période au compte de résultat.
- Remboursements nets de dette (flux de financement) = variation de la dette brute au bilan.
- Tout écart non expliqué renvoie à une note annexe spécifique.
Comparer deux exercices : précautions à retenir
Une progression du chiffre d’affaires ou du résultat net sur deux ans n’est lisible que si le périmètre de consolidation, le référentiel comptable et les unités sont restés identiques.
Une acquisition réalisée en cours d’exercice gonfle mécaniquement les agrégats sans refléter une croissance organique.
De même, un changement de méthode comptable signalé dans la colonne comparative (comme la note 2 d’Altex) rend la comparaison directe trompeuse sans retraitement.
Limites selon le secteur
Cette méthode s’applique à la majorité des entreprises industrielles et de services.
Elle doit être adaptée pour les banques (où les créances sont des actifs financiers et le BFR n’a pas le même sens), les assureurs (provisions techniques dominantes) et les foncières cotées (où la valeur des actifs repose sur des expertises externes).
Dans ces secteurs, des états spécifiques ou des indicateurs réglementaires propres complètent ou remplacent certains postes standards.
FAQ
Peut-on lire les trois états financiers dans n’importe quel ordre ?
Non.
Commencer par le compte de résultat permet de cadrer la performance avant d’examiner la structure au bilan, puis de vérifier la conversion en cash dans le tableau des flux.
Inverser cet ordre rend les chiffres plus difficiles à relier entre eux.
Pourquoi une entreprise bénéficiaire peut-elle avoir des flux opérationnels faibles ?
Le résultat net inclut des charges non décaissées comme les amortissements, et ne tient pas compte des décalages de paiement.
Une hausse des créances clients ou des stocks consomme du cash sans réduire le bénéfice. Le tableau des flux opérationnels corrige ces écarts.
La valeur comptable des actifs au bilan correspond-elle à leur valeur de marché ?
Non. Les immobilisations sont inscrites à leur coût historique diminué des amortissements, et le goodwill reflète une prime d’acquisition passée.
La valeur de marché peut s’en écarter significativement, notamment pour les actifs réévalués ou les foncières.
Comment savoir si une comparaison sur deux exercices est fiable ?
Vérifiez que le périmètre de consolidation, le référentiel comptable et les unités sont restés identiques.
Une colonne N-1 mentionnée comme retraitée signale un changement de méthode à lire en note avant toute comparaison chiffrée.
Toute affirmation normative ou relative à un référentiel doit être vérifiée dans les textes applicables à l’entreprise étudiée, notamment via les recueils publiés par l’Autorité des normes comptables (ANC).