Un ETF capitalisant réintègre ses revenus dans la valeur de la part, sans les verser au porteur. Un ETF distribuant met ces revenus à disposition des porteurs selon une fréquence prévue par le fonds.
La différence est simple sur le principe, mais elle ne pèse pas de la même façon selon l’enveloppe détenue, le besoin de liquidités et l’horizon de placement.
En résumé
- La comparaison entre ETF capitalisant et ETF distribuant est surtout utile en compte-titres ordinaire, où une distribution constitue un revenu mis à disposition du porteur au sens fiscal. Dans un PEA ou en assurance-vie, d’autres critères comme les frais, la réplication ou la lisibilité du suivi pèsent souvent davantage.
- Le nom commercial d’un ETF ne suffit pas à confirmer sa politique de distribution. L’AMF recommande de lire en priorité le DIC, puis le prospectus, pour vérifier la politique de gestion et les modalités d’affectation des revenus AMF, ce qu’il faut savoir sur les ETF avant d’investir.
- Comparer deux ETF uniquement sur la valeur de part ou sur le rendement affiché peut conduire à une mauvaise lecture si les dividendes versés ne sont pas intégrés et si les variantes d’indice diffèrent.
- Au-delà de la politique de distribution, les frais courants, la méthode de réplication, la tracking difference et l’encours du fonds restent des critères importants pour comparer deux ETF proches.
- Le traitement fiscal des distributions dépend de votre situation et de l’enveloppe de détention. Aucune règle générale ne remplace une vérification individuelle.
Vérifier si la comparaison est utile dans votre cas
Avant de comparer un ETF capitalisant et un ETF distribuant, posez une question simple : cette différence change-t-elle vraiment votre décision ?
Dans la pratique, trois paramètres suffisent souvent à le savoir : l’enveloppe utilisée, le besoin de revenus et l’horizon de placement.
L’enveloppe change la portée de la question
En compte-titres ordinaire, chaque distribution entre dans la logique des revenus mis à disposition du porteur.
En PEA ou en assurance-vie, la mécanique est différente et la distinction entre capitalisation et distribution a souvent moins d’effet direct sur la fiscalité que sur la manière dont vous suivez votre placement.
Si vous détenez vos ETF hors compte-titres, il faut donc regarder d’abord les frais, la liquidité et le suivi de l’indice.
Besoin de revenus ou besoin de croissance ?
La comparaison devient utile si vous cherchez des flux réguliers, par exemple pour compléter des revenus sans vendre de parts.
Elle l’est moins si votre objectif est la croissance du capital sans retrait prévu : dans ce cas, un ETF capitalisant réintègre automatiquement les revenus dans la part, ce qui simplifie la gestion.
Deux cas suffisent à montrer la différence :
- Accumulation long terme : un épargnant qui investit sur 15 ans sans besoin de retrait intermédiaire n’a pas besoin d’arbitrer autour des versements. La capitalisation évite de gérer des flux séparés.
- Recherche de flux : un investisseur qui veut percevoir des revenus réguliers doit vérifier la fréquence de distribution et ne pas se fier au seul nom du fonds.
Poser les quatre questions avant d’aller plus loin
Ces quatre points permettent de cadrer rapidement la pertinence de la comparaison :
- Quelle enveloppe détenez-vous, compte-titres, PEA ou assurance-vie ?
- Avez-vous besoin de revenus réguliers ou cherchez-vous surtout à faire croître le capital ?
- Quel est votre horizon de placement, court, moyen ou long terme ?
- Préférez-vous gérer un réinvestissement manuel des dividendes ou un suivi automatique ?
Si vos réponses pointent vers un besoin de revenus en compte-titres, la comparaison devient vraiment utile.
Dans les autres cas, elle reste intéressante, mais elle passe souvent après les critères de coût et de suivi de l’indice.
Identifier la politique de distribution dans les documents du fonds
Le nom commercial d’un ETF ne suffit pas à confirmer sa politique de distribution. Un fonds peut contenir les mots « dividende » ou « revenu » sans être distribuant, et l’inverse existe aussi.
Pour lever l’ambiguïté, consultez d’abord le DIC, puis le prospectus.
Lire le DIC en premier
Le DIC est le document synthétique remis avant la souscription.
L’AMF rappelle qu’il présente les informations essentielles du produit, notamment le risque et les frais, et qu’il doit être lu en priorité AMF, comprendre le document d’informations clés.
Cherchez la rubrique consacrée au traitement des revenus : elle indique si la part est capitalisante ou distribuante.
La définition fiscale des revenus distribués aide à comprendre ce point : le BOFiP précise que les distributions s’entendent des bénéfices ne restant pas investis dans l’entreprise, ainsi que des sommes ou valeurs non prélevées sur les bénéfices et mises à la disposition des associés, actionnaires ou porteurs de parts BOFiP, définition des revenus distribués.
Compléter avec le prospectus
Le prospectus précise souvent des éléments que le DIC résume seulement :
- La fréquence de distribution : mensuelle, trimestrielle, annuelle ou selon les modalités prévues par le fonds.
- La classe de parts : un même ETF peut exister en version capitalisante et en version distribuante, avec des codes ISIN distincts.
Exemple concret : deux ETF répliquant le même indice d’actions européennes peuvent avoir la même stratégie d’investissement, mais des classes de parts différentes.
L’un peut être marqué « Acc », l’autre « Dist ».
Les comparer uniquement sur la valeur de part ou le rendement affiché conduit alors à une mauvaise lecture, car le premier réintègre les revenus dans la part tandis que le second les verse selon sa politique de distribution.
Ce qu’il faut noter avant de passer à la comparaison
- Politique : capitalisation ou distribution ?
- Fréquence de versement si le fonds distribue.
- Code ISIN exact de la classe de parts consultée.
Comparer les effets pratiques sur revenus, valeur de part et lecture du rendement
Une fois la politique de distribution identifiée, il reste à comprendre ce que chaque type d’ETF produit concrètement.
La question n’est pas seulement de savoir si vous recevez un flux, mais aussi de comprendre comment ce flux se traduit dans la valeur de la part et dans la lecture de la performance.
Ce que la distribution fait à la valeur de part
Quand un ETF distribuant verse un revenu, la valeur de part baisse mécaniquement du montant distribué au moment du détachement. Le porteur reçoit un flux, mais la part vaut moins.
Avec un ETF capitalisant, ce même revenu est réintégré dans la valeur de part : aucun flux n’est versé, mais la part reflète davantage les revenus accumulés.
Exemple concret : deux ETF suivent le même indice d’actions européennes. L’un distribue 2 % de revenus annuels, l’autre les capitalise.
Après un an, la comparaison des seules valeurs de part peut être trompeuse, car elle ne dit rien du flux perçu d’un côté ni du réinvestissement de l’autre.
Distinguer rendement affiché et performance totale
Le rendement affiché sur une fiche produit peut correspondre à la seule variation de la valeur de part, sans intégrer les distributions.
La performance totale, elle, additionne variation de part et revenus distribués ou réinvestis. Pour un ETF distribuant, ignorer les dividendes versés revient donc à sous-estimer la performance réelle.
| Indicateur | ETF capitalisant | ETF distribuant |
|---|---|---|
| Flux perçus | Aucun, les revenus restent dans le fonds | Dividendes ou coupons versés selon la fréquence prévue |
| Valeur de part après distribution | Intègre les revenus réinvestis | Baisse au détachement du revenu |
| Rendement affiché | Peut refléter plus directement la performance cumulée | Peut exclure les distributions versées |
| Performance totale | À lire sur l’évolution de la part | À reconstituer avec la part et les revenus perçus |
Point de vigilance avant toute comparaison
Pour comparer deux ETF proches, vérifiez que le rendement consulté repose bien sur la même variante d’indice.
Un indice de type total return ou net return intègre les dividendes réinvestis, alors qu’un indice de type price return ne les intègre pas.
Comparer deux ETF adossés à des variantes différentes revient à comparer des grandeurs différentes.
Comparer deux ETF proches avec une checklist simple
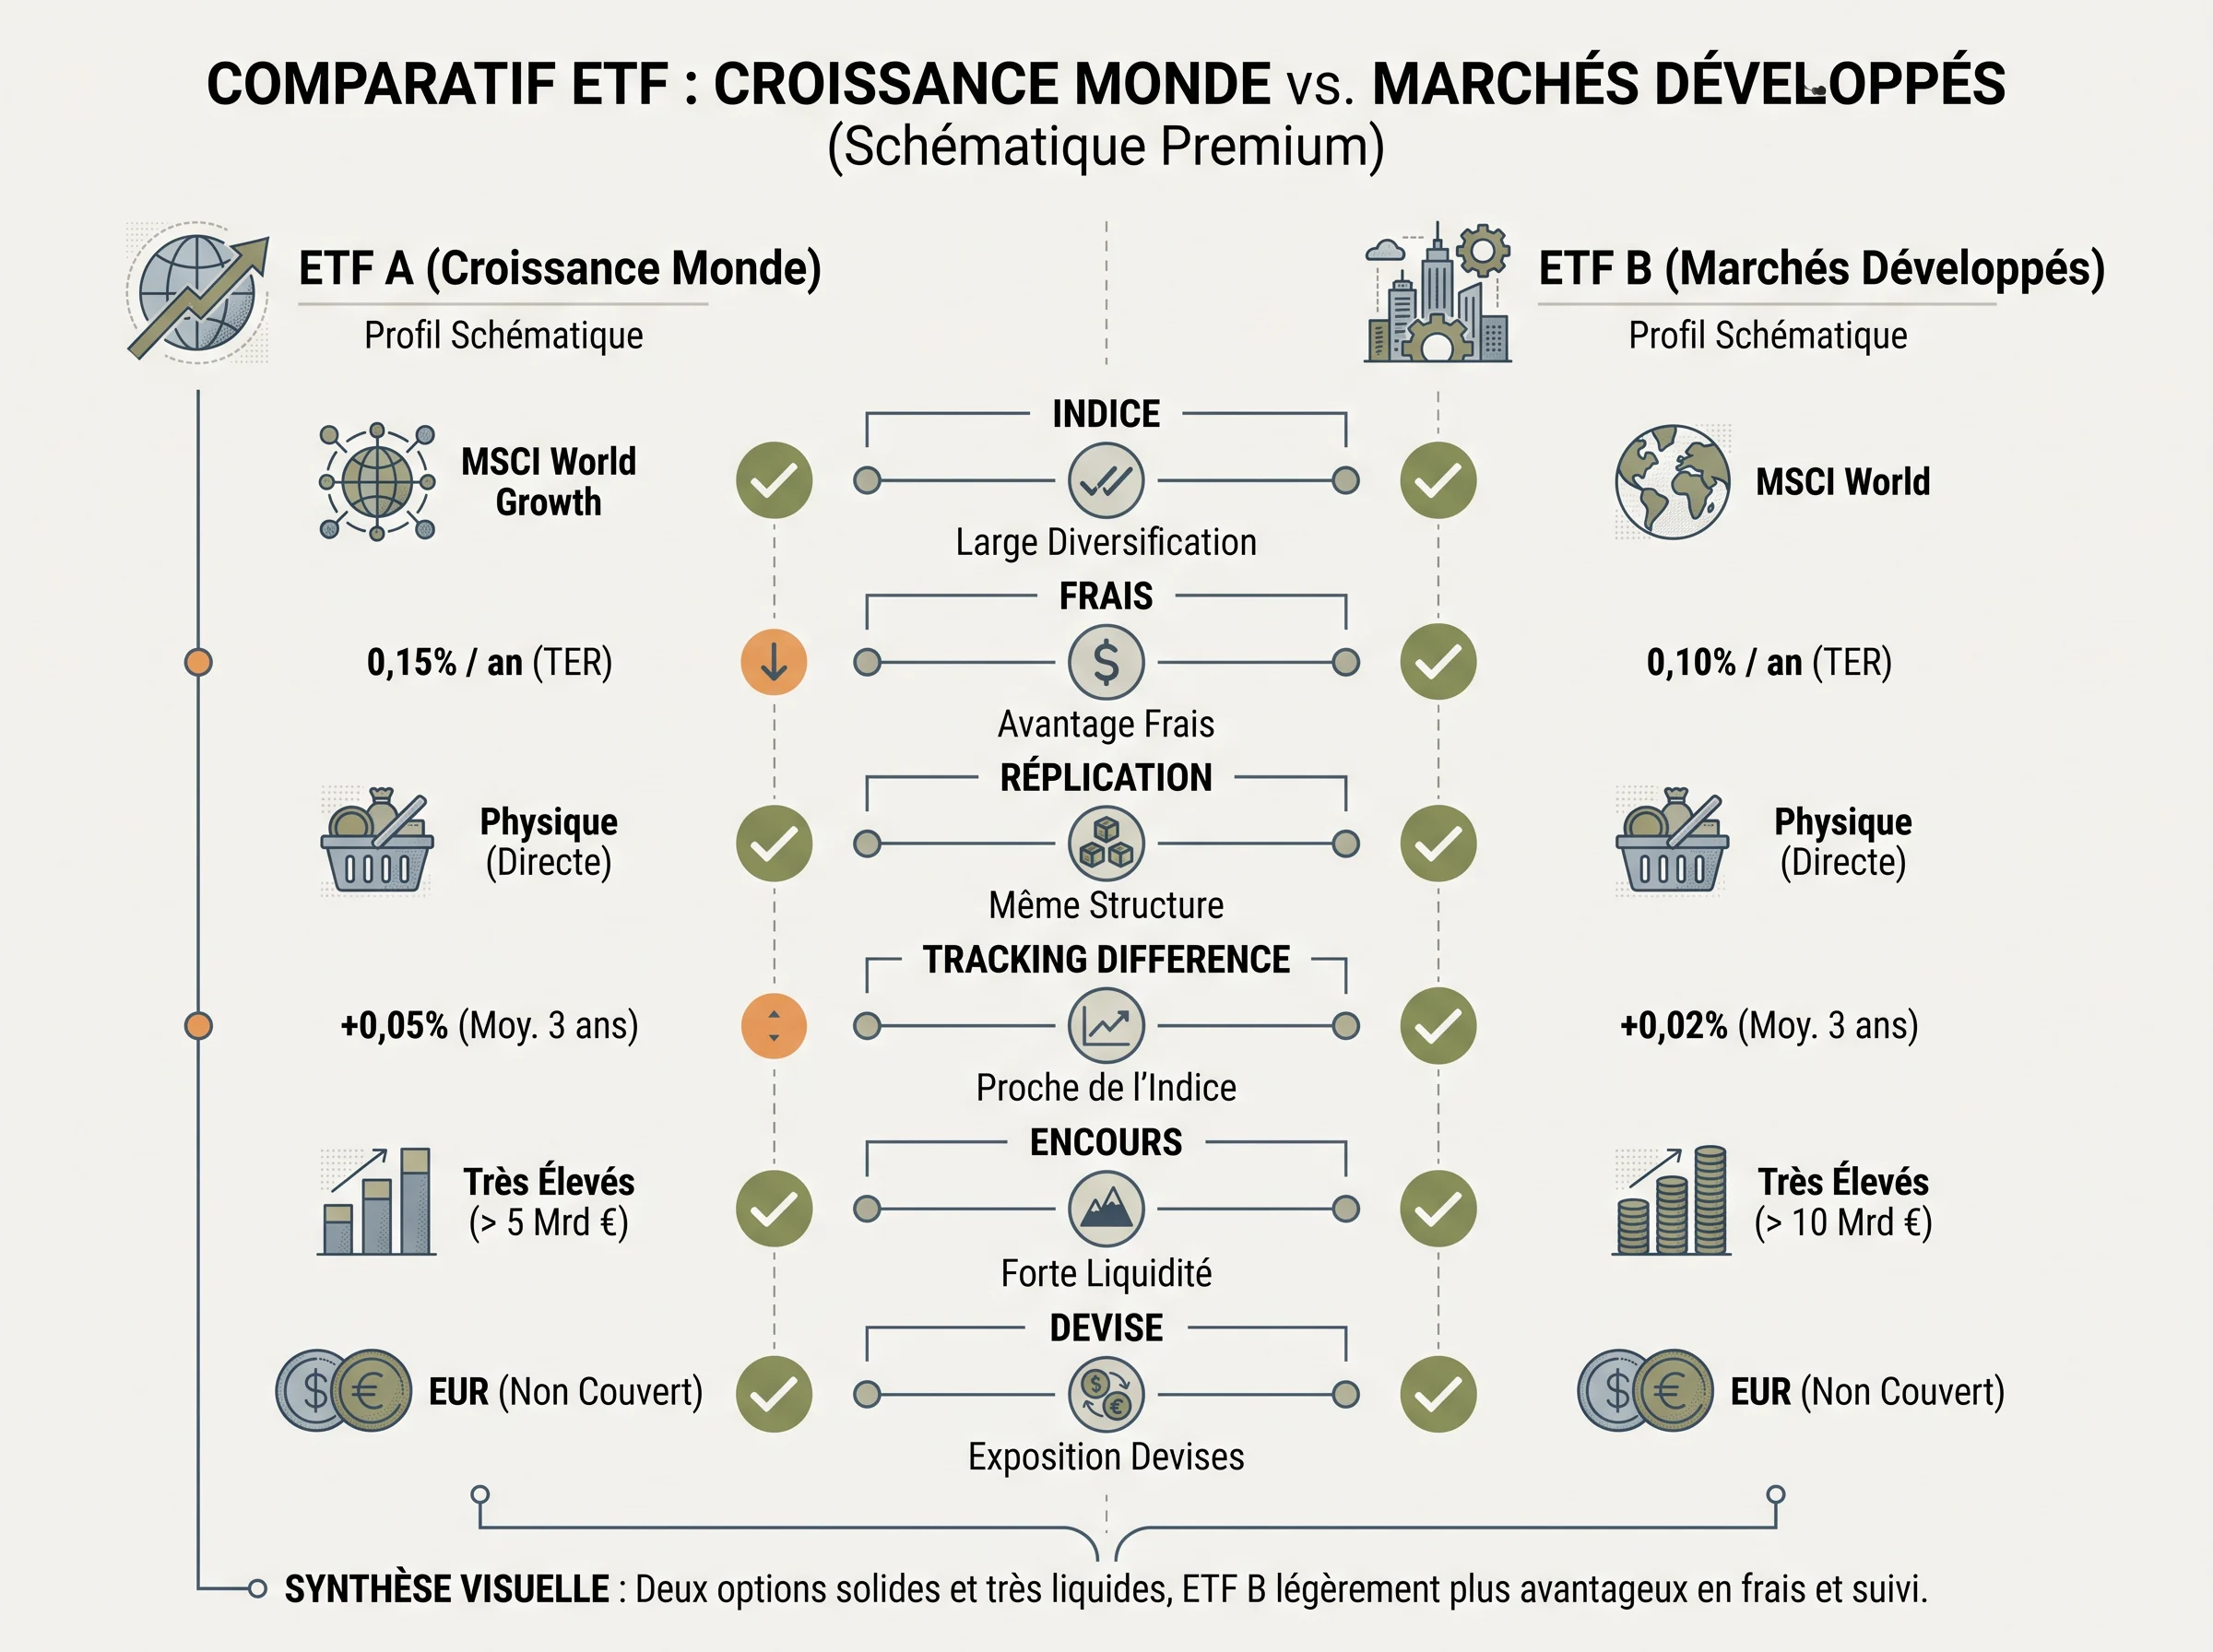
Deux ETF sur le même univers peuvent produire des résultats différents selon leurs frais, leur méthode de réplication ou leur devise de cotation.
La politique de distribution n’est donc qu’un critère parmi d’autres. Pour aller plus loin sur la comparaison d’ETF dans le cadre du PEA, vous pouvez consulter notre guide sur les critères essentiels pour comparer les ETF PEA.
1. Vérifier que les deux ETF suivent le même indice
Un ETF sur le MSCI World et un autre sur le MSCI World Net Return ne suivent pas la même grandeur.
Avant toute comparaison, confirmez que l’indice de référence est identique, y compris sa variante. Sans cela, la comparaison n’est pas fiable.
2. Comparer les frais courants
Le ratio de frais courants, ou TER, réduit mécaniquement la performance nette. Un écart faible peut sembler marginal à court terme, mais il compte sur la durée. Notez le TER de chaque ETF et comparez l’écart.
3. Contrôler la méthode de réplication
Un ETF peut répliquer son indice par réplication physique ou par réplication synthétique via un contrat d’échange, ou swap.
Cette méthode influe sur le risque de contrepartie et, dans certains cas, sur l’éligibilité au PEA. Vérifiez-la dans le DIC.
4. Regarder la tracking difference
La tracking difference mesure l’écart entre la performance réelle du fonds et celle de son indice sur une période donnée.
Elle est plus parlante que le TER seul, car elle intègre aussi certains coûts de réplication et effets de gestion. Consultez le rapport annuel ou les outils de comparaison du fonds pour la trouver.
5. Vérifier l’encours et la devise de cotation
Un encours faible peut signaler une liquidité moins confortable ou un risque de fermeture plus élevé.
La devise de cotation ne modifie pas à elle seule le risque de change sous-jacent, mais elle peut influencer la lisibilité du prix affiché. Vérifiez ces deux points dans le DIC ou sur la fiche produit du fonds.
Tableau de comparaison rapide
| Critère | Où le trouver | Ce qu’il faut vérifier |
|---|---|---|
| Indice suivi | DIC, nom officiel du fonds | Même indice et même variante |
| Frais courants (TER) | DIC | Écart entre les deux ETF |
| Méthode de réplication | DIC, prospectus | Physique ou synthétique |
| Tracking difference | Rapport annuel, outils de comparaison | Écart réel par rapport à l’indice |
| Encours | DIC, fiche bourse | Seuil de liquidité et de viabilité |
| Devise de cotation | DIC, fiche bourse | Lisibilité du prix, pas du risque de change sous-jacent |
Relier le choix à l’enveloppe et aux points de vigilance avant décision
L’enveloppe dans laquelle vous détenez un ETF change la portée pratique de la distinction entre capitalisation et distribution. Voici les vérifications à conduire selon le cadre de détention.
Compte-titres ordinaire
Chaque distribution perçue entre dans la logique des revenus mis à disposition du porteur.
Le BOFiP rappelle cette définition officielle, ce qui explique pourquoi le sujet fiscal mérite une attention particulière en compte-titres BOFiP, définition des revenus distribués.
Le régime applicable dépend ensuite de votre situation personnelle, donc il faut le vérifier au cas par cas.
PEA
Vérifiez d’abord l’éligibilité de l’ETF au PEA.
Dans cette enveloppe, les distributions restent à l’intérieur du plan si elles sont réinvesties selon les règles du support, ce qui réduit l’effet immédiat de la distinction capitalisant/distribuant sur la fiscalité. L’éligibilité figure dans le DIC ou le prospectus.
Assurance-vie
La gestion des revenus dépend souvent du contrat et non seulement de l’ETF.
Vérifiez donc comment l’assureur traite les distributions dans l’unité de compte, car le comportement du fonds à l’intérieur du contrat peut différer de celui observé hors assurance-vie.
Erreurs fréquentes à corriger avant de décider
- Comparer la valeur de part d’un ETF distribuant et d’un ETF capitalisant sans intégrer les distributions.
- Supposer qu’un ETF capitalisant est toujours fiscalement plus intéressant sans vérifier l’enveloppe.
- Confondre la fréquence de distribution mentionnée dans le nom commercial avec celle du DIC.
- Négliger la tracking difference au profit du seul TER.
Checklist finale avant toute décision
| Point à vérifier | Où le trouver |
|---|---|
| Politique de distribution | DIC, rubrique « traitement des revenus » |
| Fréquence de versement | Prospectus |
| Code ISIN exact de la classe consultée | DIC, fiche produit |
| Éligibilité au PEA | DIC, prospectus |
| Indice suivi et variante | DIC, prospectus |
| TER et tracking difference | DIC, rapport annuel |
| Encours et devise de cotation | Fiche produit de la bourse |
| Traitement fiscal dans votre enveloppe | À vérifier selon votre situation |
FAQ
Un ETF capitalisant verse-t-il des dividendes ?
Non. Un ETF capitalisant réintègre les revenus dans la valeur de la part et ne verse pas de flux direct au porteur. La part reflète donc les revenus réinvestis, mais sans distribution visible sur le compte de l’investisseur.
Peut-on comparer deux ETF uniquement sur le rendement affiché ?
Non. Le rendement affiché peut correspondre à la seule variation de la valeur de part, sans intégrer les distributions.
Pour un ETF distribuant, il faut reconstituer la performance totale avec la part et les revenus perçus. Il faut aussi vérifier que les deux ETF suivent la même variante d’indice.
Qu’est-ce qu’une distribution au sens fiscal, et pourquoi cela importe selon l’enveloppe ?
Le BOFiP définit les distributions comme des sommes ou valeurs mises à la disposition des porteurs de parts, au sens fiscal source : BOFiP.
En compte-titres ordinaire, cela justifie une vigilance particulière. En PEA ou en assurance-vie, le traitement peut être différent, donc il faut vérifier le cadre exact de détention avant d’en tirer une conclusion fiscale.
Deux ETF sur le même indice peuvent-ils se comporter différemment ?
Oui, pour plusieurs raisons indépendantes de la politique de distribution : frais courants différents, méthode de réplication, tracking difference propre à chaque fonds, encours ou devise de cotation distincts.
Même à politique de distribution identique, ces écarts peuvent produire des résultats différents sur la durée.
Avant toute décision, la lecture du DIC et du prospectus reste le point de départ le plus fiable : ces documents précisent la politique de distribution, la classe de parts, les frais et les conditions d’éligibilité, sans laisser de place aux interprétations issues du seul nom commercial du fonds.