Pour les revenus de placements financiers, deux régimes d’imposition coexistent en France : le prélèvement forfaitaire unique (PFU), souvent appelé flat tax, et l’option globale au barème progressif de l’impôt sur le revenu.
Le PFU combine 12,8 % d’impôt sur le revenu et des prélèvements sociaux, tandis que l’option au barème suit la logique du foyer fiscal.
La comparaison utile ne se fait donc pas sur le seul taux affiché, mais sur le coût total, les revenus concernés et l’assiette retenue.
Je vous propose aujourd’hui une méthode simple en six étapes pour faire le point sans confondre acompte, taux provisoire et impôt final.
En résumé
La comparaison porte sur le coût total, c’est-à-dire impôt sur le revenu plus prélèvements sociaux, et non sur le seul taux aff
L’option au barème est globale : elle s’applique à l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières du foyer, sans panachage entre catégories.
Le taux de prélèvement à la source est calculé par l’administration fiscale pour chaque foyer fiscal selon les règles du barème progressif, ce qui en fait un indicateur provisoire, pas le coût final. BOFiP
L’abattement de 40 % sur les dividendes n’est accessible qu’au barème progressif, et il réduit seulement l’assiette de l’impôt sur le revenu, pas celle des prélèvements sociaux. BOFiP
Plusieurs cas courants, comme l’assurance-vie, le PEA, les non-résidents ou certains dirigeants, nécessitent une vérification séparée avant de retenir un résultat.
Identifier les revenus de placements réellement à comparer
Avant toute simulation, il faut isoler les flux qui relèvent bien de la comparaison entre PFU et barème.
Tous les revenus de placements n’entrent pas dans ce cadre, et certains suivent des règles propres qui doivent être traitées à part.
Les revenus qui entrent dans la comparaison
Trois catégories sont directement concernées :
Les intérêts : produits d’un compte à terme, d’une obligation ou d’un prêt entre particuliers. Les livrets réglementés comme le Livret A ou le LDDS sont exonérés et sortent du champ de comparaison.
Les dividendes : sommes versées par des sociétés dont vous détenez des parts ou des actions, le plus souvent via un compte-titres ordinaire.
Les plus-values mobilières : gains réalisés lors de la cession de valeurs mobilières, par exemple des actions, obligations ou parts de fonds, sur un compte-titres ordinaire.
Ces revenus peuvent, selon votre situation, relever du PFU par défaut ou faire l’objet d’une option globale au barème progressif. C’est sur ces flux qu’il faut bâtir la simulation.
Les enveloppes à traiter séparément
Le cadre fiscal change selon l’enveloppe qui porte le placement. Un même flux n’a pas le même traitement selon qu’il provient d’un compte-titres ordinaire, d’un PEA ou d’une assurance-vie.
PEA : après cinq ans de détention, les gains sont exonérés d’impôt sur le revenu et seuls les prélèvements sociaux restent dus ; la comparaison PFU/barème ne s’applique donc pas dans les mêmes conditions. impots.gouv.fr
Assurance-vie : la fiscalité dépend de la durée du contrat, de la date des versements et du montant des encours ; il faut vérifier le régime du contrat avant toute comparaison.
Plans retraite (PER) : les sorties en capital ou en rente suivent un régime propre, distinct du PFU standard.
À vérifier : si vous détenez un contrat d’assurance-vie ancien, un PEA de moins de cinq ans ou un autre support à fiscalité spécifique, les règles applicables peuvent différer de celles décrites ici.
Vérifier les revenus à l’échelle du foyer fiscal
L’option au barème est globale. Si vous l’exercez, elle s’applique à l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières du foyer fiscal, pas seulement à une partie.
Il faut donc recenser tous les flux concernés pour tous les membres du foyer avant de simuler, y compris les revenus perçus par un conjoint ou un enfant rattaché. BOFiP
Si un foyer perçoit à la fois des dividendes et des intérêts, l’option au barème s’appliquera aux deux catégories simultanément. Il n’est pas possible de retenir le barème pour les dividendes et le PFU pour les intérêts.
Réunir les documents et les cases utiles avant toute simulation
Avant de lancer une simulation, il faut réunir trois supports : l’avis d’imposition de l’année concernée, l’imprimé fiscal unique (IFU) de chaque établissement financier et la déclaration de revenus préremplie ou déjà remplie.
Une donnée manquante suffit à fausser la comparaison entre PFU et barème.
L’avis d’imposition : ce qu’il faut y relever
L’avis d’imposition indique le revenu fiscal de référence du foyer fiscal. Cette donnée aide à situer la tranche marginale d’imposition si vous optez pour le barème.
Notez aussi le montant total d’impôt déjà calculé et, le cas échéant, les acomptes prélevés à la source sur vos revenus de placements.
Ces acomptes s’imputent sur l’impôt final dû et ne doivent pas être comptés deux fois dans la simulation.
L’imprimé fiscal unique : lire les montants par catégorie
L’IFU récapitule, pour chaque compte ou contrat, les revenus versés et les prélèvements déjà opérés. Il distingue les intérêts, les dividendes et les plus-values mobilières.
Pour les dividendes, il indique le montant brut avant abattement, ce qui est indispensable puisque l’abattement de 40 % n’est accessible qu’en cas d’option au barème.
Si vous détenez plusieurs comptes-titres ou plusieurs contrats auprès d’établissements différents, récupérez un IFU par établissement et additionnez les montants par catégorie avant toute simulation.
Exemple concret : un foyer reçoit un IFU d’un courtier mentionnant 1 200 euros de dividendes bruts et un second IFU d’une banque mentionnant 400 euros d’intérêts.
La simulation doit intégrer les deux montants ; oublier l’un d’eux sous-estime le revenu imposable et biaise le résultat.
Les cases déclaratives à repérer
Sur la déclaration de revenus, les revenus de capitaux mobiliers et les plus-values mobilières sont ventilés dans des cases spécifiques.
Repérez les cases liées aux produits de placement soumis au PFU, celles qui permettent d’exercer l’option globale au barème et celles qui concernent les moins-values reportables des années antérieures.
Ces moins-values peuvent s’imputer sur les plus-values de l’année et réduire l’assiette imposable ; leur montant figure sur l’avis d’imposition ou sur la déclaration de l’année précédente.
Vérifier l’année fiscale concernée
Les règles fiscales, les taux de prélèvements sociaux et les seuils de tranches peuvent évoluer d’une année à l’autre.
Avant de simuler, confirmez que les paramètres utilisés correspondent bien à l’année fiscale de vos revenus.
En cas de doute, consultez le simulateur disponible sur le site officiel de la DGFiP, qui intègre les règles de l’année en cours.
À vérifier avant de simuler
Avez-vous un IFU pour chaque établissement détenteur de comptes-titres ordinaires ?
Le montant des acomptes prélevés figure-t-il bien séparément dans vos documents ?
Avez-vous relevé les moins-values reportables des années précédentes ?
Les documents concernent-ils bien la même année fiscale ?
Séparer l’impôt sur le revenu, les prélèvements sociaux et l’assiette imposable
Avant de comparer les deux options, il faut décomposer ce que chacune fait peser sur vos revenus.
Confondre le taux affiché avec le coût total est l’erreur la plus fréquente : PFU et barème ne jouent pas sur les mêmes composantes de la même façon.
Deux composantes distinctes, pas une seule
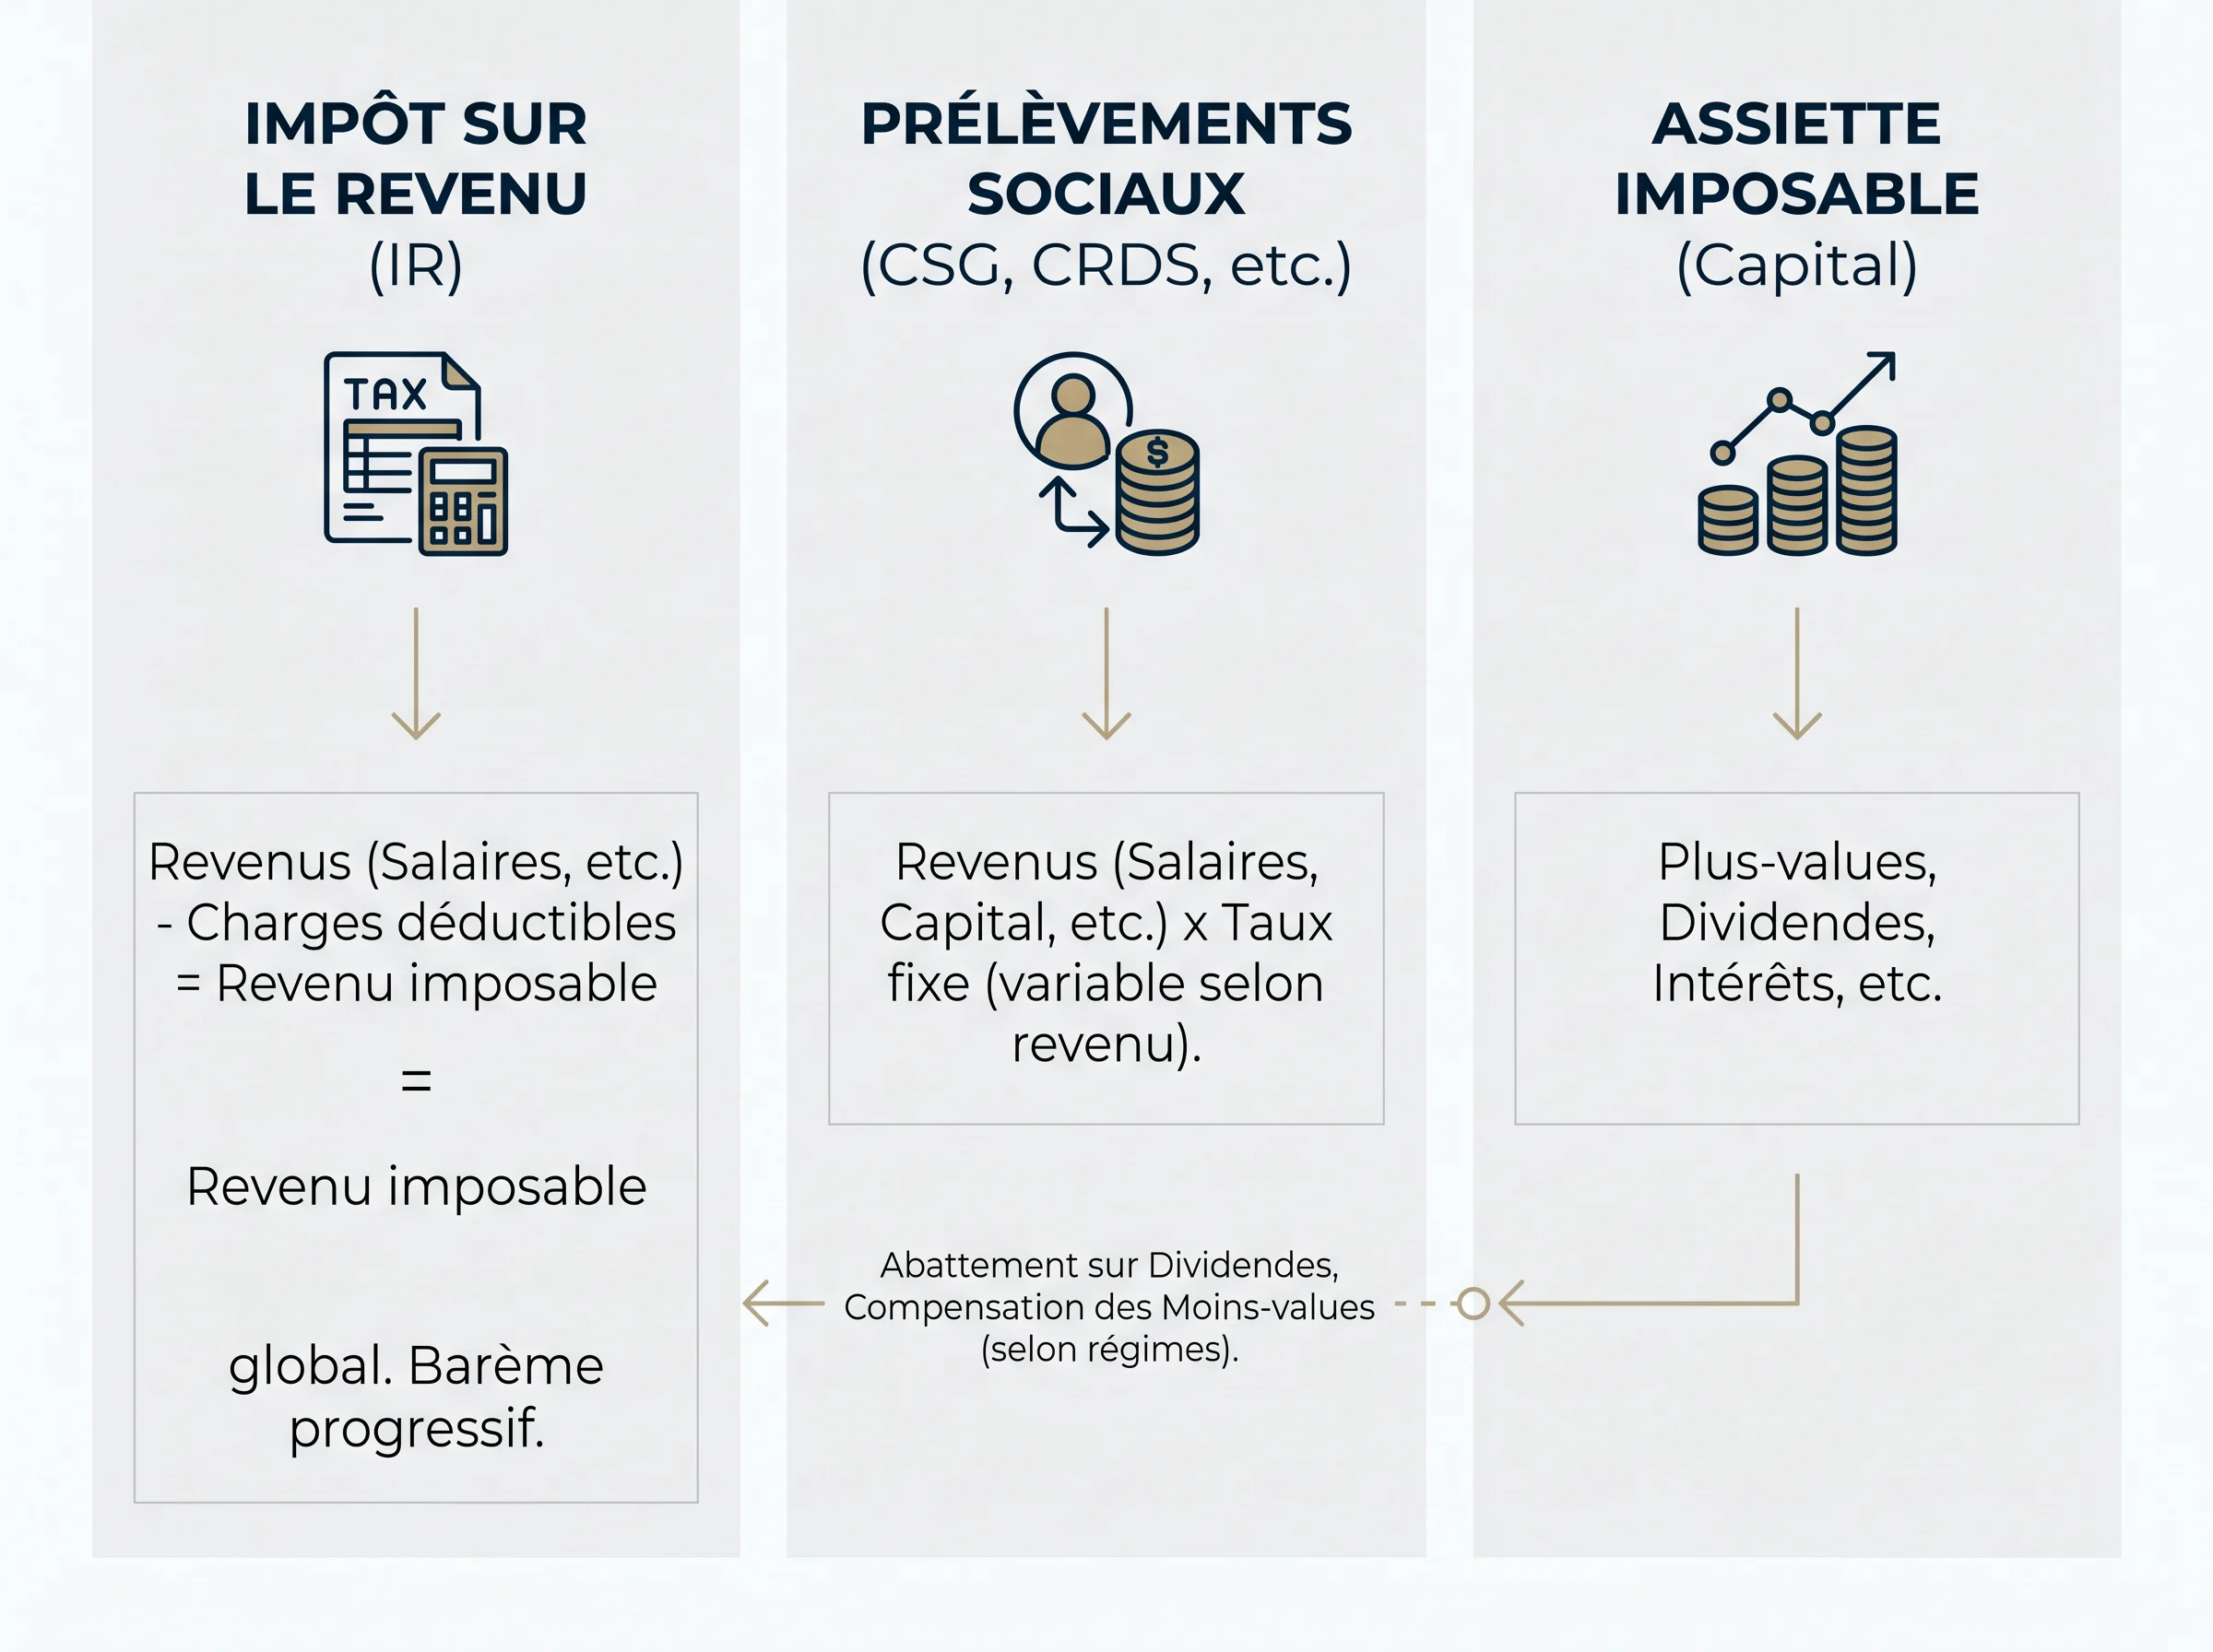
Quel que soit le régime retenu, la fiscalité des revenus de placements se décompose toujours en deux blocs indépendants :
L’impôt sur le revenu : c’est la part qui change selon l’option retenue. Sous le PFU, un taux forfaitaire fixe s’applique. Sous le barème progressif, c’est la tranche marginale d’imposition du foyer fiscal qui détermine le taux effectif.
Les prélèvements sociaux : leur taux est identique sous les deux régimes pour la grande majorité des revenus de placements concernés, notamment les intérêts, les dividendes et les plus-values sur compte-titres ordinaire. Ils s’appliquent sur l’assiette imposable, mais leur montant ne change pas selon l’option retenue pour l’impôt sur le revenu.
Comparer uniquement le taux d’IR revient à ignorer une partie du coût total. La comparaison utile porte sur la somme impôt sur le revenu plus prélèvements sociaux, calculée sur la bonne assiette.
L’assiette imposable : ce sur quoi les taux s’appliquent
L’assiette imposable n’est pas toujours égale au montant brut perçu. Deux mécanismes peuvent la modifier selon le régime :
Abattement de 40 % sur les dividendes : accessible uniquement en cas d’option globale au barème progressif, il réduit la base soumise à l’impôt sur le revenu, mais pas celle des prélèvements sociaux. Sous le PFU, aucun abattement ne s’applique. impots.gouv.fr
Compensation des moins-values : les moins-values de l’année et les moins-values reportables des années antérieures viennent réduire l’assiette des plus-values imposables. Cette compensation s’applique avant le calcul de l’impôt, quel que soit le régime retenu.
Exemple : un foyer perçoit 1 000 euros de dividendes bruts. Sous le PFU, l’impôt est calculé sur 1 000 euros. Sous le barème, l’impôt est calculé sur 600 euros après abattement de 40 %, mais les prélèvements sociaux restent calculés sur 1 000 euros dans les deux cas. La comparaison doit donc intégrer deux bases différentes pour être juste.
Relier TMI et revenu imposable
En cas d’option au barème, les revenus de placements s’ajoutent au revenu imposable global du foyer. C’est ce total qui détermine la tranche marginale d’imposition applicable.
Un foyer dont la TMI est faible sans les revenus de placements peut se retrouver dans une tranche supérieure une fois ces revenus intégrés.
Le revenu fiscal de référence figurant sur l’avis d’imposition permet d’estimer ce positionnement avant simulation.
À vérifier avant de comparer les totaux
Le taux des prélèvements sociaux applicable à l’année fiscale concernée
L’assiette exacte pour l’impôt sur le revenu et pour les prélèvements sociaux, qui peut différer sur les dividendes.
Le montant des moins-values reportables à imputer avant tout calcul.
La TMI du foyer avec et sans les revenus de placements intégrés.
Tester les deux options dans un cadre officiel
Avant de comparer PFU et barème progressif, il faut produire deux résultats calculés dans les mêmes conditions, avec les mêmes hypothèses, sur la même année fiscale.
Le simulateur officiel de la DGFiP reste l’outil le plus sûr pour éviter les extrapolations.
Utiliser le simulateur de la DGFiP
Le simulateur de déclaration en ligne disponible sur impots.gouv.fr permet de tester les deux régimes dans un cadre officiel.
Il applique les taux, seuils et règles de l’année fiscale concernée, et tient compte de la situation du foyer fiscal, du quotient familial, des revenus globaux et des charges déductibles.
Pour obtenir deux résultats comparables, la méthode est simple : effectuer une première simulation sans cocher l’option globale au barème, relever l’impôt calculé, puis refaire exactement la même simulation en cochant l’option, sans modifier aucun autre paramètre.
La différence entre les deux totaux constitue la base de comparaison.
Conserver les mêmes hypothèses d’une simulation à l’autre
Le résultat n’est exploitable que si les deux simulations reposent sur des données identiques : mêmes montants de revenus de placements, même situation de foyer, mêmes moins-values reportables imputées.
Modifier un paramètre entre les deux passages fausse la comparaison.
Si le foyer perçoit 1 500 euros de dividendes et 600 euros d’intérêts, ces deux montants doivent figurer dans les deux simulations.
L’option au barème s’appliquant globalement, il n’est pas possible de tester le barème sur les dividendes seuls tout en conservant le PFU sur les intérêts.
Ne pas confondre acompte prélevé et impôt final
Le prélèvement à la source ou l’acompte perçu en cours d’année par l’établissement payeur ne reflète pas le coût final de l’option retenue.
Le BOFiP précise que le taux de prélèvement est calculé pour chaque foyer fiscal par l’administration, à partir de l’impôt résultant des règles du barème progressif, ce qui en fait un taux provisoire.
BOFiP Seul le résultat du simulateur, après saisie complète des données, permet de comparer les deux régimes.
Vérifier que les règles utilisées sont à jour
Les taux de prélèvements sociaux, les seuils du barème et les règles d’option peuvent évoluer d’une année fiscale à l’autre.
Avant de valider une comparaison, confirmez que le simulateur utilisé correspond bien à l’année des revenus déclarés. En cas de doute sur une règle spécifique, la source de référence reste impots.gouv.fr ou le BOFiP.
À vérifier avant de valider votre simulation
Les deux simulations portent sur la même année fiscale et les mêmes montants.
L’acompte ou prélèvement à la source a bien été saisi séparément, sans être confondu avec l’impôt final.
Les moins-values reportables ont été saisies de façon identique dans les deux scénarios.
Le simulateur utilisé est celui de la DGFiP, à jour pour l’année concernée.
Comparer le coût total et les variables qui font changer le résultat
Une fois les deux simulations réalisées, la comparaison utile porte sur le coût total, c’est-à-dire la somme de l’impôt sur le revenu et des prélèvements sociaux, et non sur le seul taux affiché.
Plusieurs variables propres au foyer fiscal peuvent faire basculer le résultat dans un sens ou dans l’autre.
Mettre les deux totaux côte à côte
Le simulateur produit un montant d’impôt global pour chaque option. L’écart entre les deux totaux constitue la différence nette à analyser.
Puisque les prélèvements sociaux sont identiques sous les deux régimes pour les revenus d’un compte-titres ordinaire, l’écart provient principalement de la part IR.
Exemple : un foyer obtient un total impôt sur le revenu plus prélèvements sociaux de 450 euros sous PFU et de 380 euros avec l’option au barème. L’écart de 70 euros vient de la différence de traitement de l’impôt sur le revenu.
Les variables qui expliquent l’écart
Quatre éléments influencent directement l’ampleur et le sens de cet écart :
La tranche marginale d’imposition du foyer : plus elle est élevée, plus le barème progressif tend à alourdir l’impôt sur les revenus de placements intégrés au revenu imposable global. À l’inverse, un foyer en tranche basse peut voir le barème produire un impôt inférieur au taux forfaitaire du PFU.
L’abattement de 40 % sur les dividendes : accessible uniquement au barème, il réduit l’assiette d’impôt des dividendes. Son effet dépend du montant de dividendes perçus et de la TMI.
Les moins-values reportables : elles réduisent l’assiette des plus-values imposables quel que soit le régime, mais leur impact sur l’écart final dépend du montant de plus-values à compenser.
Les autres revenus du foyer : l’option au barème intègre les revenus de placements au revenu imposable global. Si d’autres revenus, comme les salaires ou les revenus fonciers, positionnent déjà le foyer en tranche haute, l’ajout des revenus de placements peut faire monter la TMI effective.
Repérer la variable dominante dans votre situation
Pour identifier ce qui pèse le plus dans l’écart observé, modifiez une variable à la fois dans le simulateur et observez la variation du total.
Si l’écart disparaît en retirant les dividendes, c’est l’abattement de 40 % qui est déterminant. Si l’écart reste stable, c’est la TMI du foyer qui domine.
À vérifier selon votre situation
La TMI du foyer avec et sans revenus de placements intégrés au revenu imposable.
La proportion de dividendes dans le total des revenus de placements.
Le montant de moins-values reportables et leur incidence sur l’assiette des plus-values.
L’existence d’autres revenus susceptibles de modifier la tranche marginale effective.
Vérifier les cas particuliers avant de s’arrêter sur un résultat
La comparaison entre le PFU et l’option au barème progressif repose sur une logique standard qui convient à la plupart des situations impliquant un compte-titres ordinaire.
Plusieurs configurations courantes sortent de ce cadre et peuvent fausser le résultat si elles ne sont pas traitées séparément.
Assurance-vie : des règles propres à chaque contrat
La fiscalité de l’assurance-vie ne suit pas le même schéma que les revenus de capitaux mobiliers classiques.
Elle dépend de plusieurs paramètres cumulatifs : la durée du contrat, la date des versements, le montant total des encours détenus et la nature du rachat, partiel ou total.
Un rachat sur un contrat ancien n’est pas traité de la même façon qu’un rachat sur un contrat plus récent. Les versements effectués avant certaines dates de réforme peuvent aussi relever de règles antérieures au PFU.
La comparaison standard PFU/barème ne s’applique donc pas directement sans avoir identifié le régime applicable à chaque contrat.
À vérifier : consultez la fiche de votre contrat auprès de votre assureur et rapprochez-vous de la documentation officielle disponible sur impots.gouv.fr pour connaître le régime applicable à votre situation précise. Un professionnel qualifié peut être utile si vous détenez plusieurs contrats avec des dates d’ouverture différentes.
PEA : la comparaison PFU/barème ne s’applique pas dans les mêmes conditions
Les gains réalisés sur un plan d’épargne en actions ouvert depuis plus de cinq ans sont exonérés d’impôt sur le revenu.
Seuls les prélèvements sociaux restent dus. Dans ce cas, la question de l’option au barème ne se pose pas pour la part IR : il n’y a pas d’impôt sur le revenu à comparer. impots.gouv.fr
En revanche, un retrait effectué avant cinq ans entraîne une clôture du plan et une imposition selon des règles spécifiques, distinctes du régime standard du compte-titres ordinaire.
Ces règles méritent une vérification directe sur le BOFiP ou auprès de l’administration fiscale.
À vérifier : la date d’ouverture de votre PEA, le type de retrait envisagé et les règles en vigueur pour l’année fiscale concernée.
Non-résidents fiscaux : un régime à part
Les personnes dont le domicile fiscal n’est pas en France sont soumises à des règles de retenue à la source spécifiques sur les revenus de source française.
L’option au barème progressif n’est pas accessible dans les mêmes conditions pour les non-résidents, et les conventions fiscales internationales peuvent modifier le taux applicable selon le pays de résidence.
Si votre situation fiscale a changé en cours d’année, par exemple en cas de départ ou de retour en France, l’année de transition peut appliquer des règles mixtes particulièrement complexes à traiter sans accompagnement.
À vérifier : votre statut de résident fiscal au sens du droit français, la convention fiscale applicable entre la France et votre pays de résidence, et les modalités de déclaration des revenus de source française. La DGFiP publie des informations spécifiques aux non-résidents sur impots.gouv.fr.
Indépendants et dirigeants : attention aux interactions avec les autres revenus
Pour les travailleurs non salariés, les dirigeants de société ou les associés percevant des dividendes, la comparaison PFU/barème peut interagir avec d’autres mécanismes fiscaux ou sociaux.
Certains dividendes perçus par des dirigeants de sociétés soumises à l’impôt sur les sociétés peuvent, selon leur montant et leur nature, être partiellement soumis à des cotisations sociales plutôt qu’aux seuls prélèvements sociaux.
Ce point dépend du statut juridique et du régime social du dirigeant.
Un gérant majoritaire de SARL relevant du régime des travailleurs non salariés peut voir une partie de ses dividendes soumise à cotisations sociales au-delà d’un certain seuil.
Cette règle modifie le calcul du coût total et rend la comparaison PFU/barème insuffisante sans intégrer cette dimension.
À vérifier : votre statut social, la nature juridique des dividendes perçus et les règles de votre régime social. Ce point nécessite le plus souvent l’avis d’un expert-comptable ou d’un conseiller fiscal, car les règles varient selon la forme juridique de la société et le statut du dirigeant.
Quand faire appel à un professionnel qualifié
La simulation officielle via le service en ligne de la DGFiP reste le point de départ pour la grande majorité des situations. Certaines configurations dépassent cependant ce que la simulation seule peut résoudre :
Plusieurs enveloppes fiscales combinées, comme un compte-titres, une assurance-vie et un PEA, avec des règles différentes.
Des moins-values reportables sur plusieurs années dont l’imputation soulève des questions de chronologie.
Un changement de situation fiscale en cours d’année, comme un mariage, un divorce, un départ à l’étranger ou un décès dans le foyer.
Des revenus de placements susceptibles de faire franchir un seuil de tranche marginale d’imposition.
Un statut de dirigeant avec des dividendes potentiellement soumis à cotisations sociales.
Dans ces cas, un expert-comptable ou un conseiller fiscal peut analyser l’ensemble des paramètres propres au foyer et vérifier que la comparaison intègre bien toutes les interactions.
FAQ
Le taux prélevé à la source sur mes placements indique-t-il quelle option est la plus avantageuse ?
Non. Le taux de prélèvement à la source est calculé par l’administration fiscale selon les règles du barème progressif au niveau du foyer fiscal.
C’est une estimation provisoire, pas le coût final de l’option retenue. Seule une simulation complète dans le simulateur de la DGFiP, avec et sans option au barème, permet de comparer les deux régimes. BOFiP
L’abattement de 40 % sur les dividendes s’applique-t-il automatiquement ?
Non. Cet abattement n’est accessible qu’en cas d’option globale au barème progressif.
Il réduit l’assiette soumise à l’impôt sur le revenu, mais les prélèvements sociaux restent calculés sur le montant brut dans les deux cas.
Son intérêt dépend du montant de dividendes perçus et de la tranche marginale d’imposition du foyer. BOFiP
Peut-on choisir le barème pour certains revenus et la flat tax pour d’autres ?
Non. L’option au barème est globale : si elle est exercée, elle s’applique à l’ensemble des revenus de capitaux mobiliers et des plus-values mobilières du foyer fiscal, sans possibilité de sélectionner certaines catégories.
Il n’est pas possible de combiner les deux régimes selon le type de revenu ou le compte concerné. BOFiP
Dans quels cas la simulation standard ne suffit-elle pas ?
Plusieurs situations dépassent le cadre de la comparaison standard : assurance-vie avec des règles propres au contrat, PEA de moins de cinq ans, statut de dirigeant avec dividendes potentiellement soumis à cotisations sociales, ou changement de situation fiscale en cours d’année.
Dans ces cas, une vérification sur impots.gouv.fr ou auprès d’un professionnel qualifié est recommandée.
La comparaison entre flat tax et barème progressif repose sur des données précises et une simulation dans un cadre officiel.
Les situations qui combinent plusieurs enveloppes ou statuts particuliers méritent une vérification complémentaire avant toute décision.