Un indice n’est pas un produit. Un ETF n’est pas un portefeuille. Une enveloppe n’est pas un fonds.
Ces niveaux jouent des rôles différents, et les confondre génère des erreurs de sélection difficiles à repérer après coup.
Cet article, qui peut s’apparenter un peu comme un guide, propose une méthode ordonnée pour débuter dans l’investissement indiciel : analyser d’abord l’indice, puis le véhicule, puis replacer le tout dans le portefeuille, avant d’appliquer une grille de vérification concrète.
En 2025, près de 800 000 particuliers ont réalisé leur premier investissement boursier en France, soit 51 % de plus que l’année précédente et 2,4 fois plus qu’en 2023 (Le Figaro Bourse, 4 avril 2026). Dans ce contexte, beaucoup arrivent avec les mêmes questions de base.
En résumé
- L’indice, le fonds ou ETF, l’enveloppe et le portefeuille sont quatre niveaux distincts. Les analyser dans cet ordre évite la plupart des erreurs de départ.
- Un indice peut sembler large tout en restant concentré. Le poids cumulé des 10 premières lignes et la répartition sectorielle sont souvent plus révélateurs que le simple nombre de valeurs affiché.
- Tous les ETF ne répliquent pas un indice. L’ESMA distingue l’ETF à gestion active, dont le gestionnaire décide de la composition du portefeuille, de l’ETF indiciel qui réplique un indice sans cette discrétion (ESMA).
- Deux ETF aux noms distincts peuvent couvrir les mêmes expositions. Comparer les premières lignes et les secteurs dominants avant tout ajout au portefeuille évite une fausse diversification.
- La checklist finale, documents, éligibilité, taille, liquidité, prêt de titres et chevauchements, se remplit avant la décision, pas après.
Cartographier la chaîne : indice, fonds ou ETF, enveloppe et portefeuille
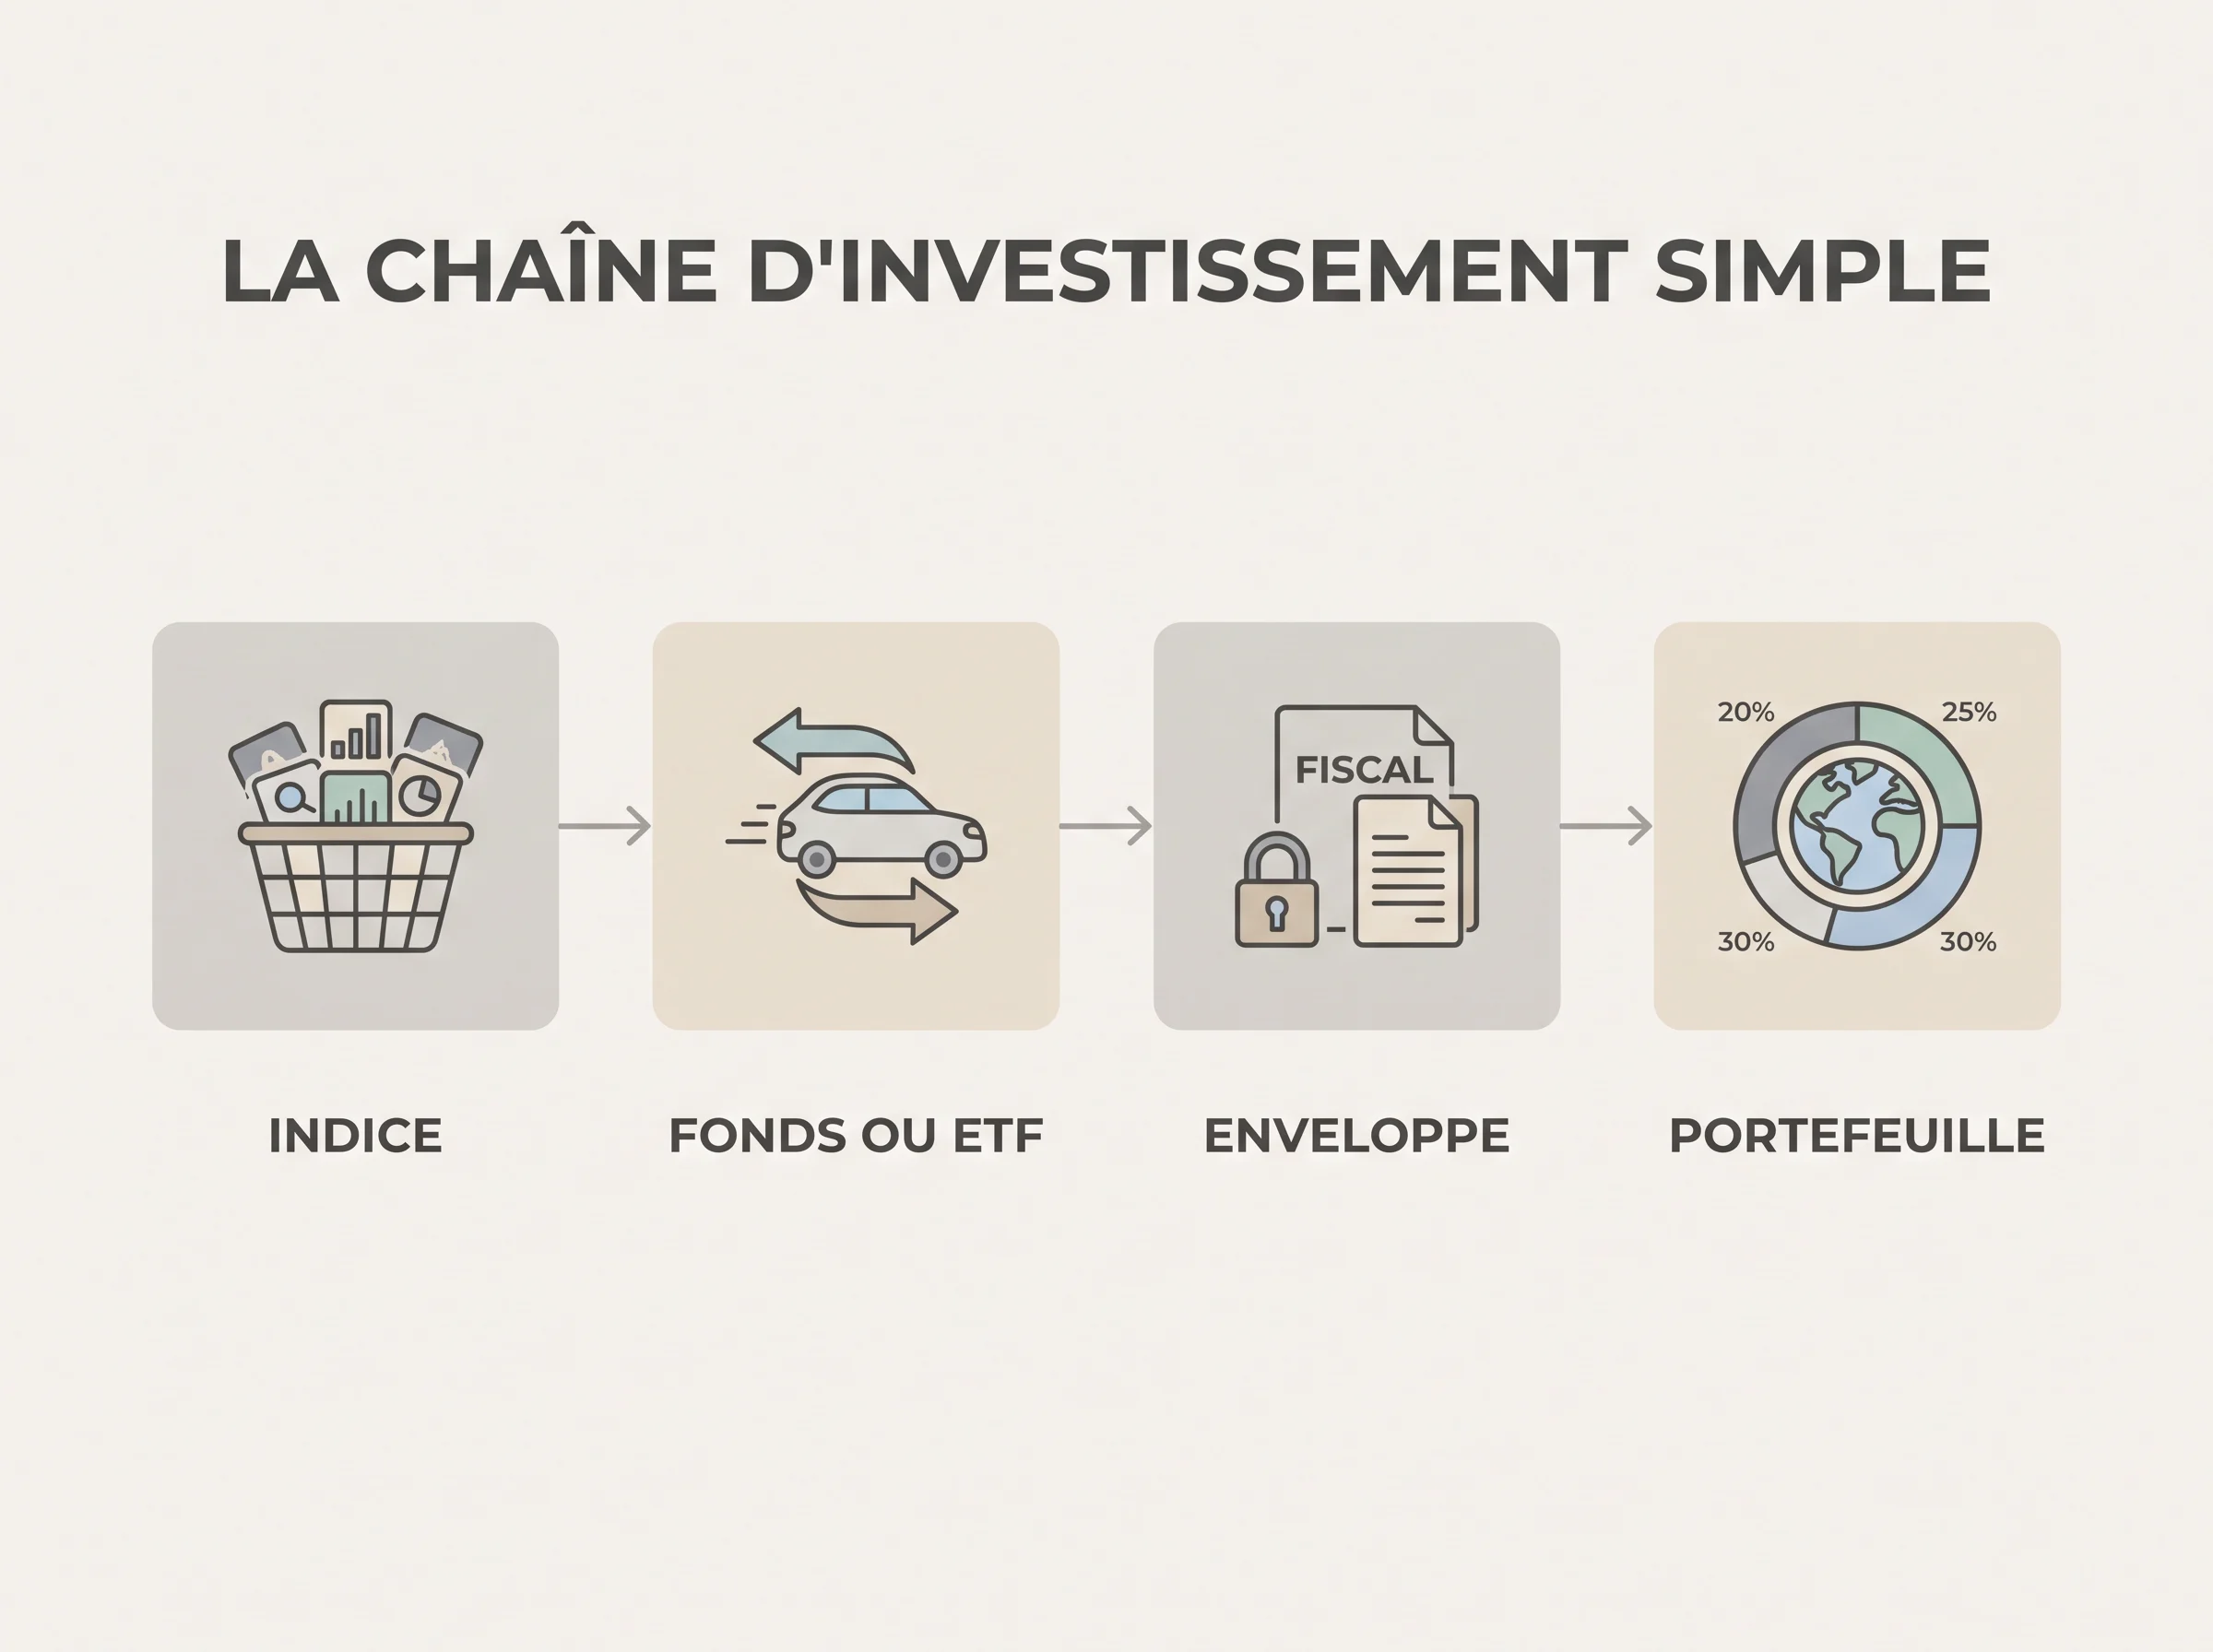
Avant d’examiner un produit, il est utile de distinguer quatre niveaux qui jouent chacun un rôle différent. Les confondre conduit à des erreurs de sélection difficiles à repérer après coup.
L’indice est une liste de valeurs construite selon des règles précises, comme les critères d’entrée, la méthode de pondération et la fréquence de révision. Il ne s’achète pas : c’est une mesure, pas un placement.
Le fonds ou l’ETF est le véhicule qui cherche à reproduire cet indice. La directive européenne 2001/108 précise d’ailleurs que la sélection des éléments d’un portefeuille suivant un indice est une technique de gestion (EUR-Lex, directive 2001/108). Le fonds ou l’ETF applique cette technique, avec ses propres frais, sa méthode de réplication et ses caractéristiques de liquidité.
L’enveloppe est le cadre juridique et fiscal dans lequel le fonds ou l’ETF est détenu, par exemple un compte-titres ordinaire, un plan d’épargne ou un contrat d’assurance-vie. Un même ETF peut être logé dans des enveloppes différentes, avec des règles d’accès et de traitement fiscal propres à chacune.
Le portefeuille est l’ensemble des positions détenues par un investisseur, toutes enveloppes confondues. C’est à ce niveau que se gèrent la diversification réelle, les chevauchements d’expositions et l’adéquation à l’horizon d’investissement.
Un schéma verbal simple permet de retenir l’ordre :
Indice, règles, fonds ou ETF, véhicule, enveloppe, cadre de détention, portefeuille, ensemble des positions.
Exemple : un indice regroupe 500 grandes entreprises d’une zone géographique. Un ETF cherche à reproduire cet indice. Cet ETF est acheté via un compte-titres. Ce compte-titres fait partie d’un portefeuille qui contient aussi d’autres positions. Analyser l’indice en premier permet de savoir ce que le véhicule cherche réellement à reproduire avant d’en examiner les caractéristiques techniques.
Contrôle avant de passer à l’étape suivante : pour chaque produit envisagé, identifiez d’abord l’indice suivi, puis le véhicule, puis l’enveloppe dans laquelle vous le détenez. Si l’un de ces trois niveaux reste flou, l’analyse du produit sera incomplète.
Analyser l’indice avant de regarder l’ETF
L’indice est la matière première de tout ETF indiciel.
Avant de comparer des frais ou des méthodes de réplication, il faut comprendre ce que l’indice contient réellement, comment il est construit et dans quelle mesure il est concentré.
Deux ETF portant des noms proches peuvent suivre des indices très différents.
Vérifier l’univers d’investissement
L’univers d’investissement désigne l’ensemble des valeurs éligibles à l’indice : zone géographique, secteur, taille de capitalisation, critères d’inclusion.
Un indice intitulé « actions mondiales » peut en pratique concentrer une grande part de son poids sur un seul pays si sa méthode de pondération est basée sur la capitalisation boursière.
Avant d’aller plus loin, identifiez clairement quelles entreprises ou quels actifs l’indice couvre, et lesquels il exclut.
Lire la méthode de pondération
La pondération détermine le poids de chaque composant dans l’indice. Les principales méthodes sont :
- Capitalisation boursière flottante : les plus grandes entreprises pèsent le plus lourd. Un indice de 500 valeurs peut voir ses 10 premières lignes représenter une part importante du total.
- Équipondération : chaque valeur pèse autant, quelle que soit sa taille.
- Pondération par d’autres critères (dividendes, facteurs, chiffre d’affaires) : la composition réelle peut s’éloigner d’un indice de référence classique.
La méthode de pondération conditionne directement le profil de risque réel de l’ETF qui suit l’indice.
Repérer les concentrations réelles
Un indice peut sembler large tout en restant très concentré.
Par exemple, un indice de 300 entreprises technologiques mondiales dont les 5 premières lignes représentent 40 % du poids total reste fortement dépendant d’un petit nombre de valeurs.
Dans ce cas, la diversification affichée par le nombre de lignes ne reflète pas la diversification effective du risque.
Consultez les principales lignes, souvent les 10 premières, leur poids cumulé, ainsi que la répartition sectorielle et géographique.
Contrôler le rééquilibrage de l’indice
Tout indice est révisé périodiquement : des valeurs entrent, d’autres sortent, les pondérations sont recalculées.
La fréquence, trimestrielle, semestrielle ou annuelle, et les règles de révision influencent la stabilité de la composition dans le temps.
Un indice révisé fréquemment peut générer davantage de rotations, ce qui a des conséquences sur les coûts de transaction supportés par le fonds qui le réplique.
Ce qu’il faut noter avant de passer à l’ETF
Avant d’examiner un ETF, relevez pour l’indice qu’il suit :
- L’univers couvert, géographie, secteur, type d’actif
- La méthode de pondération
- Le poids cumulé des 10 premières lignes
- La concentration sectorielle et géographique
- La fréquence de rééquilibrage
- La devise de calcul de l’indice
Si ces informations ne sont pas disponibles dans la fiche de l’indice ou la documentation du fonds, l’analyse est incomplète.
Ce n’est qu’une fois l’indice compris que les caractéristiques techniques de l’ETF, frais, réplication, liquidité, prennent leur sens réel.
Vérifier ce que l’ETF ajoute réellement à l’indice
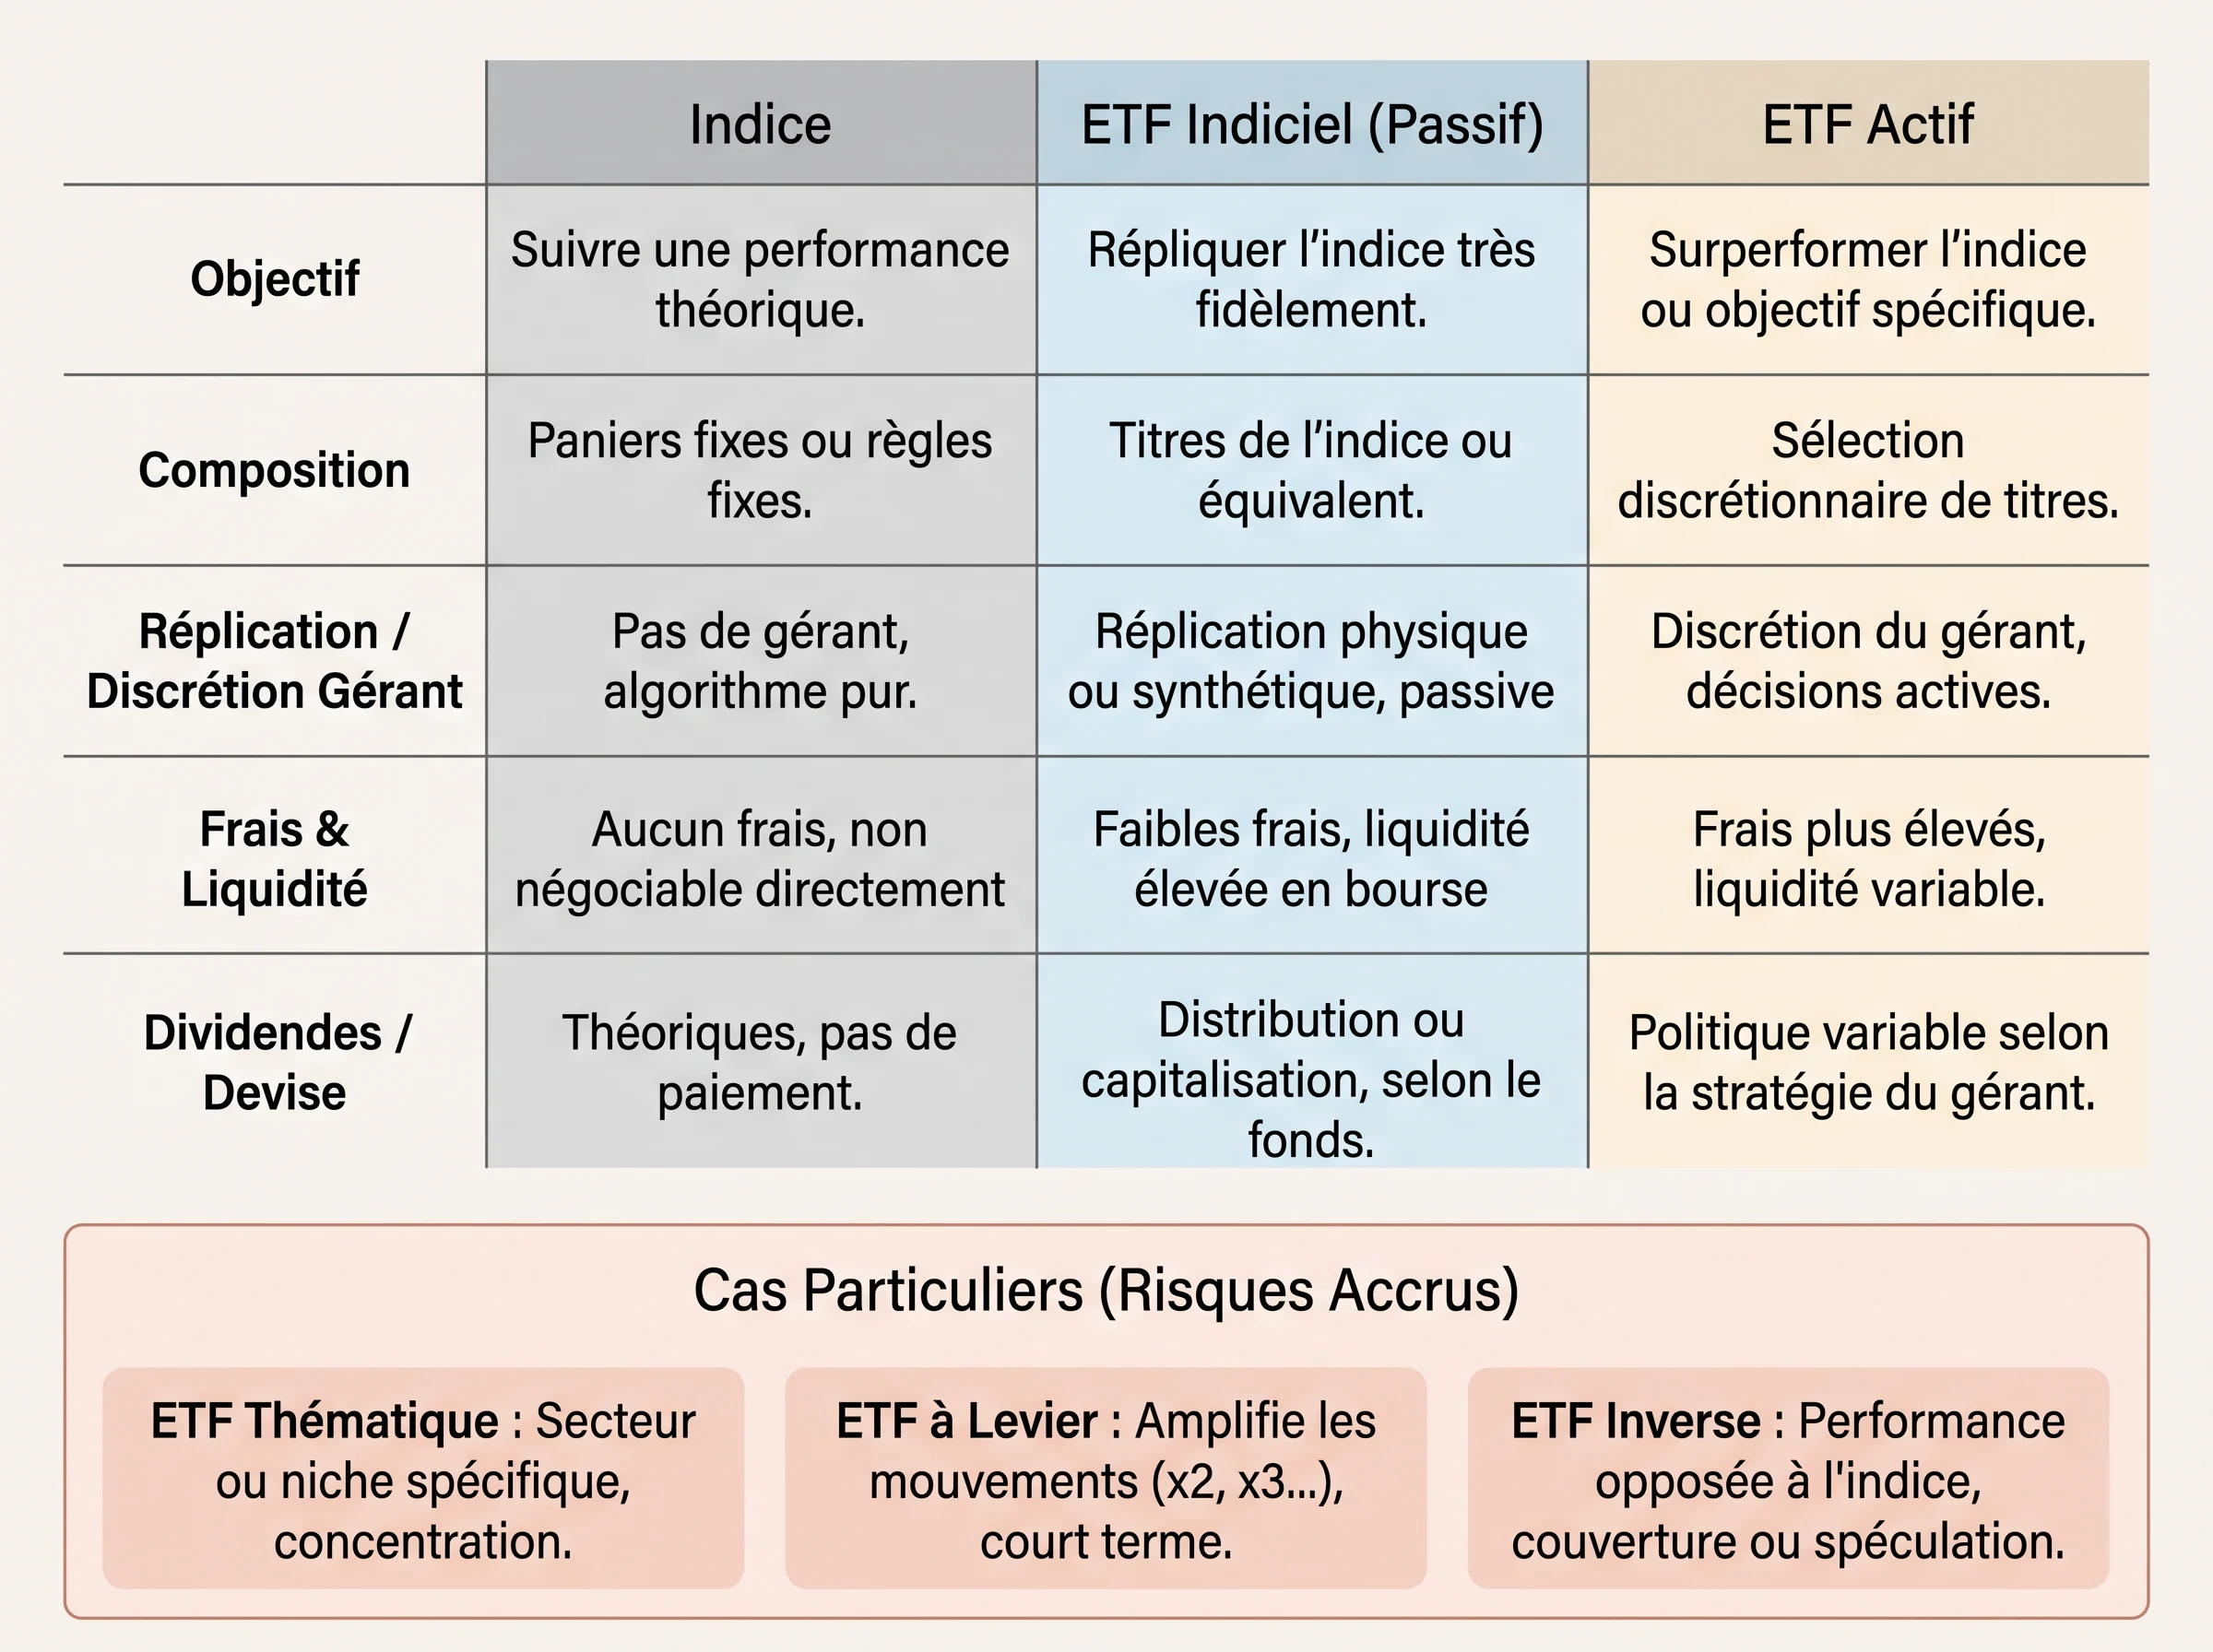
L’indice est une règle de construction. L’ETF est le véhicule qui l’applique, avec ses propres paramètres techniques.
Passer de l’un à l’autre introduit plusieurs variables que l’indice seul ne révèle pas : frais, méthode de réplication, liquidité, traitement des dividendes et devise de cotation.
Contrôler ces points permet de mesurer l’écart réel entre ce que l’indice promet et ce que l’investisseur reçoit.
ETF indiciel, ETF actif et variantes : ne pas tout confondre
Tous les ETF ne répliquent pas un indice.
Selon l’ESMA, un ETF à gestion active est un ETF dont le gestionnaire décide de la composition du portefeuille, contrairement à un ETF qui réplique un indice et ne dispose pas de ce pouvoir discrétionnaire (ESMA).
Cette distinction est utile avant toute comparaison, car elle évite d’assimiler tous les ETF à des fonds indiciels.
| Type d’ETF | Suit un indice fixe ? | Gestion discrétionnaire ? | Point de vigilance principal |
|---|---|---|---|
| ETF indiciel | Oui | Non | Qualité de la réplication, frais courants |
| ETF actif | Non ou partiellement | Oui | Objectif du fonds, frais généralement plus élevés |
| ETF thématique | Souvent, mais indice étroit | Non | Concentration sectorielle élevée |
| ETF à levier ou inverse | Oui, avec amplification | Non | Comportement très différent sur la durée, risque amplifié |
La première vérification est donc documentaire : lire l’objectif du fonds pour confirmer qu’il s’agit bien d’un ETF indiciel avant d’analyser ses caractéristiques techniques.
Cinq points à contrôler sur le véhicule
Méthode de réplication
Un ETF peut détenir physiquement les titres de l’indice, un échantillon représentatif ou utiliser des instruments dérivés pour reproduire la performance.
Chaque méthode introduit des risques différents, notamment un risque de contrepartie dans le cas synthétique.
Écart de suivi et frais courants
Les frais courants réduisent mécaniquement la performance par rapport à l’indice. L’écart de suivi mesure l’écart de performance réel sur une période donnée.
Il peut être supérieur ou inférieur aux frais affichés selon les revenus du prêt de titres ou les coûts de transaction liés au rééquilibrage. Ces deux données figurent dans la documentation réglementaire du fonds.
Liquidité et spread
Contrairement à un fonds indiciel classique, un ETF se négocie en bourse. Le spread, c’est-à-dire l’écart entre prix d’achat et prix de vente, et le volume échangé quotidiennement influencent le coût réel de l’opération.
Un ETF peu liquide peut afficher des frais courants faibles mais engendrer un coût d’entrée ou de sortie plus élevé.
Devise de cotation
La devise dans laquelle l’ETF est coté en bourse peut différer de la devise de calcul de l’indice.
Cette différence n’élimine pas le risque de change sur les actifs sous-jacents : une version cotée en euros d’un ETF exposé à des actions en dollars reste soumise aux variations du taux de change.
Traitement des dividendes
Un ETF capitalisant réinvestit automatiquement les dividendes dans le fonds. Un ETF distribuant les verse périodiquement.
L’AMF rappelle que ce choix dépend notamment du besoin de revenus ou d’un objectif de croissance à long terme (AMF).
Le choix entre dividendes capitalisés ou distribués dépend aussi de l’enveloppe et de l’objectif de placement.
Contrôle avant de continuer : pour chaque ETF examiné, vérifiez dans la documentation réglementaire, document d’information ou prospectus, que l’objectif confirme la réplication indicielle, que la méthode de réplication est identifiée, et que frais courants, devise de cotation et politique de dividendes sont clairement renseignés. Si l’un de ces éléments est absent ou ambigu, l’analyse est incomplète.
Replacer l’ETF dans le portefeuille avant toute sélection
Analyser un indice et vérifier les caractéristiques d’un ETF ne suffit pas. La question décisive est ailleurs : que représente cet ETF dans l’ensemble de vos positions ?
Un produit techniquement correct peut créer une fausse diversification si le portefeuille contient déjà des expositions similaires.
Partir du portefeuille global, pas du produit
Avant d’examiner un nouvel ETF, dressez l’inventaire de ce que vous détenez déjà, toutes enveloppes confondues.
L’objectif est d’identifier les expositions existantes : zones géographiques, secteurs, classes d’actifs, devises sous-jacentes. Ce n’est qu’à partir de cette vue d’ensemble que l’ajout d’un produit peut être évalué.
Exemple : vous détenez un ETF répliquant un indice mondial de grandes capitalisations, dans lequel les entreprises technologiques américaines représentent une part importante du poids total. Ajouter un ETF répliquant un indice technologique américain revient à concentrer davantage cette exposition, même si les deux produits portent des noms distincts. Le nombre de lignes augmente, la diversification réelle non.
Tester les chevauchements d’expositions
Deux ETF peuvent se recouper fortement sans que leurs noms le signalent.
Un indice mondial et un indice des pays développés partagent souvent une grande partie de leurs composants. Un indice sectoriel et un indice large peuvent concentrer les mêmes premières lignes.
Pour repérer un chevauchement, comparez :
- les zones géographiques couvertes par chaque indice sous-jacent ;
- le poids des secteurs dominants dans chacun ;
- les premières lignes, les 10 valeurs les plus pondérées, de chaque indice.
Si les premières lignes d’un second ETF figurent déjà parmi les premières lignes du premier, l’exposition est renforcée, pas diversifiée.
Une diversification cohérente consiste précisément à contrôler ces chevauchements avant d’ajouter un nouvel ETF au portefeuille.
Relier horizon d’investissement et besoin de liquidité
Un ETF coté en bourse peut être vendu à tout moment pendant les heures de marché, mais le prix de vente dépend des conditions de marché au moment de la transaction.
Sur un horizon court, une baisse temporaire peut forcer une vente à perte si le besoin de liquidité est immédiat.
Avant d’intégrer un ETF, posez deux questions concrètes :
- Dans combien de temps aurez-vous besoin de ces fonds ? Si l’horizon est inférieur à la durée de placement recommandée dans la documentation du fonds, le produit peut ne pas correspondre à votre situation.
- Pouvez-vous supporter une période de baisse sans devoir vendre ? Si non, le niveau de risque de marché accepté doit être revu avant toute sélection.
Identifier les risques restants après ajout
Chaque ETF introduit des risques spécifiques dans le portefeuille : risque de marché sur les actifs sous-jacents, risque de change si les actifs sont libellés dans une devise étrangère, risque de liquidité si le fonds est peu échangé, risque de concentration si l’indice est étroit. Aucun ETF ne garantit le capital.
Après avoir identifié ces risques au niveau du produit, vérifiez comment ils s’additionnent à ceux déjà présents dans le portefeuille.
Deux ETF exposés à la même devise étrangère doublent le risque de change ; deux ETF sectoriels concentrent le risque de concentration.
Contrôle avant de passer à la sélection
Avant d’aller plus loin, vérifiez chacun de ces points :
- Avez-vous listé toutes vos expositions actuelles, zones, secteurs, devises sous-jacentes ?
- Avez-vous comparé les premières lignes et les secteurs dominants de l’ETF envisagé avec ceux déjà détenus ?
- L’horizon d’investissement correspond-il à la durée recommandée dans la documentation du fonds ?
- Avez-vous évalué votre capacité à ne pas vendre en cas de baisse prolongée ?
- Avez-vous identifié les risques que cet ETF ajoute réellement au portefeuille existant ?
Si l’un de ces points reste sans réponse claire, l’analyse du portefeuille est incomplète. La sélection du produit vient après, pas avant.
Appliquer une grille de vérification avant toute décision
Les quatre étapes précédentes ont permis d’analyser l’indice, le véhicule, puis le portefeuille.
Cette grille rassemble les contrôles dans un ordre logique : documents d’abord, puis éligibilité de l’enveloppe, puis taille et liquidité du fonds, puis points spécifiques à noter avant de décider.
1. Rassembler les documents réglementaires
Avant tout contrôle, deux documents doivent être disponibles : le document d’information clé, DIC ou DICI selon la réglementation applicable, et le prospectus complet.
Ces documents précisent l’objectif du fonds, la méthode de réplication, les frais courants, la politique de dividendes et la durée de détention recommandée.
Si l’un de ces documents est absent ou non traduit dans votre langue, le contrôle suivant ne peut pas être effectué de façon fiable.
2. Contrôler l’éligibilité à l’enveloppe envisagée
Un même ETF peut être éligible à certaines enveloppes de détention et pas à d’autres. L’éligibilité dépend de règles propres à chaque enveloppe et peut évoluer.
Ce point est à vérifier directement auprès de votre intermédiaire ou dans la documentation officielle de l’enveloppe concernée, car aucune règle générale ne s’applique à tous les cas.
Un ETF coté en bourse n’est pas automatiquement accessible dans toutes les enveloppes.
3. Vérifier la taille du fonds et la liquidité
Un fonds de taille très réduite présente un risque de fermeture ou de fusion plus élevé qu’un fonds établi. La taille n’est pas une garantie, mais un fonds dont l’encours est très faible mérite une attention particulière.
La liquidité se vérifie via le spread observé en bourse et le volume moyen de transactions. Un spread large ou un volume faible augmentent le coût réel d’entrée et de sortie.
Ces données varient dans le temps et doivent être vérifiées au moment de la décision, pas sur des chiffres anciens.
4. Identifier le prêt de titres
Certains ETF à réplication physique pratiquent le prêt de titres. Les actifs détenus sont alors temporairement prêtés à des tiers contre rémunération.
Cette pratique peut réduire l’écart de suivi mais introduit un risque de contrepartie résiduel. Le DIC ou le prospectus indique si le fonds y recourt et dans quelles conditions.
Ce n’est pas un critère d’exclusion automatique, mais un point à noter explicitement avant de décider.
Checklist finale avant sélection
| Contrôle | Document ou source | Statut |
|---|---|---|
| DIC et prospectus disponibles et lus | Émetteur ou intermédiaire | Oui / Non |
| Objectif du fonds confirmé, indiciel, actif, thématique, levier | DIC, objectif d’investissement | Oui / Non |
| Éligibilité à l’enveloppe envisagée vérifiée | Intermédiaire ou documentation enveloppe | Oui / Non |
| Taille du fonds jugée suffisante pour le risque de fermeture | DIC ou données intermédiaire | Oui / Non |
| Spread et liquidité observés au moment de la décision | Données de marché actuelles | Oui / Non |
| Prêt de titres, pratiqué ou non, conditions notées | Prospectus | Oui / Non |
| Chevauchements avec les positions existantes vérifiés | Vue d’ensemble du portefeuille | Oui / Non |
| Durée recommandée compatible avec l’horizon d’investissement | DIC, profil de risque et de rendement | Oui / Non |
| Absence de garantie en capital notée | DIC | Confirmé |
Si un contrôle reste en statut « Non » au moment de la décision, l’analyse est incomplète.
Ce n’est pas une obligation légale, mais une méthode pour éviter les erreurs de sélection les plus fréquentes chez les débutants en investissement indiciel.
FAQ
Un ETF qui suit un indice mondial est-il vraiment diversifié ?
Pas nécessairement. Un indice mondial pondéré par la capitalisation boursière peut concentrer une grande part de son poids sur un seul pays.
Vérifier le poids cumulé des 10 premières lignes et la répartition sectorielle de l’indice sous-jacent permet de mesurer la diversification réelle, au-delà du nombre de valeurs affiché.
Quelle différence entre les frais courants d’un ETF et son coût réel ?
Les frais courants réduisent mécaniquement la performance par rapport à l’indice, mais ils ne reflètent pas le coût complet.
L’écart de suivi mesure l’écart de performance réel sur une période donnée, qui peut différer des frais affichés.
Le spread, c’est-à-dire l’écart entre prix d’achat et prix de vente en bourse, s’ajoute au coût d’entrée et de sortie. Ces deux éléments figurent dans la documentation réglementaire du fonds.
Peut-on perdre de l’argent avec un ETF indiciel même bien diversifié ?
Oui. Aucun ETF ne garantit le capital, quelle que soit la qualité de la réplication ou l’étendue de l’indice suivi.
Le risque de marché reste présent, auquel s’ajoutent selon les cas un risque de change sur les actifs sous-jacents et un risque de liquidité.
La diversification réduit la concentration des expositions, elle ne supprime pas le risque de perte.
Pourquoi vérifier l’éligibilité d’un ETF à une enveloppe avant de l’acheter ?
Un ETF coté en bourse n’est pas automatiquement accessible dans toutes les enveloppes de détention. L’éligibilité dépend de règles propres à chaque enveloppe et peut évoluer.
Ce point est à confirmer auprès de l’intermédiaire ou dans la documentation officielle de l’enveloppe concernée, avant toute décision, pour éviter une erreur de sélection difficile à corriger après coup.
Débuter dans l’investissement indiciel suppose d’analyser les niveaux dans le bon ordre : l’indice d’abord, le véhicule ensuite, le portefeuille global avant toute décision.
La grille de vérification finale n’est pas une formalité : c’est le seul moyen de s’assurer que chaque contrôle a bien été effectué avant de sélectionner un produit.