Vous pouvez placer votre argent de façon plus pertinente si vous le triez d’abord par usage, puis par horizon, liquidité, risque et fiscalité.
Une enquête relayée par BFM RMC indique que 79 % des Français déclarent avoir recours à des produits d’épargne sans risque, même avec un faible rendement, ce qui confirme l’intérêt d’une méthode de tri simple avant de choisir un support.
Mais comment faut-il placer son argent en fonction de son horizon de temps ? De sa capacité à accepter les pertes temporaires d’argent ? Etc… C’est justement l’objectif de cet article: vous donner des idées pour placer votre argent selon la durée de placement et le risque associé.
En résumé
- Séparez votre argent en poches distinctes avant tout choix de support : précaution, projet daté, long terme, revenu régulier.
- Associez à chaque poche une date de besoin et un niveau de liquidité attendu, puis éliminez les supports incompatibles.
- Vérifiez séparément la sécurité du capital et la disponibilité des fonds : un placement peut être sûr mais peu liquide, ou l’inverse.
- Passez ensuite en revue les frais, les plafonds, les conditions de retrait et la fiscalité à la sortie, car ils modifient le rendement net réel.
- La décision finale repose sur des données à jour. Les taux, plafonds, frais et règles fiscales doivent être vérifiés auprès d’une source fiable avant publication ou décision. Pour un sujet voisin, consultez aussi les erreurs à éviter en bourse pour investir sereinement.
Séparer votre argent par objectif d’usage
Avant de choisir un support, la première étape consiste à répartir votre argent en poches distinctes selon son usage.
Mélanger des fonds destinés à des besoins différents dans un seul produit vous expose soit à retirer au mauvais moment, soit à immobiliser des sommes dont vous pourriez avoir besoin rapidement.
Quatre poches couvrent la plupart des situations :
- L’épargne de précaution : une réserve disponible immédiatement pour faire face à une dépense imprévue, comme une panne ou une baisse temporaire de revenus. Elle doit rester liquide et sécurisée.
- Les projets datés : un achat immobilier dans deux ans, des frais de scolarité dans cinq ans, un voyage prévu. Ici, la date cible détermine directement le niveau de risque acceptable.
- Les objectifs de long terme : retraite, transmission, constitution d’un patrimoine ou d’un revenu complémentaire futur. L’éloignement de l’échéance permet d’accepter davantage de variations.
- Le besoin de revenu régulier : si vous cherchez un complément de revenus à court ou moyen terme, la contrainte de disponibilité des flux devient centrale.
Exemple : une personne dispose de 30 000 euros. Elle identifie 5 000 euros de précaution, 15 000 euros pour un apport immobilier dans trois ans, et 10 000 euros sans besoin identifié avant dix ans. Ces trois poches n’appellent pas les mêmes supports.
Notez pour chaque poche son montant, son horizon et son niveau d’urgence. Cette liste sert de base à toutes les comparaisons qui suivent.
Associer un horizon et un besoin de disponibilité à chaque poche
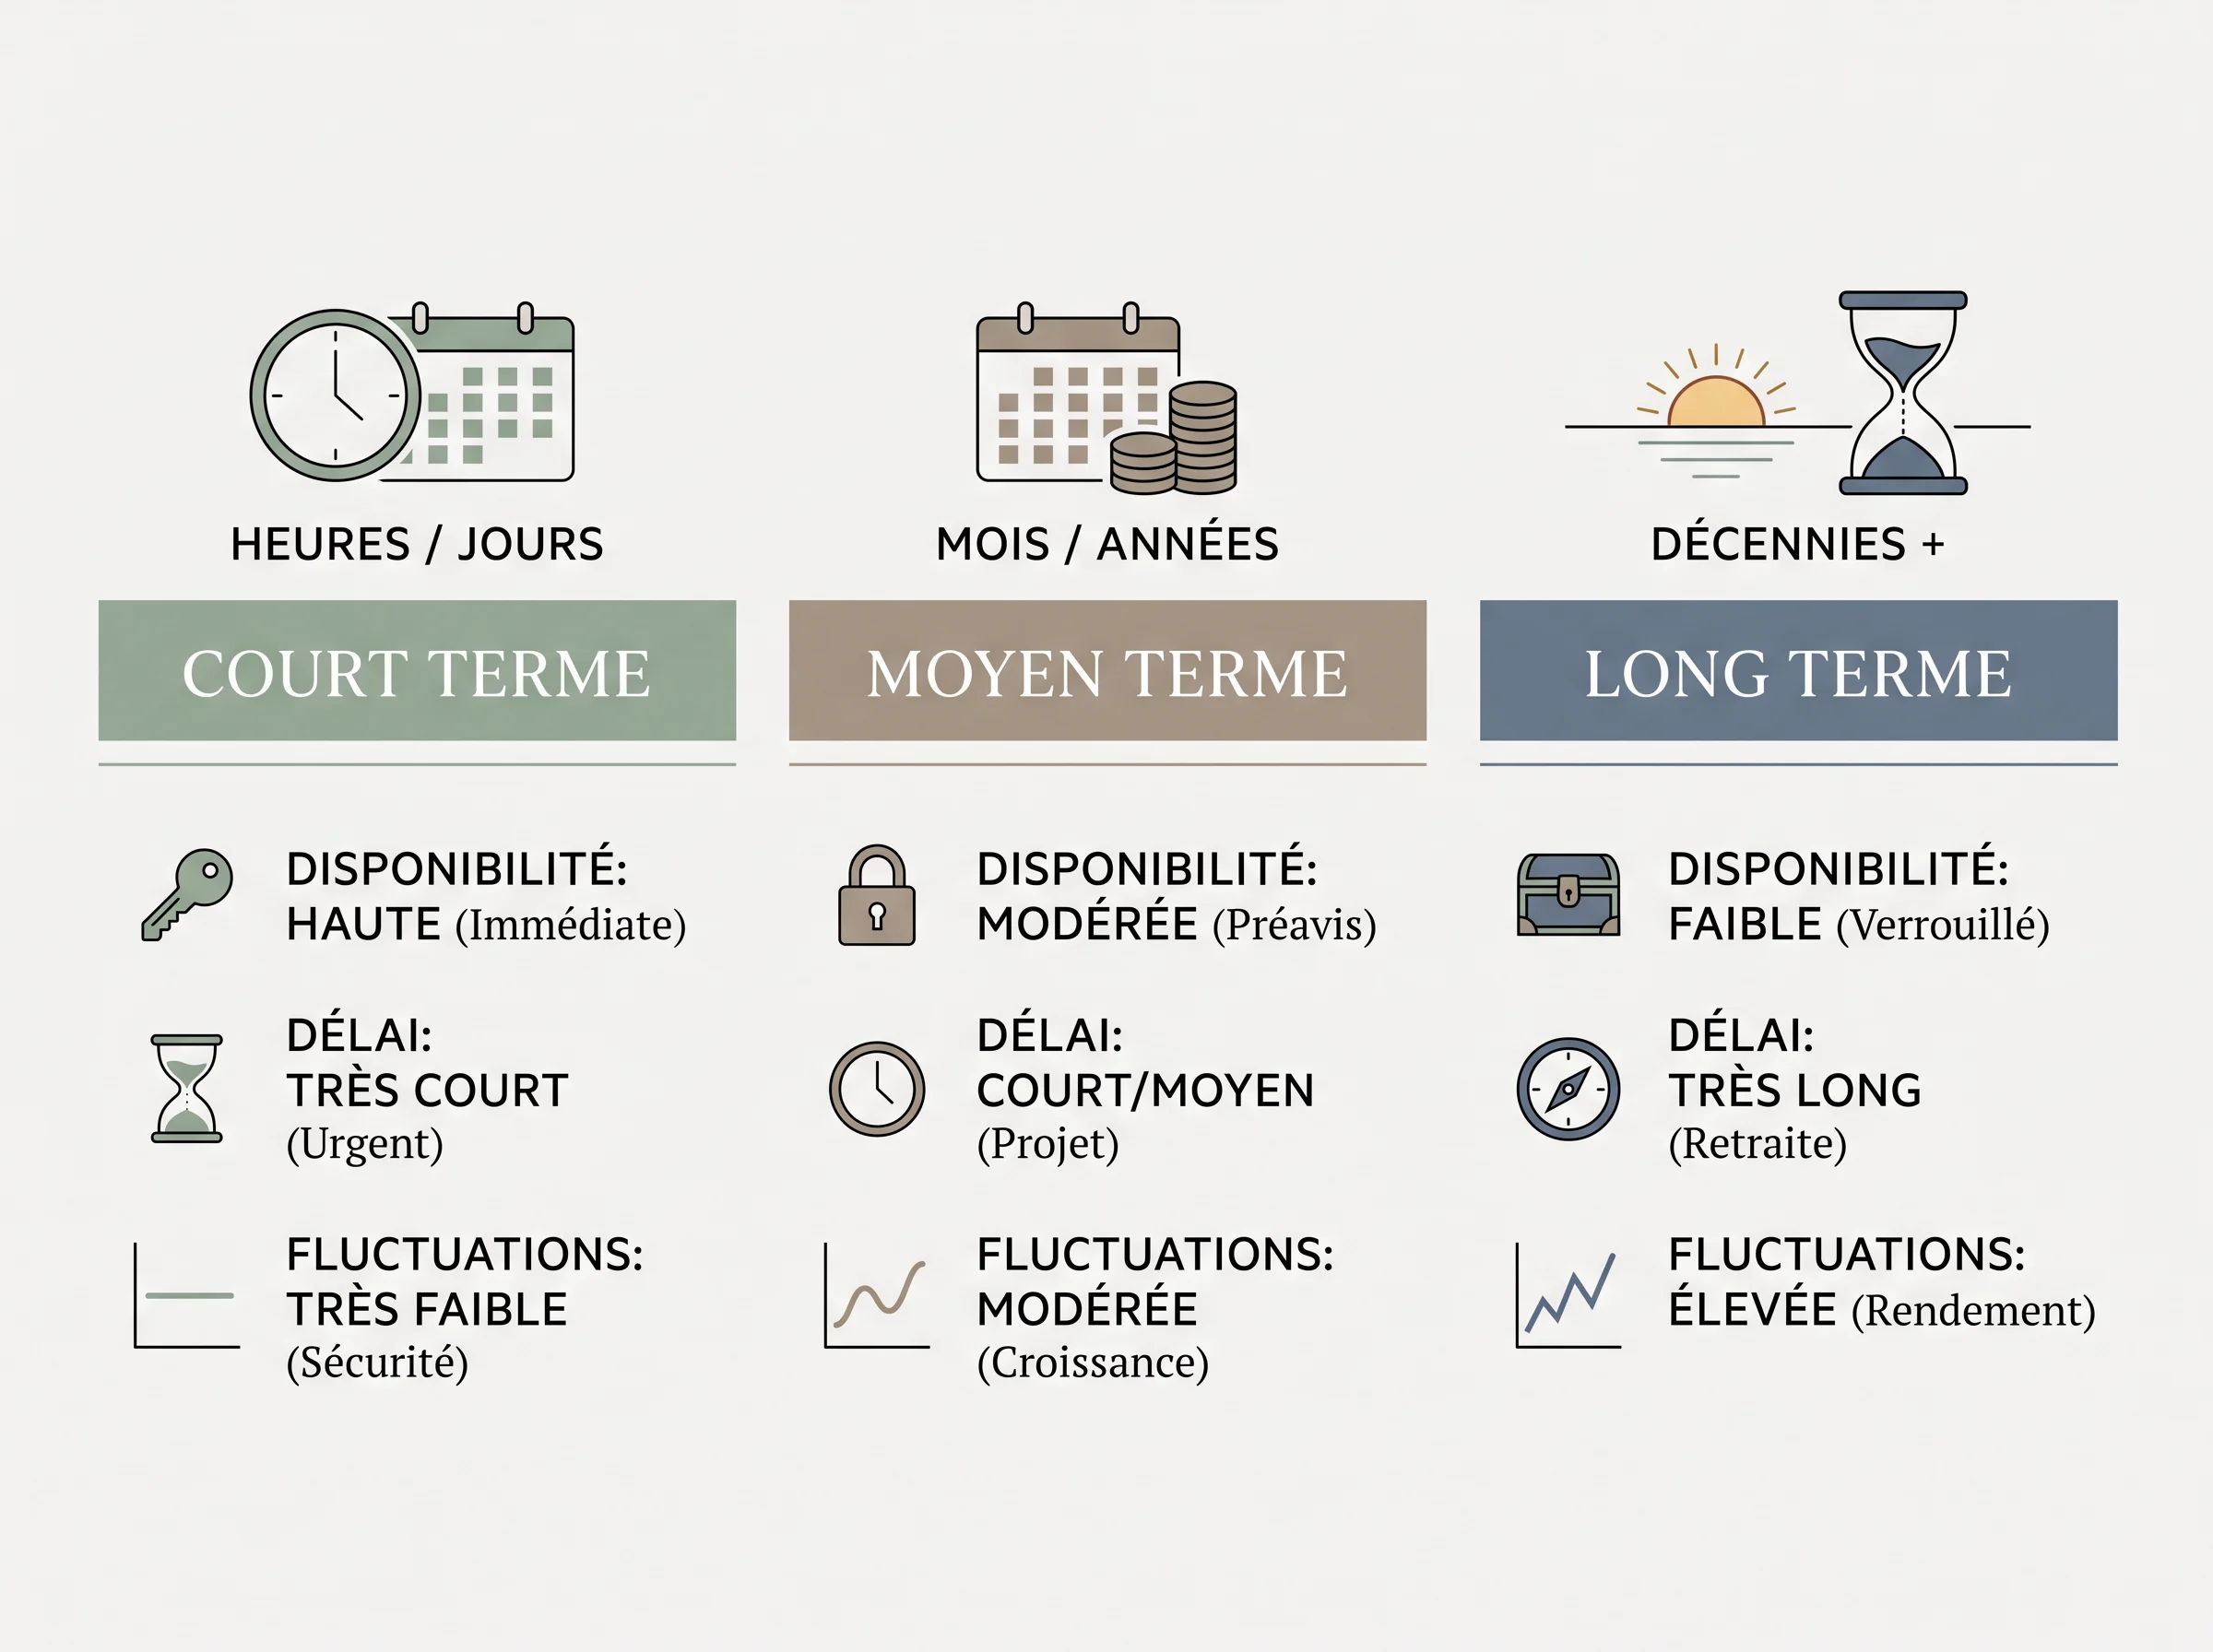
Une fois les poches identifiées, l’étape suivante consiste à leur associer une date de besoin et un niveau de liquidité.
Ce couple horizon et disponibilité permet d’écarter d’emblée les supports incompatibles, avant même de comparer les rendements.
Trois repères simples pour trier les supports
L’AMF distingue un court terme de moins de 3 ans, un moyen terme autour de 3 à 10 ans, puis un long terme à partir de 10 ans.
Pour des actions diversifiées, elle indique qu’une durée d’au moins 10 ans constitue un repère de détention recommandé.
- Court terme, moins de 3 ans. Le besoin est proche ou la date reste incertaine. La priorité est la disponibilité immédiate et la sécurité du capital.
- Moyen terme, de 3 à 10 ans environ. La date est connue mais suffisamment éloignée pour accepter une variation limitée de valeur.
- Long terme, 10 ans et plus. L’horizon est assez large pour absorber des fluctuations intermédiaires si vous n’avez pas besoin de retirer les fonds avant l’échéance.
Liquidité requise : la question à poser pour chaque poche
L’horizon seul ne suffit pas. Il faut aussi mesurer la probabilité de devoir retirer avant le terme prévu.
Certains supports imposent une durée de blocage partielle ou totale, comme le compte à terme, le PER ou certaines SCPI.
Un retrait anticipé peut alors entraîner une pénalité, une perte de rendement ou une impossibilité technique.
Pour chaque poche, posez-vous deux questions simples :
- Ai-je une date de besoin fixe, ou ce montant peut-il être mobilisé plus tôt ?
- Puis-je tolérer que la valeur soit temporairement inférieure à ce que j’ai versé ?
Si la réponse à l’une de ces deux questions est non, les supports bloqués ou volatils sont à écarter pour cette poche, quelle que soit leur performance potentielle.
Exemple:
En reprenant la situation précédente, les 5 000 euros de précaution ont un horizon indéfini, une disponibilité immédiate et aucune tolérance aux pertes temporaires.
Les 15 000 euros pour l’apport immobilier ont un horizon court à moyen, avec une date connue. Les 10 000 euros à long terme, eux, peuvent accepter davantage de variations si aucun retrait anticipé n’est prévu.
Pour chaque poche, notez la date du besoin, son caractère fixe ou probable, et le niveau de perte temporaire que vous acceptez. Ce repère personnel vaut mieux qu’une grille générique.
Comparer les grandes familles de placements avec une grille unique
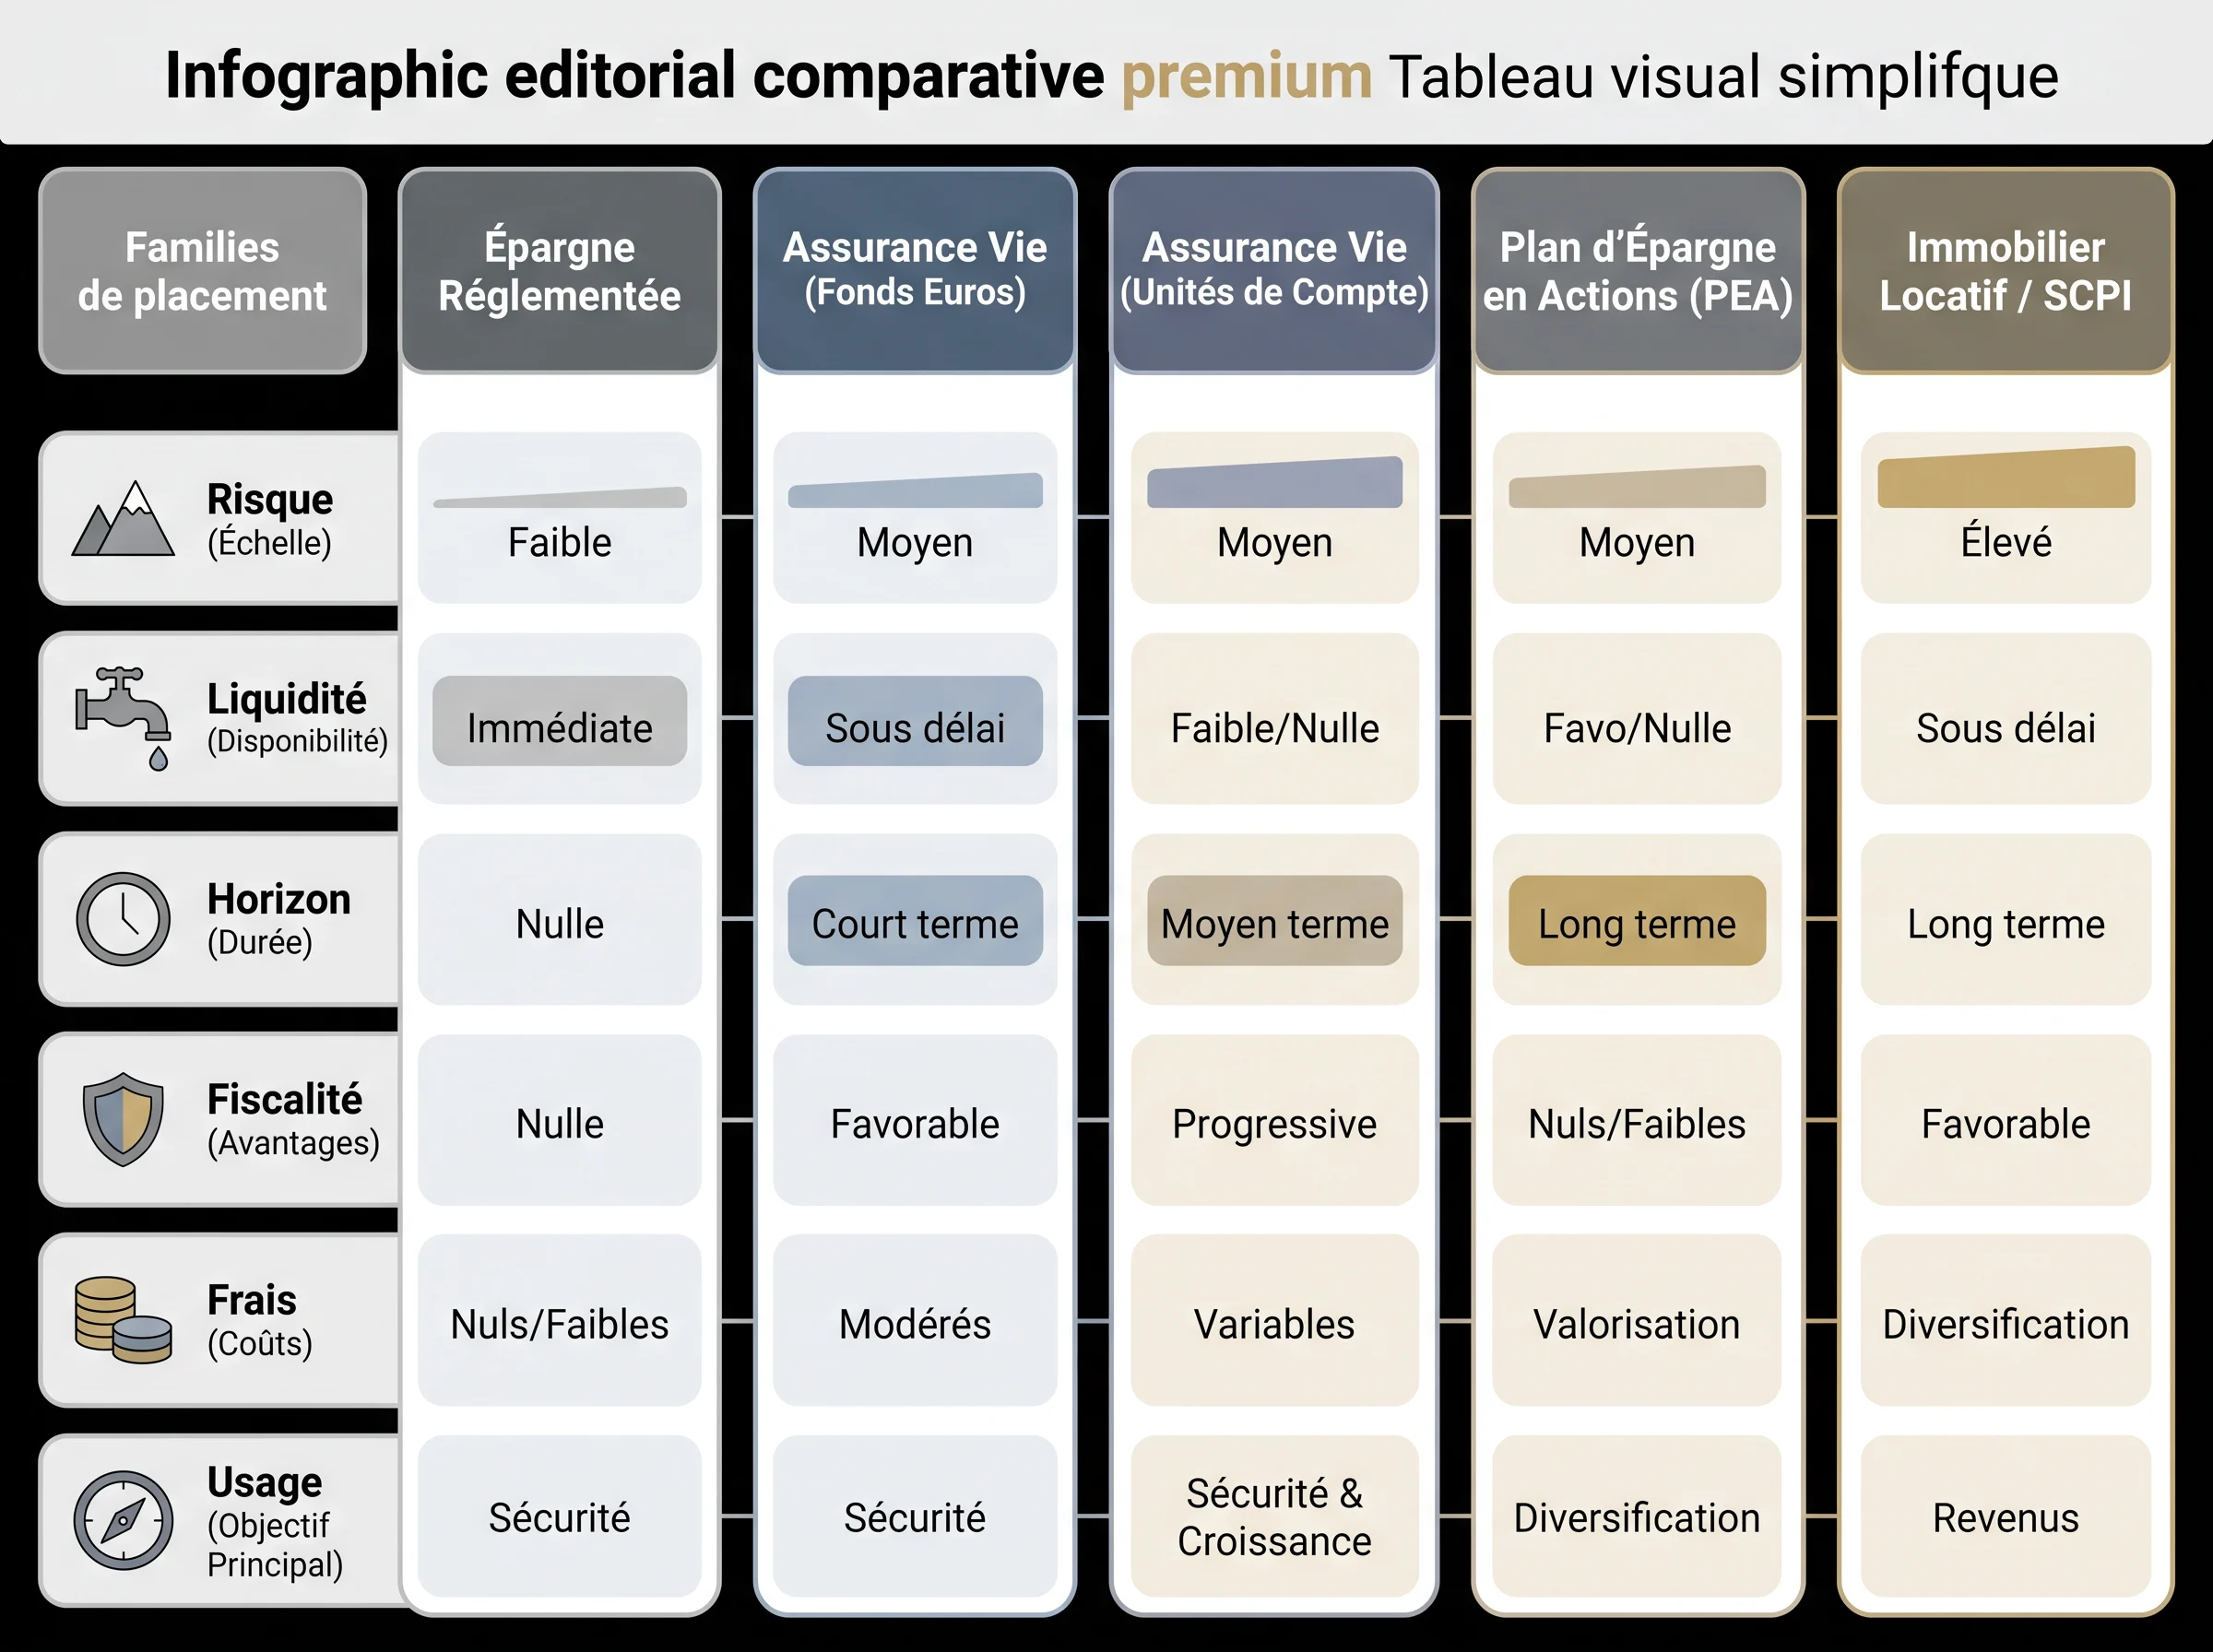
Une fois vos poches identifiées et leurs horizons fixés, comparez chaque famille de support selon les critères qui comptent vraiment : risque, liquidité, rendement potentiel, fiscalité et frais.
Le tableau ci-dessous permet ce tri sans entrer dans une recommandation personnalisée.
| Support | Horizon indicatif | Risque de perte en capital | Liquidité | Rendement potentiel | Fiscalité | Cas d’usage typique | Limite principale |
|---|---|---|---|---|---|---|---|
| Livrets réglementés (Livret A, LDDS) | Court terme | Nul | Immédiate | Faible, taux administré | Exonérés d’impôt et de prélèvements sociaux | Épargne de précaution | Plafonds de versement, taux fixé par l’État |
| Livrets bancaires non réglementés | Court terme | Nul | Immédiate | Faible à variable | PFU ou barème IR | Complément de précaution après plafond atteint | Taux souvent promotionnel puis bas |
| Compte à terme / dépôt à terme | Court à moyen terme | Nul | Bloquée jusqu’à l’échéance, pénalité possible | Faible à modéré, taux fixé à l’ouverture | PFU ou barème IR | Projet daté avec montant et délai connus | Retrait anticipé pénalisé, capital immobilisé |
| Fonds monétaires | Court terme | Très faible | Bonne, en quelques jours | Faible, proche des taux du marché | PFU ou barème IR selon l’enveloppe | Trésorerie à court terme, alternative au livret | Rendement lié aux taux du marché, donc variable |
| Fonds en euros (assurance-vie) | Moyen terme, avec un intérêt fiscal après 8 ans | Très faible, capital garanti par l’assureur | Bonne, avec un délai de rachat de quelques jours selon le contrat | Faible à modéré | Prélèvements sociaux annuels, fiscalité allégée après 8 ans | Sécurisation d’une partie du patrimoine | Frais de gestion, rendement en baisse tendancielle |
| Assurance-vie multisupport (unités de compte) | Moyen à long terme | Modéré à élevé selon les supports | Bonne, avec possibilité de rachat | Modéré à élevé, non garanti | Fiscalité allégée après 8 ans, prélèvements sociaux | Diversification, transmission, retraite | Risque de perte en capital sur les unités de compte |
| PEA, ETF diversifiés, actions | Long terme, avec un minimum de 5 ans pour l’avantage fiscal | Élevé | Limitée avant 5 ans, puis bonne | Potentiellement élevé, non garanti | Exonération d’impôt sur les plus-values après 5 ans, hors prélèvements sociaux | Objectif long terme, retraite | Volatilité forte, plafond de versement, univers limité |
| Obligations / fonds obligataires | Moyen terme | Faible à modéré selon l’émetteur et la durée | Variable selon le fonds ou le titre | Modéré | PFU ou barème IR selon l’enveloppe | Diversification, profil prudent à équilibré | Sensibilité aux taux d’intérêt, risque de défaut sur certaines obligations |
| PER | Long terme, jusqu’à la retraite | Variable selon l’allocation | Très limitée, déblocage anticipé sous conditions strictes | Variable selon le profil | Déduction fiscale à l’entrée, imposition à la sortie | Préparation retraite, réduction d’impôt | Capital bloqué, fiscalité à la sortie à anticiper |
| SCPI / immobilier papier | Long terme, 8 à 10 ans minimum conseillés | Modéré, valeur des parts variable | Faible, délais de cession possibles | Modéré, revenus locatifs distribués | Revenus fonciers soumis à l’IR et aux prélèvements sociaux | Revenu complémentaire, diversification immobilière | Illiquidité, frais d’entrée élevés, risque locatif |
Les profils prudent, équilibré et dynamique existent dans le cadre de l’épargne retraite. L’arrêté du 7 août 2019 publié au Journal officiel encadre ces profils pour les allocations qui réduisent progressivement le risque financier. Ces repères servent à lire les supports retraite, sans remplacer un choix personnalisé.
- Vérifiez les frais d’entrée, de gestion et d’arbitrage, car ils réduisent directement le rendement net.
- Confirmez la disponibilité réelle des fonds, car un délai de quelques jours ou un blocage de plusieurs années ne produisent pas le même usage.
- Contrôlez les plafonds de versement, notamment sur les livrets réglementés, le PEA et le PER.
- Anticipez la fiscalité à la sortie, pas seulement à l’entrée, car certains avantages s’inversent au moment du retrait.
- Les taux, plafonds, frais et règles fiscales évoluent. Vérifiez-les auprès d’une source officielle à jour avant toute décision.
À partir de ce tableau, croisez chaque ligne avec la poche correspondante identifiée plus haut. Écartez d’abord les supports dont le niveau de risque ou la liquidité ne correspondent pas à votre besoin. Les lignes restantes constituent votre short list à approfondir.
Éliminer les supports manifestement inadaptés à votre délai ou à votre tolérance au risque
Le tableau comparatif permet déjà de repérer les supports à écarter pour chaque poche. Deux critères suffisent le plus souvent : le délai avant besoin et la tolérance aux pertes temporaires.
Écarter les supports volatils à court terme
Pour une poche dont le besoin est inférieur à trois ans, tout support exposé à des fluctuations de valeur doit être exclu d’emblée.
Une unité de compte en assurance-vie multisupport, un ETF actions sur PEA ou des parts de SCPI peuvent perdre de la valeur au moment où vous avez besoin de récupérer les fonds.
La perte devient concrète si le retrait intervient pendant une phase de baisse, sans possibilité d’attendre.
À l’inverse, sur un horizon long, des fluctuations intermédiaires peuvent être absorbées si votre situation financière vous permet de ne pas toucher à ces fonds avant l’échéance.
Philippe Crevel explique qu’il est possible d’accepter davantage de variations quand l’épargne dispose de nombreuses années devant elle, puis de la sécuriser progressivement à l’approche de la retraite.
Écarter les supports illiquides si le besoin est proche ou incertain
Certains supports imposent une durée de blocage ou des conditions de retrait contraignantes, comme le PER, certaines SCPI ou un compte à terme. Si votre besoin est daté et proche, ou simplement incertain dans son calendrier, ces supports sont à écarter pour cette poche, quelle que soit leur performance potentielle.
Exemple : si vous constituez un apport immobilier que vous comptez mobiliser dans deux ans, le placer sur un PER ou des parts de SCPI vous expose à une double contrainte, illiquidité et risque de perte en capital, incompatible avec cet usage.
Vérifier la sécurité du capital
Pour une poche que vous ne pouvez pas vous permettre de voir baisser, comme l’épargne de précaution ou un projet daté à horizon court, seuls les supports à capital garanti ou très faiblement exposés au risque sont pertinents.
Cette vérification est distincte de la liquidité : un fonds en euros garantit le capital, mais il reste logé dans une enveloppe d’assurance-vie dont les délais de rachat doivent aussi être connus.
Vérifier les frais, la fiscalité, les retraits et les données à jour avant toute décision
Avant de valider votre short list, quatre contrôles permettent d’éliminer les dernières incompatibilités entre un support et votre situation. Ils complètent les filtres horizon, liquidité et risque déjà appliqués.
Contrôler les frais et leur impact sur le rendement net
Les frais d’entrée, de gestion annuelle et d’arbitrage réduisent mécaniquement le rendement net. Sur un support au rendement potentiel modéré, des frais élevés peuvent effacer une part significative du gain.
Pour chaque support retenu, comparez le rendement brut affiché au rendement net de frais sur la durée de votre horizon.
Vérifier les plafonds de versement et les conditions de retrait
Certains supports imposent des plafonds de versement ou des conditions de retrait qui peuvent surprendre au moment du besoin. Un retrait partiel sur un compte à terme peut entraîner une pénalité.
Un rachat sur une assurance-vie peut déclencher une fiscalité différente selon la date d’ouverture du contrat et le montant des gains.
Vérifiez ces conditions dans la documentation contractuelle avant de retenir un support.
Confirmer le traitement fiscal et les prélèvements sociaux
La fiscalité à la sortie varie selon l’enveloppe choisie et la durée de détention.
Les prélèvements sociaux s’appliquent différemment selon les supports, par exemple sur les fonds en euros, sur les unités de compte ou à la cession pour le PEA.
Le PER offre une déduction à l’entrée mais une imposition à la sortie. Ces mécanismes influencent le rendement net réel et doivent être comparés entre les options de votre short list.
Exemple : pour la poche de 10 000 euros sans besoin avant 10 ans, un PEA ouvert aujourd’hui peut bénéficier d’une exonération d’impôt sur les plus-values après 5 ans de détention, hors prélèvements sociaux. Ce délai fiscal est distinct de l’horizon de placement, et les deux doivent rester cohérents.
Dater les chiffres que vous utilisez
Les taux des livrets, les plafonds réglementaires, les barèmes fiscaux et les conditions contractuelles évoluent.
Toute donnée chiffrée utilisée pour comparer des supports doit être vérifiée auprès d’une source officielle à jour, comme Légifrance, la Banque de France, l’AMF ou le site de l’établissement.
Quand consulter un professionnel
Certaines situations dépassent le cadre d’un guide généraliste : fiscalité successorale, transmission, revenus locatifs, cumul de plusieurs enveloppes, situation patrimoniale complexe.
Dans ces cas, un conseiller en gestion de patrimoine indépendant ou un notaire peut apporter une analyse adaptée à votre situation.
Ce recours devient utile dès que les interactions entre enveloppes, fiscalité et objectifs rendent le tri difficile à effectuer seul.
FAQ
Peut-on placer son argent sur plusieurs supports en même temps ?
Oui. C’est même la logique recommandée ici. Chaque poche d’usage, précaution, projet daté ou long terme, peut correspondre à un support différent.
L’erreur fréquente consiste à tout regrouper dans un seul produit, ce qui force parfois un retrait au mauvais moment ou immobilise des fonds dont on a besoin rapidement.
Quelle différence entre la sécurité du capital et la liquidité d’un placement ?
Ce sont deux critères distincts. Un fonds en euros garantit le capital, mais le contrat peut prévoir un délai de rachat de plusieurs jours.
À l’inverse, un livret bancaire est immédiatement disponible et sécurisé. Un support peut être liquide sans garantir le capital, ou garantir le capital sans être immédiatement disponible.
Les deux critères doivent être vérifiés séparément.
Quand la fiscalité à la sortie change-t-elle vraiment la comparaison entre deux supports ?
Dès que l’horizon dépasse cinq ans, la fiscalité à la sortie peut modifier le rendement net réel.
Un PEA exonère l’impôt sur les plus-values après cinq ans, hors prélèvements sociaux, tandis qu’un PER offre une déduction à l’entrée mais une imposition à la sortie. Il faut donc comparer ces mécanismes avant de trancher.
Faut-il revoir sa répartition entre supports au fil du temps ?
Oui. Les taux, plafonds réglementaires et règles fiscales évoluent, et votre situation personnelle aussi. Un horizon qui était long devient moyen, un projet daté se rapproche.
Revoir sa répartition permet d’ajuster les supports à la réalité du moment et d’éviter de conserver un placement devenu inadapté.
La méthode reste la même : séparer les poches, fixer les horizons, comparer sur des critères homogènes, puis vérifier les données à jour avant de décider.
C’est cette discipline qui permet de mieux savoir où placer son argent, sans confondre sécurité, disponibilité et rendement potentiel.