Les frais d’assurance vie ne se lisent pas sur une seule ligne.
Pour comparer deux contrats, il faut repérer les frais de dossier, les frais sur versement, les frais de gestion, les frais d’arbitrage, puis ajouter les coûts des unités de compte et de la gestion pilotée si vous les utilisez.
Selon une étude de la CLCV, les frais sur versement moyens atteignent 2,31 % pour les contrats ouverts à la commercialisation et 3,48 % pour les contrats fermés, ce qui montre qu’un simple pourcentage affiché ne suffit pas toujours.
Ce guide suit une méthode en quatre étapes pour lire, classer et comparer ces frais selon votre usage réel.
En résumé
- Quatre familles de frais sont à relever dans les documents contractuels : frais de dossier, frais sur versement, frais de gestion et frais d’arbitrage. Leur moment de prélèvement diffère à chaque fois, selon la nature du contrat et vos opérations.
- Les frais de gestion annuels pèsent davantage sur la durée que les frais ponctuels à l’entrée : un écart de 0,30 % sur 20 000 € représente 60 € par an, chaque année.
- Les unités de compte ont aussi leurs propres frais de gestion et la gestion sous mandat peut ajouter un surcoût moyen de 0,36 point, selon France Assureurs, ce qui rend ces frais moins visibles mais importants à vérifier.
- Comparer deux contrats exige un scénario d’usage précis : versements prévus, arbitrages envisagés, services optionnels activés.
- La performance nette de frais reste la donnée la plus utile pour une comparaison sur la durée : un rendement brut plus élevé peut devenir inférieur en net si les frais de gestion sont plus lourds.
Repérer dans quels documents trouver les frais du contrat
Avant tout calcul ou comparaison, rassemblez les bons documents et cherchez chaque ligne de frais au même endroit.
Le plus simple est de partir du tableau standardisé des frais, que les distributeurs doivent publier sur leur site, puis de compléter avec la notice et le document d’informations clés (DIC), qui sert à comparer les produits avant la souscription.
- La notice d’information et les conditions générales : elles décrivent l’ensemble des frais applicables, leur mode de calcul, fixe ou proportionnel, et le moment exact où ils sont prélevés.
- Le document d’informations clés (DIC) : document standardisé remis avant la souscription, il présente les caractéristiques essentielles du contrat et aide à comparer les produits.
- Le tableau standardisé des frais publié par le distributeur : il regroupe les principaux frais par catégorie, ce qui permet de vérifier rapidement les postes à comparer.
Dans ces documents, quatre catégories de frais sont à relever en priorité. Selon Service-Public.fr, il faut distinguer les frais de dossier, les frais d’entrée, les frais de gestion et les frais d’arbitrage, car ils ne sont pas prélevés au même moment.
- Frais de dossier : fixes, prélevés une seule fois à la souscription.
- Frais sur versement : prélevés à chaque versement, sous forme forfaitaire ou proportionnelle.
- Frais de gestion : prélevés pendant toute la durée du contrat, généralement chaque année.
- Frais d’arbitrage : prélevés lors du transfert de sommes entre unités de compte, forfaitaires ou proportionnels aux montants transférés.
Pour chaque ligne relevée, notez la valeur exacte, en euros ou en pourcentage. Un contrat peut afficher, par exemple, 2 % de frais sur versement et 0,80 % de frais de gestion par an. Ce sont ces chiffres qui serviront aux calculs des étapes suivantes.
Si un document mentionne des frais liés à des services optionnels, comme la gestion pilotée ou certaines garanties, notez-les à part. Ils ne s’appliquent pas à tous les contrats ni à tous les profils d’usage.
Classer les frais en ponctuels, récurrents et optionnels
Une fois les frais relevés dans les documents, l’étape suivante consiste à les trier par nature.
Comparer un frais prélevé une seule fois à un frais annuel sans les distinguer fausse immédiatement le raisonnement. Trois familles suffisent pour organiser ce tri.
Frais ponctuels : souscription et versements
Les frais de dossier sont fixes et prélevés une seule fois à la souscription. Les frais sur versement s’appliquent à chaque versement, qu’il soit effectué à l’ouverture ou en cours de contrat. Ils peuvent être forfaitaires ou proportionnels au montant versé. Source : Service-Public.fr
Ces deux postes sont ponctuels, mais leur effet n’est pas le même : les frais de dossier ne concernent que la souscription, tandis que les frais sur versement reviennent à chaque apport. Un contrat sans frais de dossier peut tout à fait appliquer des frais sur versement élevés.
Frais récurrents : le coût annuel du contrat
Les frais de gestion du contrat sont prélevés chaque année pendant toute la durée de détention. Ils s’appliquent à l’ensemble de l’épargne accumulée, pas seulement aux nouveaux versements. C’est le poste qui pèse le plus sur la durée, car il se répète chaque année sur un capital qui peut croître.
Si le contrat comprend des unités de compte, ces supports peuvent comporter leurs propres frais de gestion annuels, distincts des frais du contrat.
Selon France Assureurs, le taux moyen de frais de gestion sur encours des contrats en unités de compte est de 0,88 % en 2024, et la gestion sous-mandat lorsqu’elle est facturée coûte en moyenne 0,36 point de plus.
Autrement dit, le coût annuel peut se superposer à plusieurs niveaux et mérite d’être lu support par support.
Frais liés à l’usage ou aux services optionnels
Les frais d’arbitrage s’appliquent uniquement lorsque vous transférez des sommes d’une unité de compte à une autre. Ils sont forfaitaires ou proportionnels aux sommes déplacées. Un épargnant qui n’arbitre jamais ne les paiera pas.
La gestion pilotée, aussi appelée mandat de gestion, et les options de gestion peuvent générer des frais supplémentaires annuels, qui s’ajoutent aux frais de gestion du contrat. Les garanties optionnelles, par exemple une garantie plancher, suivent la même logique : elles ne s’appliquent qu’aux contrats qui y souscrivent.
Ces frais optionnels dépendent directement du profil d’usage : un contrat utilisé en gestion libre sans arbitrage fréquent n’exposera pas aux mêmes coûts qu’un contrat en gestion pilotée avec des réallocations régulières.
Tableau de classement rapide
| Famille | Type de frais | Moment de prélèvement |
|---|---|---|
| Ponctuels | Frais de dossier | À la souscription |
| Ponctuels | Frais sur versement | À chaque versement |
| Récurrents | Frais de gestion du contrat | Chaque année, sur l’encours |
| Récurrents indirects | Frais de gestion des unités de compte | Chaque année, intégrés au support |
| Liés à l’usage | Frais d’arbitrage | À chaque transfert entre supports |
| Optionnels | Gestion pilotée, options, garanties | Selon le service activé |
Mesurer l’impact des frais sur un versement puis sur la durée
Passer d’un pourcentage affiché à un effet concret en euros demande deux calculs distincts : l’un à l’entrée, l’autre sur la durée. Voici comment les réaliser simplement.
Calculer le montant réellement investi après frais sur versement
Lorsque vous versez une somme, les frais sur versement sont prélevés avant que le reste soit placé. La formule est simple :
Montant investi = Versement × (1 – taux de frais sur versement)
Exemple neutre : vous versez 5 000 €, avec des frais sur versement de 2 %. Montant réellement investi : 5 000 × (1 – 0,02) = 4 900 €. 100 € sont prélevés avant tout placement.
Ce point mérite attention : selon la CLCV, les frais sur versement atteignent en moyenne 2,31 % pour les contrats ouverts à la commercialisation et 3,48 % pour les contrats fermés.
Sur le même versement de 5 000 €, l’écart représente déjà 58,50 € supplémentaires prélevés pour un contrat fermé. Vérifier si votre contrat est encore commercialisé ou non change donc le calcul dès le premier euro versé.
Estimer le coût annuel récurrent et son effet sur la performance nette
Les frais de gestion s’appliquent chaque année à l’encours total, qu’il y ait eu ou non un versement. Leur effet se mesure ainsi :
Coût annuel = Encours × taux de frais de gestion
Exemple neutre : un encours de 20 000 € avec des frais de gestion du contrat de 0,80 % par an représente 160 € prélevés chaque année. Sur 10 ans, à encours constant, cela dépasse 1 600 €, sans compter l’effet de capitalisation.
Sur les unités de compte, des frais de gestion propres à chaque support s’ajoutent.
Selon France Assureurs, les frais de gestion sur encours des contrats en unités de compte sont de 0,88 % en moyenne, et la gestion sous-mandat ajoute en moyenne 0,36 point lorsqu’elle est facturée.
La performance nette de frais est ce qui reste après déduction de l’ensemble de ces coûts récurrents.
C’est la seule donnée utile pour comparer deux contrats sur la durée : un rendement brut plus élevé peut devenir inférieur en net si les frais de gestion sont plus lourds.
Comparer deux contrats avec une grille en pourcentage et en euros
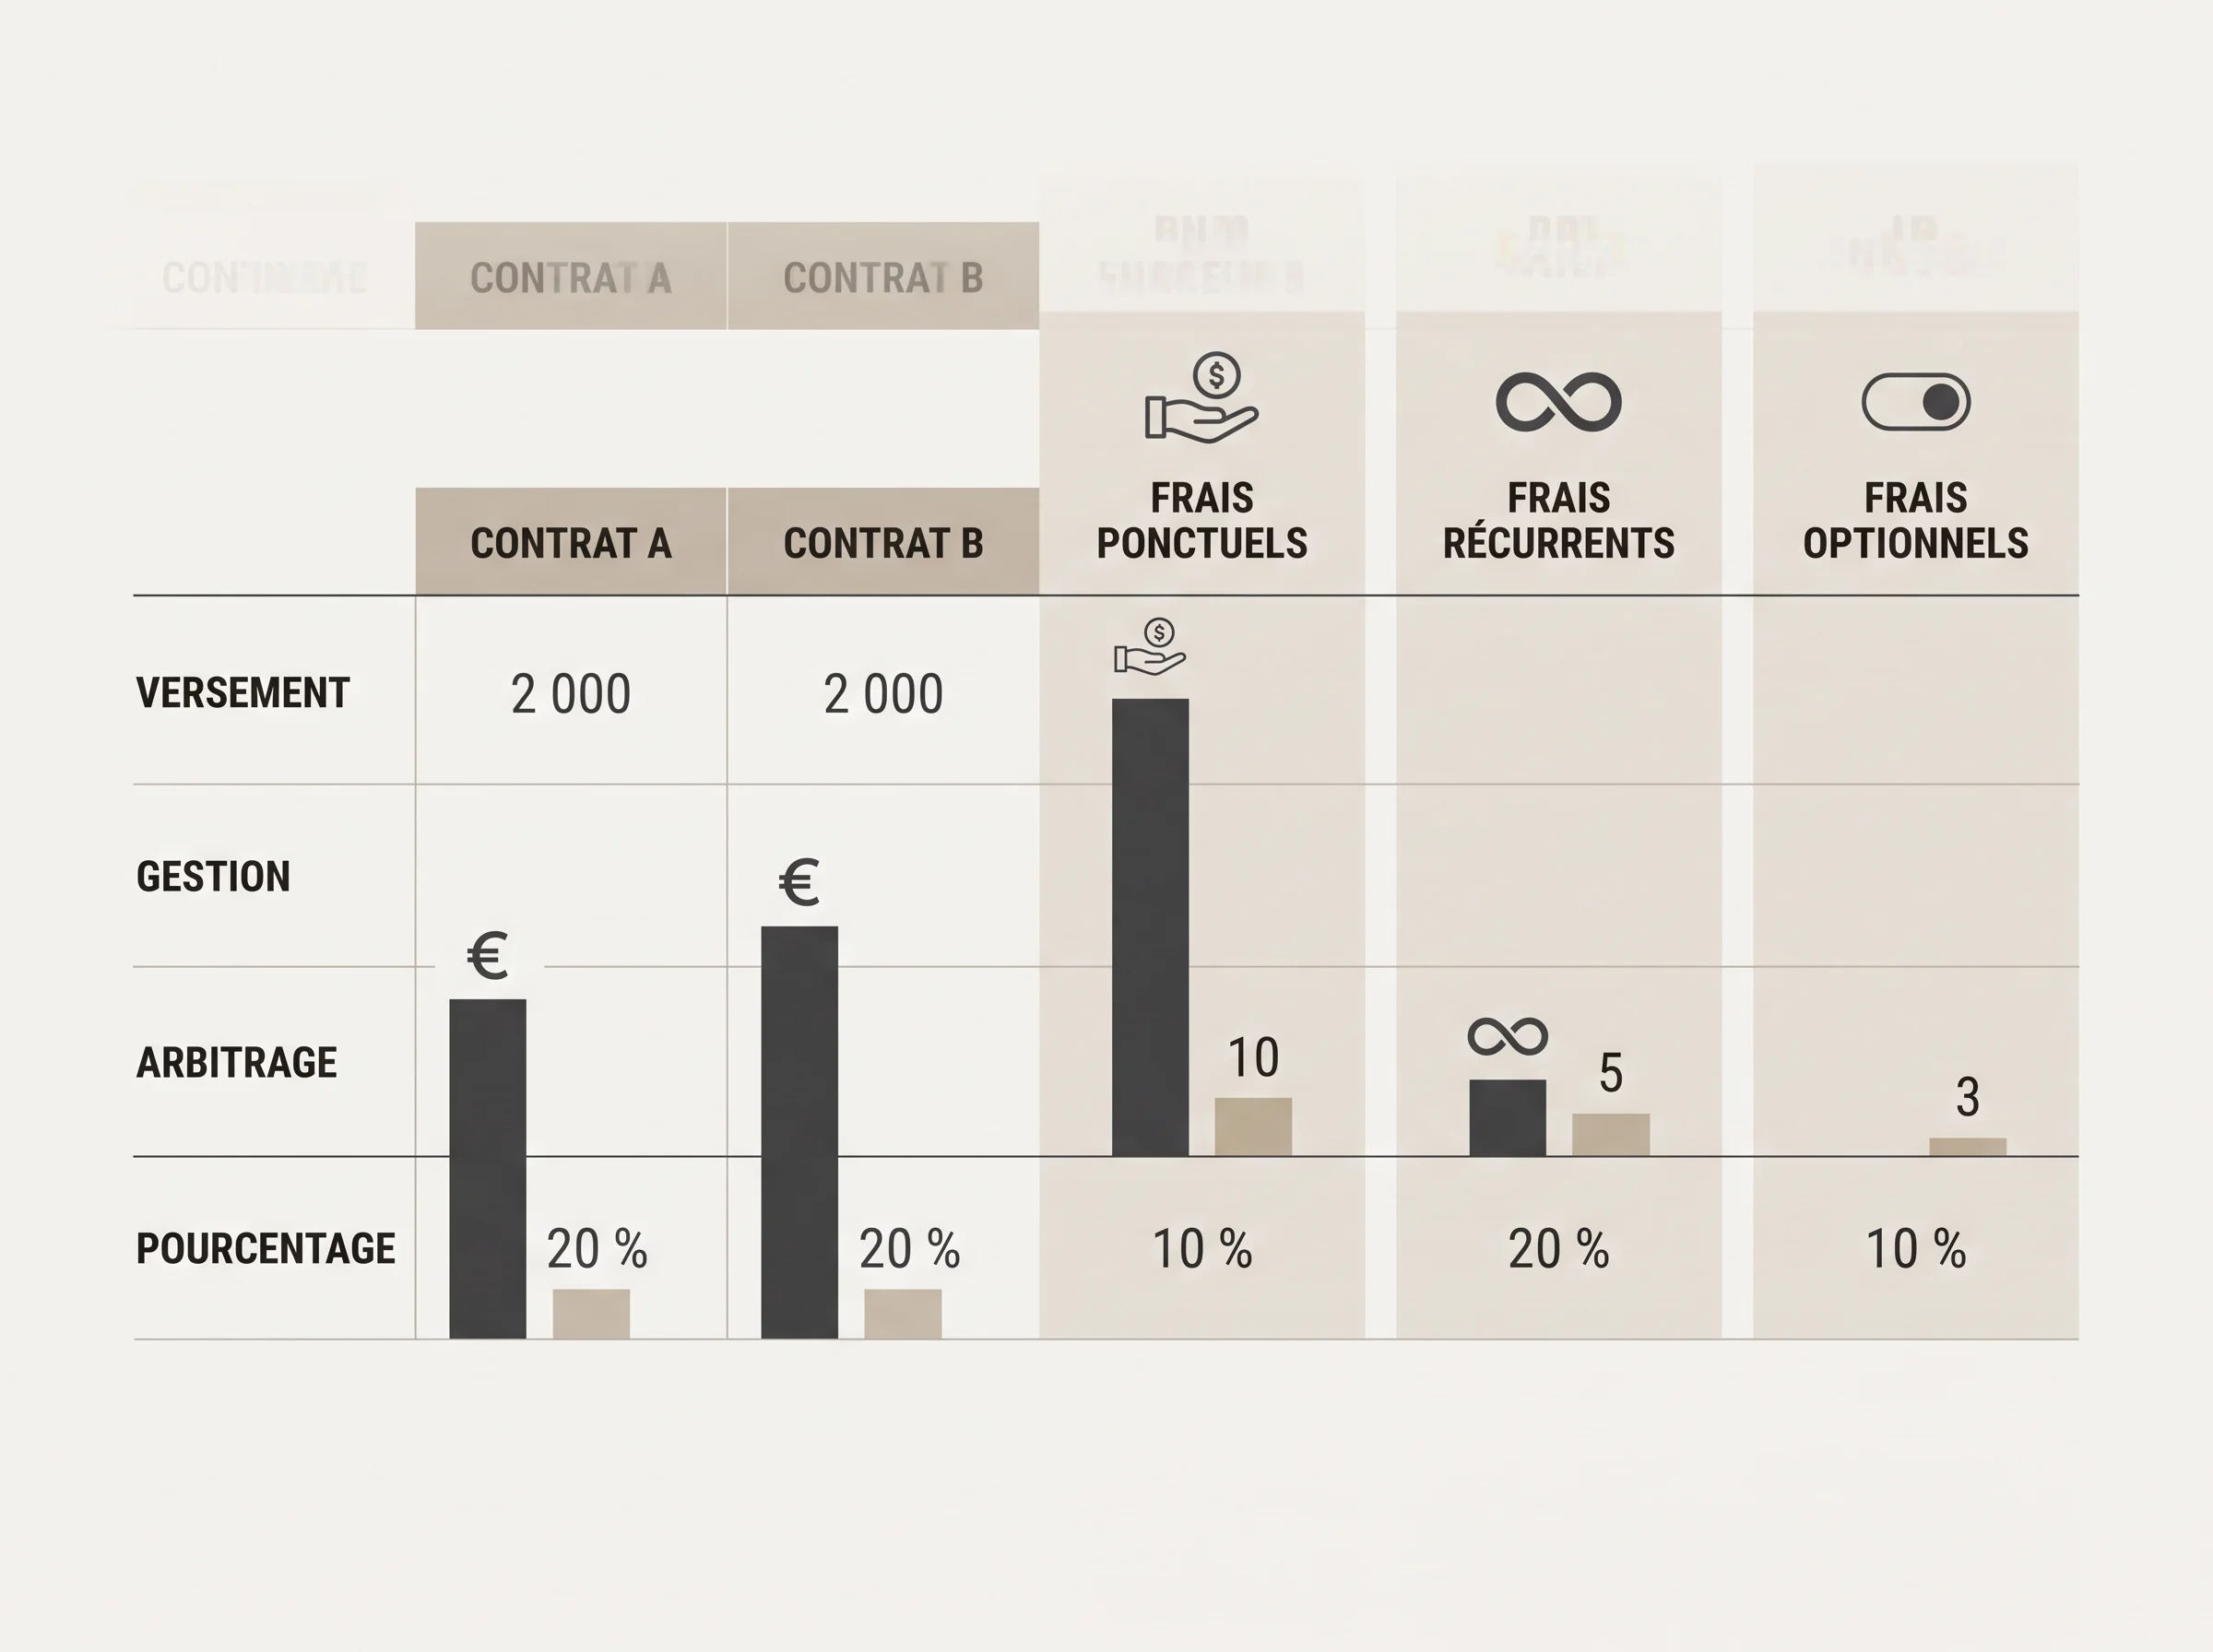
Comparer deux assurances vie sur les seuls frais affichés peut conduire à une conclusion incomplète.
Un contrat avec des frais sur versement plus bas peut avoir des frais de gestion annuels plus élevés, ce qui inverse l’avantage sur dix ans.
La méthode ci-dessous structure la comparaison en partant de votre profil d’usage réel.
Étape 1 : choisir un scénario d’usage avant de remplir la grille
Avant de comparer des chiffres, posez trois questions sur votre usage probable :
- Combien de versements prévoyez-vous, versement unique, versements réguliers ou versements ponctuels ?
- Envisagez-vous des arbitrages entre supports ?
- Souhaitez-vous activer une gestion pilotée ou des options de gestion ?
Ces réponses déterminent quels frais vous paierez réellement. Un épargnant qui verse une fois et ne touche plus à son contrat ne sera pas exposé aux frais d’arbitrage. À l’inverse, un profil qui rééquilibre régulièrement ses unités de compte devra intégrer ce poste dans sa comparaison.
Étape 2 : remplir la grille ligne par ligne
Relevez chaque valeur dans les documents contractuels des deux contrats, en commençant par le tableau standardisé des frais, puis par la notice et le DIC. Notez la valeur exacte, en euros ou en pourcentage.
| Type de frais | Moment du prélèvement | Mode de calcul | Contrat A | Contrat B | Point de vigilance |
|---|---|---|---|---|---|
| Frais de dossier | À la souscription, une fois | Montant fixe | Souvent nuls sur les contrats récents ; vérifier tout de même | ||
| Frais sur versement | À chaque versement | % du versement ou forfait | Comparer aussi le statut du contrat, ouvert ou fermé à la commercialisation : selon la CLCV, la moyenne est plus élevée sur les contrats fermés | ||
| Frais de gestion du contrat | Chaque année sur l’encours | % de l’encours | Poste le plus déterminant sur la durée ; un écart de 0,30 % représente 60 € par an sur 20 000 € | ||
| Frais de gestion des unités de compte | Chaque année, intégrés dans la performance annoncée | % propre à chaque support | Frais indirects : comparer support par support via le DIC de chaque unité de compte | ||
| Frais d’arbitrage | À chaque transfert entre supports | Forfait ou % des sommes transférées | Pertinent uniquement si vous prévoyez des arbitrages ; certains contrats offrent un nombre d’arbitrages gratuits par an |
Étape 3 : ajouter un sous-bloc pour les services optionnels
Les frais liés à la gestion pilotée, aux options de gestion et aux garanties optionnelles ne figurent pas toujours dans le tableau principal.
Ils s’ajoutent aux frais de gestion du contrat et varient selon les services activés. Relevez-les séparément pour éviter une comparaison incomplète : un contrat peut sembler moins cher en frais de base mais devenir plus coûteux dès qu’un mandat de gestion est activé.
Étape 4 : convertir en euros sur votre scénario
Appliquer les taux à votre scénario concret rend la comparaison lisible.
Exemple : pour un versement initial de 10 000 € et un encours cible de 15 000 € après quelques années, un écart de 0,50 % sur les frais de gestion annuels représente 75 € de différence par an. Sur dix ans, cet écart dépasse 750 € à encours constant, avant tout effet de la performance.
Comparez toujours les deux unités : le pourcentage situe le frais dans sa catégorie, l’euro le rend concret sur votre montant réel.
Ce qu’il reste à vérifier en dehors de la grille
- Fiscalité : les règles fiscales applicables à l’assurance vie, notamment sur les rachats et la transmission, évoluent. Consultez une source officielle à jour avant toute décision.
- Ancienneté du contrat : si vous comparez un ancien contrat fermé à la commercialisation avec un contrat récent, les frais sur versement peuvent différer sensiblement, mais d’autres paramètres, comme les options déjà en place, méritent une analyse complète avant d’envisager un changement.
- Supports disponibles : la gamme d’unités de compte accessibles et la qualité du fonds en euros influencent la performance nette de frais, qui reste la donnée la plus utile pour comparer deux contrats sur la durée.
FAQ
Un contrat sans frais de dossier est-il forcément moins cher ?
Pas nécessairement. Un contrat peut afficher zéro frais de dossier tout en appliquant des frais sur versement élevés ou des frais de gestion annuels supérieurs à la moyenne. C’est la combinaison de tous les postes, rapportée à votre usage réel, qui détermine le coût total.
Les frais de gestion des unités de compte apparaissent-ils clairement dans le contrat ?
Rarement en ligne séparée. Ces frais sont généralement intégrés dans la performance annoncée de chaque support, ce qui les rend moins visibles. Pour les identifier, consultez le DIC propre à chaque unité de compte plutôt que la seule notice générale du contrat.
Faut-il comparer les frais en pourcentage ou en euros ?
Les deux lectures sont utiles. Le pourcentage situe un frais dans sa catégorie et permet une première comparaison entre contrats. L’euro le rend concret sur votre montant réel : un écart de 0,50 % sur 15 000 € représente 75 € par an, soit plus de 750 € sur dix ans à encours constant. Commencez par le pourcentage, finissez par l’euro.
Les frais d’arbitrage s’appliquent-ils même si je ne change pas de supports ?
Non. Les frais d’arbitrage ne sont prélevés qu’au moment d’un transfert entre unités de compte. Un épargnant qui conserve la même allocation sans jamais réallouer ne les paiera pas. Ils ne sont donc à intégrer dans votre comparaison que si vous prévoyez des rééquilibrages réguliers.
Lire les frais d’un contrat d’assurance vie demande de distinguer ce qui est prélevé une fois, ce qui revient chaque année et ce qui dépend de vos choix de gestion. C’est cette lecture en trois niveaux, convertie en euros sur votre scénario réel, qui rend la comparaison entre deux contrats véritablement utile.