Un ETF, ou fonds indiciel coté, se négocie en bourse comme une action mais fonctionne comme un fonds : il cherche à reproduire l’évolution d’un indice de référence, à la hausse comme à la baisse.
Comprendre ce mécanisme, c’est d’abord savoir quel indice le fonds suit, comment son prix se forme en séance, quelle méthode de réplication il utilise et quels frais s’accumulent réellement avant d’arriver à la performance nette.
Ce guide suit cette progression étape par étape, jusqu’à une checklist documentaire concrète à appliquer avant tout achat.
Repère de contexte : selon le rapport mensuel d’ETFGI, les actifs sous gestion du secteur européen des ETF ont atteint un nouveau record de 3 770 milliards de dollars fin mai 2026, avec des entrées nettes de 45,77 milliards de dollars sur le seul mois.
Ce chiffre illustre l’ampleur du marché, pas une recommandation d’investissement.
En résumé
- Un ETF suit un indice précis : vérifier lequel est la première action utile, car c’est l’indice qui détermine ce que le fonds détient réellement.
- Le prix de marché d’un ETF diffère de sa valeur liquidative ; le spread achat-vente et la liquidité du produit font partie du coût réel à intégrer.
- La méthode de réplication, physique ou synthétique, conditionne les risques spécifiques à examiner, notamment le risque de contrepartie pour les ETF à swap.
- Le TER seul ne suffit pas : la tracking error, les frais de courtage et le spread complètent la comparaison entre deux ETF sur le même indice.
- L’éligibilité à l’enveloppe (PEA, compte-titres, assurance-vie) et la lecture du DIC, du prospectus et de la factsheet sont des vérifications à faire avant tout ordre, pas après.
Identifier ce qu’est un ETF et l’indice qu’il suit
Un ETF (Exchange-Traded Fund), aussi appelé tracker ou fonds indiciel coté, est un fonds d’investissement qui se négocie en bourse comme une action ordinaire.
Ce point est central : un ETF ne choisit pas lui-même les titres qu’il détient. Il reproduit mécaniquement la composition d’un indice de référence prédéfini. L’indice est donc le vrai moteur du produit.
L’indice de référence : ce que l’ETF cherche à répliquer
Un indice boursier est une liste de titres sélectionnés selon des règles précises, par exemple le secteur, la zone géographique ou la capitalisation boursière. Quelques exemples courants :
- CAC 40 : les 40 plus grandes capitalisations boursières françaises.
- MSCI World : environ 1 500 entreprises de grande et moyenne capitalisation dans 23 pays développés.
- S&P 500 : les 500 principales sociétés cotées aux États-Unis.
Un ETF qui suit le MSCI World ne choisit pas les entreprises qu’il juge prometteuses : il détient, ou simule la détention de, l’ensemble des titres composant cet indice, dans les mêmes proportions.
Part de fonds et indice : deux choses distinctes
Acheter une part d’ETF, ce n’est pas acheter l’indice lui-même.
C’est acheter une part d’un fonds dont l’objectif est de coller à cet indice. La valeur liquidative du fonds est calculée quotidiennement, mais le prix de marché de la part fluctue tout au long de la séance boursière, en temps réel, selon l’offre et la demande.
En pratique, avant d’aller plus loin, il est utile de noter pour chaque ETF envisagé : quel indice suit-il exactement ? Cette information figure dans le nom du produit et dans ses documents officiels.
Vérifier comment le prix se forme entre cotation et valeur liquidative
Un ETF se négocie en bourse comme une action : son prix fluctue à chaque instant selon les ordres d’achat et de vente.
Ce prix de marché est distinct de la valeur liquidative, qui représente la valeur théorique d’une part calculée à partir des actifs détenus par le fonds.
En pratique, les deux valeurs restent proches, mais elles ne sont jamais strictement identiques. L’écart peut s’élargir en cas de faible activité sur le marché ou lors d’une séance agitée.
Le spread achat-vente : un coût souvent oublié
Quand vous consultez la fiche d’un ETF sur une plateforme, vous voyez deux prix :
- Le prix d’achat (ask) : le prix auquel un vendeur accepte de céder ses parts.
- Le prix de vente (bid) : le prix auquel un acheteur est prêt à les acquérir.
La différence entre ces deux prix s’appelle le spread. C’est un coût implicite supporté à chaque transaction, en plus des frais de courtage. Un spread de 0,05 % sur un ETF très liquide comme un tracker S&P 500 sera nettement inférieur à celui d’un ETF peu échangé sur un marché de niche.
Liquidité : ce que le volume d’échange révèle
Un ETF très échangé affiche en général un spread serré et un prix de marché proche de la valeur liquidative. À l’inverse, un ETF peu liquide peut présenter un écart plus large, ce qui renchérit le coût réel de l’opération.
Exemple concret : deux ETF suivent le même indice. Le premier enregistre plusieurs millions d’euros d’échanges quotidiens, le second quelques dizaines de milliers. À frais courants identiques, le premier sera souvent moins coûteux à l’achat et à la revente, car son spread est plus étroit.
Pour repérer la liquidité d’un ETF, consultez le volume moyen quotidien indiqué dans la factsheet ou sur la fiche produit de votre intermédiaire. Ce chiffre ne prédit pas la performance, mais il aide à évaluer le coût de transaction réel.
Distinguer la méthode de réplication et le type de gestion
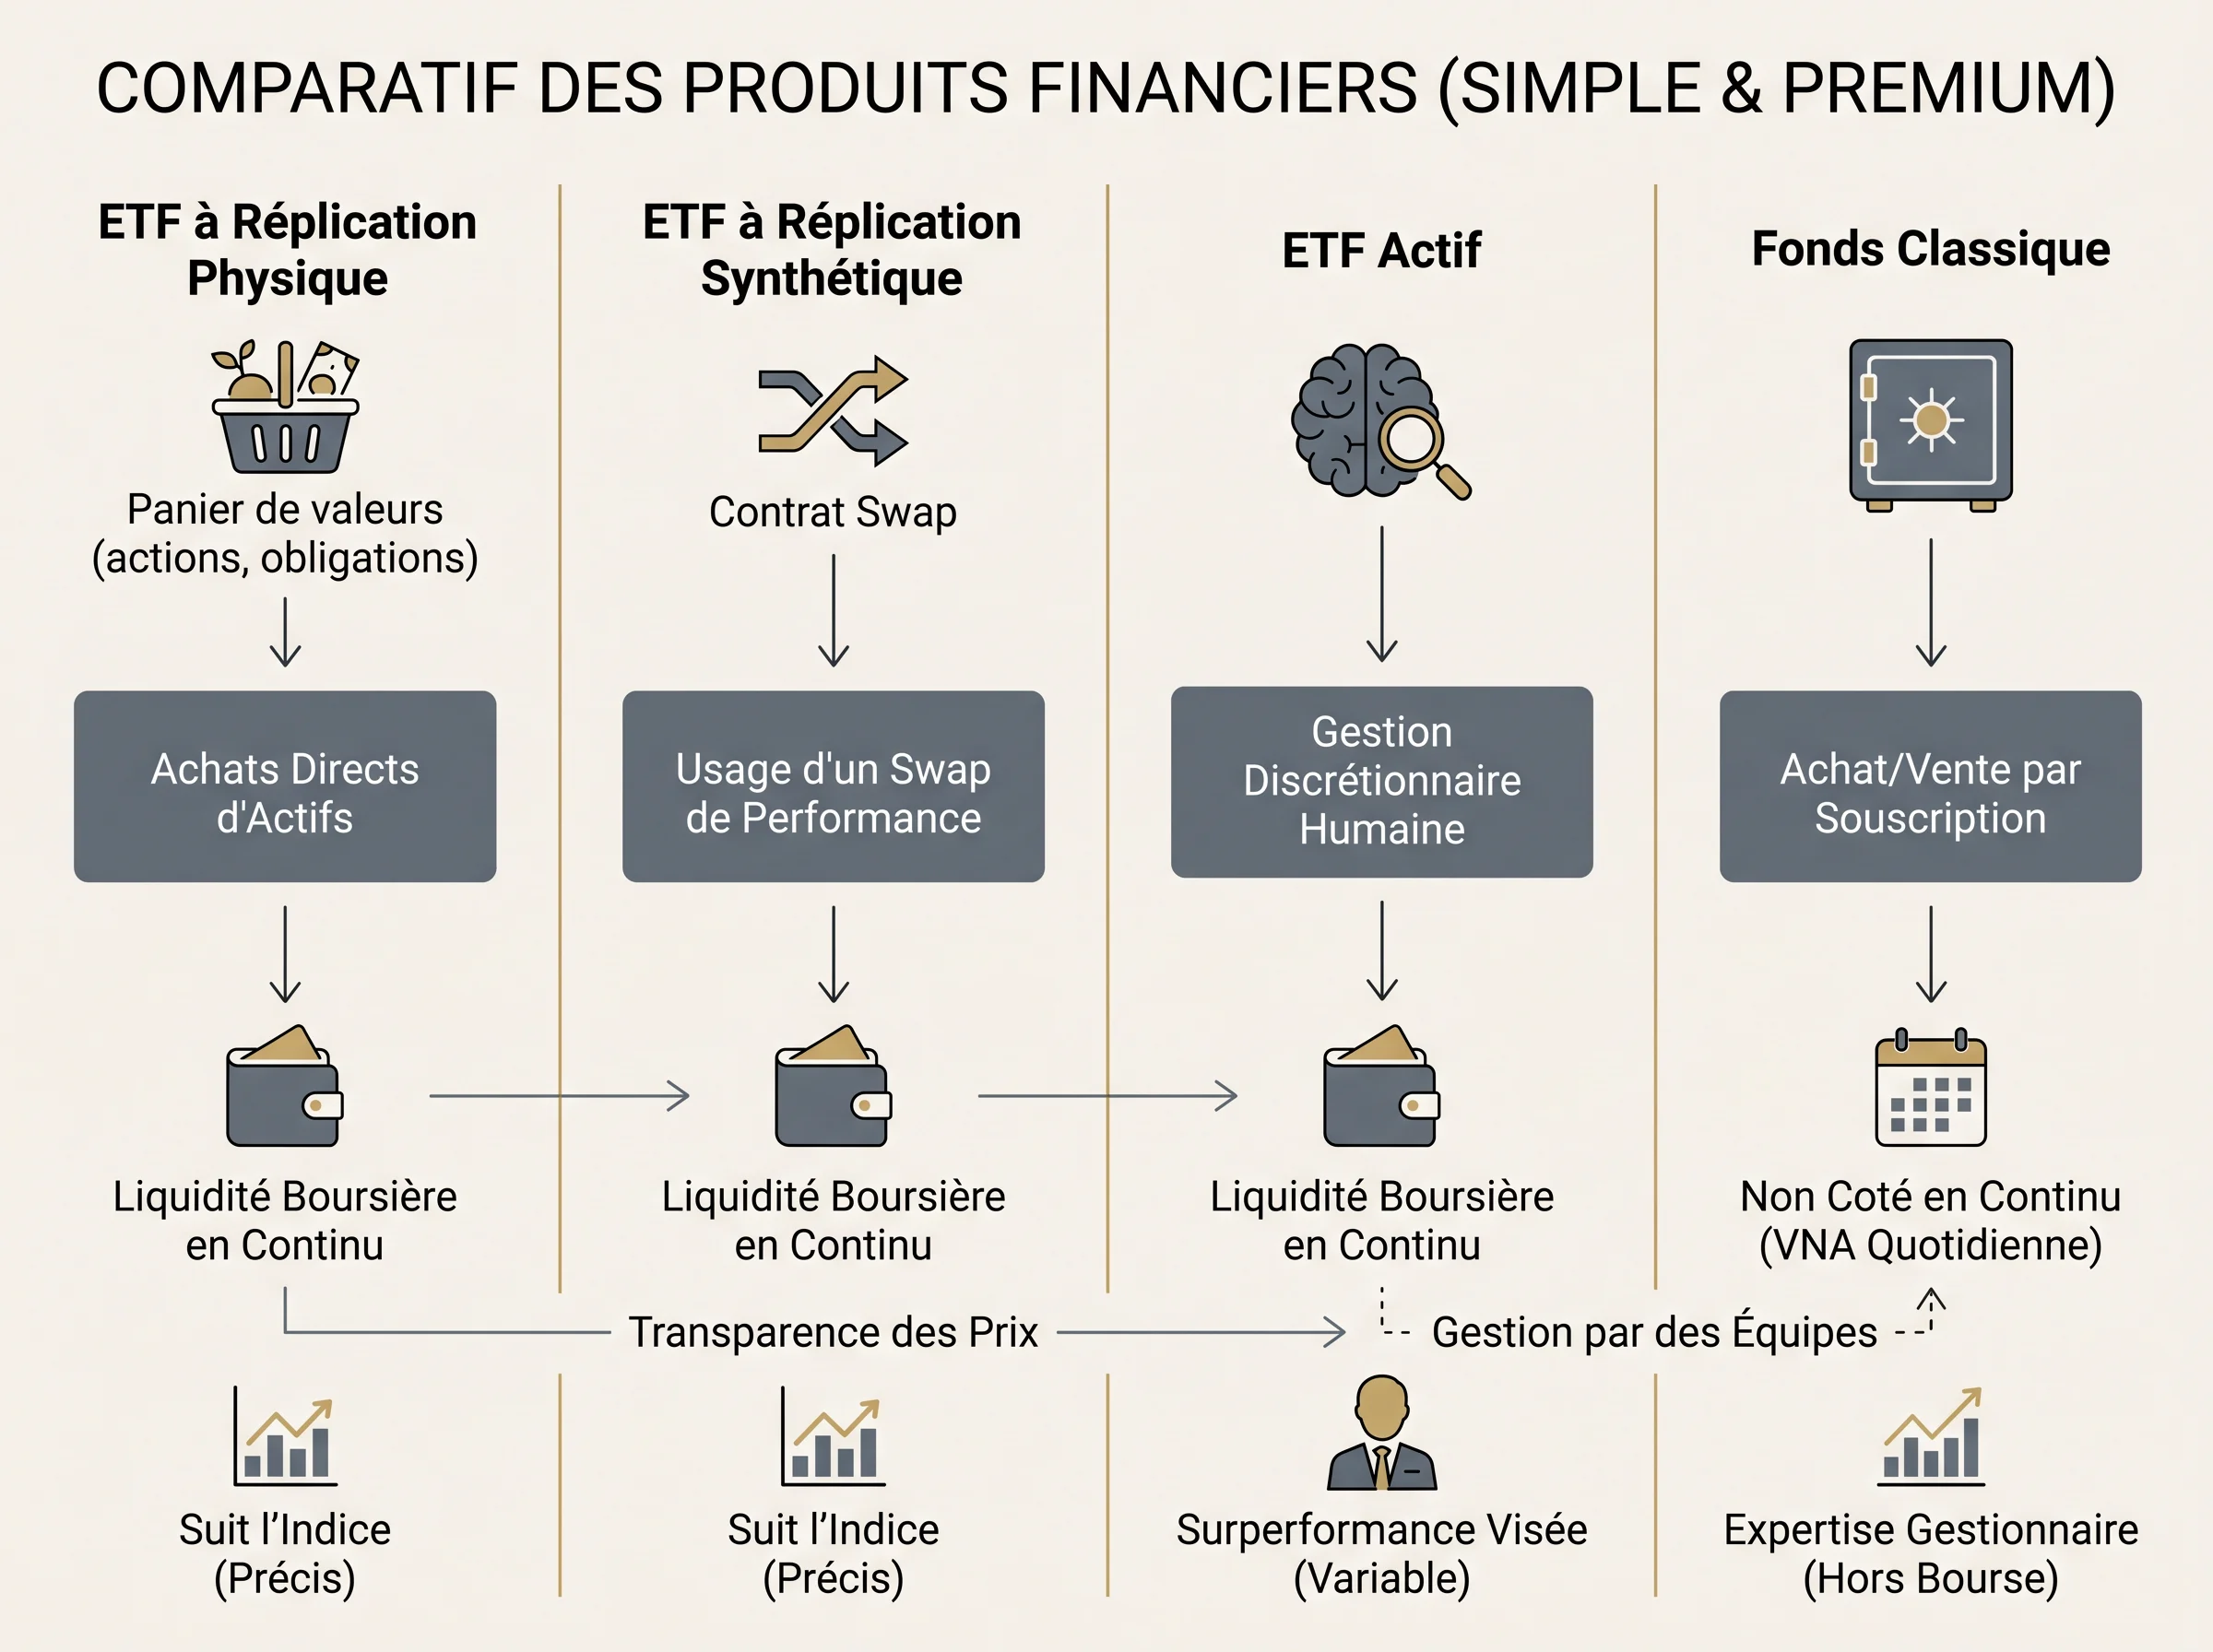
Un ETF peut reproduire son indice de deux façons différentes. Comprendre laquelle est utilisée permet d’identifier les risques spécifiques à vérifier avant d’aller plus loin.
Réplication physique
Le fonds achète directement les titres qui composent l’indice, dans les mêmes proportions.
Un ETF CAC 40 à réplication physique détient ainsi les 40 actions de l’indice. La correspondance est directe et transparente : ce que l’indice contient, le fonds le détient réellement.
Réplication synthétique
Le fonds ne détient pas les titres de l’indice. Il conclut un contrat d’échange de performance, appelé swap, avec une contrepartie financière, généralement une banque.
Cette contrepartie s’engage à verser au fonds la performance de l’indice en échange d’un autre flux. Le résultat pour l’investisseur est identique en apparence, mais un risque supplémentaire apparaît : si la contrepartie fait défaut, le fonds peut ne pas recevoir la performance attendue.
C’est ce qu’on appelle le risque de contrepartie.
Avant d’aller plus loin sur un ETF synthétique, quatre points méritent vérification :
- La structure du swap et ce qu’elle implique concrètement.
- L’identité et la solidité de la contrepartie.
- Le niveau de transparence fourni par le gestionnaire.
- Les coûts liés à ce montage, distincts du TER affiché.
ETF indiciel, ETF actif, fonds classique : trois objets différents
| Type | Gestion | Cotation en bourse |
|---|---|---|
| ETF indiciel (tracker) | Passive : suit un indice | Oui, en continu |
| ETF actif | Discrétionnaire : le gérant sélectionne les titres | Oui, en continu |
| Fonds classique (OPCVM) | Active ou passive selon le fonds | Non : souscription et rachat à la valeur liquidative |
Selon le Journal officiel de la République française du 29 février 2024, les ETF actifs sont des fonds d’investissement gérés de façon discrétionnaire et dont les parts ou actions sont admises à la négociation sur un marché réglementé ou un système multilatéral de négociation.
Ce qui les distingue d’un tracker classique n’est donc pas la cotation, mais la nature de la gestion : un gérant prend des décisions d’allocation, sans être contraint de suivre mécaniquement un indice.
Un fonds classique, lui, n’est pas coté en bourse. L’investisseur souscrit ou rachète ses parts directement auprès de la société de gestion, à la valeur liquidative calculée en fin de journée, sans spread ni carnet d’ordres.
À retenir avant de passer à l’étape suivante : repérer dans le nom ou le DIC de l’ETF si la réplication est physique ou synthétique, et si la gestion est indicielle ou active. Ces deux informations conditionnent les risques et les frais à examiner ensuite.
Comparer les frais et la qualité de suivi sur une même base
Deux ETF peuvent suivre le même indice et afficher des coûts apparemment proches, mais livrer des résultats différents une fois tous les frais pris en compte.
Aligner les mêmes critères de comparaison évite de se fier à un seul chiffre.
Les frais courants et le TER
Le TER (Total Expense Ratio), aussi appelé frais courants, regroupe les charges annuelles prélevées directement sur l’actif du fonds : frais de gestion, frais administratifs, coûts de dépositaire.
Il est exprimé en pourcentage et figure dans le DIC (document d’information clé). C’est le premier chiffre à relever pour chaque ETF comparé.
Attention : le TER ne couvre pas tout. Deux coûts s’y ajoutent à chaque transaction :
- Les frais de courtage : prélevés par l’intermédiaire à l’achat et à la vente, variables selon la plateforme et le montant investi.
- Le spread achat-vente : coût implicite lié à l’écart entre le prix d’achat et le prix de vente en bourse.
La tracking error : mesurer la fidélité au suivi
Le TER le plus bas ne garantit pas le suivi le plus fidèle. La tracking error mesure l’écart de performance entre l’ETF et son indice de référence sur une période donnée. Un ETF avec un TER de 0,20 % mais une tracking error élevée peut sous-performer un concurrent affiché à 0,25 % de TER.
La tracking error est disponible dans la factsheet du produit ou dans les rapports annuels. Elle s’exprime en pourcentage annualisé : plus elle est faible, plus le fonds a suivi son indice de près.
Comparer à critères constants
Pour que la comparaison soit utile, les critères doivent être alignés sur le même indice, la même période et la même enveloppe d’investissement. Exemple concret : deux ETF suivant le MSCI World, l’un à réplication physique avec un TER de 0,20 % et une tracking error de 0,05 %, l’autre à réplication synthétique avec un TER de 0,15 % mais une tracking error de 0,30 %. Le coût total réel du second peut dépasser celui du premier sur une année complète.
| Critère | Où le trouver |
|---|---|
| TER (frais courants) | DIC / KID |
| Tracking error | Factsheet, rapport annuel |
| Frais de courtage | Documents de l’intermédiaire |
| Spread achat-vente | Carnet d’ordres, factsheet |
Comparer ces quatre éléments sur les mêmes ETF, au même moment, donne une base de décision cohérente avant d’examiner l’éligibilité à l’enveloppe d’investissement.
Contrôler les risques principaux et l’éligibilité à l’enveloppe
Avant de valider un choix, trois types de risques méritent une vérification rapide, puis il faut confirmer que l’ETF est bien accessible dans l’enveloppe prévue.
Trois risques à repérer dans les documents
- Risque de marché : la valeur d’un ETF suit son indice à la hausse comme à la baisse. Une perte en capital est possible à tout moment. Le DIC attribue à chaque fonds un indicateur de risque synthétique sur une échelle de 1 à 7 ; c’est le premier chiffre à consulter.
- Risque de concentration : certains indices surpondèrent fortement un secteur ou un pays. Un ETF technologie américaine, par exemple, peut concentrer plus de 30 % de son actif sur trois ou quatre entreprises. Vérifier la répartition sectorielle dans la factsheet permet de mesurer cette exposition avant d’investir.
- Risque de change : un ETF libellé en euros mais investi sur des marchés en dollars ou en yens subit les fluctuations de ces devises. La performance en euros peut donc différer de la performance de l’indice en devise locale. La devise de cotation et la devise des actifs sous-jacents figurent dans le DIC et la factsheet.
Vérifier l’éligibilité à l’enveloppe
L’enveloppe de détention détermine la fiscalité applicable et, surtout, les ETF accessibles. Tous les ETF ne sont pas disponibles partout.
- PEA : seuls les ETF répondant aux critères d’éligibilité réglementaires, par exemple une exposition à des actions européennes ou une réplication synthétique conforme, peuvent y être logés. La liste des ETF éligibles est publiée par chaque courtier.
- Compte-titres ordinaire : aucune restriction d’éligibilité sur le type d’ETF, mais sans avantage fiscal spécifique.
- Assurance-vie : l’offre d’ETF dépend entièrement du contrat. Certains contrats en ligne proposent plusieurs dizaines d’ETF en unités de compte ; d’autres n’en référencent aucun. Il faut consulter la liste des supports disponibles auprès de l’assureur ou de la plateforme avant de sélectionner un ETF.
La vérification pratique se fait en deux temps : consulter la fiche produit de l’ETF pour identifier les enveloppes compatibles, puis confirmer la disponibilité effective dans les documents ou l’interface de l’intermédiaire, courtier, assureur ou banque.
Lire les documents clés et appliquer une checklist avant achat
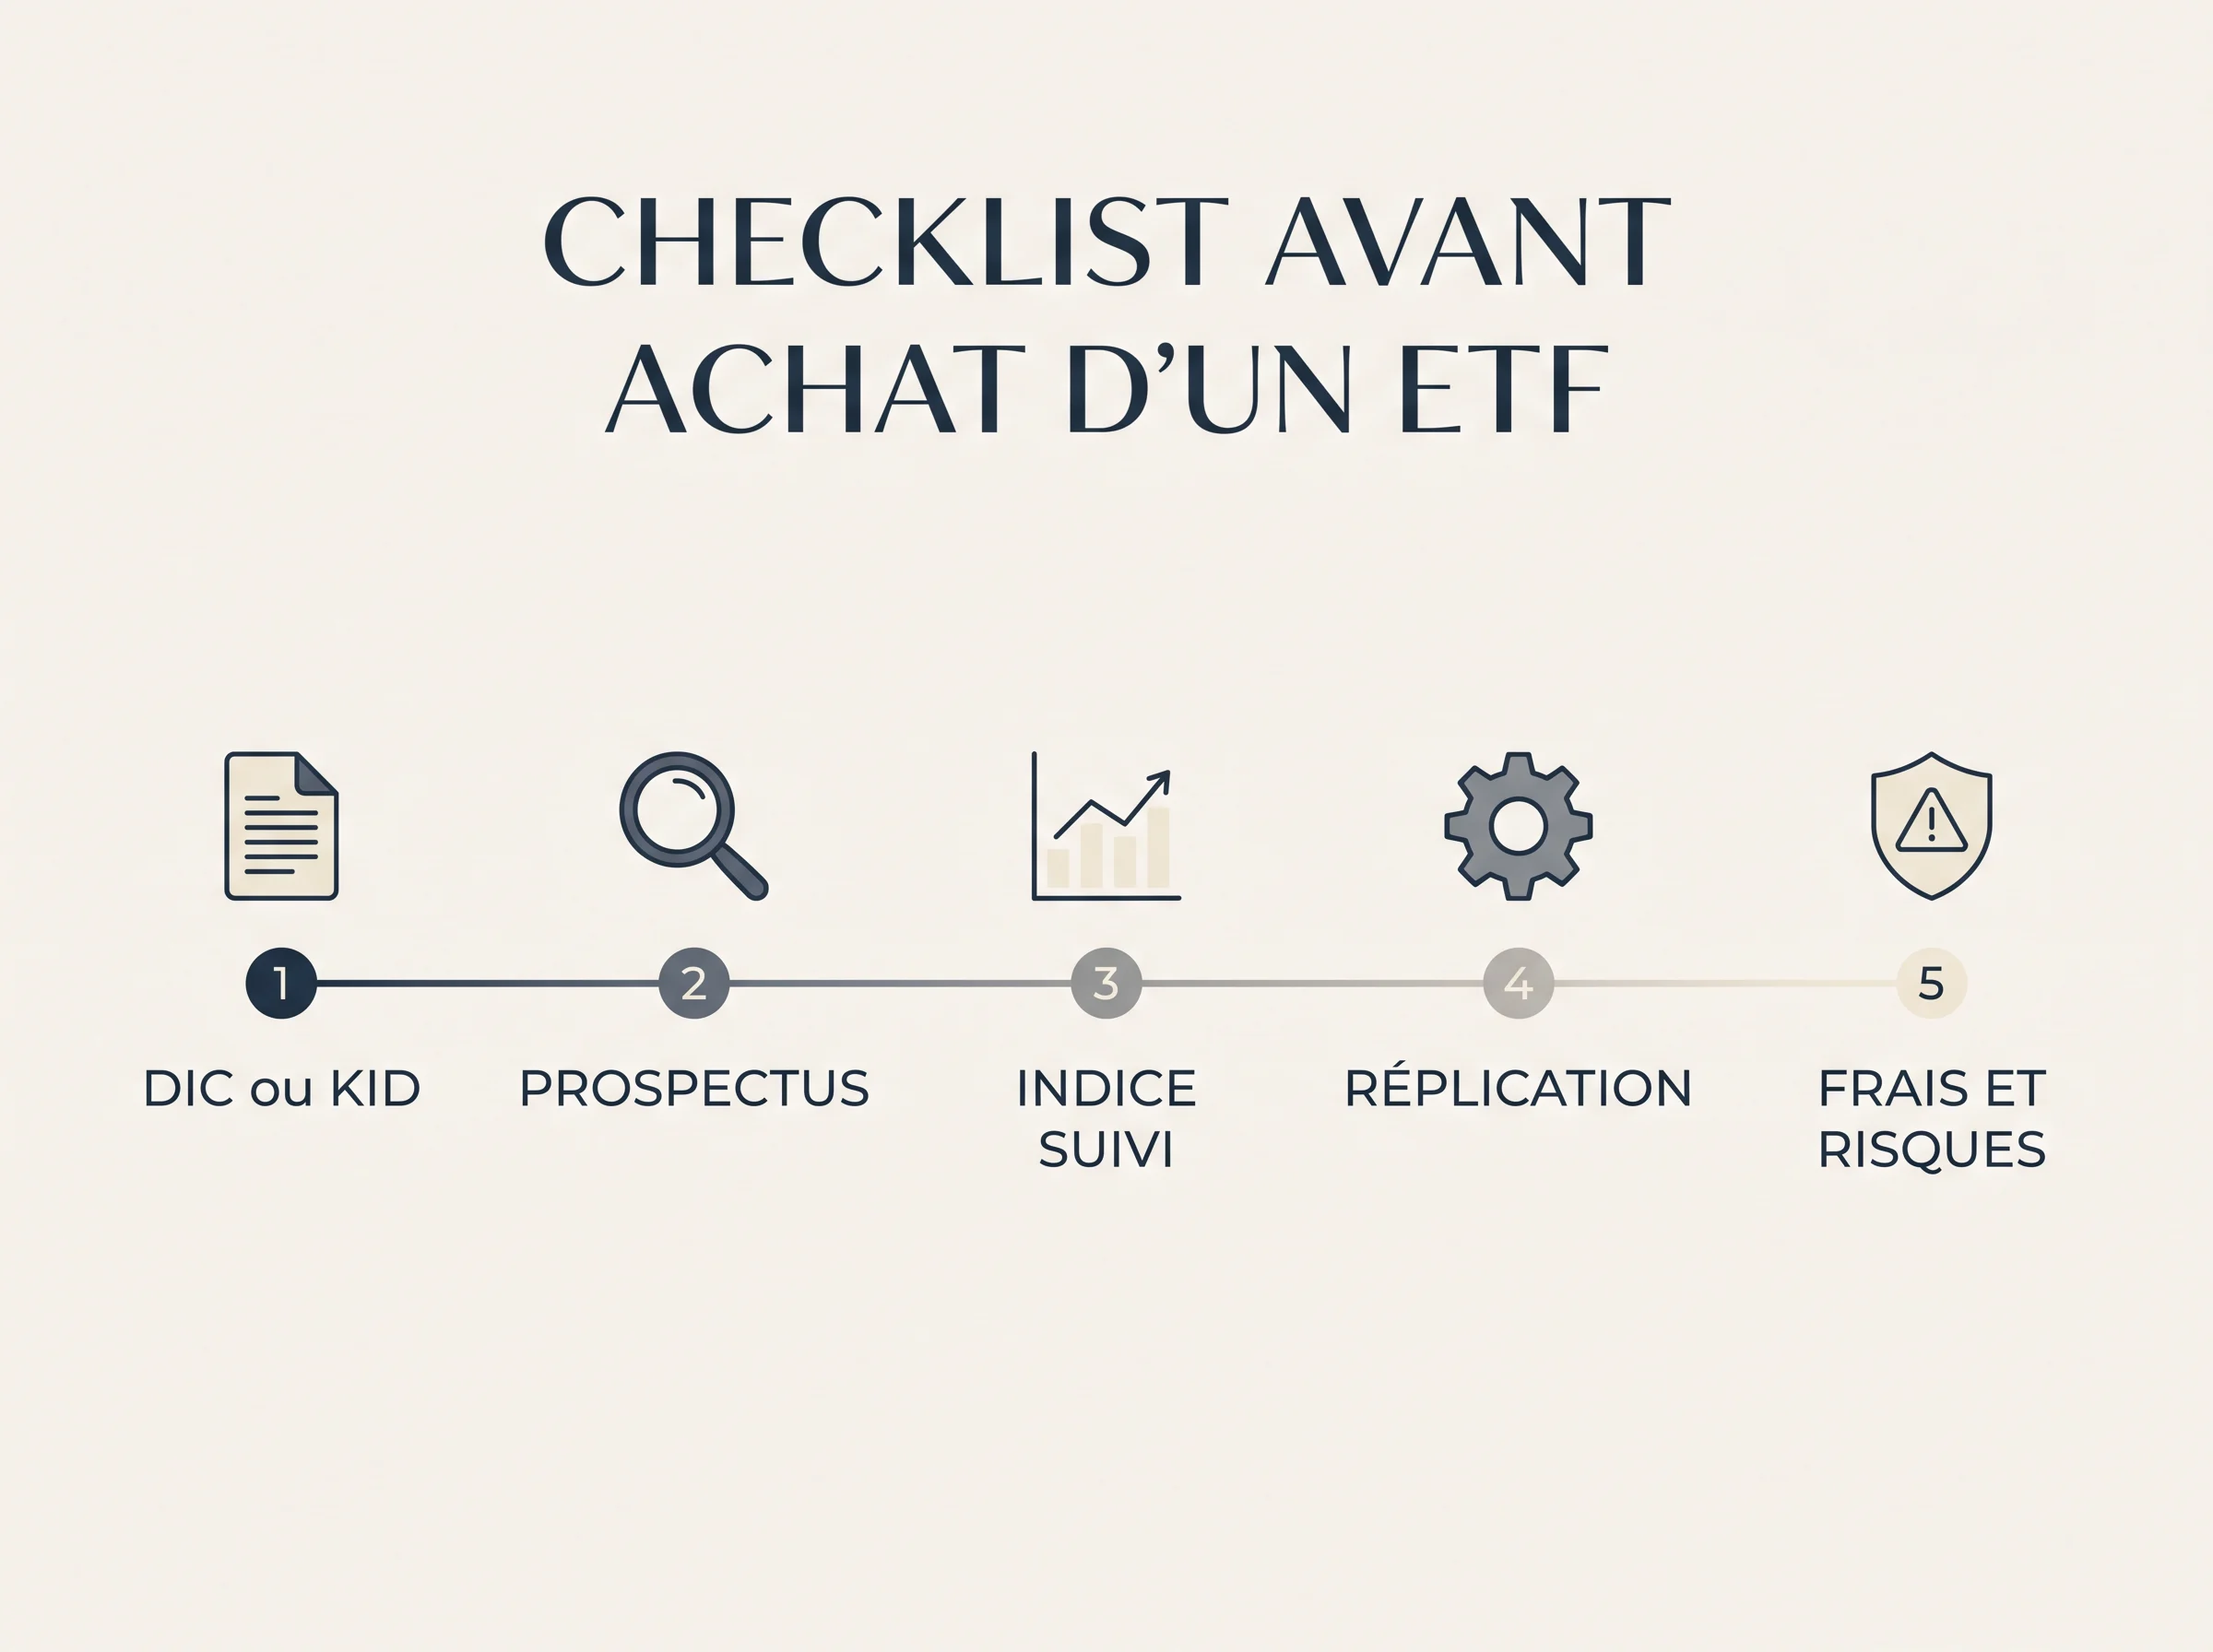
Les sections précédentes ont permis d’identifier l’indice suivi, de comprendre la cotation, de distinguer les modes de réplication, de comparer les frais et d’évaluer les risques.
Cette dernière étape transforme ces vérifications en un protocole documentaire concret : quoi lire, où le trouver et quoi cocher avant de passer un ordre.
Le DIC ou KID : le document de synthèse réglementaire
Le Document d’Information Clé (DIC), aussi appelé KID en anglais, est un document standardisé d’au maximum trois pages, obligatoire pour tout ETF commercialisé en Europe. Il concentre les informations essentielles dans un format comparable d’un produit à l’autre.
À l’ouverture du DIC, vérifiez dans l’ordre :
- L’objectif du fonds : l’indice de référence est nommé explicitement. Confirmez qu’il correspond bien à ce que vous avez identifié.
- L’indicateur de risque synthétique (échelle 1 à 7) : premier chiffre à noter.
- Les frais courants (TER) : exprimés en pourcentage annuel, ils figurent dans le tableau des coûts du DIC.
- Le type de réplication : physique ou synthétique, mentionné dans la section description ou objectifs.
- La devise de référence : à croiser avec la devise des actifs sous-jacents pour évaluer l’exposition au risque de change.
- Les scénarios de performance : ils illustrent des résultats possibles selon différentes conditions de marché, sans constituer une promesse de rendement.
Le DIC ne remplace pas une lecture plus approfondie, mais il permet une première comparaison rapide entre plusieurs ETF sur les mêmes critères.
Le prospectus et la factsheet : deux niveaux de détail complémentaires
Le prospectus est le document contractuel complet du fonds.
Il décrit précisément la politique d’investissement, les règles de réplication, les conditions de swap pour un ETF synthétique, contrepartie, seuil de collatéral, mécanisme de renouvellement, et les modalités de distribution des revenus, capitalisation ou distribution.
Sa lecture intégrale n’est pas toujours nécessaire, mais deux sections méritent une attention systématique : la politique de gestion des risques et les conditions de liquidation du fonds.
La factsheet est un résumé mensuel ou trimestriel publié par la société de gestion. Elle contient :
- La répartition sectorielle et géographique, utile pour évaluer le risque de concentration.
- Les dix premiers titres en portefeuille et leur poids respectif.
- La tracking error sur une ou plusieurs périodes, à comparer avec le TER pour évaluer la qualité de suivi.
- L’encours sous gestion (AUM) : un encours faible peut indiquer un risque de fermeture ou de liquidité réduite.
Exemple concret : un ETF affichant un TER de 0,15 % mais une tracking error de 0,40 % sur trois ans coûte en réalité plus cher en écart de suivi qu’un concurrent à 0,20 % de TER et 0,05 % de tracking error. La factsheet est le seul document qui permet de faire ce calcul.
Les documents du courtier ou de l’assureur
Au-delà des documents du fonds lui-même, l’intermédiaire publie ses propres conditions qui modifient le coût et la disponibilité effective de l’ETF :
- Grille tarifaire : frais de courtage par ordre, frais de garde éventuels, frais de change si l’ETF est coté dans une devise étrangère.
- Liste des ETF éligibles au PEA : publiée par le courtier, à consulter avant tout ordre sur cette enveloppe.
- Univers d’investissement de l’assurance-vie : la liste des unités de compte disponibles varie d’un contrat à l’autre ; un ETF accessible en compte-titres peut être absent d’un contrat d’assurance-vie donné.
- Conditions d’exécution : certains intermédiaires n’exécutent les ordres sur ETF qu’à des horaires ou à des cours limités ; vérifiez les modalités d’ordre disponibles, ordre au marché ou ordre à cours limité.
Checklist avant achat
Cette checklist synthétise l’ensemble des vérifications couvertes dans ce guide. Chaque point renvoie à un document source identifiable.
| Vérification | Document source |
|---|---|
| L’indice de référence correspond à ce que je veux suivre | DIC, nom du produit |
| Le type de réplication, physique ou synthétique, est identifié | DIC, prospectus |
| Pour un ETF synthétique : contrepartie du swap et niveau de collatéral vérifiés | Prospectus |
| L’indicateur de risque synthétique (1 à 7) est noté et compris | DIC |
| Le TER est comparé entre plusieurs ETF sur le même indice | DIC |
| La tracking error est relevée et croisée avec le TER | Factsheet |
| Le spread habituel et le volume quotidien sont connus | Factsheet, courtier |
| Les frais de courtage et de garde sont intégrés au coût total estimé | Grille tarifaire du courtier |
| La répartition sectorielle et les dix premiers titres sont consultés | Factsheet |
| La devise de cotation et la devise des actifs sous-jacents sont identifiées | DIC, factsheet |
| L’éligibilité à l’enveloppe choisie, PEA, compte-titres, assurance-vie, est confirmée | Liste du courtier ou de l’assureur |
| L’encours sous gestion (AUM) est suffisant pour limiter le risque de fermeture | Factsheet |
Aucun de ces points ne garantit un résultat. Ils permettent de prendre une décision informée, sur la base de documents officiels, en connaissant les coûts réels et les risques identifiables avant d’investir.
FAQ
Un ETF peut-il fermer et que se passe-t-il pour mon argent ?
Oui, un ETF peut être liquidé si son encours sous gestion (AUM) devient trop faible pour être rentable. Dans ce cas, la société de gestion rembourse les porteurs à la valeur liquidative à la date de clôture. Ce risque est limité mais réel : un encours faible, visible dans la factsheet, est un signal d’alerte à vérifier avant d’investir.
Quelle différence entre un ETF indiciel et un ETF actif ?
Un ETF indiciel suit mécaniquement un indice sans choix discrétionnaire. Un ETF actif est, selon le Journal officiel du 29 février 2024, un fonds géré de façon discrétionnaire dont les parts sont admises à la négociation sur un marché réglementé. Les deux sont cotés en bourse en continu, mais la nature de la gestion diffère fondamentalement.
Peut-on loger n’importe quel ETF dans un PEA ?
Non. Seuls les ETF répondant à des critères réglementaires précis sont éligibles au PEA : exposition à des actions européennes ou réplication synthétique conforme. La liste des ETF éligibles est publiée par chaque courtier et doit être consultée avant tout ordre sur cette enveloppe.
Le TER suffit-il pour comparer deux ETF sur le même indice ?
Non. Le TER ne couvre ni les frais de courtage ni le spread achat-vente, et il ne mesure pas la fidélité effective du suivi. La tracking error, disponible dans la factsheet, complète le TER : un ETF moins cher en frais courants peut coûter davantage en écart de suivi sur une année complète.
Ce guide couvre le fonctionnement d’un ETF de la définition jusqu’à la checklist documentaire. Les vérifications décrites s’appliquent à tout ETF, quel que soit l’indice suivi ou l’enveloppe choisie. Elles ne remplacent pas un conseil adapté à votre situation personnelle.