Pourquoi Kering fait la une aujourd’hui
Ce jeudi 22 octobre, après la clôture des marchés, Kering a publié son chiffre d’affaires du troisième trimestre 2026.
Le groupe de luxe a enregistré 3 345 millions d’euros sur la période, quasiment stable par rapport aux 3 331 millions d’euros de l’an dernier, soit une progression de 0,4% en données publiées mais un recul de 1% à périmètre et taux de change comparables.
Sur les neuf premiers mois de l’année, le chiffre d’affaires cumulé ressort à 10 565 millions d’euros, en repli de 2% en publié mais stable en comparable.
Malgré un chiffre d’affaires trimestriel proche de la stabilité, la Bourse a sanctionné le titre dès l’ouverture. L’action Kering a chuté de près de 13% dans la matinée du 23 octobre, retombant à 186,08 euros contre 213,50 euros la veille, un nouveau plus bas sur douze mois.
Ce décalage entre un chiffre d’affaires en apparence rassurant et une réaction boursière aussi sévère s’explique par le poids de Gucci, qui représente à lui seul près de 40% du chiffre d’affaires du groupe. Les ventes de la maison italienne reculent de 4% en publié et de 6% en comparable, à 1 291 millions d’euros.
Le détail est encore plus préoccupant pour les investisseurs : le retail propre de Gucci recule de 9% en comparable.
La direction a précisé que le commerce de gros progresse fortement, de plus de 35% en comparable, mais ce rebond partiel ne suffit pas à compenser la faiblesse du réseau de boutiques en propre, pénalisé par un trafic toujours insuffisant.
A l’inverse, les autres maisons du groupe résistent mieux. Kering Bijouterie, qui regroupe Boucheron, Pomellato, DoDo et Qeelin, progresse de 12% en publié, à 239 millions d’euros, et Kering Eyewear de 6%, à 373 millions d’euros.
Saint Laurent affiche une croissance solide portée par l’Amérique du Nord et l’Europe de l’Ouest, tandis que Bottega Veneta continue de surperformer sur ses marchés clés grâce à la maroquinerie.
Le directeur général Luca de Meo a rappelé que « le redressement de Gucci demeure notre priorité absolue », tout en confirmant l’objectif d’amélioration de la marge opérationnelle courante pour 2026.
Le groupe a par ailleurs relevé son objectif de fermetures nettes de magasins pour l’année, désormais fixé à au moins 125 contre 100 initialement, et a annoncé l’entrée en vigueur anticipée, dès la mi-2027, de son accord de licence beauté avec L’Oréal pour Gucci.
Le trimestre a également été marqué par plusieurs changements de gouvernance qui entretiennent l’incertitude sur le dossier : Bottega Veneta a nommé un nouveau directeur général, Romain Spitzer, en poste depuis le 1er septembre, tandis que Saint Laurent et Alexander McQueen ont chacun annoncé le départ de leur directeur de création au cours du mois.
Ce que dit le graphique
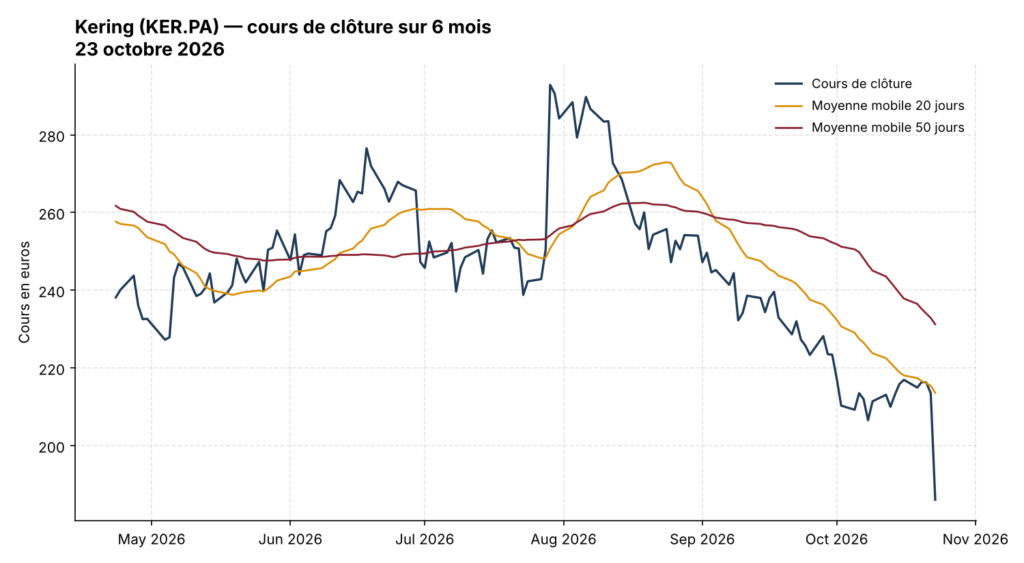
Le graphique ci-dessus illustre l’ampleur de la glissade qui touche Kering depuis plusieurs mois. L’action évoluait depuis la mi-octobre dans une zone de consolidation resserrée entre 210 et 217 euros, déjà très en retrait de ses niveaux de l’été.
La séance du 23 octobre change radicalement la donne.
Avec un cours retombé à 186,08 euros, Kering se retrouve désormais environ 13% sous sa moyenne mobile à 20 jours, qui s’établit à 213,58 euros, et près de 20% sous sa moyenne mobile à 50 jours, à 231,23 euros.
Le titre évolue sous sa moyenne mobile à 200 jours, à 252,53 euros, depuis plusieurs mois déjà, un signal technique qui traduit une tendance de fond baissière bien installée plutôt qu’un simple accident de parcours.
Le secteur du luxe traverse une passe difficile dans son ensemble : LVMH avait lui aussi retombé à son plus bas d’un an après des ventes trimestrielles qui inquiètent sur la Chine quelques jours plus tôt, signe que les difficultés ne se limitent pas à Kering.
Avec un plus bas à 186,08 euros ce 23 octobre, l’action signe un nouveau plancher sur douze mois, très loin de son sommet annuel à 344,95 euros atteint il y a tout juste un an.
Le RSI à 14 jours ressort à 31,18, une valeur qui s’approche de la zone de survente, généralement considérée sous le seuil de 30, sans l’avoir encore franchie.
Pour les investisseurs confirmés : les ratios à surveiller
Avant cette chute, Kering se payait déjà avec une décote notable par rapport aux autres grands noms du luxe, reflet des doutes du marché sur le calendrier du redressement de Gucci.
Après le repli du jour, cette décote s’accentue encore, ce qui pose la question de savoir si le titre devient attractif pour les investisseurs patients ou si elle traduit simplement la poursuite d’une dégradation fondamentale.
Pour un lecteur qui découvre ce type d’analyse, notre guide sur les principaux ratios financiers pour analyser une action permet de replacer une valorisation en forte baisse dans son contexte avant de se forger une opinion, plutôt que de se fier au seul mouvement de cours.
Au-delà du multiple de valorisation, la trajectoire de la marge opérationnelle reste l’indicateur clé à surveiller pour Kering.
Le groupe a confirmé viser une amélioration de sa marge opérationnelle courante en 2026, portée par des mesures d’efficacité, tout en maintenant un niveau d’investissement élevé dans l’attractivité de ses maisons.
Le niveau d’endettement du groupe, alourdi ces dernières années par plusieurs acquisitions immobilières stratégiques, constitue un autre point de vigilance pour les investisseurs : le montant précis de la dette nette au troisième trimestre reste une donnée à confirmer dans la publication des résultats annuels.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.