Analyser une action ne consiste pas à isoler un cours ou un PER.
La méthode utile est plus simple et plus rigoureuse : identifier le type d’entreprise, choisir les bons ratios, retrouver les données sur plusieurs exercices, puis comparer avec des pairs du même secteur.
Découvrez vite comment lire les principaux ratios financiers pour analyser une action non financière, les calculer et surtout éviter les erreurs d’interprétation.
En résumé
- Avant tout calcul, vérifiez que l’entreprise est bien non financière. Les banques relèvent d’un cadre prudentiel spécifique, avec des exigences de fonds propres et de solvabilité qui ne se lisent pas avec les mêmes ratios qu’une société industrielle ou de services.
- Distinguez toujours données publiées, ajustées et prévisionnelles. L’AMF rappelle que les indicateurs ajustés peuvent compliquer la comparaison dans le temps ou entre sociétés, et qu’il faut expliquer clairement les retraitements.
- Aucun ratio ne s’interprète seul ni avec un seuil universel. Comparez-le au secteur et à l’historique de l’entreprise sur trois à cinq exercices.
- Le free cash-flow et la couverture des intérêts complètent utilement le résultat net, car le bénéfice comptable ne dit pas à lui seul si l’entreprise génère du cash.
- La bonne conclusion reste prudente : les ratios décrivent une situation financière, ils ne prédisent pas un cours.
Tableau de synthèse des principaux ratios
| Ratio | Formule | Question traitée | Comparaison utile | Principal piège |
|---|---|---|---|---|
| PER historique | Cours / BPA (exercice clos) | Quel prix pour un euro de bénéfice passé ? | Pairs du même secteur, même période | Bénéfices au pic du cycle : PER bas trompeur |
| PER prévisionnel | Cours / BPA estimé | Quel prix pour un euro de bénéfice attendu ? | Consensus d’analystes, pairs | Estimations révisables, non garanties |
| Rendement du dividende | Dividende / Cours | Quel retour distribué par rapport au prix ? | Historique de l’entreprise, secteur | Rendement élevé peut masquer un dividende insoutenable |
| Taux de distribution | Dividende / BPA | Quelle part des bénéfices est redistribuée ? | Historique sur 3 à 5 ans | Taux proche de 100 % : peu de marge de sécurité |
| Marge opérationnelle | Résultat d’exploitation / CA | Quelle rentabilité avant charges financières ? | Pairs, historique | Éléments exceptionnels non retraités |
| Marge nette | Résultat net / CA | Quelle rentabilité finale après tout ? | Publié vs ajusté, pairs | Dépréciations ou cessions faussent la lecture |
| ROE | Bénéfice net / capitaux propres | Quel profit pour chaque euro des actionnaires ? | Pairs, historique, niveau de dette | ROE élevé peut refléter un levier excessif |
| Gearing | Dettes financières nettes / capitaux propres | Quel niveau d’endettement net ? | Pairs, trajectoire pluriannuelle | À croiser avec couverture des intérêts et FCF |
| Dette nette / EBITDA | Dette nette / EBITDA | Combien d’années de résultat brut pour rembourser ? | Pairs du même secteur | EBITDA gonflé par une plus-value fausse le ratio |
| Couverture des intérêts | EBIT / charges d’intérêts | Quelle marge pour absorber les frais financiers ? | Historique, cycle de taux | Aucun seuil universel applicable |
| Free cash-flow | Flux d’exploitation – capex | Quelle trésorerie réelle après investissements ? | Historique, résultat net | FCF positif ponctuel peut masquer une cession d’actif |
Identifier le type d’entreprise avant de choisir les ratios
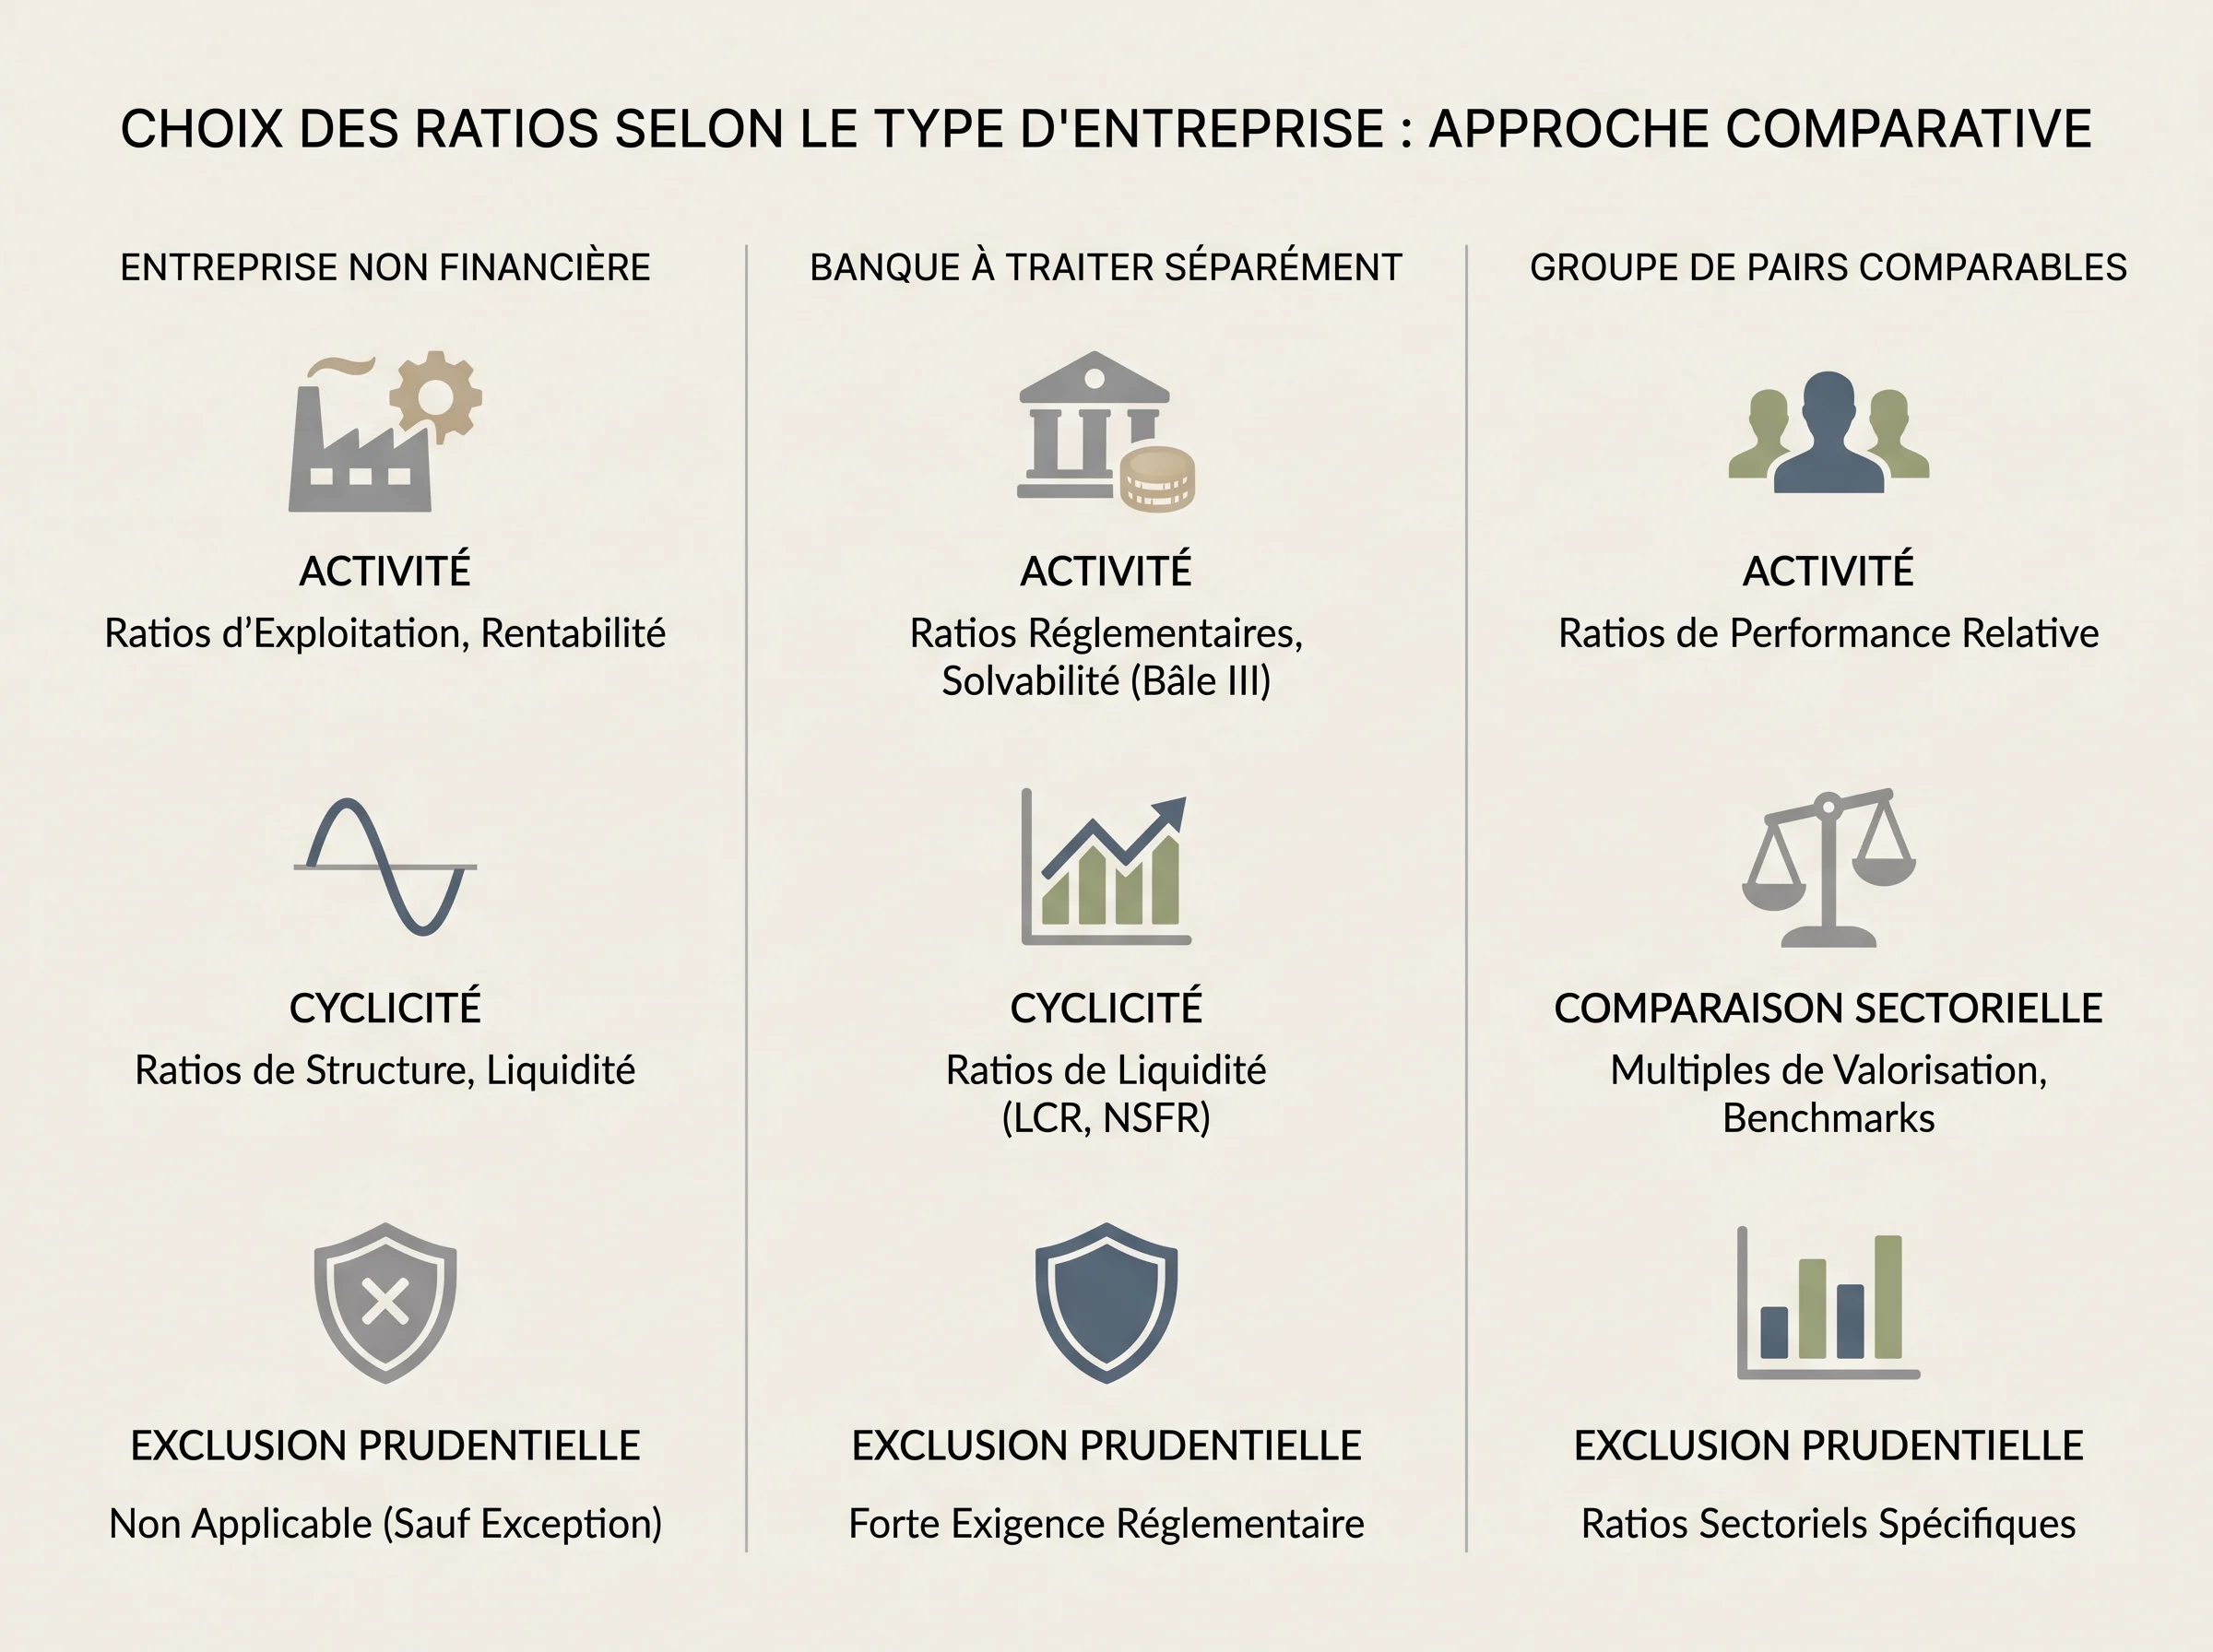
Avant de calculer le moindre indicateur, posez une question simple : à quel type d’entreprise avez-vous affaire ? Cette réponse conditionne directement la sélection des ratios pertinents.
Une grille générique appliquée à n’importe quelle action conduit vite à des comparaisons trompeuses. Pour analyser une action cotée correctement, il faut d’abord identifier son activité et ses risques spécifiques.
Qualifier l’activité principale
Commencez par identifier le secteur déclaré dans les états financiers ou la notice de référence : industrie, distribution, technologie, santé, énergie, et ainsi de suite.
Cette étape sert à trouver les pairs réels de l’entreprise, c’est-à-dire ceux qui partagent la même structure de coûts, le même cycle d’exploitation et la même exposition géographique.
Comparer un distributeur alimentaire à un éditeur de logiciels sur la base du même PER ou de la même marge opérationnelle n’a pas de sens méthodologique.
Repérer la cyclicité
Certains secteurs, comme l’automobile, la chimie de base ou la construction, voient leurs résultats varier fortement selon le cycle économique.
Dans ces cas, un PER calculé sur un exercice de pic peut paraître bas alors qu’il reflète simplement des bénéfices exceptionnellement élevés.
Pour limiter cet effet, l’analyse doit porter sur plusieurs exercices, idéalement trois à cinq ans.
À l’inverse, une entreprise de consommation courante affiche souvent une rentabilité plus stable, ce qui rend les comparaisons annuelles plus fiables.
Définir le groupe comparable
Un groupe comparable se construit selon trois critères : activité principale similaire, zone géographique proche et taille de capitalisation boursière du même ordre.
Pour analyser un fabricant européen de pièces automobiles de taille intermédiaire, le groupe comparable sera donc composé d’autres équipementiers européens cotés, et non de constructeurs ni de distributeurs de pièces détachées.
Écarter les banques et les assurances
Ce guide porte exclusivement sur les entreprises non financières.
Les banques et les établissements assimilés obéissent à un cadre réglementaire prudentiel spécifique qui rend les ratios classiques, comme la dette nette, l’EBITDA ou le gearing, inadaptés ou mal interprétables.
L’ACPR rappelle que le Pilier 1 des ratios de solvabilité définit des exigences minimales de fonds propres couvrant en principe les principaux risques bancaires, selon une logique différente de celle qui sert à analyser une entreprise non financière.
Appliquer un ratio dette nette sur EBITDA à une banque n’a donc pas de valeur analytique.
En pratique : avant d’ouvrir un compte de résultat, vérifiez que l’entreprise n’est pas classée dans les secteurs financiers. Si c’est le cas, les ratios présentés dans ce guide ne s’appliquent pas directement.
Rassembler les données publiées, ajustées et prévisionnelles dans les bons états financiers
Avant de calculer le moindre ratio, il faut ouvrir les bons documents et repérer précisément où se trouve chaque chiffre. Une erreur de source à ce stade fausse toute la comparaison qui suit.
Les trois états à ouvrir en priorité
Pour chaque exercice analysé, récupérez :
- Le compte de résultat : chiffre d’affaires, résultat opérationnel, EBITDA, résultat net, bénéfice par action.
- Le bilan : capitaux propres, dette financière brute, trésorerie disponible. La dette nette se calcule en soustrayant la trésorerie de la dette brute.
- Le tableau des flux de trésorerie : flux d’exploitation, investissements, free cash-flow.
Distinguer publié, ajusté et prévisionnel
Les rapports annuels présentent souvent deux colonnes : le résultat publié, conforme aux normes comptables, et le résultat ajusté, qui exclut certains éléments exceptionnels comme une plus-value de cession ou une dépréciation d’actif.
L’AMF rappelle que ces indicateurs peuvent rendre plus délicate la compréhension des communiqués, la comparabilité dans le temps ou entre sociétés, et le rapprochement avec les comptes.
Si une entreprise enregistre une dépréciation exceptionnelle de 200 M€, son résultat net publié peut devenir négatif alors que son résultat ajusté reste positif.
Notez donc toujours les deux colonnes pour éviter de comparer des données hétérogènes.
Les données prévisionnelles, issues du consensus d’analystes, sont utiles pour calculer le PER prévisionnel, mais elles restent des estimations : signalez-les clairement dans votre tableau de travail.
Relever la dilution potentielle
Vérifiez si des obligations convertibles, des stock-options ou des bons de souscription sont en circulation. Ils peuvent augmenter le nombre d’actions et réduire le BPA dilué par rapport au BPA de base.
Cette information figure généralement en annexe du rapport annuel.
Préparer un tableau sur trois à cinq exercices
Construisez une grille simple avec les exercices en colonnes, par exemple de N-4 à N, et les agrégats clés en lignes. Indiquez pour chaque cellule si la donnée est publiée, ajustée ou prévisionnelle.
Cette base homogène est le point de départ de toutes les comparaisons sectorielles et historiques des étapes suivantes.
Choisir les ratios de valorisation et de distribution à comparer
Une fois le groupe comparable défini et les données organisées par exercice, sélectionnez les ratios qui répondent à deux questions distinctes : quel prix le marché paie pour les bénéfices de cette entreprise, et quelle part de ces bénéfices est redistribuée aux actionnaires ?
Calculer le bénéfice par action
Le bénéfice par action, ou BPA, est la base de plusieurs ratios de valorisation :
BPA = résultat net / nombre d’actions en circulation
Utilisez le BPA dilué, qui intègre les obligations convertibles et les stock-options, pour une comparaison prudente.
Un BPA publié de 3,20 € et un BPA dilué de 2,95 € sur le même exercice signalent un effet de dilution non négligeable à noter dans votre tableau.
Lire le PER historique et isoler le PER prévisionnel
Le PER, pour Price Earnings Ratio, mesure combien le marché paie pour un euro de bénéfice :
PER = cours de l’action / BPA
Le PER historique utilise le BPA du dernier exercice clos. Le PER prévisionnel utilise le BPA estimé par le consensus d’analystes pour l’exercice à venir.
Ces deux valeurs peuvent diverger fortement : si une entreprise affiche un PER historique de 22 et un PER prévisionnel de 15, le marché anticipe une forte croissance des bénéfices, ce qui mérite vérification dans les hypothèses du consensus.
Comparez toujours le PER à celui des pairs du même secteur sur la même période, jamais à un seuil universel. Un PER de 18 peut être bas pour un éditeur de logiciels et élevé pour un distributeur alimentaire.
Mesurer le rendement du dividende et contrôler le taux de distribution
Le rendement du dividende indique le retour distribué par rapport au cours actuel :
Rendement = dividende par action / cours de l’action
Le taux de distribution, ou payout ratio, rapporte ce dividende au BPA :
Taux de distribution = dividende par action / BPA
Ces deux ratios se lisent ensemble.
Un rendement de 5 % avec un taux de distribution de 95 % signale que l’entreprise distribue presque la totalité de ses bénéfices, laissant peu de marge pour absorber un exercice difficile.
À l’inverse, un taux de 40 % avec un rendement de 2 % peut indiquer une politique de réinvestissement prioritaire.
Vérifiez la cohérence sur trois à cinq exercices : un dividende stable alors que le BPA chute plusieurs années de suite est un signal à examiner.
Mesurer la rentabilité opérationnelle et la qualité des profits
Avant de comparer deux entreprises sur leur valorisation, vérifiez qu’elles génèrent réellement des profits solides.
Trois ratios permettent de le faire : la marge opérationnelle, la marge nette et le ROE, c’est-à-dire la rentabilité des capitaux propres.
Marge opérationnelle et marge nette
La marge opérationnelle se calcule en divisant le résultat d’exploitation par le chiffre d’affaires. Elle mesure ce que l’entreprise conserve après ses coûts d’activité, avant charges financières et impôts.
La marge nette divise le résultat net par le chiffre d’affaires : elle intègre tous les éléments, y compris les charges exceptionnelles. Dans les deux cas, l’important est de garder la même définition d’une année à l’autre et d’une société à l’autre.
Exemple fictif : deux équipementiers automobiles européens affichent une marge nette publiée de 2 % pour l’un et 6 % pour l’autre sur le même exercice.
Si le premier a enregistré une dépréciation exceptionnelle de 150 M€, sa marge nette ajustée remonte à 5 %. La comparaison brute était trompeuse.
Règle pratique : comparez toujours les deux colonnes, publiée et ajustée, sur trois à cinq exercices. Un écart récurrent entre les deux signale que les éléments exceptionnels sont en réalité structurels.
ROE : relier résultat net et capitaux propres
Le ROE se calcule ainsi : bénéfice net / capitaux propres.
Il indique combien l’entreprise génère de profit pour chaque euro investi par ses actionnaires. Le guide d’évaluation des entreprises de la direction générale des finances publiques classe le ROE parmi les principaux ratios d’évaluation, aux côtés du gearing et de la couverture des frais financiers.
Un ROE élevé peut refléter une rentabilité réelle ou un effet de levier financier important, notamment si les capitaux propres sont réduits par l’endettement. Vérifiez donc le niveau de dette nette avant de conclure.
Isoler les éléments exceptionnels
Le résultat net publié intègre des éléments non récurrents : cessions d’actifs, provisions, restructurations.
Pour évaluer la qualité des profits, repérez ces lignes dans le compte de résultat et calculez le résultat ajusté.
Si l’entreprise publie elle-même un résultat ajusté, notez la méthode de calcul retenue : les retraitements varient d’une société à l’autre et ne sont pas toujours comparables entre pairs.
Vérifier la dette, la couverture des intérêts et le free cash-flow
Le résultat comptable peut rester positif alors qu’une entreprise accumule une dette difficile à rembourser ou génère peu de trésorerie réelle.
Trois familles de ratios permettent de tester cette solidité financière : la structure de la dette, la capacité à couvrir les charges financières et la génération de cash après investissements.
Le guide d’évaluation des entreprises de la direction générale des finances publiques cite aussi le gearing, la couverture des frais financiers et la couverture de la dette financière parmi les principaux ratios à suivre.
Calculer la dette nette et la relier à l’EBITDA
La dette nette se calcule en soustrayant la trésorerie disponible de la dette financière brute.
Le ratio dette nette sur EBITDA indique combien d’années de résultat brut d’exploitation seraient nécessaires pour rembourser cette dette, toutes choses égales par ailleurs.
Exemple : une entreprise industrielle affiche une dette nette de 900 M€ et un EBITDA de 300 M€, soit un ratio de 3,0x. Sa concurrente directe présente 400 M€ de dette nette pour 250 M€ d’EBITDA, soit 1,6x. La comparaison sur le même secteur et sur trois à cinq exercices permet de juger si le premier ratio reflète une phase d’investissement ou une fragilité structurelle.
Attention : un EBITDA gonflé par une plus-value de cession peut faire paraître le ratio plus favorable qu’il ne l’est réellement.
Mesurer le gearing
Le gearing, ou ratio d’endettement net, se calcule ainsi :
Gearing = dettes financières nettes / capitaux propres
Il exprime l’endettement net en proportion des fonds propres. Le guide de la direction générale des finances publiques le retient parmi les principaux ratios d’évaluation.
À titre d’exemple, STIF a communiqué un gearing de 0,7 au 30 juin 2026, obtenu à partir d’une dette nette de 26,3 M€ pour 37,1 M€ de capitaux propres. Cet exemple montre le calcul, sans en faire un seuil de référence.
Un gearing qui progresse régulièrement sur plusieurs exercices mérite d’être mis en regard de l’évolution de la rentabilité : si les marges progressent en parallèle, l’endettement peut être justifié par un cycle d’investissement.
S’il monte alors que les marges se compriment, le signal est différent.
Tester la couverture des intérêts
La couverture des frais financiers se calcule :
Couverture des intérêts = EBIT / charges d’intérêts
Plus ce ratio est élevé, plus l’entreprise dispose de marge pour absorber une hausse des taux ou un recul de son résultat.
En pratique, les analystes retiennent souvent un seuil de prudence, mais il n’existe pas de niveau universel valable pour tous les secteurs et tous les cycles.
Reconstituer le free cash-flow
Le free cash-flow correspond aux flux de trésorerie d’exploitation moins les investissements.
Il indique si l’entreprise génère réellement de la trésorerie après avoir financé ses investissements courants, indépendamment des choix comptables qui affectent le résultat net. Cette lecture est utile parce qu’une entreprise peut afficher un bénéfice comptable tout en consommant du cash.
Un free cash-flow positif et stable sur plusieurs exercices renforce la lecture des ratios de dette. Un free cash-flow négatif récurrent, même avec un résultat net positif, invite à vérifier si les investissements sont de croissance ou de simple maintien de l’outil industriel.
Comparer au secteur sur plusieurs exercices puis conclure avec une checklist
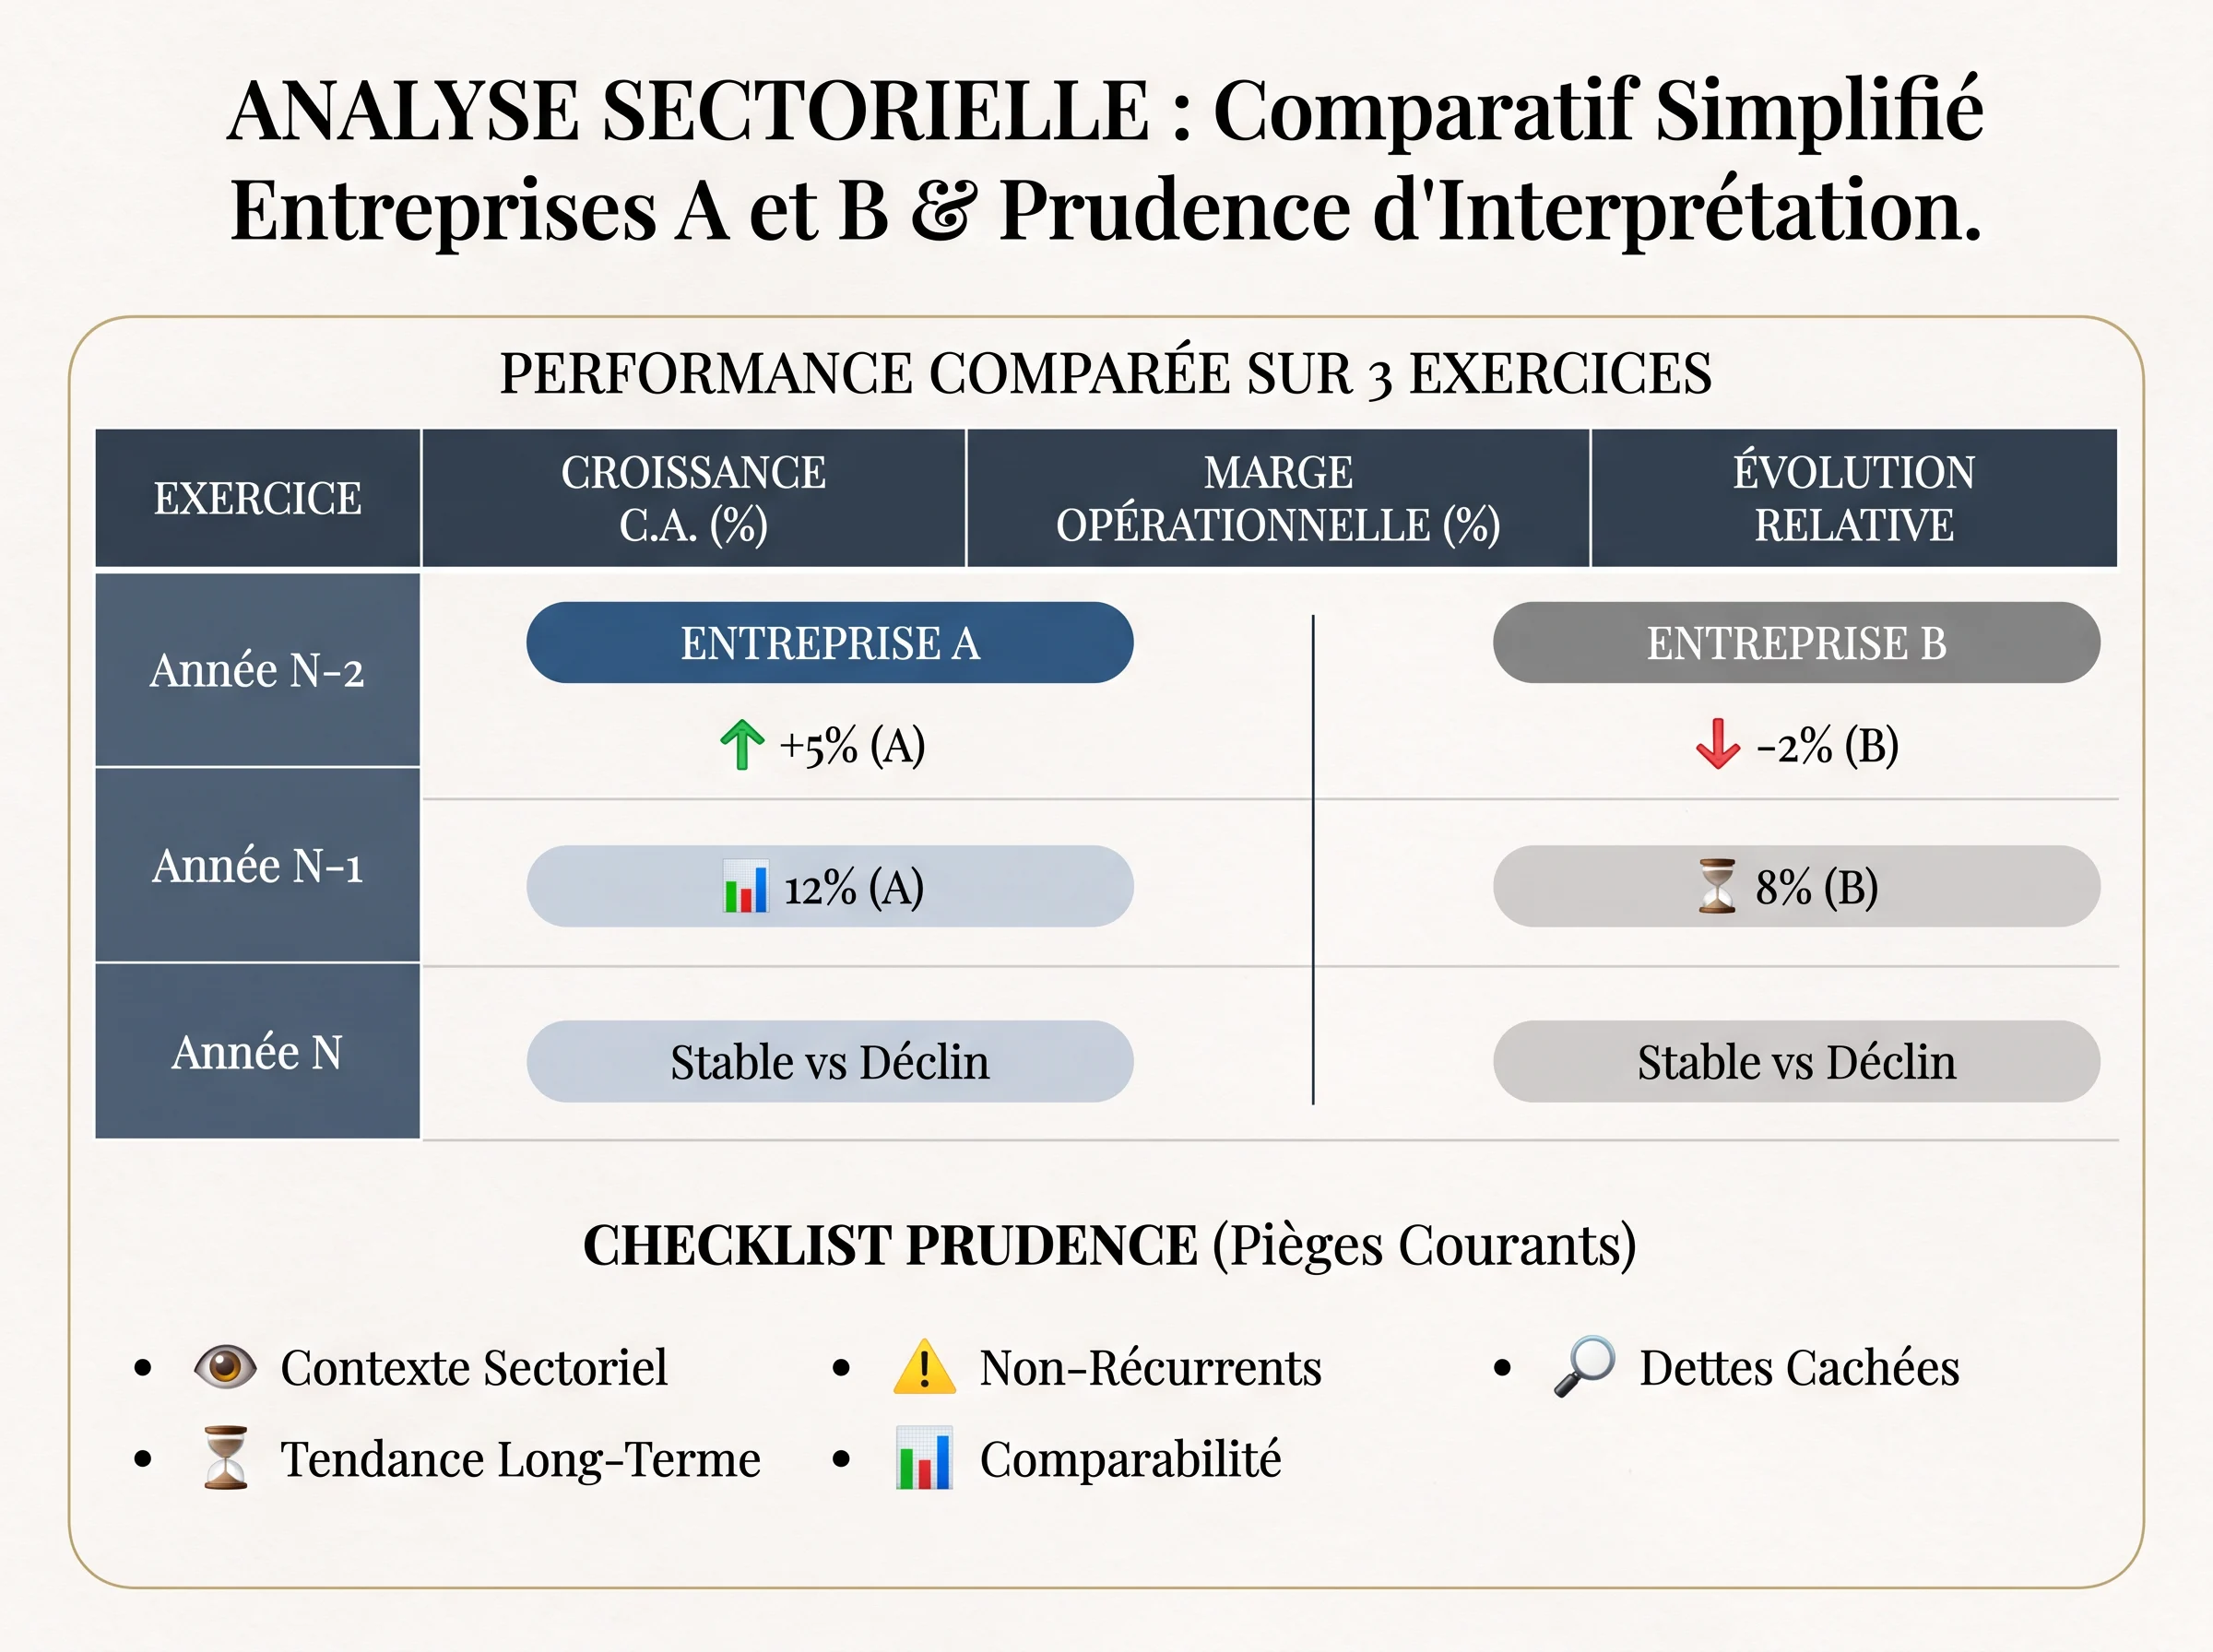
Une fois les ratios calculés, l’analyse ne prend de sens que mise en perspective : contre quels pairs, sur quelle durée et avec quelles précautions ?
Aligner activité, géographie et cycle avant toute comparaison
Le groupe comparable a été défini à la première étape : même activité principale, même zone géographique, taille de capitalisation proche.
Avant de placer deux entreprises côte à côte, vérifiez aussi que leur cycle d’exploitation est réellement comparable.
Mettre face à face un équipementier automobile au bas du cycle et un concurrent au sommet du cycle fausse la lecture des ratios de rentabilité et de valorisation.
Monter un tableau comparatif sur trois à cinq exercices
Reprenez la grille de travail construite à l’étape de collecte et ajoutez une colonne par concurrent retenu. Exemple fictif sur quatre exercices :
| Ratio | Entreprise A (N-3 à N) | Entreprise B (N-3 à N) |
|---|---|---|
| PER historique | 18 / 21 / 16 / 14 | 22 / 20 / 19 / 17 |
| Marge opérationnelle | 7 % / 8 % / 6 % / 9 % | 11 % / 12 % / 10 % / 13 % |
| Dette nette / EBITDA | 2,8x / 2,5x / 3,1x / 2,2x | 1,4x / 1,2x / 1,5x / 1,1x |
| Free cash-flow (M€) | 80 / 95 / 60 / 110 | 140 / 155 / 130 / 170 |
La lecture en ligne révèle la trajectoire de chaque entreprise ; la lecture en colonne révèle l’écart structurel entre pairs sur un même exercice.
Repérer les ratios trompeurs avant de conclure
- Un PER bas en secteur cyclique peut signaler un pic de bénéfices, non une décote.
- Un ROE élevé peut masquer un levier financier excessif plutôt qu’une rentabilité intrinsèque.
- Un free cash-flow positif une seule année après plusieurs exercices négatifs mérite d’être vérifié : cession d’actif ou amélioration durable ?
- Des données ajustées systématiquement meilleures que les données publiées sur cinq exercices consécutifs signalent des éléments prétendument exceptionnels qui ne le sont pas.
Checklist avant toute décision
- Le groupe comparable respecte les trois critères : activité, géographie, cycle.
- Chaque cellule du tableau indique si la donnée est publiée, ajustée ou prévisionnelle.
- Les ratios sont lus sur au moins trois exercices, pas sur un seul point.
- Aucun seuil universel n’a été appliqué sans contexte sectoriel.
- Les éléments exceptionnels récurrents ont été identifiés et notés.
- La dilution potentielle a été vérifiée dans l’annexe du rapport annuel.
- La conclusion reste prudente : les ratios décrivent une situation, ils ne prédisent pas un cours.
FAQ
Quelle différence entre données publiées et données ajustées quand on calcule un ratio ?
Les données publiées suivent les normes comptables et incluent tous les éléments, y compris les éléments non récurrents. Les données ajustées excluent ces éléments exceptionnels.
L’AMF souligne que ces indicateurs peuvent rendre la comparabilité plus délicate et qu’ils doivent être expliqués par des retraitements clairement décrits.
Comparer deux entreprises sans noter quelle colonne est utilisée fausse la lecture des marges et des multiples.
Un PER bas signifie-t-il toujours qu’une action est bon marché ?
Non. Dans un secteur cyclique comme l’automobile ou la chimie, un PER bas peut simplement refléter des bénéfices au pic du cycle.
L’année suivante, si les résultats se normalisent, le PER remonte mécaniquement. La comparaison doit toujours se faire avec les pairs du même secteur sur plusieurs exercices, jamais à partir d’un seuil universel.
Le gearing s’interprète-t-il seul ou faut-il le croiser avec d’autres ratios ?
Il se lit toujours en contexte. Un gearing de 0,7, calculé à partir d’une dette nette de 26,3 M€ pour 37,1 M€ de capitaux propres, illustre simplement la méthode, pas une norme de marché.
Croisez-le avec la couverture des intérêts et la trajectoire du free cash-flow sur trois à cinq exercices pour juger si l’endettement est structurel ou lié à un cycle d’investissement.
Pourquoi le free cash-flow peut-il contredire un résultat net positif ?
Le résultat net intègre des éléments comptables sans impact immédiat sur la trésorerie, comme les amortissements ou les provisions.
Une entreprise peut afficher un bénéfice positif tout en consommant du cash si ses investissements ou son besoin en fonds de roulement augmentent fortement.
Un free cash-flow négatif récurrent malgré un résultat net positif invite à vérifier si les dépenses d’investissement relèvent de la croissance ou du simple maintien de l’outil industriel.
Les ratios financiers ne livrent pas de verdict définitif sur une action. Ils servent à structurer une lecture méthodique : sélectionner les indicateurs adaptés au type d’entreprise, les comparer à des pairs cohérents sur plusieurs exercices et garder en tête leurs limites avant toute conclusion.