Quand on compare deux ETF répliquant le même indice, la distinction entre capitalisation et distribution est souvent la première à apparaître, et la moins bien comprise.
Elle ne se résume pas à un simple choix de confort : elle touche à la lecture de la performance, aux frictions de réinvestissement, à la fiscalité selon l’enveloppe choisie et à l’adéquation avec l’objectif patrimonial.
Ce comparatif en 8 points présente les différences concrètes entre les deux formats, sans présenter l’un comme universellement supérieur à l’autre.
La pertinence de chaque format dépend de la situation personnelle, de l’enveloppe de détention, du pays de résidence et de l’horizon d’investissement.
En résumé
- Un ETF capitalisant réintègre automatiquement les revenus dans la valeur de part ; un ETF distribuant les verse en cash selon une fréquence définie.
- Comparer les deux types sur la seule évolution du cours est trompeur : il faut regarder la performance totale.
- L’enveloppe de détention, PEA, compte-titres ou assurance-vie, change souvent plus la donne que le type d’ETF lui-même.
- Un ETF distribuant génère des frictions de réinvestissement, comme des ordres supplémentaires ou du cash en attente, que la capitalisation évite.
- Avant toute comparaison, vérifier l’ISIN, le DIC ou KID et la fiche produit reste indispensable, même entre deux ETF portant le même nom.
1. Le mécanisme de base : revenus réinvestis ou versés en cash
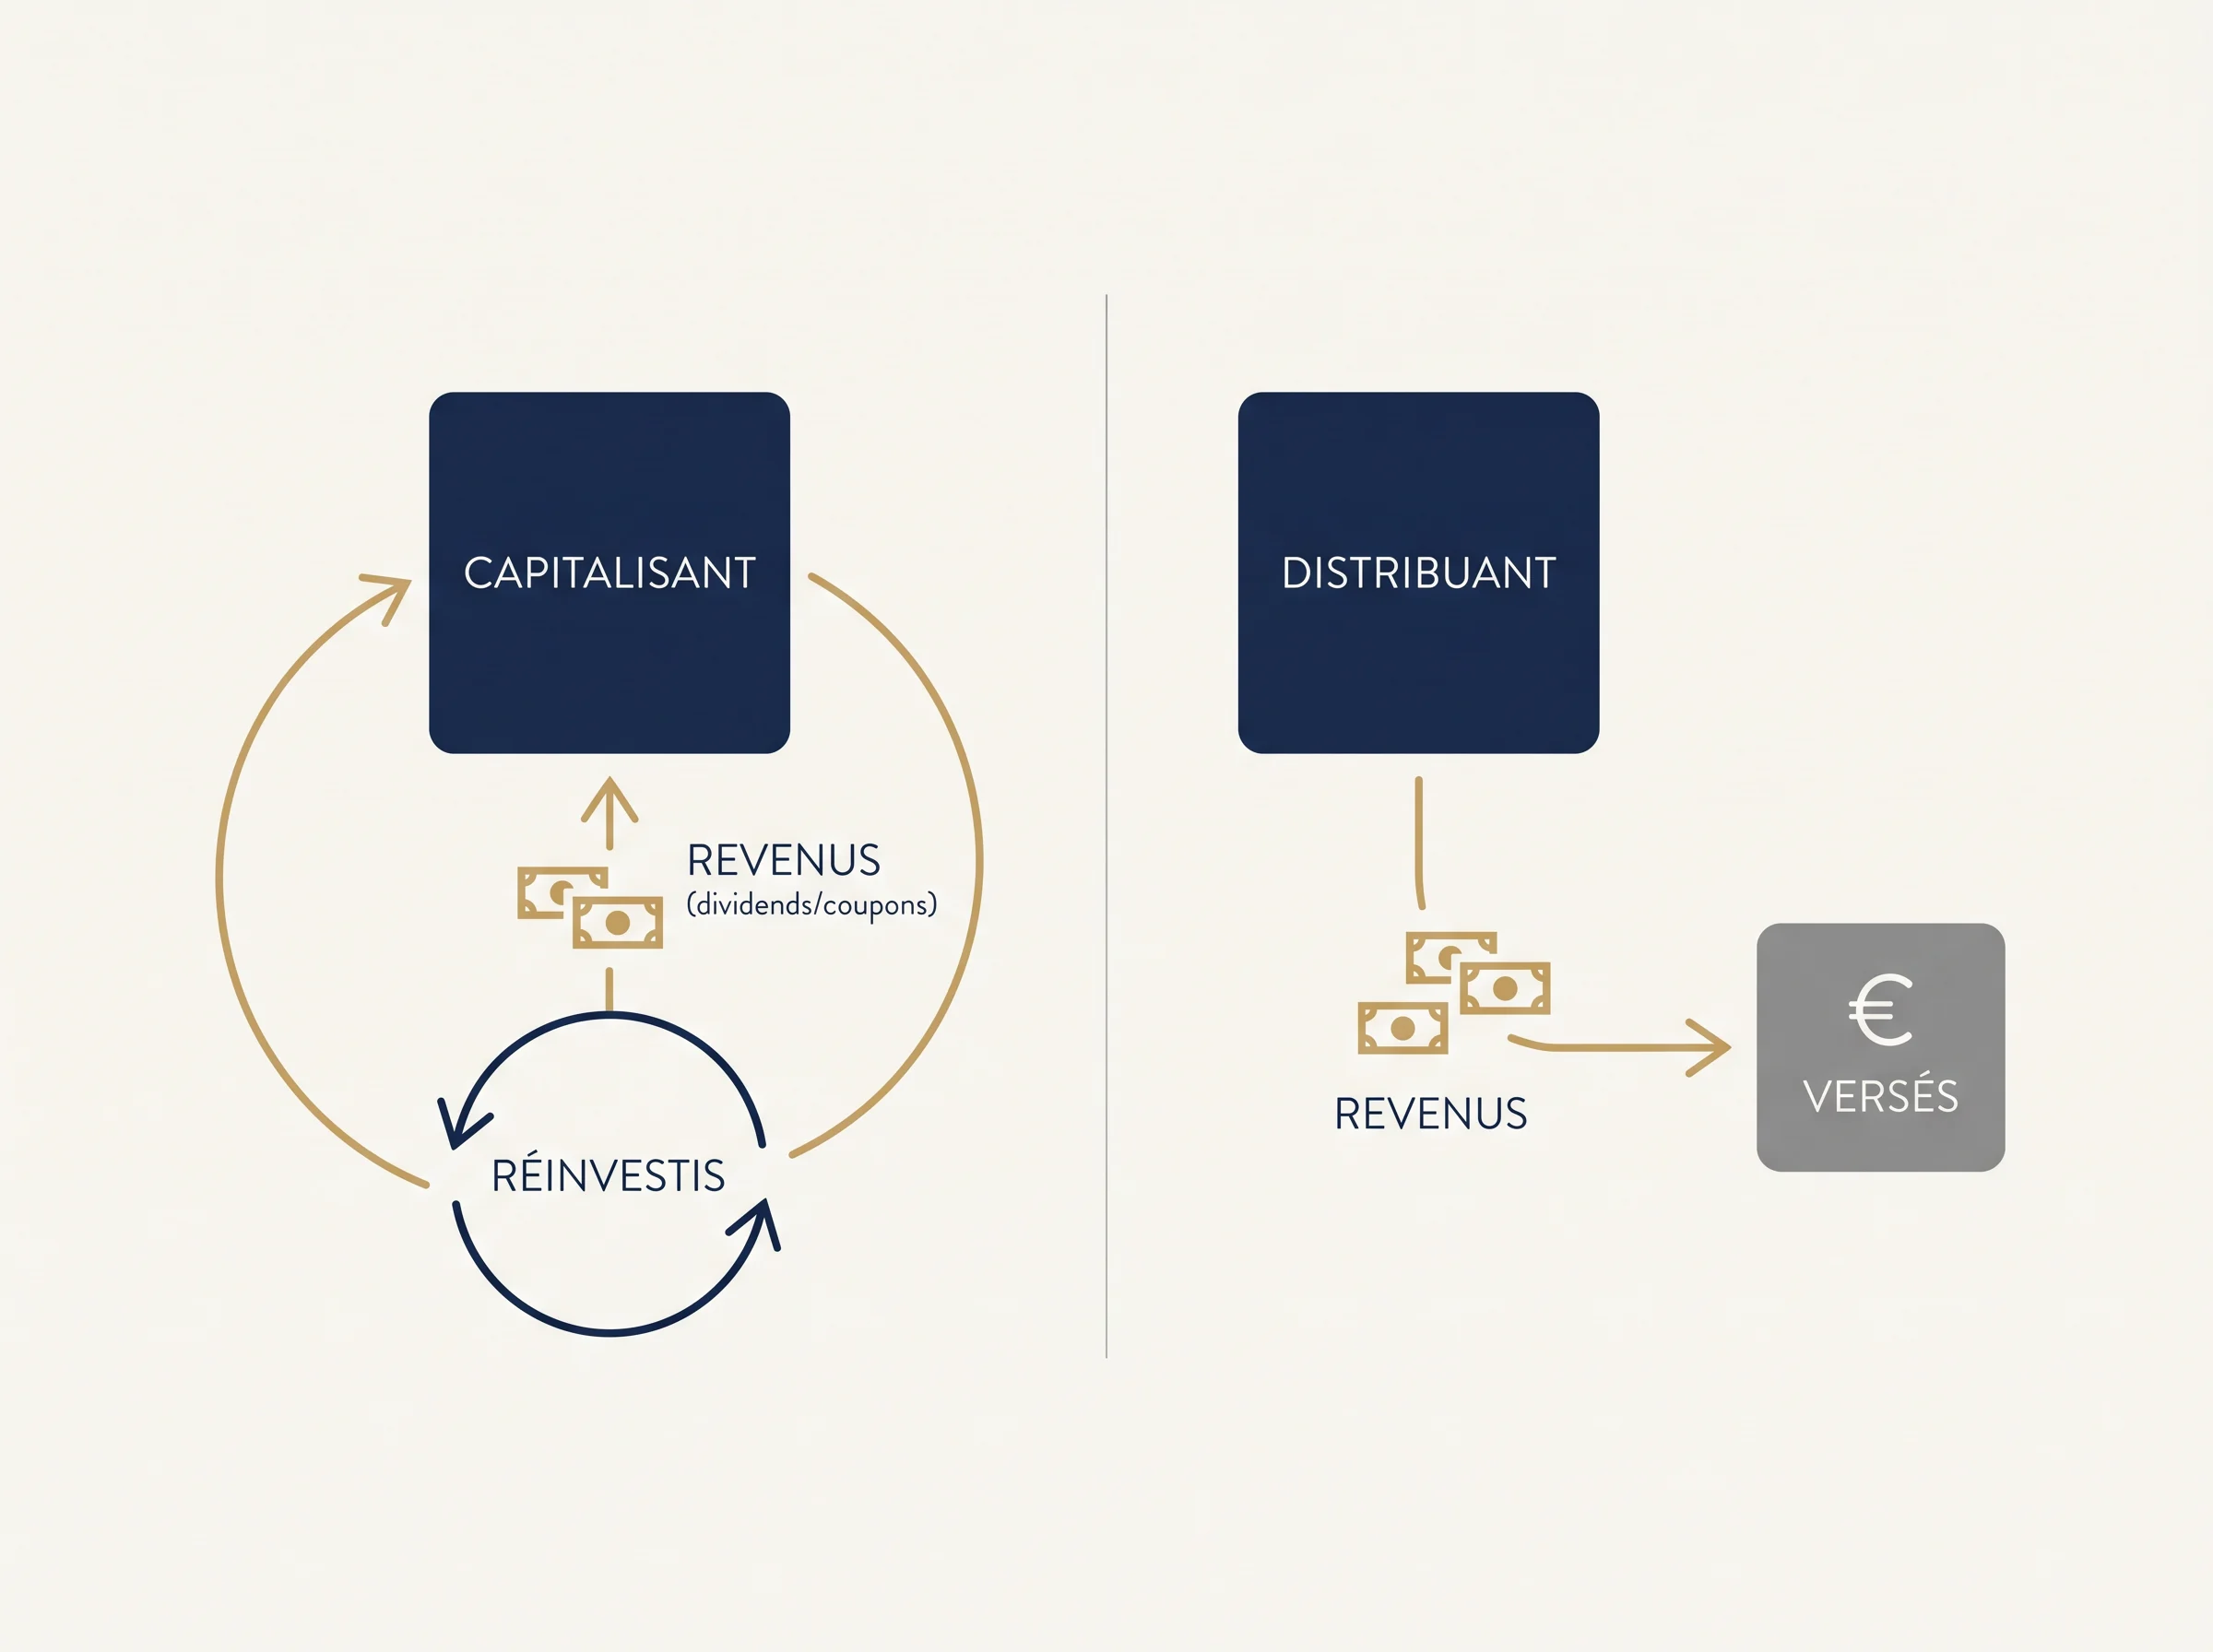
La différence fondamentale entre un ETF capitalisant et un ETF distribuant tient au traitement des revenus que le fonds perçoit, surtout les dividendes. L’AMF rappelle qu’un ETF de distribution verse aux investisseurs les dividendes issus des entreprises composant l’indice, tandis qu’un ETF de capitalisation les réinvestit automatiquement dans le fonds AMF.
Dans un ETF capitalisant, ces revenus sont automatiquement réintégrés dans le fonds. Ils augmentent la valeur liquidative de chaque part sans que l’investisseur n’ait à intervenir. Aucun versement n’est effectué : les revenus restent investis à l’intérieur du fonds.
Dans un ETF distribuant, ces mêmes revenus sont prélevés du fonds et versés en cash sur le compte de l’investisseur, selon une fréquence définie par la politique du fonds, trimestrielle, semestrielle ou annuelle selon les cas. La valeur de la part diminue mécaniquement du montant distribué au moment du versement.
Un exemple simple : deux ETF répliquant le même indice, l’un capitalisant, l’autre distribuant, peuvent afficher la même performance totale sur une période donnée.
L’investisseur du fonds distribuant reçoit un versement sur son compte, tandis que celui du fonds capitalisant voit uniquement sa valeur de part progresser davantage. La performance totale reste comparable ; ce qui diffère, c’est la forme que prennent les gains.
Pour identifier le type d’un ETF avant d’investir, il suffit de consulter le Document d’Information Clé ou KID et la fiche produit disponible sur le site de l’émetteur : la politique de distribution y est toujours mentionnée explicitement.
Le KID doit être clair, exact et fourni avant la souscription, conformément au règlement PRIIPs règlement (UE) n° 1286/2014.
2. L’effet sur la valeur liquidative et la lecture de la performance
Comparer la valeur de part d’un ETF capitalisant et d’un ETF distribuant sur un graphique ne suffit pas à comparer leur performance réelle. L’AMF précise qu’il faut tenir compte du fait qu’un ETF capitalisant réinvestit les dividendes, alors qu’un ETF distribuant les verse AMF.
Dans un ETF distribuant, chaque versement de revenus entraîne un détachement : la valeur liquidative de la part baisse mécaniquement du montant distribué, comme lors du détachement d’un dividende sur une action. La part semble donc moins progresser, alors que l’investisseur a simplement reçu une partie du gain en cash.
Dans un ETF capitalisant, ces revenus restent intégrés dans le fonds. La valeur de part augmente en continu, revenus compris, ce qui rend la progression visible directement sur le cours.
Pour comparer les deux types sur un pied d’égalité, il faut utiliser la performance totale, ou total return, qui additionne l’évolution du cours et les revenus distribués.
Un ETF distribuant dont la part a peu progressé mais qui a versé plusieurs coupons peut afficher une performance totale identique à son équivalent capitalisant sur la même période.
Exemple concret : deux trackers répliquant le même indice obligataire, l’un capitalisant, l’autre distribuant des coupons trimestriels. Sur douze mois, la valeur de part du second paraît stagner, alors que le premier a davantage monté. Ramenée en performance totale, la différence s’efface.
À vérifier dans la documentation : le KID et la fiche produit précisent si la performance affichée est calculée en base totale ou hors distributions. Certains outils de comparaison en ligne n’intègrent pas automatiquement les revenus versés dans leur calcul.
3. La perception des revenus : flux réguliers ou capitalisation silencieuse
Pour un particulier, la différence la plus concrète se ressent dans son compte bancaire. Avec un ETF distribuant, les revenus générés par le fonds arrivent directement sous forme de cash, selon une fréquence définie.
Avec un ETF capitalisant, rien n’est versé : les revenus sont réintégrés dans la valeur de la part, sans action de l’investisseur.
Ces deux fonctionnements correspondent à des objectifs patrimoniaux distincts. Un investisseur qui souhaite compléter ses revenus réguliers, financer des dépenses récurrentes ou percevoir un flux visible trouvera dans un ETF distribuant une réponse directe à ce besoin.
À l’inverse, quelqu’un qui n’a pas besoin de ces revenus à court terme et préfère laisser l’ensemble travailler sans interruption s’orientera plutôt vers la capitalisation.
Exemple concret : un ETF distribuant répliquant un indice d’actions européennes verse ses dividendes plusieurs fois par an.
L’investisseur reçoit un virement, qu’il peut utiliser librement. Sur le même indice, un ETF capitalisant équivalent ne génère aucun flux : la valeur de part augmente progressivement, intégrant ces mêmes dividendes de façon invisible.
Un point à vérifier dans la documentation du fonds : la fréquence de distribution réelle et la politique appliquée, qu’elle soit systématique ou conditionnelle selon les revenus perçus.
Cette information figure dans le KID ou la fiche produit associée à l’ISIN du fonds.
4. Le réinvestissement en pratique : automatisation contre frictions
Dans un ETF capitalisant, le réinvestissement des revenus est invisible et immédiat : le fonds l’effectue lui-même, sans que l’investisseur ait à intervenir. La discipline de réinvestissement est intégrée au mécanisme du produit.
Avec un ETF distribuant, la situation est différente. Une fois les sommes versées en cash sur le compte, l’investisseur doit décider quoi en faire.
S’il souhaite les réemployer dans le même fonds ou dans un autre, il doit passer un nouvel ordre d’achat, ce qui génère plusieurs frictions concrètes :
- Frais de courtage : chaque ordre de réinvestissement peut entraîner des frais, selon la plateforme et le montant concerné.
- Liquidités en attente : entre la date de versement et le réinvestissement effectif, les sommes restent en cash et ne participent pas à l’évolution du marché.
- Effort de décision : le réinvestissement manuel suppose une action régulière, qui peut être omise ou retardée selon les habitudes de l’investisseur.
Sur un horizon long, ces frictions répétées peuvent peser sur l’effet cumulatif des rendements, même si leur impact réel dépend du montant distribué, de la fréquence et des conditions tarifaires de la plateforme utilisée.
Par exemple, un investisseur qui reçoit des dividendes trimestriels sur un ETF distribuant devra passer plusieurs ordres supplémentaires par an pour maintenir un niveau d’exposition équivalent à celui d’un ETF capitalisant répliquant le même indice.
5. La fiscalité générale et l’enveloppe de détention
La nature d’un ETF, capitalisant ou distribuant, ne se lit pas de la même façon selon l’enveloppe dans laquelle il est logé. C’est souvent ce paramètre qui change le plus concrètement la comparaison pour un particulier.
Dans un compte-titres ordinaire, les revenus versés par un ETF distribuant sont en principe soumis à l’imposition au moment de leur versement.
Un ETF capitalisant ne génère pas de flux imposables à chaque période : l’imposition intervient généralement lors de la cession des parts. Cette différence de calendrier fiscal peut avoir un impact sur la gestion de trésorerie, sans qu’un type soit systématiquement avantageux.
Le BOFiP rappelle que les sommes réparties par un fonds constituent des revenus de capitaux mobiliers à la date de leur répartition BOFiP.
Dans un PEA, les distributions restent dans l’enveloppe et ne sont pas imposées tant qu’elles ne sont pas retirées du plan. L’AMF précise que les ETF acceptés dans le cadre du PEA doivent être investis à 75 % en actions de sociétés de l’Union européenne AMF.
Un ETF distribuant éligible au PEA verse ses revenus sur le compte espèces du plan, où ils peuvent être réinvestis. La question des frictions de réinvestissement évoquée en section 4 reste donc pertinente, même si la fiscalité est neutralisée pendant la phase d’accumulation.
En assurance-vie, les ETF peuvent être proposés sous forme d’unités de compte, lorsque le contrat les sélectionne AMF. La logique reste différente du compte-titres : la fiscalité s’applique surtout au moment des rachats, selon les règles du contrat et de son ancienneté.
Un exemple concret : un investisseur détenant le même ETF distribuant en compte-titres et en PEA ne vivra pas la même expérience fiscale lors d’un versement de dividendes.
Dans le premier cas, une imposition peut intervenir immédiatement ; dans le second, les sommes restent disponibles pour être réinvesties sans frottement fiscal immédiat.
Ces règles dépendent du pays de résidence fiscale, de la situation personnelle et peuvent évoluer. Il est recommandé de consulter la documentation officielle ou un professionnel qualifié avant toute décision.
6. Les coûts visibles et invisibles à surveiller
Comparer deux ETF sur leur seul ratio de frais courants peut conduire à une lecture incomplète. Ce chiffre, affiché dans le KID, couvre la gestion du fonds mais ne dit rien des coûts que l’investisseur génère lui-même selon le type d’ETF choisi.
Avec un ETF distribuant, chaque versement de revenus peut entraîner des frais de courtage supplémentaires si l’investisseur choisit de réinvestir manuellement les sommes reçues.
Sur une fréquence trimestrielle, cela représente plusieurs ordres d’achat par an par ligne, dont le coût total dépend entièrement de la plateforme et du montant réinvesti.
Un ETF capitalisant répliquant le même indice n’entraîne aucun ordre supplémentaire : le réinvestissement est intégré, sans frais de transaction additionnels.
Il existe aussi un écart moins visible : les liquidités en attente entre le versement et le réinvestissement effectif ne participent pas à l’évolution du marché. Ce délai, même court, représente un coût d’opportunité implicite que le TER ne capture pas.
Pour une comparaison équitable entre deux ETF, il est utile de regarder au-delà du seul frais courant et d’estimer le coût total de détention selon votre rythme de réinvestissement et les conditions tarifaires de votre intermédiaire.
7. Ce qu’il faut vérifier dans le DIC, la fiche produit et l’ISIN
Deux ETF répliquant le même indice peuvent sembler identiques à première vue et se révéler très différents dans les détails. Avant toute comparaison, trois documents suffisent à lever la plupart des ambiguïtés.
Le DIC ou KID est le point de départ obligatoire. Il indique explicitement si le fonds est à capitalisation ou à distribution, la fréquence de versement le cas échéant, le ratio de frais courants et la méthode de calcul de la performance affichée.
C’est aussi dans ce document que l’on vérifie si la performance est exprimée en base totale ou hors distributions, ce qui conditionne toute comparaison équitable entre les deux types d’ETF.
La fiche produit complète le DIC avec des informations pratiques : politique de distribution détaillée, devise de cotation, domiciliation du fonds, et éligibilité aux enveloppes fiscales.
La domiciliation influence parfois la retenue à la source appliquée sur les dividendes perçus par le fonds, un point à ne pas négliger même si les règles varient selon les conventions fiscales en vigueur.
L’ISIN est l’identifiant unique du fonds. Deux ETF portant le même nom commercial peuvent avoir des ISIN distincts selon la devise de cotation ou la classe de parts, capitalisante ou distribuante. Utiliser l’ISIN garantit que l’on consulte la documentation du bon fonds, et non d’une variante proche mais différente.
Exemple concret : un même émetteur peut proposer un ETF sur l’indice MSCI World en version capitalisante cotée en euros et une version distributive cotée en dollars.
Les deux partagent souvent le même nom de gamme, mais leurs ISIN, devises et politiques de distribution diffèrent. Comparer leurs performances sans vérifier ces éléments revient à comparer des objets distincts.
Avant de retenir un fonds plutôt qu’un autre, il est utile de vérifier dans cet ordre : l’ISIN pour identifier le bon fonds, le DIC pour la politique de distribution et les frais, la fiche produit pour la devise, la domiciliation et l’éligibilité à l’enveloppe visée.
8. Le bon usage dépend surtout de l’objectif patrimonial et de l’horizon
Aucun des deux formats n’est supérieur dans l’absolu. Le choix entre un ETF à capitalisation et un ETF à distribution se ramène à trois questions concrètes : avez-vous besoin de revenus réguliers aujourd’hui, sur quel horizon investissez-vous, et quelle lisibilité souhaitez-vous pour votre portefeuille ?
Un investisseur en phase d’accumulation sur dix ans ou plus, sans besoin de liquidités immédiates, trouvera généralement dans la capitalisation automatique une cohérence avec son objectif : aucune friction, aucune décision de réinvestissement, et une valeur de part qui reflète l’intégralité de la performance.
À l’inverse, un épargnant qui souhaite percevoir un flux régulier, pour compléter des revenus ou financer une dépense planifiée, peut préférer la distribution, à condition d’accepter les frictions et les implications fiscales liées à l’enveloppe choisie.
La lisibilité du portefeuille entre aussi en compte : certains investisseurs préfèrent voir les revenus arriver séparément pour mieux suivre leur allocation, d’autres trouvent la capitalisation plus simple à piloter. Les deux approches restent exposées au même risque de marché : la valeur des parts peut baisser indépendamment du mécanisme de distribution.
La situation personnelle, l’enveloppe de détention, le pays de résidence et l’horizon d’investissement influencent fortement la pertinence de chaque format. Un professionnel qualifié peut aider à les articuler avec précision.
FAQ
Un ETF capitalisant peut-il un jour décider de distribuer des revenus ?
Oui, la politique d’un fonds peut évoluer. Un émetteur peut modifier la classe de parts ou lancer une nouvelle version distributive du même ETF. C’est pourquoi il est utile de vérifier régulièrement le DIC et la fiche produit associés à l’ISIN que vous détenez, plutôt que de supposer que la politique initiale reste inchangée.
Peut-on détenir à la fois un ETF capitalisant et un ETF distribuant sur le même indice ?
Oui, certains investisseurs combinent les deux pour équilibrer accumulation automatique et flux réguliers. Cette approche reste cohérente si les deux fonds sont bien identifiés par leur ISIN respectif et si l’enveloppe de détention est adaptée à chacun. La performance totale reste comparable entre les deux, à conditions de marché identiques.
Un ETF distribuant peut-il ne rien verser certaines années ?
C’est possible selon la politique du fonds. Certains ETF distribuants appliquent une distribution conditionnelle : si les revenus perçus par le fonds sont insuffisants, aucun versement n’est effectué. D’autres ont une politique systématique. La distinction figure dans le DIC ou la fiche produit du fonds concerné.
La domiciliation d’un ETF influence-t-elle les revenus effectivement perçus ?
Oui, indirectement.
La domiciliation du fonds, en Irlande ou au Luxembourg par exemple, peut influencer la retenue à la source appliquée sur les dividendes que le fonds perçoit avant de les redistribuer ou de les capitaliser. Cet effet est distinct de la fiscalité personnelle de l’investisseur et varie selon les conventions fiscales en vigueur.
Ces 8 différences couvrent les principaux arbitrages entre ETF à capitalisation et ETF à distribution. Le format le plus adapté reste celui qui correspond à votre objectif, votre enveloppe et votre horizon, pas à une règle universelle.