Quand une succession s’ouvre, les héritiers ne sont pas imposés sur l’intégralité de ce qu’ils reçoivent.
L’administration fiscale déduit d’abord un abattement de la part successorale, puis applique le barème des droits uniquement sur ce qui reste.
Le montant de cet abattement dépend du lien de parenté avec le défunt et peut être réduit si des donations ont déjà eu lieu.
Le fait de comprendre cette mécanique permet d’estimer plus justement les droits potentiellement dus, sans se fier à des chiffres génériques qui ne tiennent pas compte de la situation réelle.
En résumé
- L’abattement en succession est déduit de la part reçue avant tout calcul : seule la part nette taxable est soumise au barème, comme le rappelle Service-Public.
- Le montant varie selon le lien de parenté : 100 000 € par enfant en ligne directe, exonération totale pour le conjoint survivant ou partenaire de Pacs.
- Si la part reçue est inférieure à l’abattement, aucun droit n’est dû ; la fraction non utilisée ne se transfère pas à un autre héritier.
- Les donations passées peuvent réduire l’abattement disponible via le mécanisme du rappel fiscal, sur une période de quinze ans, comme l’explique le BOFiP.
- Les montants et délais sont fixés par le Code général des impôts et peuvent évoluer : toujours vérifier sur impots.gouv.fr ou service-public.fr.
Quels abattements en succession selon le lien de parenté ?
L’abattement est une somme déduite de la part successorale avant tout calcul de droits. Seul le montant restant après cette déduction, appelé part nette taxable, est soumis au barème progressif.
La séquence de calcul est donc : part reçue, moins abattement, égale part taxable, sur laquelle s’appliquent les droits dus. C’est le principe résumé par Service-Public.
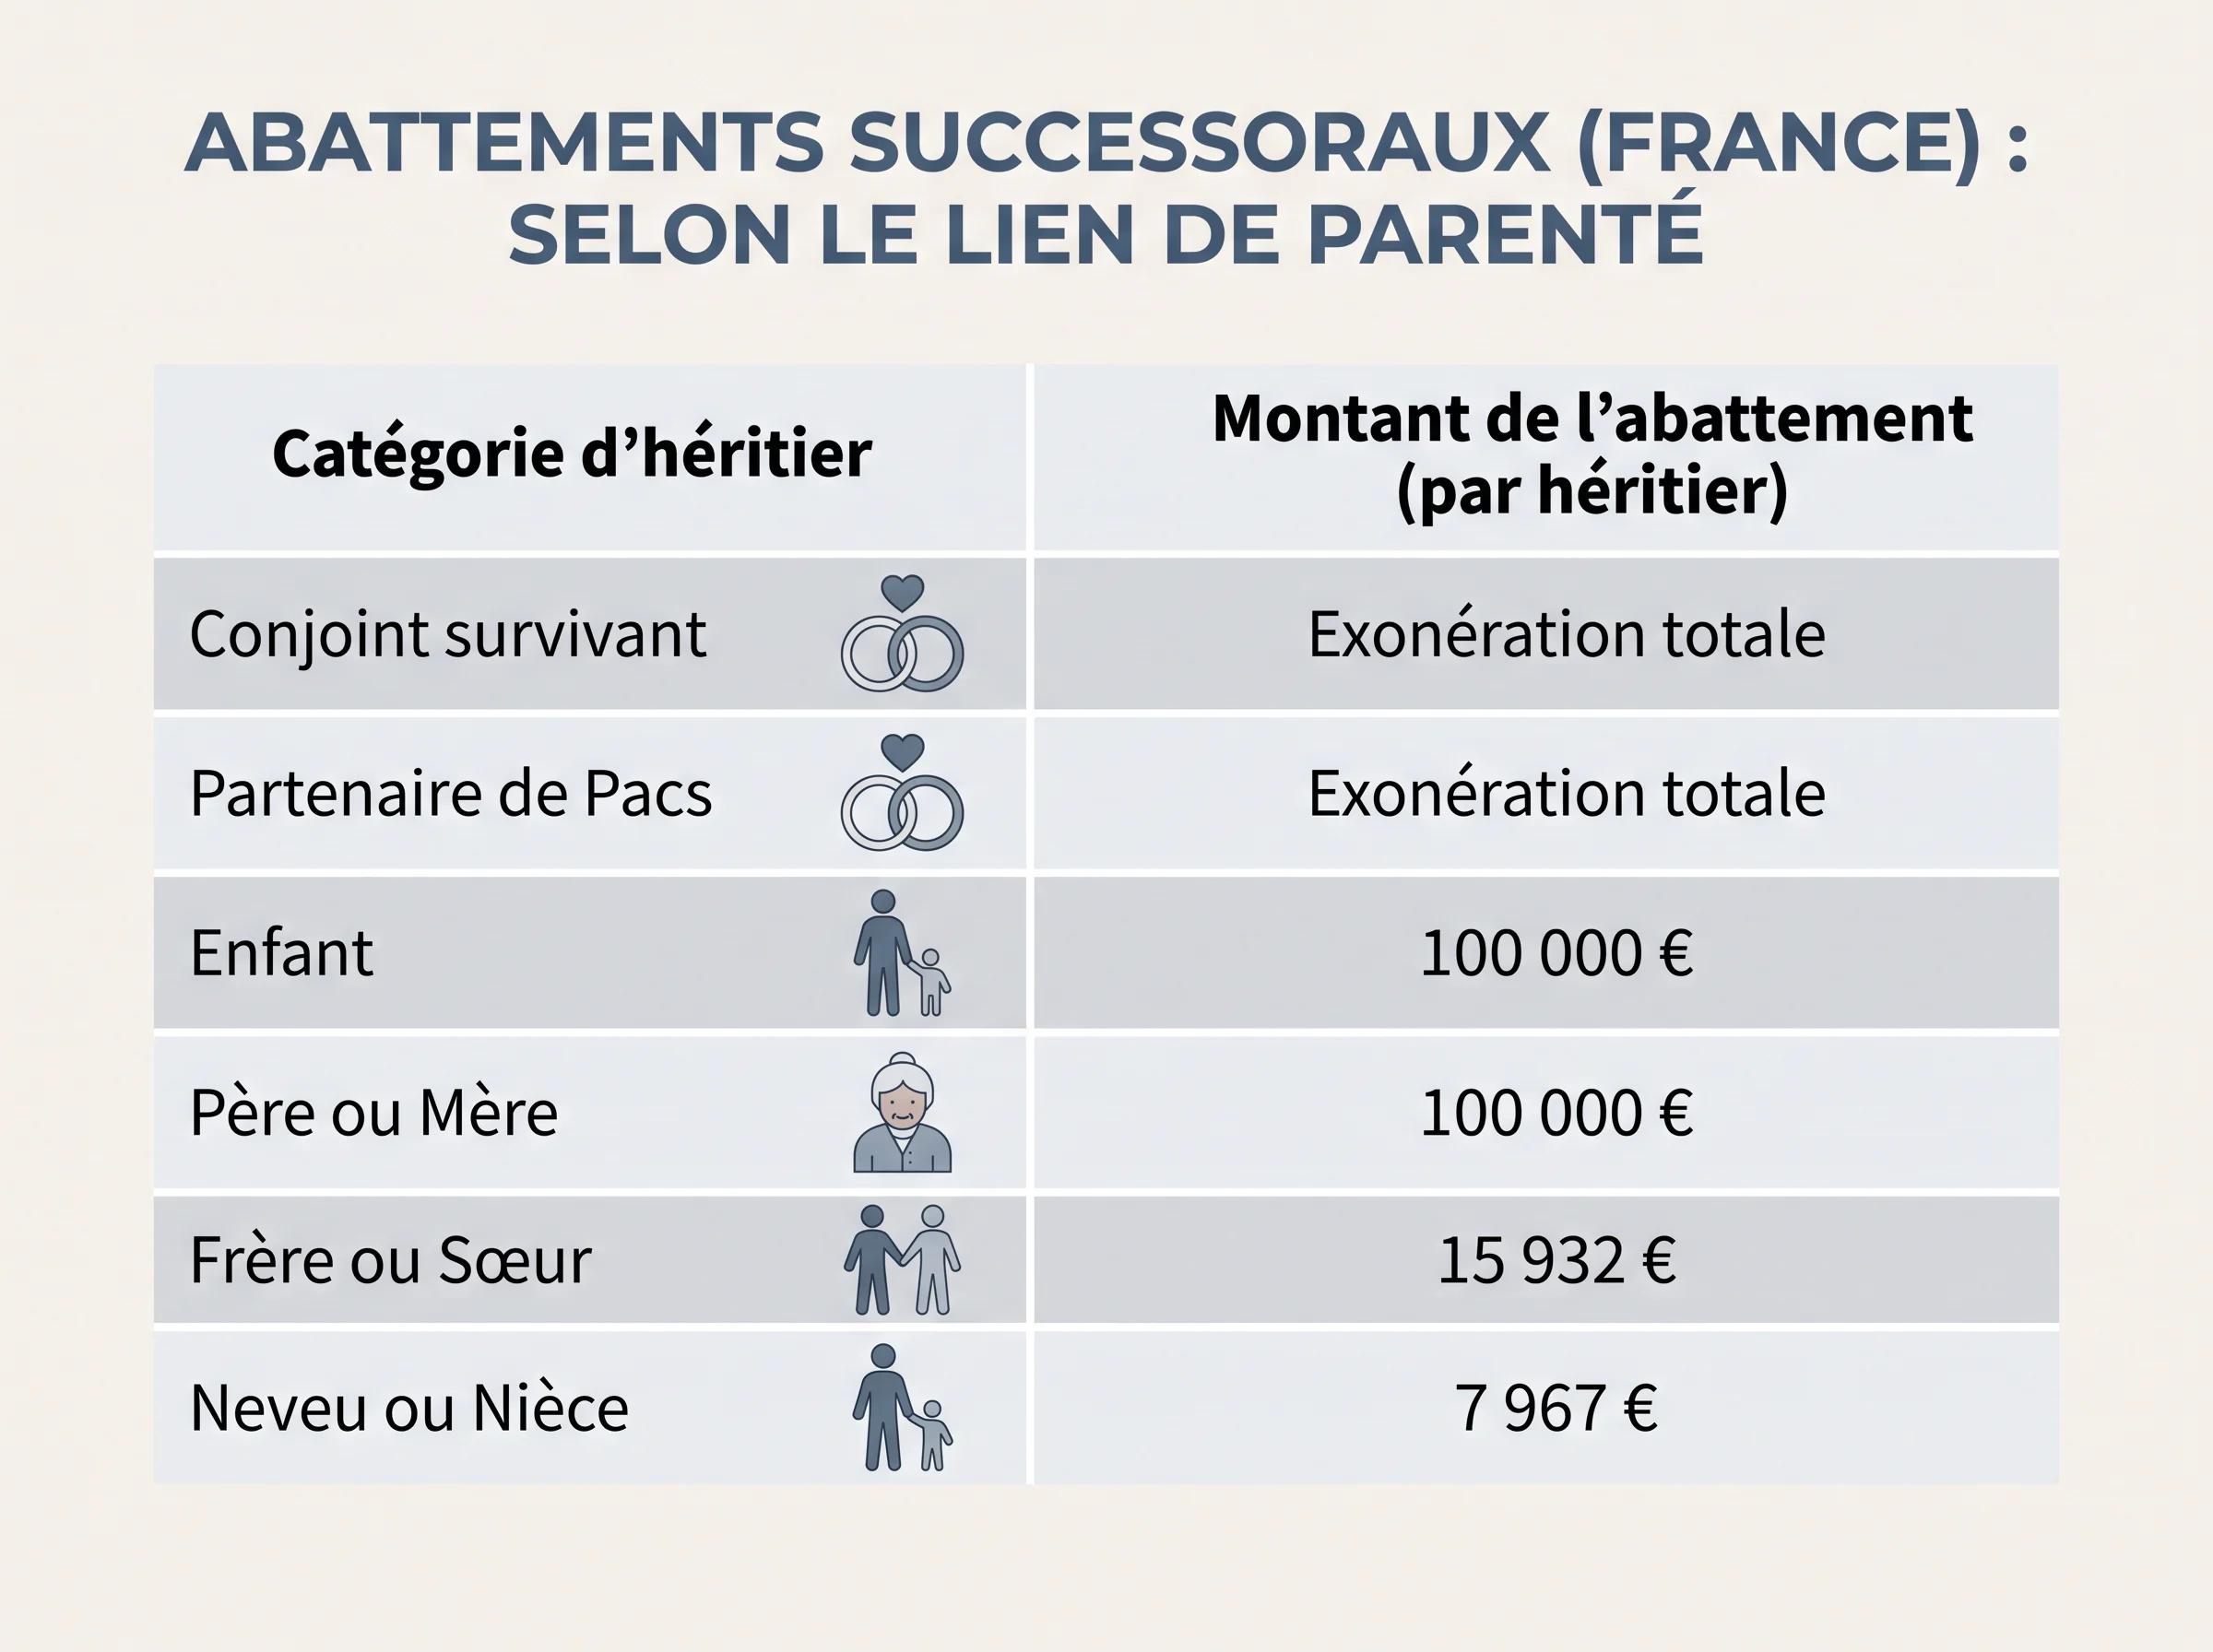
Le montant de cet abattement dépend directement du lien de parenté entre le défunt et l’héritier. Plus ce lien est proche, plus l’abattement est élevé.
Le tableau ci-dessous présente les principaux montants en vigueur ; ils doivent être vérifiés à la date de consultation sur impots.gouv.fr ou service-public.fr, car les textes fiscaux peuvent évoluer.
| Qualité de l’héritier | Montant de l’abattement |
|---|---|
| Enfant (ou parent en ligne directe) | 100 000 € |
| Conjoint survivant ou partenaire de Pacs | Exonération totale de droits |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
| Héritier sans lien de parenté direct | 1 594 € |
Le conjoint survivant et le partenaire de Pacs bénéficient d’une situation particulière : ils sont totalement exonérés de droits de succession depuis la loi TEPA de 2007, sans plafond de montant. Il ne s’agit pas d’un abattement partiel mais d’une exonération intégrale.
Pour les successions en ligne directe, l’abattement de 100 000 € s’applique à chaque enfant, et non à l’ensemble de la succession.
Si un défunt laisse deux enfants qui se partagent un patrimoine de 300 000 €, chacun reçoit 150 000 € et dispose de son propre abattement de 100 000 €. La part taxable de chacun est alors de 50 000 €, sur laquelle s’applique le barème progressif.
Lorsque la part reçue est inférieure à l’abattement applicable, aucun droit de succession n’est dû. Un enfant héritant de 80 000 € ne paie rien, car ce montant reste en dessous du seuil de 100 000 €.
La fraction d’abattement non utilisée ne se reporte pas sur d’autres héritiers.
Comment calculer les droits après l’abattement en succession ?
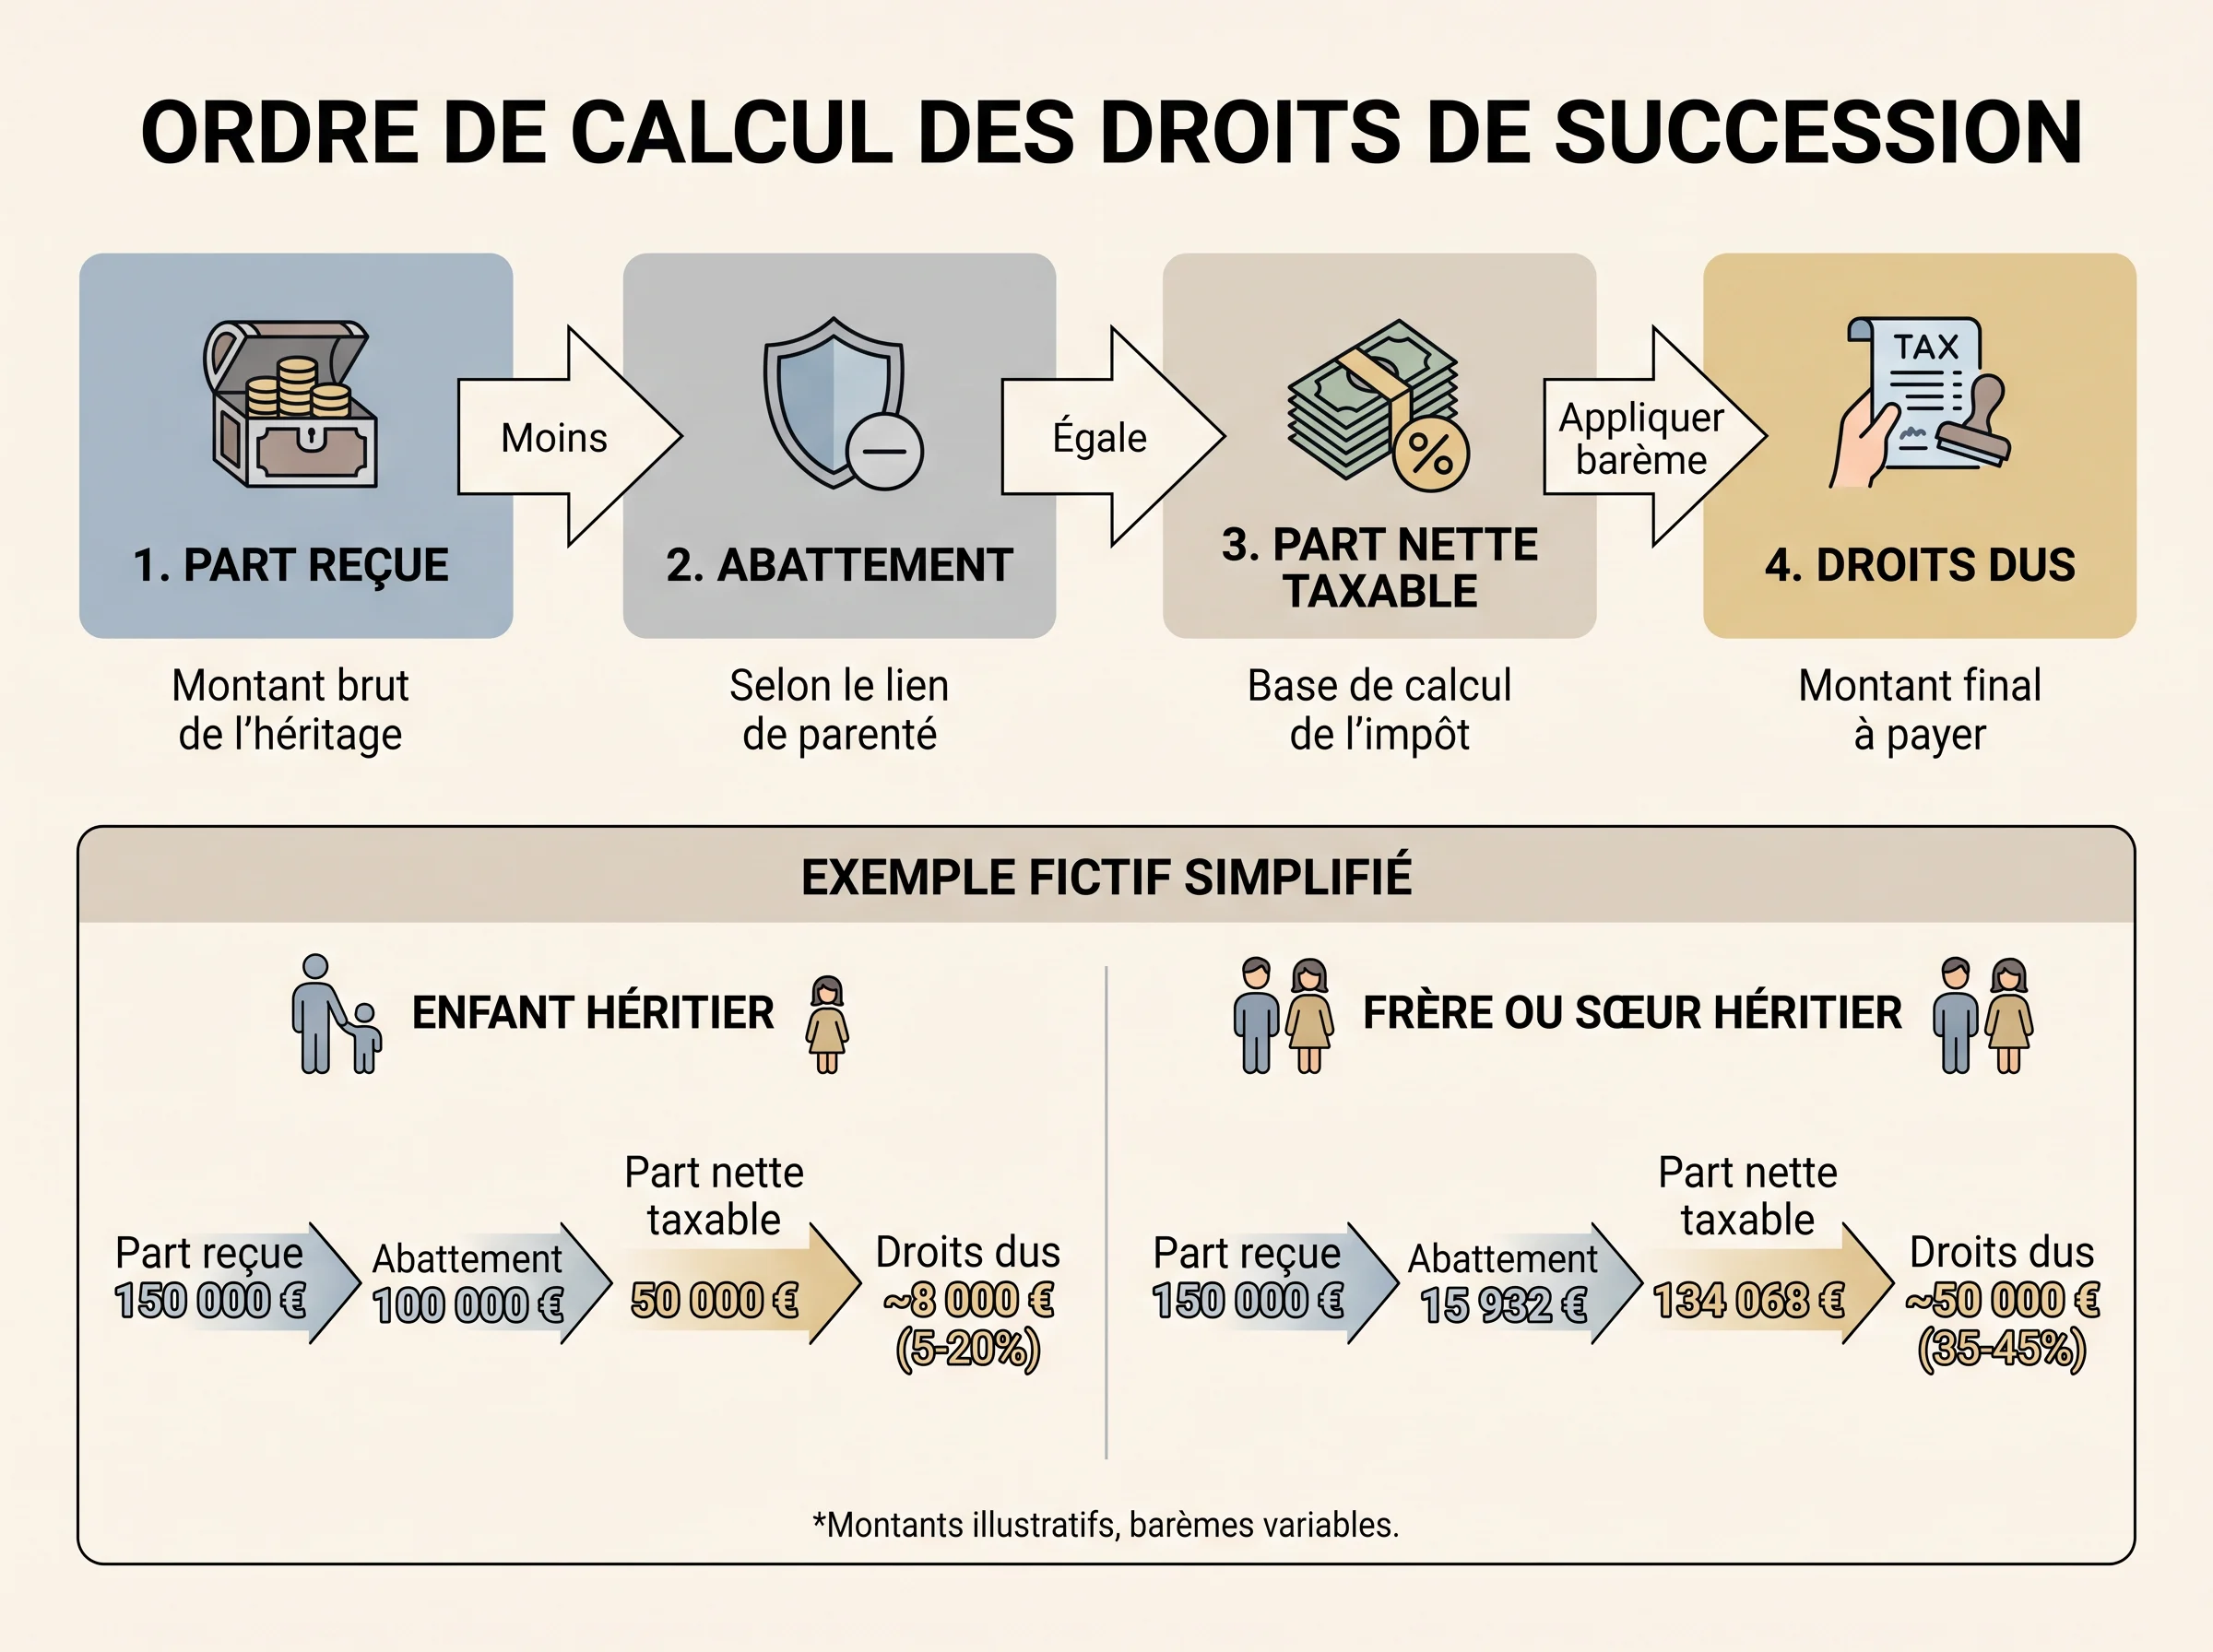
La séquence de calcul suit toujours le même ordre : la part successorale reçue, moins l’abattement applicable selon le lien de parenté, donne la part nette taxable.
C’est uniquement sur cette base que le barème des droits de succession s’applique. Si la part reçue reste inférieure à l’abattement, aucun droit n’est dû. C’est bien le fonctionnement décrit par Service-Public.
Deux exemples pour comprendre la mécanique
Exemple 1 : un enfant héritier d’une part de 180 000 €
L’abattement en ligne directe est de 100 000 € par enfant, comme l’indique Service-Public. La part nette taxable s’élève donc à 80 000 € (180 000 – 100 000).
Le barème progressif s’applique à ces 80 000 €, avec des tranches à 5 %, 10 %, 15 % et 20 % selon les montants. L’enfant ne paie des droits que sur la fraction excédant l’abattement, pas sur l’intégralité de sa part.
Exemple 2 : un frère héritier d’une part de 12 000 €
L’abattement applicable pour un frère ou une sœur est de 15 932 €, selon impots.gouv.fr. La part reçue, 12 000 €, reste en dessous de ce seuil.
La part nette taxable est donc nulle : aucun droit de succession n’est exigible dans ce cas. La fraction d’abattement non utilisée (3 932 €) ne peut pas être transférée à un autre héritier ni reportée.
Ce que le barème change selon la base taxable
Plus la part nette taxable est élevée, plus les tranches supérieures du barème s’appliquent. En ligne directe, les taux progressent de 5 % pour les premières tranches jusqu’à 45 % pour les parts les plus importantes.
Entre frères et sœurs, les taux sont sensiblement plus élevés (35 % puis 45 %).
Ces barèmes sont définis par le Code général des impôts et peuvent évoluer : il est conseillé de les consulter directement sur service-public.fr ou sur le site de l’administration fiscale avant toute estimation.
Quelles limites vérifier avant d’estimer un abattement en succession ?
L’abattement applicable à une succession n’est pas toujours celui affiché dans les tableaux de référence.
Deux situations en particulier peuvent réduire le montant effectivement disponible : les donations antérieures consenties au même héritier et le mécanisme du rappel fiscal.
Donations antérieures et rappel fiscal
Lorsqu’un héritier a déjà reçu une donation du défunt, l’abattement dont il bénéficie à l’ouverture de la succession n’est pas intégralement reconstitué si la donation est récente.
Le rappel fiscal consiste à réintégrer les donations passées dans la base de calcul, ce qui réduit l’abattement résiduel disponible. Le BOFiP précise que ce rappel s’applique aux donations antérieures sur une période de quinze ans et qu’au-delà, l’abattement est reconstitué.
Exemple : un enfant a reçu une donation de 60 000 € il y a huit ans. À l’ouverture de la succession, son abattement résiduel en ligne directe n’est plus de 100 000 € mais de 40 000 €. La part nette taxable sera donc plus élevée que si aucune donation n’avait eu lieu.
Au-delà du délai de quinze ans, l’abattement est en principe reconstitué en totalité, ce qui peut modifier significativement le calcul. Ce délai doit être confirmé sur les sources officielles, car les textes fiscaux sont susceptibles d’évoluer.
Situations particulières à confirmer
Certaines configurations familiales (enfants handicapés, héritiers représentés, successions internationales, régimes matrimoniaux spécifiques) peuvent ouvrir droit à des abattements distincts ou à des règles de calcul différentes.
Ces cas dépassent le cadre d’un article informatif général et nécessitent une vérification directe auprès de l’administration fiscale ou d’un professionnel habilité.
Les montants d’abattement et les règles de rappel fiscal sont fixés par le Code général des impôts. Ils peuvent être modifiés par la loi de finances. Toute estimation doit donc s’appuyer sur les textes en vigueur au moment de la succession.
FAQ
Un enfant bénéficie-t-il d’un abattement distinct pour chaque parent décédé ?
Oui. L’abattement de 100 000 euros s’applique par enfant et par parent.
Un enfant peut donc en bénéficier une fois à la succession de son père, puis une fois à celle de sa mère, sous réserve que le délai de rappel fiscal de quinze ans soit respecté entre les éventuelles donations et chaque succession.
Les montants sont à vérifier sur impots.gouv.fr.
L’abattement non utilisé peut-il profiter à un autre héritier ?
Non. Si la part reçue est inférieure à l’abattement applicable, la fraction résiduelle non utilisée reste propre à cet héritier et ne peut pas être transférée à un autre membre de la famille.
Chaque héritier dispose de son propre abattement, calculé selon son lien de parenté avec le défunt.
À partir de quel moment une donation passée cesse-t-elle de réduire l’abattement disponible ?
Selon les textes en vigueur, le rappel fiscal s’applique sur une période de quinze ans. Au-delà de ce délai, l’abattement est en principe reconstitué en totalité.
Ce délai doit être confirmé sur service-public.fr ou impots.gouv.fr, car les règles fiscales peuvent évoluer par la loi de finances.
Le conjoint survivant doit-il déclarer la succession même s’il est exonéré de droits ?
L’exonération totale dont bénéficie le conjoint survivant ou le partenaire de Pacs depuis la loi TEPA de 2007 porte sur les droits à payer, pas nécessairement sur l’obligation déclarative.
Les formalités à accomplir auprès du notaire ou de l’administration fiscale restent à vérifier selon la situation, indépendamment de l’absence de droits dus.
Les règles d’abattement en succession reposent sur des textes qui peuvent évoluer. Avant toute estimation, consultez les sources officielles et, si la situation est complexe, un professionnel habilité.