Comparer deux biens sur leur rendement locatif semble simple en apparence. En pratique, la comparaison achoppe souvent sur un problème de méthode : les chiffres retenus ne mesurent pas la même chose.
Le rendement brut rapporte le loyer annuel au prix d’achat affiché. Le rendement net de charges déduit ce qui reste à la charge du bailleur. Le rendement net de fiscalité intègre l’impact du régime fiscal retenu.
Le cash-flow après crédit traduit ce que le bien rapporte réellement chaque mois une fois les mensualités payées. Ces quatre indicateurs ne sont pas interchangeables.
Les aligner sur une base commune, c’est précisément l’objet de ce guide.
En résumé
- Le loyer encaissable réel et le coût total d’acquisition sont les deux fondations de tout calcul de rendement immobilier locatif fiable.
- Vacance locative, charges non récupérables, taxe foncière, assurance et frais de gestion modifient sensiblement le résultat net de charges.
- Le régime fiscal retenu, en location nue ou en location meublée, peut inverser le classement entre deux biens au rendement brut similaire.
- Le cash-flow après crédit dépend du financement, pas seulement du bien : il complète l’analyse sans remplacer la performance intrinsèque.
- Un tableau de comparaison homogène, alimenté par les bons documents, est la seule façon de trancher entre deux biens sur une base objective.
1. Partir du loyer réellement encaissable, pas du loyer affiché
Le premier réflexe consiste souvent à comparer deux biens sur la base du loyer indiqué dans l’annonce. C’est une erreur de méthode : ce loyer affiché est un plafond théorique, pas un revenu garanti.
Pour comparer deux biens sur une base homogène, il faut estimer le loyer réellement encaissable, c’est-à-dire le loyer qu’un locataire acceptera de payer durablement, compte tenu des loyers pratiqués dans le quartier pour des biens comparables en surface, état et situation.
L’ANIL recommande justement d’analyser le marché local avant d’acheter pour louer : loyers pratiqués, prix de vente dans le quartier et types de logements recherchés.
Concrètement, un appartement proposé à 900 € dans un secteur où les biens équivalents se louent entre 720 et 760 € devra probablement être repositionné à la baisse pour trouver preneur rapidement. Intégrer 900 € dans le calcul fausserait toute comparaison avec un second bien correctement valorisé dès le départ.
Quelques repères utiles pour estimer ce loyer de marché :
- Consulter les annonces actives sur le même secteur, à surface égale et état comparable.
- Vérifier les observatoires de loyers locaux disponibles dans certaines agglomérations, qui publient des niveaux de loyers par zone et par type de logement.
- Tenir compte du niveau de demande locative réel : un marché tendu absorbe plus facilement un loyer en haut de fourchette qu’un marché détendu.
Ce loyer de référence servira de base à tous les calculs suivants. Un écart de 50 € par mois entre deux estimations représente 600 € par an, soit un impact non négligeable sur le rendement calculé.
2. Intégrer le coût total d’acquisition dès le départ
Comparer deux biens sur leur seul prix affiché revient à comparer deux voitures sur leur prix catalogue sans tenir compte des options, de l’assurance et des frais d’immatriculation.
Pour calculer un rendement locatif sur une base homogène, le dénominateur doit refléter ce que l’investissement coûte réellement à l’entrée.
Le coût total d’acquisition regroupe quatre postes :
- Le prix d’achat négocié et acté chez le notaire.
- Les frais de notaire (droits de mutation, émoluments, débours), qui varient selon que le bien est neuf ou ancien.
- Les frais d’agence, lorsqu’ils sont à la charge de l’acheteur et non inclus dans le prix affiché.
- Les travaux initiaux nécessaires avant la première mise en location : remise en état, mise aux normes, aménagement.
Exemple illustratif : deux appartements affichés à 150 000 €. Le premier, en bon état, génère des frais de notaire de 10 500 € et aucun travaux. Le second, à rénover, cumule 10 500 € de frais de notaire et 18 000 € de travaux estimés. Le coût total d’acquisition réel est de 160 500 € pour le premier et de 178 500 € pour le second. Calculer le rendement brut sur 150 000 € pour les deux fausserait immédiatement la comparaison.
Retenir le coût total comme base de calcul ne change pas seulement le chiffre de rendement : cela peut inverser le classement entre deux biens qui semblaient proches au premier regard.
3. Corriger le rendement théorique avec la vacance locative et le risque d’impayé
Un loyer réellement encaissable n’est pas un loyer perçu en continu. Entre deux locataires, un logement reste parfois vide plusieurs semaines.
Certains locataires cessent de payer. Ces deux réalités réduisent les revenus annuels effectifs et doivent être intégrées avant toute comparaison entre deux biens.
La vacance locative désigne les périodes sans locataire : délai de remise en état, temps de recherche, rotation plus fréquente dans certains secteurs. Elle dépend directement de la tension locative locale. Un bien situé dans un marché où la demande dépasse l’offre se reloue rapidement ; dans un secteur détendu, la vacance peut durer plusieurs mois.
Le risque d’impayé est distinct : le logement est occupé, mais les loyers ne rentrent pas. Son niveau varie selon le profil des locataires, le type de bien et les pratiques de sélection. En pratique, ces deux risques n’ont pas le même effet, mais ils pèsent tous les deux sur le revenu effectivement encaissé.
Pour comparer deux biens sur une base homogène, il est utile d’estimer un taux d’encaissement annuel réaliste plutôt que de raisonner sur 12 mois pleins.
Deux biens au loyer identique peuvent produire des revenus annuels très différents selon leur marché locatif local. C’est cet écart qui doit entrer dans le calcul, pas le loyer facial.
4. Isoler les charges non récupérables qui pèsent sur le propriétaire
Toutes les charges liées à un logement ne sont pas supportées de la même façon par le bailleur et le locataire. Certaines sont récupérables : le propriétaire les avance puis les répercute sur le locataire via les charges locatives. D’autres restent définitivement à la charge du bailleur, quoi qu’il arrive.
C’est précisément cet écart entre charges récupérables et charges non récupérables qui explique la différence entre rendement brut et rendement net de charges.
Pour un bien en copropriété, les charges non récupérables comprennent notamment la part des charges qui ne peut pas être refacturée au locataire : honoraires du syndic, frais d’administration, travaux votés en assemblée générale sur les parties communes, provisions pour gros travaux.
Ces postes varient selon la taille et l’ancienneté de la copropriété, et ne sont visibles qu’en lisant les appels de fonds et les procès-verbaux d’assemblée générale.
Exemple illustratif : deux appartements génèrent chacun 7 200 € de loyers annuels. Le premier est une maison individuelle avec peu de charges non récupérables. Le second est situé dans une copropriété avec 1 200 € par an de charges non récupérables.
À loyer identique, le revenu net de charges du second est inférieur de 1 200 €, soit un écart qui peut représenter plusieurs dixièmes de point de rendement selon le prix d’acquisition.
Comparer deux biens sur leur rendement brut sans isoler ce poste revient à ignorer une dépense certaine et récurrente.
5. Ajouter les coûts récurrents souvent sous-estimés
Quatre postes annuels reviennent chaque année, quelle que soit la situation locative, et modifient sensiblement la comparaison entre deux biens dont le loyer et les charges de copropriété semblent proches.
- Taxe foncière : elle varie fortement d’une commune à l’autre et d’un bien à l’autre, même à surface équivalente. Son montant exact figure sur l’avis d’imposition du vendeur, document à demander systématiquement avant toute comparaison.
- Assurance propriétaire non occupant (PNO) : obligatoire en copropriété, recommandée en maison individuelle. Elle couvre les sinistres survenant hors présence du locataire ou en cas de logement vacant.
- Garantie loyers impayés (GLI) : optionnelle, elle prend en charge les loyers non perçus en cas de défaillance du locataire. Au régime réel des revenus fonciers, la prime est déductible si elle est payée et justifiée, selon le BOFiP sur les primes d’assurance, mais elle ne se cumule pas avec certains mécanismes fiscaux liés au même contrat.
- Frais de gestion locative : en cas de délégation à un professionnel, ils s’appliquent sur les loyers encaissés. En gestion directe, ce poste disparaît mais le temps consacré reste une charge réelle, non monétisée dans les calculs habituels.
Sur deux biens à loyer identique, l’écart cumulé de ces quatre postes peut représenter plusieurs centaines d’euros par an, ce qui modifie le rendement net de charges et prépare le passage au rendement net de fiscalité.
6. Ne pas oublier l’entretien, les grosses réparations et les signaux techniques
Les dépenses d’entretien courant et les grosses réparations ne figurent dans aucun loyer ni dans aucun appel de fonds mensuel, mais elles s’imposent tôt ou tard à tout propriétaire.
Ignorer ce poste revient à comparer deux biens sur une base incomplète.
Trois sources permettent d’anticiper ces dépenses avant l’achat :
- Les diagnostics techniques obligatoires (DPE, électricité, plomberie selon l’âge du bien) signalent les travaux à prévoir à court ou moyen terme. Un bien classé F ou G implique des travaux d’isolation ou de chauffage pour rester louable dans les conditions réglementaires en vigueur.
- Les procès-verbaux d’assemblée générale des trois à cinq dernières années révèlent les travaux déjà votés sur les parties communes, les provisions constituées et les chantiers à venir. Un ravalement ou un remplacement d’ascenseur voté mais non encore facturé représente une dépense future certaine pour le futur acquéreur.
- L’état général du bien lui-même : toiture, menuiseries, installation électrique, chaudière. Un appartement vendu sans travaux apparents peut nécessiter un remplacement de chaudière dans les deux ans.
Par exemple, deux biens à rendement net de charges identique peuvent diverger significativement si l’un présente un procès-verbal d’AG mentionnant un ravalement voté à 4 000 € par lot et l’autre aucun travaux planifiés. Cet écart ne s’affiche nulle part dans le calcul de rendement brut.
7. Comparer la fiscalité sans mélanger les régimes
Deux biens affichant le même rendement net de charges peuvent produire des résultats très différents une fois la fiscalité appliquée. La raison tient au régime fiscal retenu, qui dépend à la fois du type de location et des choix déclaratifs du propriétaire.
En location nue, les loyers sont imposés dans la catégorie des revenus fonciers. En location meublée, ils relèvent des bénéfices industriels et commerciaux (BIC), avec des règles d’amortissement et d’abattement différentes selon le régime choisi.
Ces deux cadres ne produisent pas le même résultat fiscal sur un loyer identique, et les comparer sans le préciser revient à comparer des chiffres incompatibles.
Certains dispositifs fiscaux ajoutent une contrainte supplémentaire : ils imposent des plafonds de loyers et, dans certains cas, des plafonds de ressources pour les locataires.
Le BOFiP précise que ces plafonds sont actualisés chaque année pour plusieurs dispositifs d’incitation fiscale à l’investissement locatif, dont Pinel et ses assimilés. Un bien éligible à ce type de régime peut donc afficher un avantage fiscal en apparence attractif, mais le loyer plafonné réduit mécaniquement le revenu encaissable.
Pour comparer deux biens sur une base homogène, il faut appliquer le même régime fiscal aux deux, ou calculer le rendement net de fiscalité de chacun dans son propre cadre, en précisant clairement lequel est retenu.
Les règles fiscales, plafonds et conditions d’éligibilité évoluent : vérifiez les informations en vigueur sur les sources officielles avant toute décision.
8. Séparer la performance du bien et l’effet du crédit
Le rendement net de fiscalité mesure la performance intrinsèque d’un bien, indépendamment de la façon dont l’achat est financé. Le cash-flow après crédit, lui, intègre les mensualités de remboursement et traduit ce que le bien rapporte réellement chaque mois dans une situation de financement précise.
Ces deux indicateurs ne mesurent pas la même chose. Un bien peut afficher un rendement net de fiscalité correct et produire un cash-flow négatif si le taux d’intérêt est élevé ou la durée courte. À l’inverse, un crédit long à taux bas peut rendre un bien à rendement modeste légèrement positif en flux mensuel.
Pour comparer deux biens sur une base homogène, il est préférable de commencer par leur performance hors financement : même méthode de calcul, même régime fiscal retenu, sans intégrer les conditions de crédit propres à chaque acheteur.
Le cash-flow après crédit vient ensuite, comme une couche supplémentaire d’analyse. Il dépend du taux obtenu, de la durée choisie et de l’apport personnel, trois variables qui varient d’un emprunteur à l’autre et qui ne reflètent pas la valeur locative du bien.
Exemple illustratif : deux appartements génèrent chacun 5 000 € de revenus nets de fiscalité par an. Le bien A, financé sur 15 ans à un taux plus élevé, produit des mensualités importantes et un cash-flow légèrement négatif. Le bien B, financé sur 20 ans dans des conditions plus favorables, dégage un cash-flow proche de zéro. La performance des deux biens est identique ; c’est uniquement la structure du financement qui crée l’écart en flux mensuel.
9. Mettre les deux biens dans le même tableau de comparaison
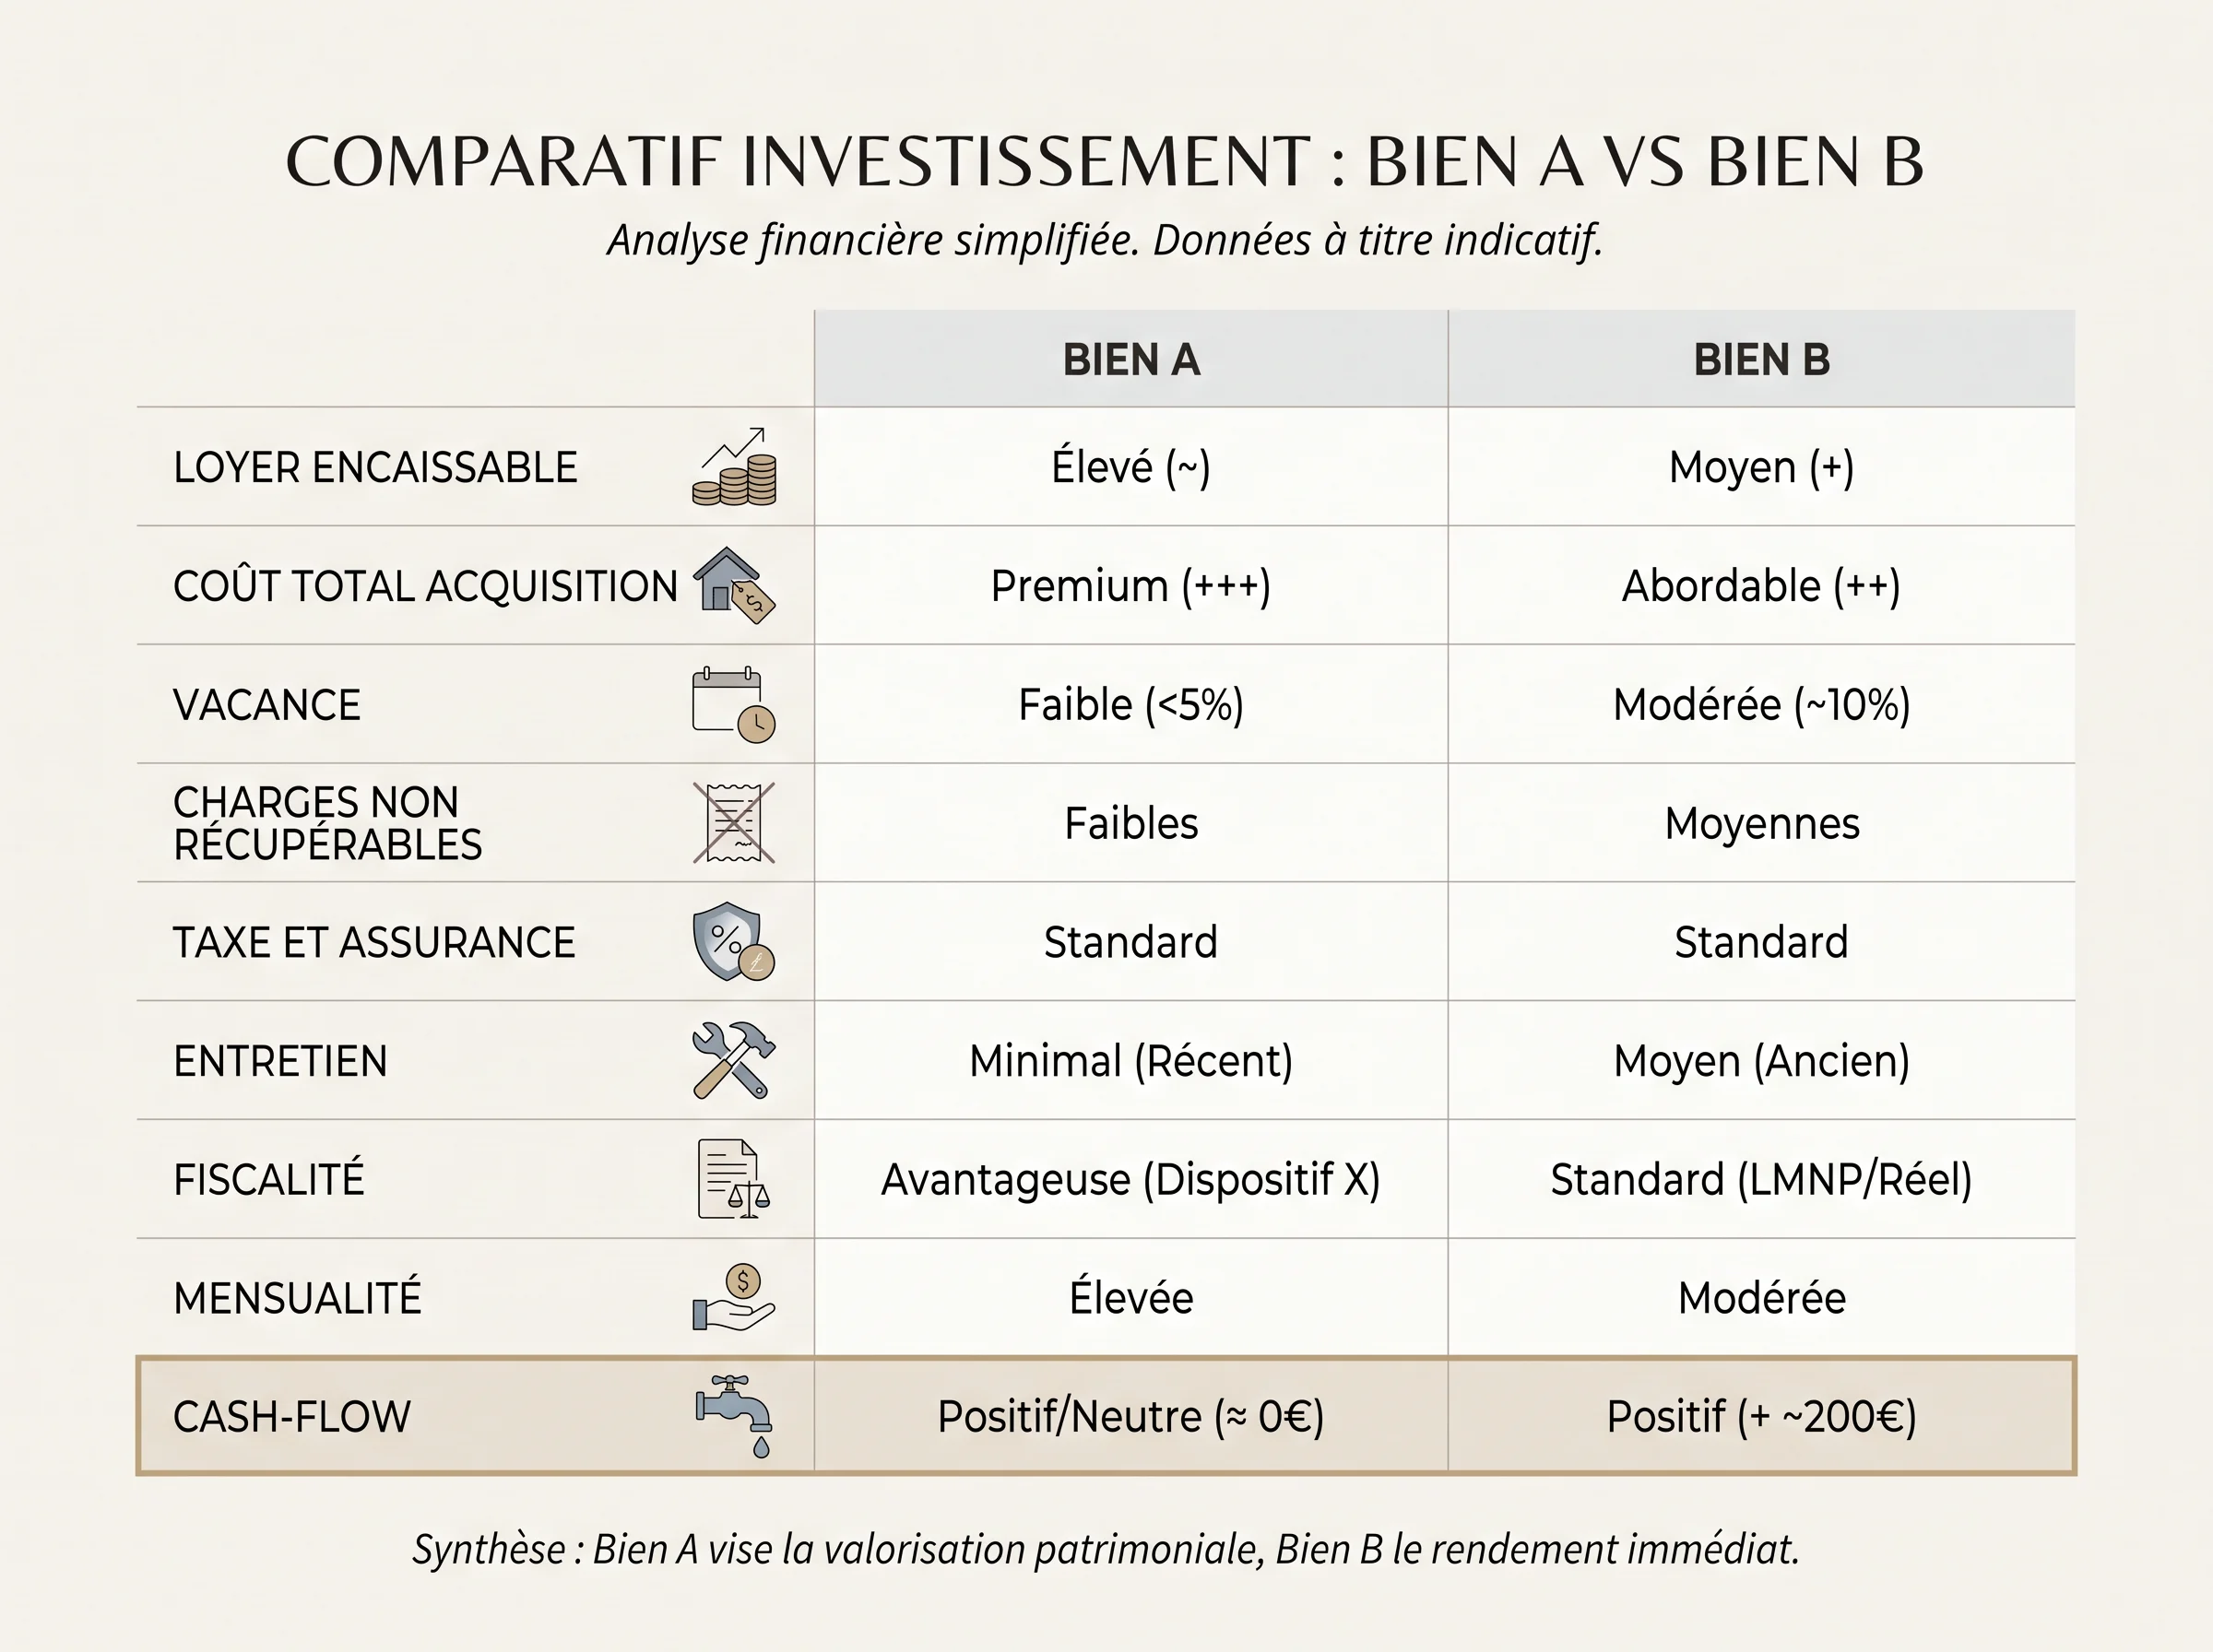
Après avoir parcouru les huit points précédents, chaque poste est connu séparément. L’étape finale consiste à les aligner sur une même grille pour que la comparaison soit vraiment homogène.
Voici un exemple illustratif, avec des valeurs hypothétiques présentées uniquement pour montrer la méthode :
| Poste | Bien A | Bien B |
|---|---|---|
| Coût total d’acquisition | 160 000 € | 178 500 € |
| Loyer réellement encaissable (annuel) | 8 400 € | 9 000 € |
| Rendement brut | 5,25 % | 5,04 % |
| Charges non récupérables + taxe foncière + assurance | 900 € | 2 100 € |
| Rendement net de charges | 4,69 % | 3,86 % |
| Impact fiscal estimé (selon régime retenu) | à calculer | à calculer |
| Cash-flow après crédit | à calculer | à calculer |
Dans cet exemple, le bien B affiche un loyer annuel plus élevé et un rendement brut légèrement inférieur. Mais une fois les charges non récupérables et la taxe foncière intégrées, son rendement net de charges est nettement plus bas. Sans ce tableau, la comparaison sur le seul loyer affiché aurait pu orienter le choix dans le mauvais sens.
Les colonnes fiscalité et cash-flow restent à compléter selon le régime choisi et les conditions de financement propres à chaque situation.
Checklist documentaire avant de remplir le tableau
- Loyers comparables sur le secteur, avec recours si possible aux données d’un observatoire local
- Avis de taxe foncière du vendeur, année en cours ou dernière année connue
- Appels de fonds de copropriété, avec distinction entre charges récupérables et non récupérables
- Procès-verbaux d’assemblée générale des 3 à 5 dernières années
- Diagnostics techniques obligatoires (DPE, électricité, état général)
- Devis ou estimations de travaux initiaux et d’entretien à prévoir
- Conditions de financement : taux, durée, apport envisagé
FAQ
Un rendement brut élevé est-il toujours un bon signe ?
Pas nécessairement. Un rendement brut élevé peut masquer des charges non récupérables importantes, une vacance locative fréquente, des travaux imminents ou une taxe foncière lourde.
C’est précisément pourquoi le rendement brut sert de premier repère, pas de critère de décision final. Un bien affiché à 8 % brut peut se révéler moins performant qu’un bien à 5,5 % une fois tous les postes réels intégrés.
Peut-on comparer un bien loué nu et un bien loué meublé sur le même tableau ?
Techniquement oui, à condition de calculer le rendement net de fiscalité de chacun dans son propre cadre fiscal et de le préciser clairement.
Location nue et location meublée relèvent de régimes d’imposition différents : les comparer sur le seul rendement brut ou net de charges sans mentionner le cadre fiscal retenu produit des chiffres incompatibles.
La gestion directe améliore-t-elle toujours le rendement net ?
Elle supprime les frais de gestion locative, ce qui améliore le rendement calculé. Mais le temps consacré à la gestion représente une charge réelle, non monétisée dans les tableaux habituels.
Pour une comparaison honnête entre deux biens, il vaut mieux appliquer le même traitement aux deux : soit intégrer les frais de gestion pour les deux, soit les exclure pour les deux, en restant cohérent.
Faut-il intégrer la plus-value potentielle dans le calcul du rendement locatif ?
Non. Le rendement locatif mesure la performance du bien sur la base des revenus qu’il génère, pas de sa valorisation future.
La plus-value éventuelle à la revente est incertaine, non garantie et dépend de facteurs indépendants du bien lui-même. La mélanger avec le rendement locatif produit un indicateur composite difficile à comparer d’un bien à l’autre.
Calculer le rendement immobilier locatif sur une base homogène demande de la méthode, pas de la complexité. Chaque poste vérifié réduit le risque de comparer des chiffres qui ne mesurent pas la même chose.