Quand la Banque centrale européenne (BCE) modifie ses taux directeurs, l’effet sur l’épargne des particuliers n’est ni immédiat ni uniforme. Certains placements s’ajustent en quelques semaines, d’autres mettent plusieurs années.
Et même un taux en hausse ne garantit pas un gain réel si l’inflation ou la fiscalité absorbent une partie du rendement.
Cet article cherche à vous expliquer de la manière le plus simple possible ces mécanismes de façon concrète, support par support, sans recommander d’allocation personnalisée.
En résumé
- La BCE fixe des taux directeurs qui influencent le coût de l’argent, mais ne fixe pas directement le taux du Livret A ni celui des fonds euros.
- Les fonds monétaires répercutent une décision de la BCE en quelques semaines ; les fonds euros peuvent mettre trois à cinq ans.
- Le taux du Livret A suit une formule révisée deux fois par an, avec un pouvoir discrétionnaire du gouvernement sur le résultat final.
- Le rendement réel d’un placement se calcule après déduction de l’inflation : un taux nominal positif peut correspondre à un gain de pouvoir d’achat négatif.
- La fiscalité varie selon les supports : comparer des taux bruts entre un Livret A exonéré et un dépôt à terme soumis au PFU de 30 % donne une image trompeuse.
Comment les taux de la BCE se transmettent à l’épargne
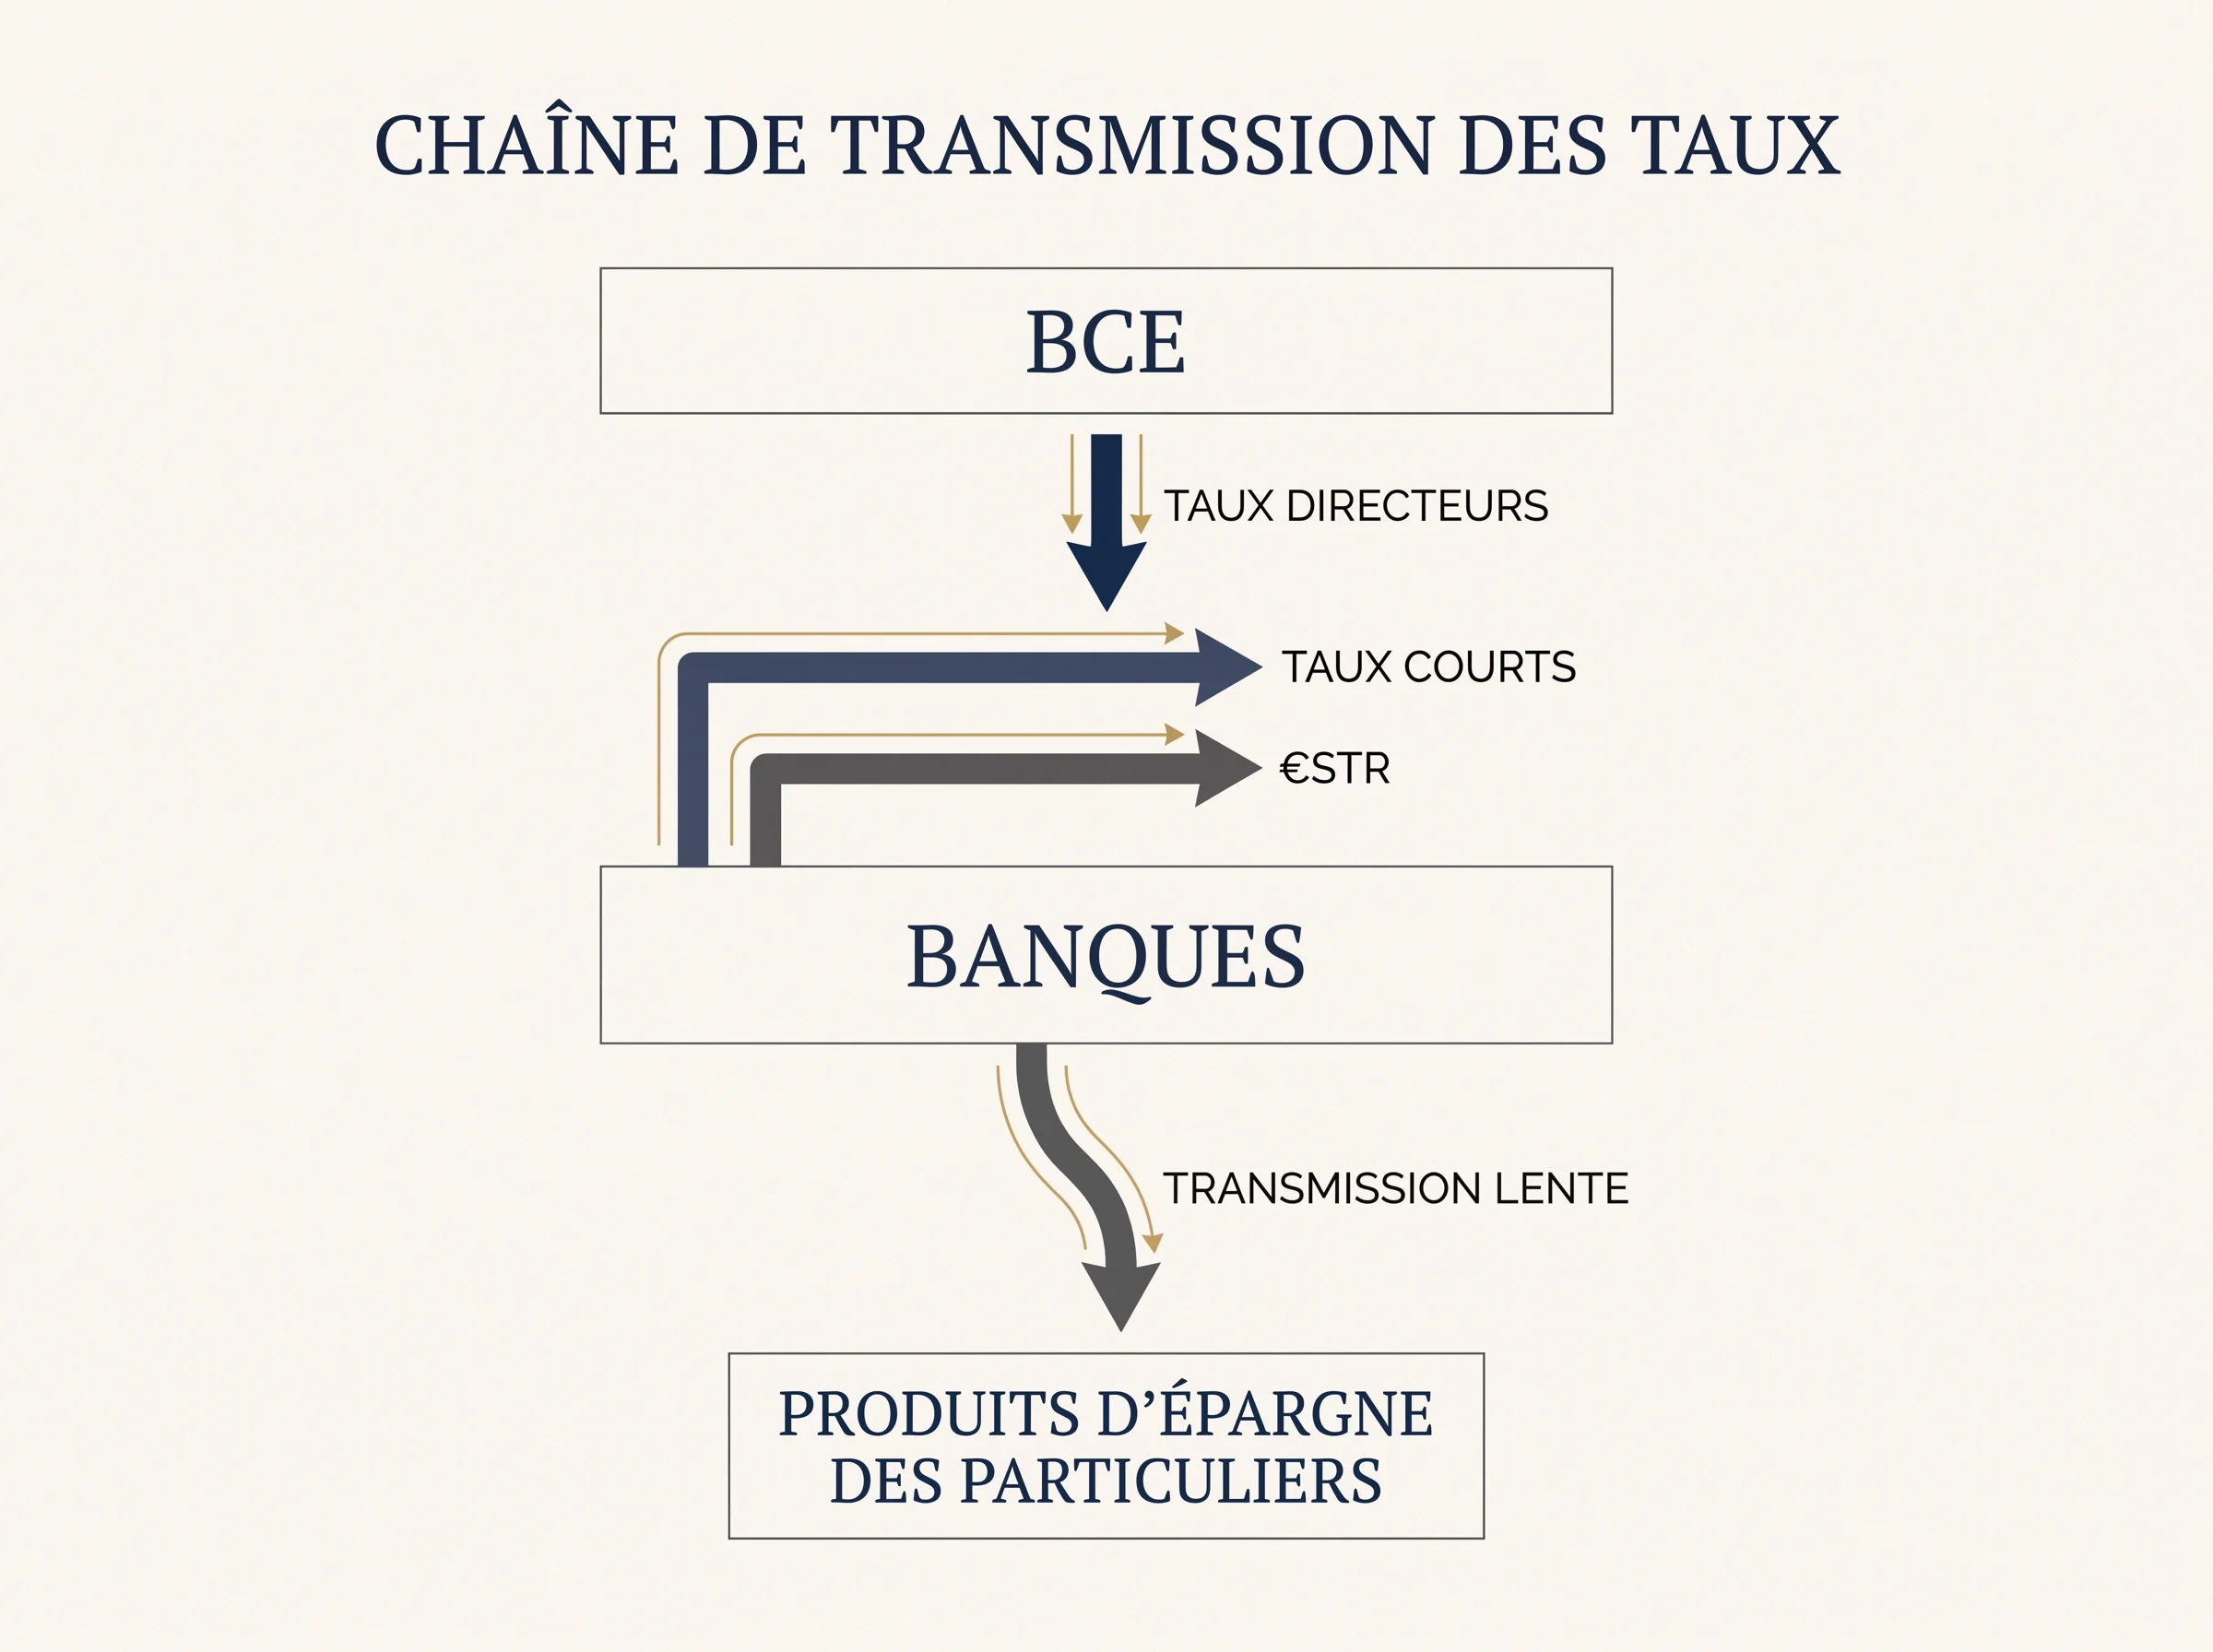
La BCE fixe plusieurs taux directeurs qui servent de référence au coût de l’argent en zone euro.
Ces taux n’agissent pas directement sur votre Livret A ni sur le rendement de votre assurance-vie : ils influencent d’abord les conditions auxquelles les banques commerciales empruntent ou placent leurs liquidités auprès de la banque centrale, puis cette impulsion se propage, à des vitesses très différentes, jusqu’aux épargnants.
Ce que la BCE pilote directement
La BCE contrôle trois taux principaux. Le plus suivi pour l’épargne est le taux de la facilité de dépôt, qui rémunère les réserves excédentaires que les banques laissent overnight auprès de la BCE.
C’est ce taux qui ancre l’€STR (Euro Short-Term Rate), l’indice de référence au jour le jour du marché monétaire en zone euro, publié chaque matin par la BCE sur la base des transactions réelles de la veille.
Quand la BCE remonte son taux de dépôt, l’€STR suit quasi immédiatement. Selon l’arrêté du 27 janvier 2021 relatif aux taux d’intérêt des produits d’épargne réglementée, cet €STR entre aussi dans la formule de calcul du Livret A et du LDDS.
Ces taux courts constituent le point de départ de la chaîne de transmission : ils déterminent ce que les banques peuvent obtenir sans risque sur le marché interbancaire, ce qui fixe en retour leur plancher de rentabilité pour tout placement ou prêt.
La chaîne de transmission jusqu’à l’épargnant
Entre la décision de la BCE et le taux affiché sur un produit d’épargne, plusieurs maillons interviennent :
- Les banques commerciales ajustent leurs conditions de collecte en fonction de leurs besoins de liquidité et de la concurrence. Une banque qui peut se financer à bon marché sur le marché interbancaire n’a pas d’incitation immédiate à relever ses taux de dépôt.
- Les marchés obligataires réagissent rapidement aux anticipations de politique monétaire : les taux des obligations d’État à court terme bougent souvent avant même la décision officielle.
- Les règles administratives encadrent certains produits réglementés. Le taux du Livret A, par exemple, est fixé par arrêté ministériel selon une formule qui intègre l’inflation et les taux courts, mais avec un calendrier de révision semestriel (1er février et 1er août) et un pouvoir discrétionnaire du gouvernement.
Concrètement, lors du cycle de hausses de 2022-2023, la BCE a relevé son taux de dépôt de 0 % à 4 % en un peu plus d’un an. Les fonds monétaires, directement indexés sur l’€STR, ont répercuté cette hausse en quelques semaines.
Le taux du Livret A, lui, a été fixé à 3 % sur une longue période, puis abaissé à 2,4 % au 1er février 2025 et à 1,7 % au 1er août 2025, selon la Banque de France.
Des délais de transmission très variables
Le délai entre une décision de la BCE et son effet sur un produit d’épargne dépend principalement de deux facteurs : la nature réglementaire ou libre du produit, et la sensibilité de son sous-jacent aux taux courts. Certains supports réagissent en jours, d’autres en mois, d’autres encore sur plusieurs années.
Quels placements réagissent vite, lentement ou indirectement
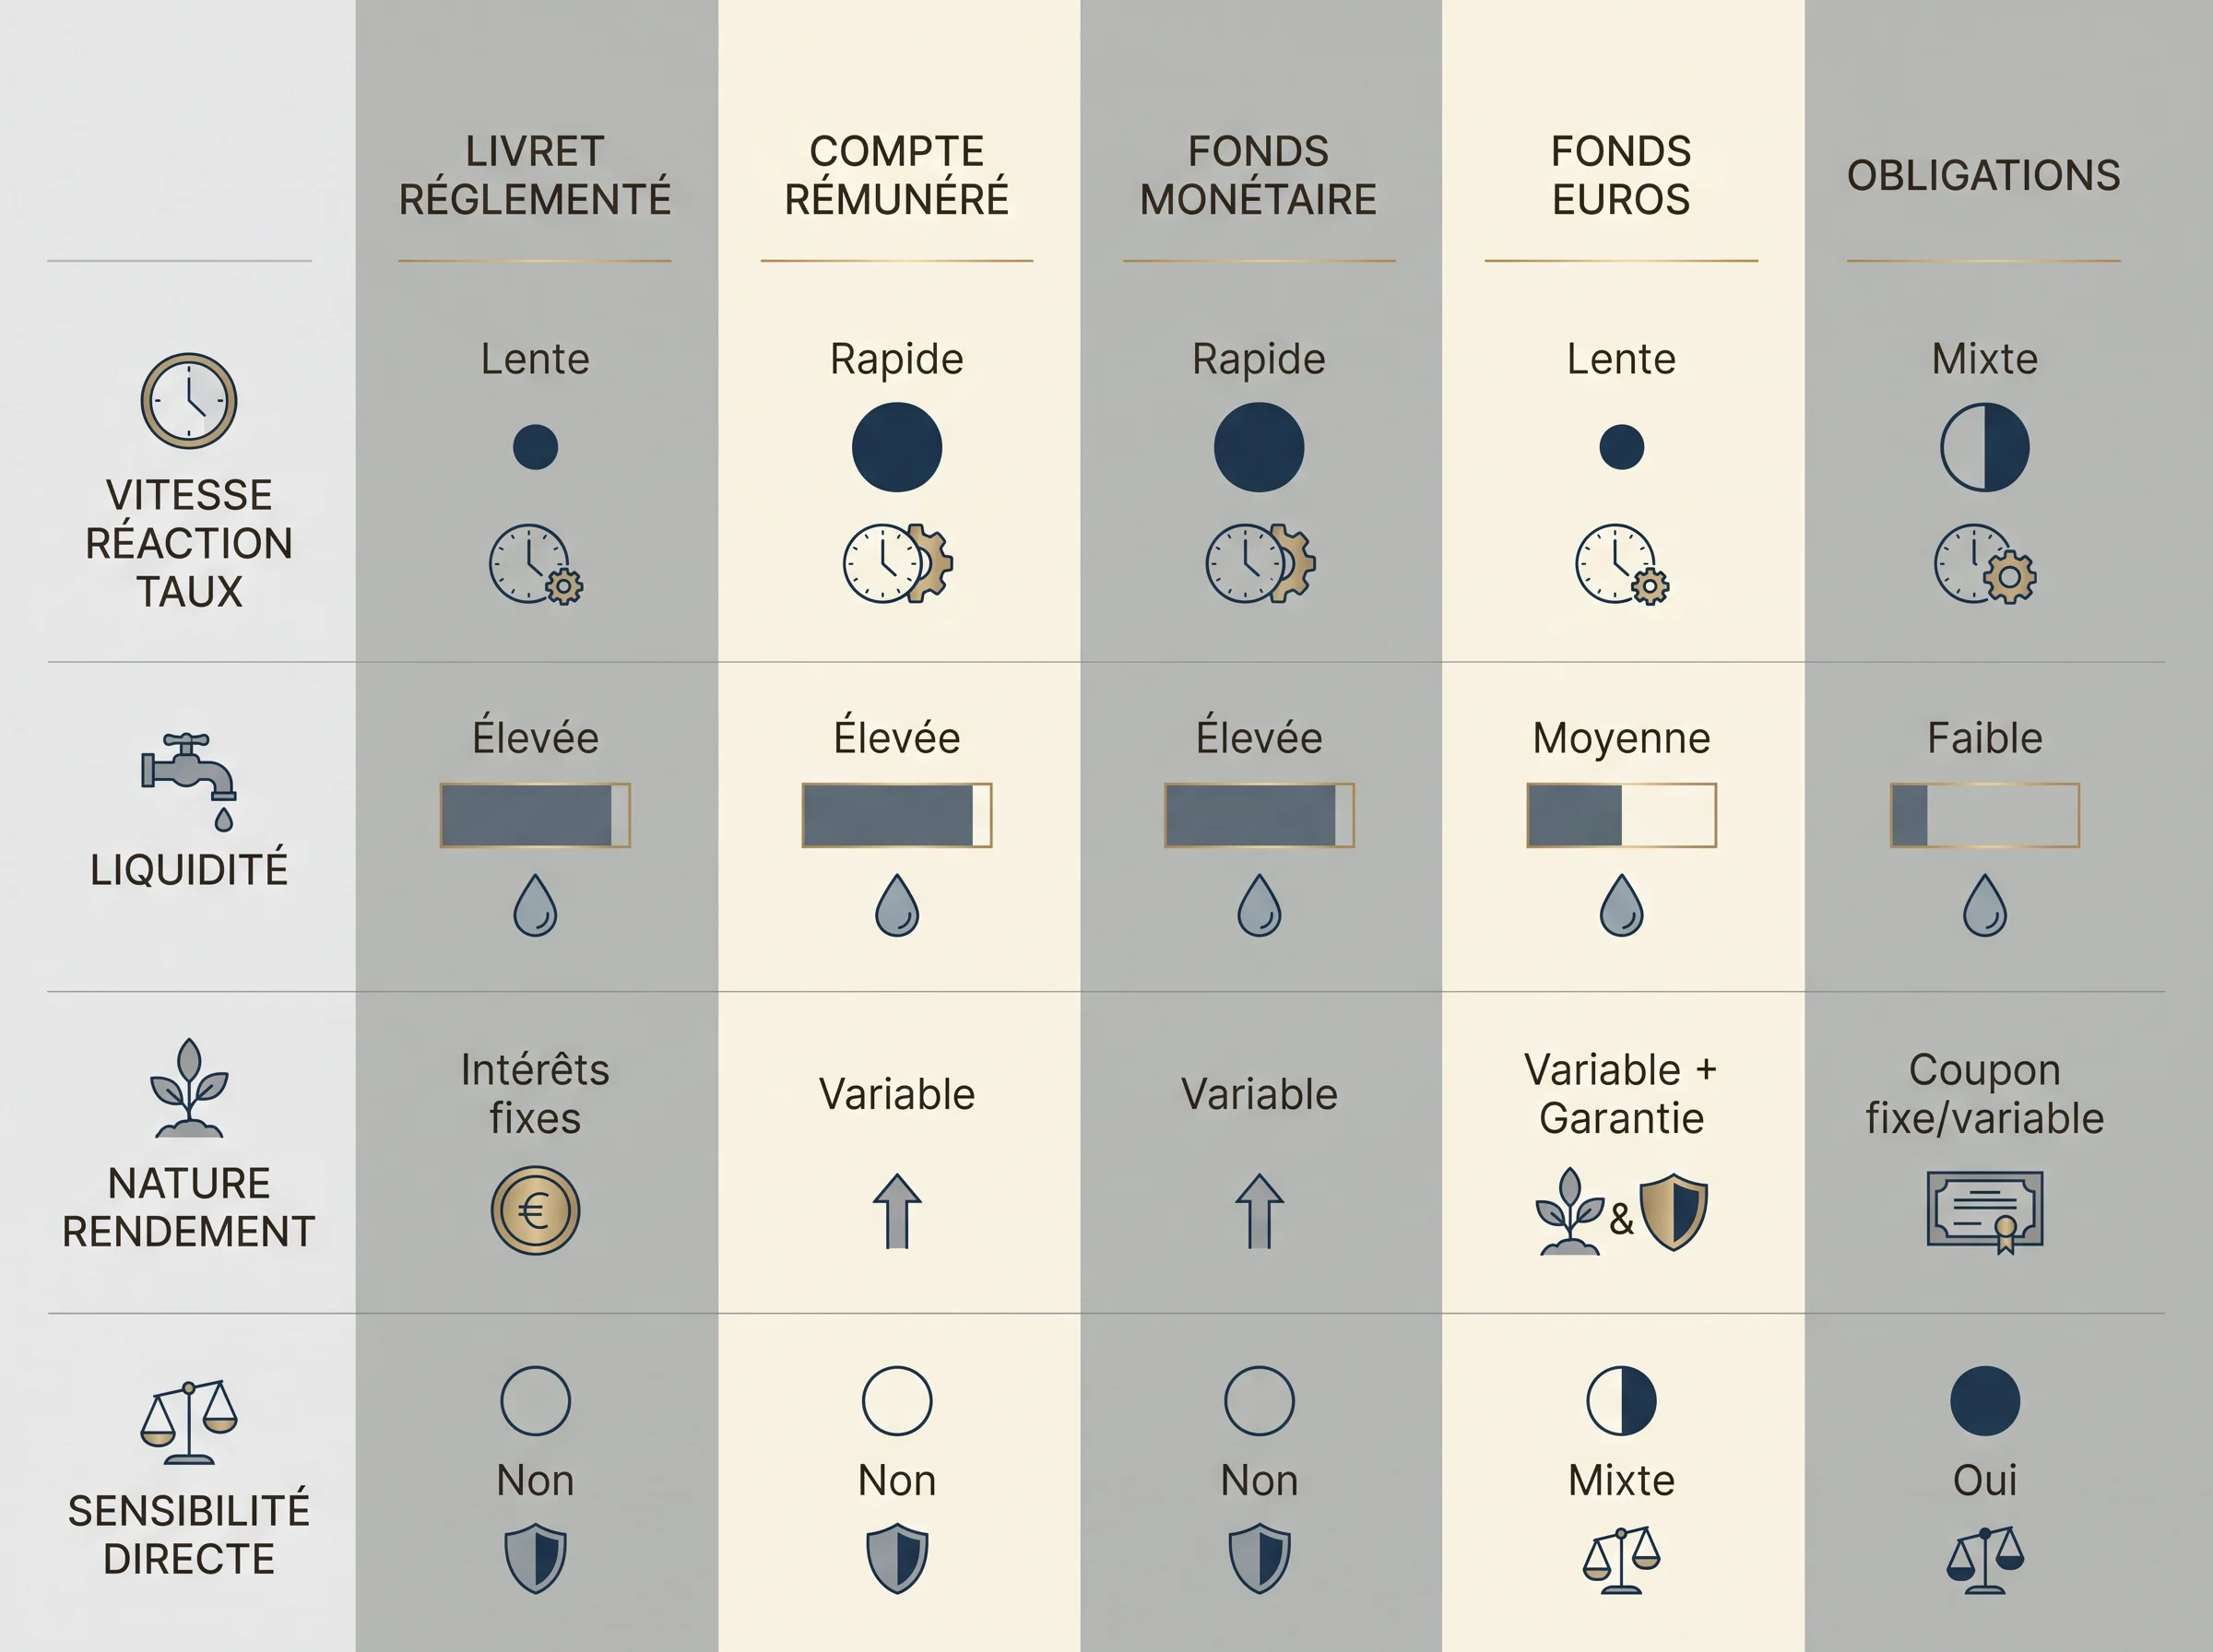
Tous les supports d’épargne ne lisent pas les décisions de la BCE à la même vitesse. La différence tient à deux facteurs : la nature du produit (libre ou réglementé) et la durée des actifs sous-jacents.
Les livrets réglementés : une formule, des délais administratifs
Le Livret A et le LDDS ne suivent pas les marchés en temps réel. Leur taux est calculé selon une formule qui combine l’inflation et les taux courts (dont l’€STR), puis révisé deux fois par an, au 1er février et au 1er août.
Le gouvernement conserve un pouvoir discrétionnaire sur le résultat final. Un épargnant dont le livret affichait 3 % en janvier 2024 n’a pas vu son rendement évoluer avant la révision suivante, quelle que soit l’actualité monétaire entre-temps.
La Banque de France a rappelé dans son rapport 2024 que le Livret A avait représenté 432 milliards d’euros d’encours à fin 2024, avec 15 milliards d’euros de collecte nette.
Comptes rémunérés et dépôts à terme : liberté commerciale, réactivité variable
Les comptes rémunérés et les dépôts à terme (DAT) ne sont soumis à aucune formule réglementaire. Les banques fixent librement leurs conditions.
En théorie, elles peuvent répercuter une hausse de taux rapidement ; en pratique, elles arbitrent selon leurs besoins de collecte et la concurrence.
Les DAT présentent une particularité : le taux est fixé à la souscription pour toute la durée du contrat. Un dépôt souscrit à 3 % sur deux ans reste à 3 % même si les taux de marché baissent ensuite, et inversement.
C’est précisément ce qui rend ce support sensible au contexte de taux au moment de la souscription, comme l’illustre le marché français des comptes à terme décrit par la presse économique et par les pages de référence du site sur le dépôt à terme.
Fonds monétaires : les plus réactifs à court terme
Un fonds monétaire investit dans des titres de très courte échéance (quelques jours à quelques mois). Son rendement suit l’€STR de très près, avec un décalage de quelques semaines seulement.
En 2022-2023, les fonds monétaires en zone euro sont passés d’un rendement proche de zéro à plus de 3,5 % en moins d’un an, reflétant presque mécaniquement la remontée du taux de dépôt de la BCE.
Fonds euros d’assurance-vie : un renouvellement progressif
Les fonds euros détiennent majoritairement des obligations à moyen et long terme achetées sur plusieurs années.
Quand les taux montent, les nouvelles obligations achetées rapportent davantage, mais elles s’ajoutent à un stock existant souscrit à des taux plus bas.
Le rendement global du fonds n’évolue donc que progressivement, au rythme du renouvellement du portefeuille.
La Banque de France indique que les obligations représentaient 54 % des placements des assureurs vie et mixtes à fin 2021, avec une duration de 7,2 ans ; cette structure explique pourquoi l’effet des taux se diffuse lentement dans les fonds en euros.
Une hausse marquée des taux directeurs peut mettre trois à cinq ans avant de se refléter pleinement dans le taux servi à l’épargnant.
Obligations, prix et duration : une relation inverse
Pour les obligations détenues en direct, en fonds obligataires ou via des ETF obligataires, la relation avec les taux est plus complexe.
Quand les taux de marché montent, le prix des obligations existantes baisse, et inversement. L’ampleur de cette variation dépend de la duration : plus l’échéance résiduelle d’une obligation est longue, plus son prix est sensible aux mouvements de taux.
Une obligation à 10 ans réagit bien plus fortement qu’une obligation à 2 ans à une même variation. Ce mécanisme explique pourquoi les fonds obligataires à long terme ont enregistré des pertes en valeur liquidative pendant le cycle de hausse 2022-2023, même si les coupons versés restaient fixes.
| Support | Délai de transmission | Liquidité | Nature du rendement |
|---|---|---|---|
| Fonds monétaire | Quelques semaines | Élevée | Variable, suit l’€STR |
| Compte rémunéré | Variable (décision commerciale) | Élevée | Variable, selon la banque |
| Livret A / LDDS | Semestriel (formule + décision administrative) | Élevée | Réglementé, révisé deux fois par an |
| Dépôt à terme | Immédiat à la souscription, puis figé | Faible (blocage) | Fixe sur la durée choisie |
| Fonds euros | Progressif (3 à 5 ans) | Moyenne (rachat possible) | Lissé, lié au stock obligataire |
| Obligations / ETF obligataires | Immédiat sur le prix, différé sur le coupon | Variable selon le support | Coupon fixe, prix de marché variable |
Pourquoi le rendement affiché ne suffit pas à juger l’effet sur votre épargne
Un taux de 3 % affiché sur un livret ou un fonds euros ne dit pas grand-chose tant qu’on ne sait pas ce qu’il reste après inflation, prélèvements fiscaux et contraintes de disponibilité.
Ces filtres transforment parfois un rendement attractif en gain réel modeste.
Rendement nominal et rendement réel : la différence qui compte
Le rendement nominal est le taux brut annoncé par l’établissement ou fixé par la réglementation.
Le rendement réel se calcule en soustrayant l’inflation : si un livret rapporte 3 % et que l’inflation est à 3,5 %, le pouvoir d’achat recule légèrement malgré un taux positif.
L’OFCE rappelle d’ailleurs que les taux d’intérêt réels ont contribué à expliquer la hausse du taux d’épargne en France à partir de 2024, ce qui montre que le coût de la vie et le rendement réellement perçu ne doivent pas être lus séparément.
En 2023, le Livret A à 3 % offrait un rendement réel négatif pendant plusieurs mois, l’inflation française dépassant ce seuil.
La fiscalité change le résultat selon le support
Le Livret A et le LDDS sont exonérés d’impôt sur le revenu et de prélèvements sociaux : le taux affiché est le taux perçu.
Les intérêts d’un dépôt à terme ou d’un compte rémunéré sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, sauf option pour le barème.
Les gains d’un fonds euros en assurance-vie suivent leur propre régime, variable selon la durée de détention du contrat.
Comparer des rendements bruts entre supports de fiscalités différentes revient à comparer des montants avant et après impôt.
Liquidité et risque de variation de prix
Un fonds monétaire très réactif aux taux de la BCE reste liquide, mais sa valeur peut légèrement fluctuer. Un dépôt à terme offre un taux fixe garanti, mais bloque les fonds jusqu’à l’échéance.
Les ETF obligataires à longue duration peuvent afficher un rendement courant attractif tout en subissant des moins-values latentes si les taux remontent : le rendement nominal ne reflète pas la variation de valeur du portefeuille.
Pour les fonds en euros, l’ACPR a indiqué que le taux moyen des contrats individuels est passé à 2,63 % en 2024 et est resté stable en 2025, ce qui illustre bien le caractère progressif de la transmission.
Note : cet article explique des mécanismes généraux de transmission des taux directeurs vers l’épargne. Il ne constitue pas un conseil en investissement ni une recommandation d’allocation personnalisée.
Chaque situation patrimoniale est différente.
FAQ
Pourquoi le Livret A ne suit-il pas automatiquement chaque décision de la BCE ?
Le taux du Livret A n’est pas indexé en temps réel sur les marchés. Il résulte d’une formule combinant inflation et taux courts, révisée seulement deux fois par an, au 1er février et au 1er août.
Le gouvernement conserve en outre un pouvoir discrétionnaire sur le résultat final. Entre deux révisions, le taux reste figé même si la BCE agit fortement.
Les fonds euros d’assurance-vie profitent-ils rapidement d’une hausse des taux ?
Non. Les fonds euros détiennent un stock d’obligations achetées sur plusieurs années à des taux différents.
Quand les taux montent, les nouvelles obligations achetées rapportent davantage, mais elles s’ajoutent progressivement au stock existant.
L’effet sur le rendement servi à l’épargnant s’étale généralement sur trois à cinq ans.
Pourquoi une hausse des taux peut-elle faire baisser la valeur d’un fonds obligataire ?
Quand les taux de marché montent, le prix des obligations déjà émises baisse mécaniquement, car leurs coupons fixes deviennent moins attractifs que les nouvelles émissions.
Plus la duration du fonds est longue, plus cette baisse de prix est marquée. Un fonds obligataire peut donc afficher des pertes en valeur liquidative pendant un cycle de hausse, même si les coupons continuent d’être versés.
La baisse de l’inflation peut-elle compenser un rendement d’épargne plus faible ?
Partiellement. Si l’inflation recule plus vite que les taux d’épargne, le rendement réel peut s’améliorer même avec un taux nominal en baisse.
Mais ce raisonnement suppose que l’inflation et les taux évoluent de façon coordonnée, ce qui n’est pas toujours le cas.
Il reste utile de calculer le rendement réel, c’est-à-dire le taux nominal moins l’inflation, plutôt que de se fier au seul taux affiché.
Comment comparer des rendements entre supports soumis à des fiscalités différentes ?
Un taux brut identique ne produit pas le même gain net selon le support. Le Livret A est totalement exonéré d’impôt, donc son taux affiché est le taux perçu.
Les intérêts d’un dépôt à terme ou d’un compte rémunéré sont soumis au prélèvement forfaitaire unique de 30 %. Les gains d’un fonds euros suivent un régime propre selon la durée du contrat.
Comparer des rendements bruts entre ces supports sans tenir compte de la fiscalité donne une image trompeuse du gain réel.
Les décisions de la BCE créent des conditions de marché, elles ne dictent pas directement ce que rapporte votre épargne.
Entre le taux directeur et le rendement perçu, la formule administrative, la stratégie commerciale des banques, la composition du portefeuille obligataire, l’inflation et la fiscalité jouent chacune leur rôle.