L’abattement sur un héritage dépend d’abord du lien de parenté avec le défunt.
En ligne directe, il est de 100 000 € ; il est de 15 932 € pour un frère ou une sœur, de 7 967 € pour un neveu ou une nièce, et de 1 594 € à défaut d’autre abattement.
Ce guide a pour objectif de vous aider à repérer la bonne catégorie, à lire le tableau utile et à vérifier les points à confirmer sans conseil personnalisé.
En résumé
- L’abattement sur héritage selon le lien familial varie selon votre lien avec le défunt : 100 000 € en ligne directe, 15 932 € pour un frère ou une sœur, 7 967 € pour un neveu ou une nièce, et 1 594 € à défaut d’autre abattement applicable (impots.gouv.fr).
- Le calcul suit un ordre précis : part nette recueillie, puis abattement, puis barème sur ce qui reste (Service-Public.fr).
- Si une donation a été reçue du défunt dans les 15 années précédant le décès, l’abattement disponible peut être réduit ou épuisé (impots.gouv.fr).
- Certaines situations, comme le conjoint survivant, le partenaire de PACS, le handicap, la représentation successorale, l’assurance-vie ou la non-résidence, obéissent à des règles spécifiques et doivent être vérifiées à part.
- 85 % des héritages reçus sont inférieurs à 100 000 € (inegalites.fr), ce qui montre pourquoi il faut identifier précisément l’abattement avant tout calcul.
Identifier votre lien de parenté principal avec le défunt
Commencez par classer votre situation dans la bonne catégorie familiale. C’est ce lien qui détermine l’abattement applicable à votre part d’héritage. Selon la documentation officielle, les montants de référence sont différents selon que vous êtes enfant, père, mère, frère, sœur, neveu, nièce ou héritier sans autre abattement spécifique (impots.gouv.fr).
- 100 000 € pour un enfant, un père ou une mère
- 15 932 € pour un frère ou une sœur
- 7 967 € pour un neveu ou une nièce
- 1 594 € si aucun autre abattement spécifique ne s’applique
La ligne directe regroupe les ascendants et les descendants, tandis que la ligne indirecte couvre notamment les frères, sœurs, neveux et nièces. Cette distinction est la première à vérifier, car elle détermine à la fois le montant de l’abattement et la logique de calcul des droits.
Le BOFiP précise aussi que l’abattement de 100 000 € en ligne directe s’applique aux enfants vivants ou représentés par suite de prédécès ou de renonciation (bofip.impots.gouv.fr). Si vous êtes dans un cas de représentation, confirmez-le avec un notaire avant de conclure.
Exemple simple : si vous êtes le fils unique du défunt, vous relevez de la ligne directe et l’abattement de référence est de 100 000 €. Si vous êtes à la place son neveu, l’abattement de référence est de 7 967 €.
Les situations liées au conjoint survivant, au partenaire de PACS, à une personne en situation de handicap ou à un héritier non résident nécessitent un contrôle complémentaire, car elles obéissent à des règles spécifiques.
Repérer l’abattement applicable dans un tableau récapitulatif
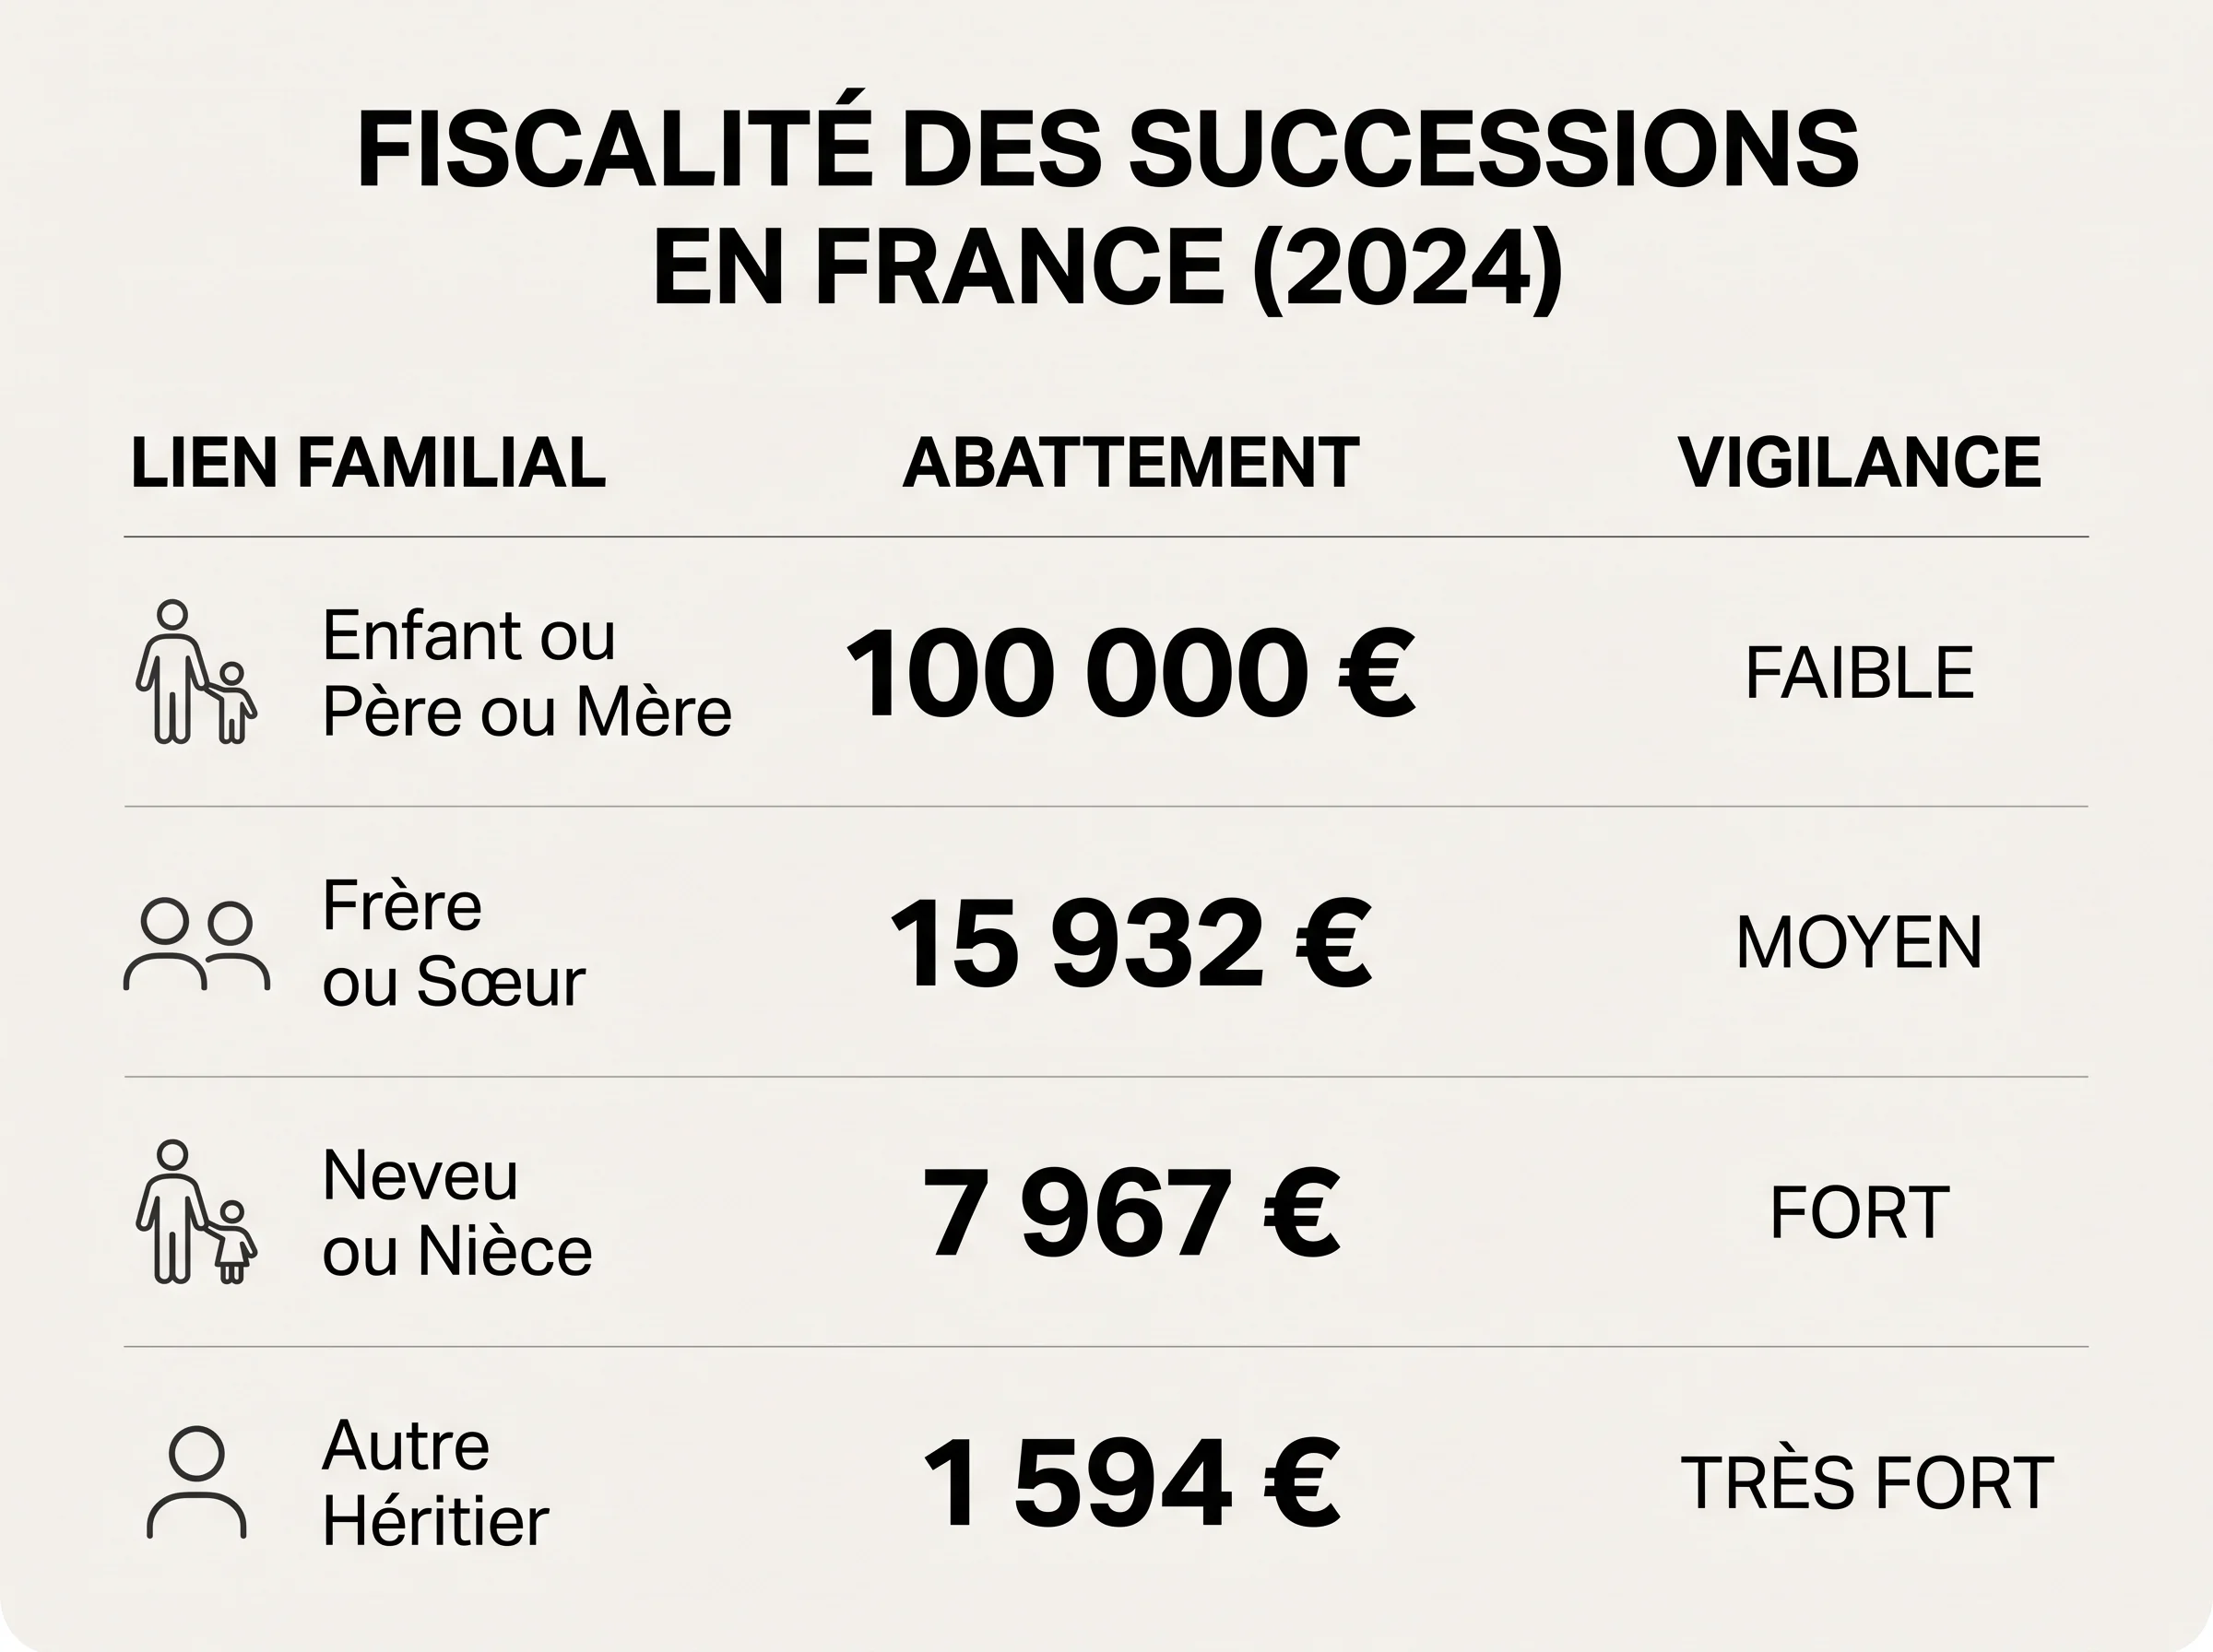
Une fois votre lien familial identifié, ce tableau permet de retrouver rapidement le bon montant. Les chiffres ci-dessous reprennent la documentation officielle de l’administration fiscale (impots.gouv.fr).
| Lien avec le défunt | Abattement personnel | Point de vigilance |
|---|---|---|
| Enfant, père ou mère | 100 000 € | Vérifier les donations reçues dans les 15 dernières années |
| Frère ou sœur | 15 932 € | Une exonération totale peut s’appliquer sous conditions strictes |
| Neveu ou nièce | 7 967 € | Le montant peut vite devenir insuffisant si la part transmise est élevée |
| Autre héritier, sans abattement spécifique | 1 594 € | Vérifier s’il existe un cas particulier non traité ici |
Ces abattements s’appliquent à la part nette recueillie par chaque héritier, avant l’application du barème des droits de succession. L’abattement vient donc en déduction de votre part personnelle, et non de l’actif global de la succession (bofip.impots.gouv.fr).
Exemple : un frère hérite d’une part nette de 30 000 €. Son abattement de 15 932 € est déduit, ce qui laisse une part taxable de 14 068 € soumise au barème applicable aux frères et sœurs. Sans cet abattement, la totalité des 30 000 € serait imposable.
Gardez en tête trois points avant de vous arrêter à ce tableau :
- si vous avez reçu une donation du défunt dans les 15 années précédant le décès, l’abattement peut être partiellement consommé ;
- pour les frères et sœurs, une exonération totale de droits peut exister sous conditions cumulatives précises ;
- les cas particuliers, comme le handicap, la représentation successorale ou la non-résidence, demandent une vérification à part.
Ce tableau constitue un repère de départ, pas un calcul définitif. Avant toute déclaration, il reste utile de vérifier le montant exact sur impots.gouv.fr ou auprès d’un notaire.
Suivre l’ordre de calcul : part nette, abattement, puis barème
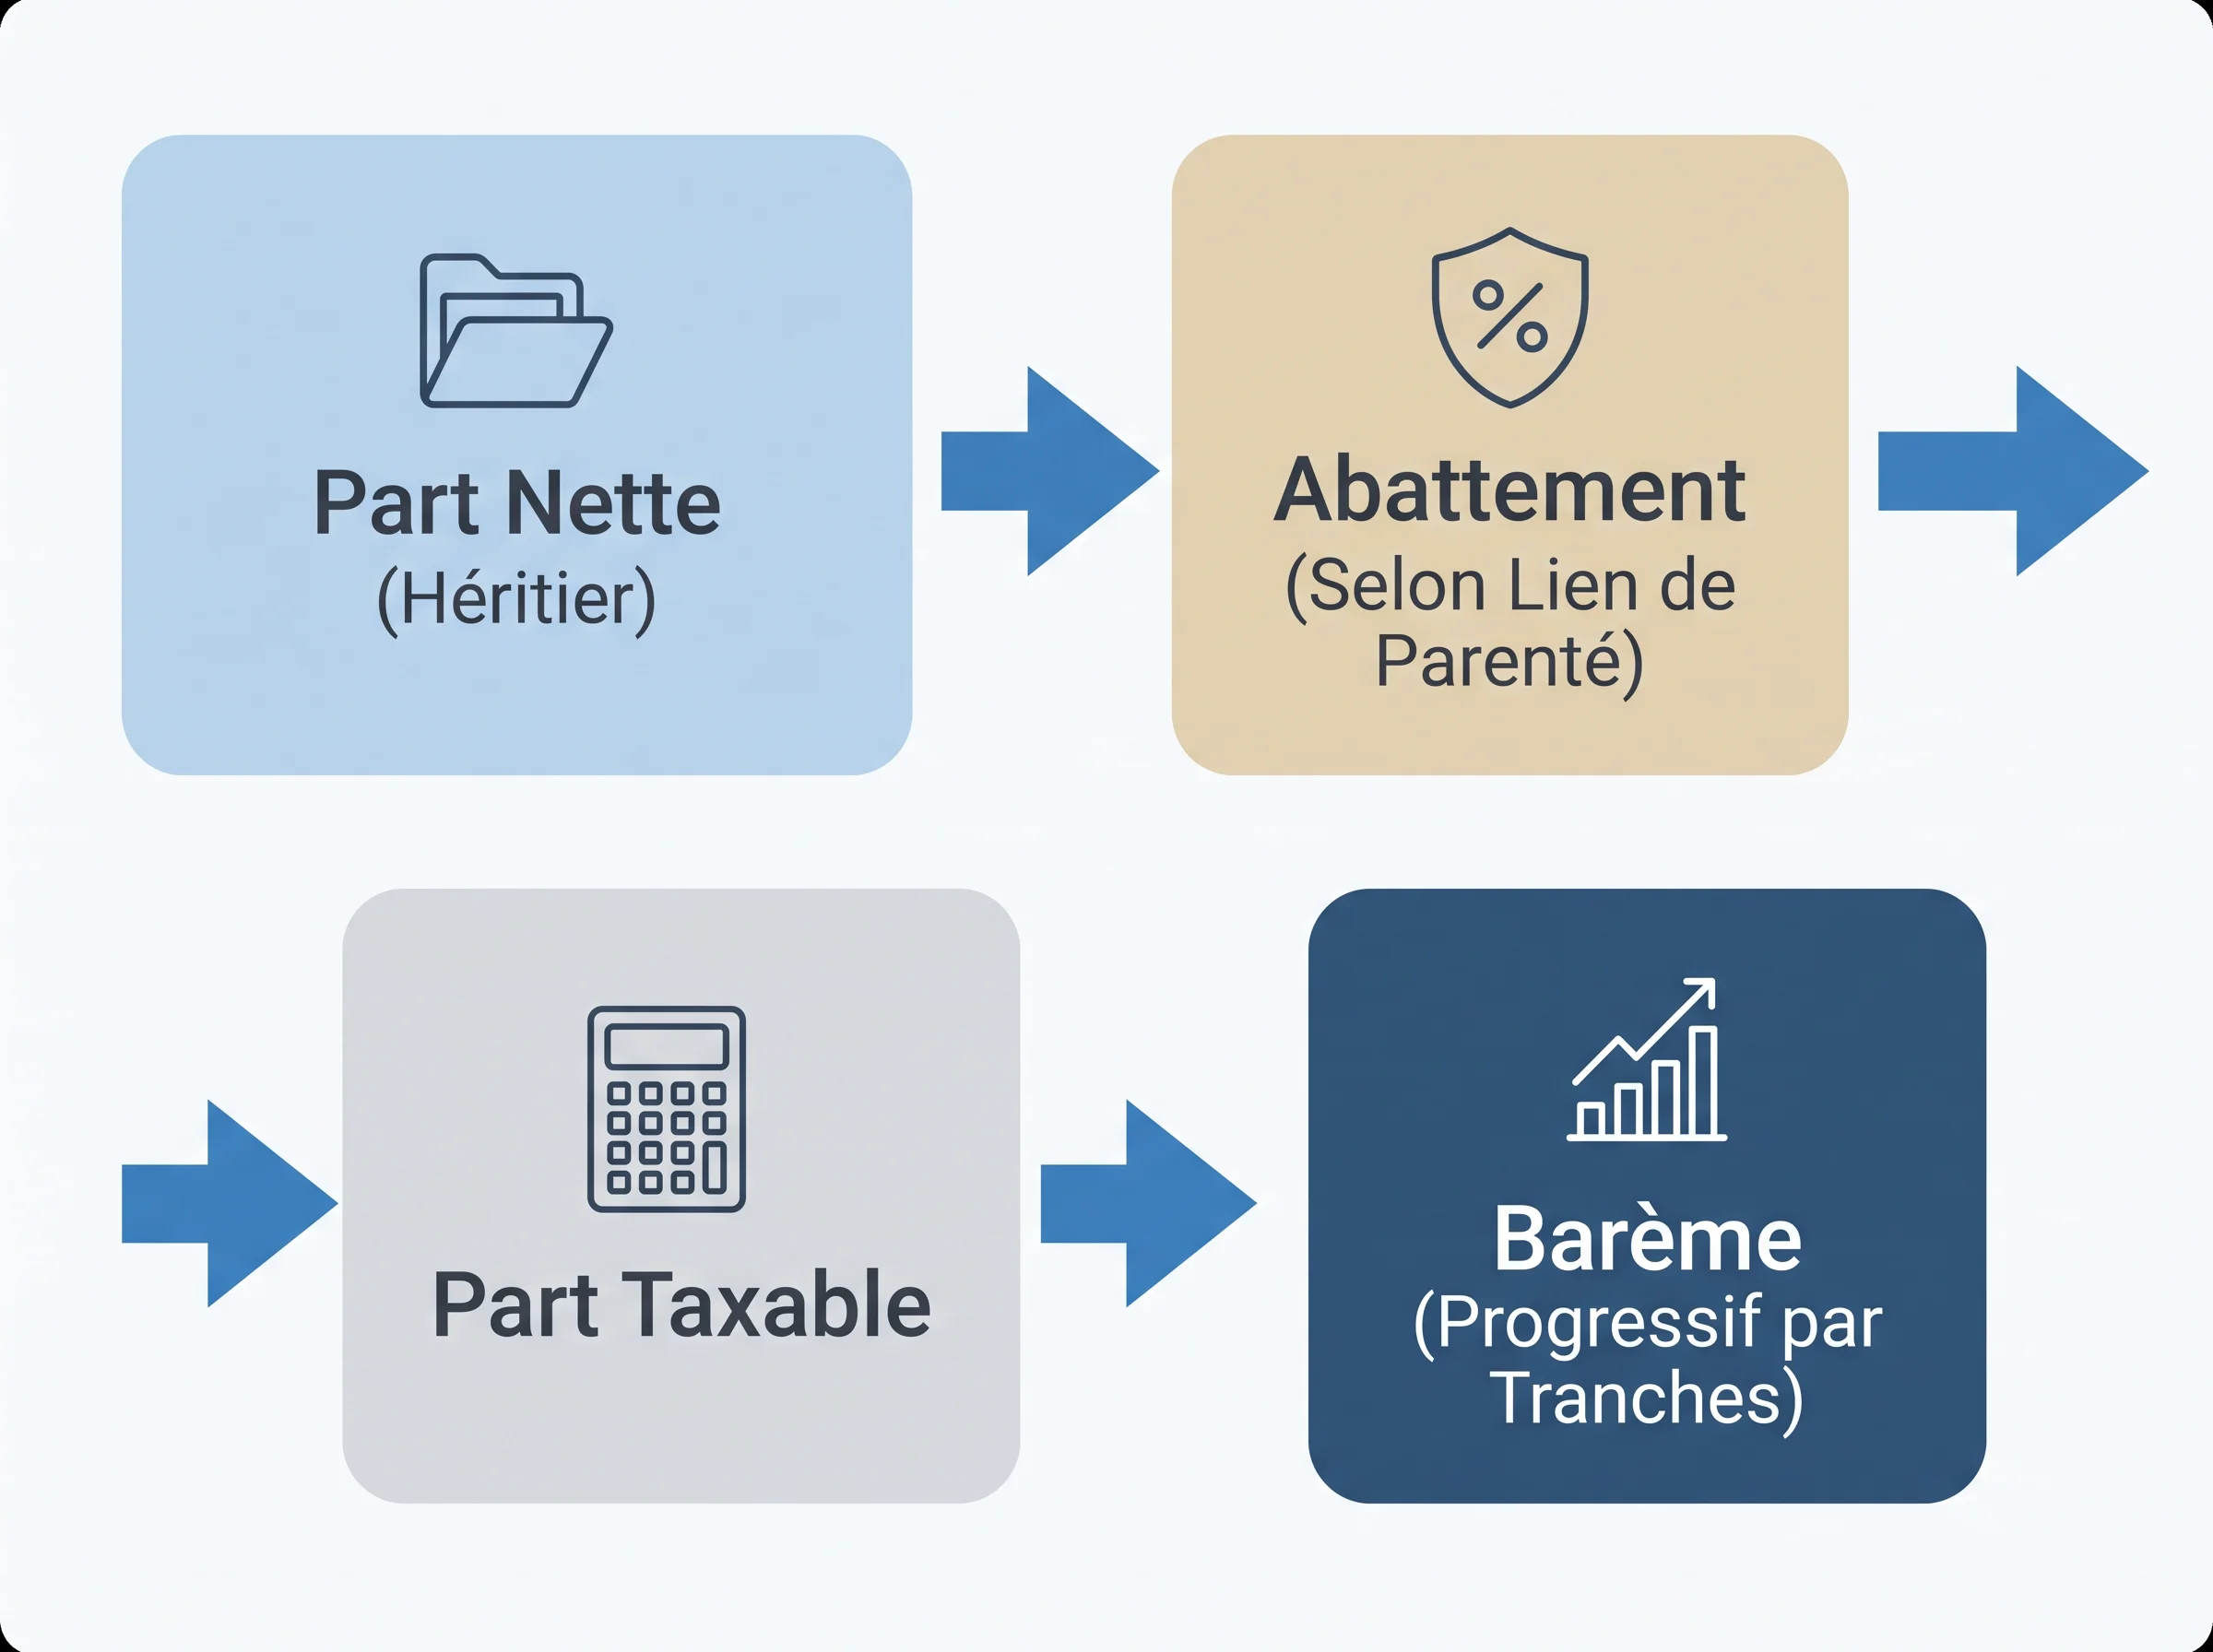
Le calcul des droits de succession se fait en deux temps. D’abord, l’abattement est appliqué à votre part dans la succession ; ensuite, l’administration fiscale applique un barème sur ce qui reste (Service-Public.fr). Si vous inversez ces deux étapes, vous risquez de surestimer ou de sous-estimer les droits dus.
Les trois étapes dans l’ordre
- La part nette recueillie : c’est la valeur qui revient à chaque héritier après déduction des dettes de la succession. Le calcul commence toujours à ce niveau.
- L’abattement personnel : il se déduit de cette part nette. Le BOFiP précise qu’il intervient avant l’application du tarif sur la part nette recueillie par chaque ayant droit (bofip.impots.gouv.fr).
- Le barème : il s’applique seulement sur la part taxable restante. Son taux dépend du lien de parenté et de la nature de la transmission.
Exemple
Un enfant hérite d’une part nette de 150 000 €. Son abattement personnel est de 100 000 €. La part taxable est donc de 50 000 € (150 000 – 100 000). Le barème s’applique ensuite sur ces 50 000 €, et non sur les 150 000 € initiaux.
Si ce même héritier a reçu une donation du défunt dans les 15 années précédentes, l’abattement déjà utilisé à cette occasion vient réduire celui disponible au décès. La part taxable est alors plus élevée. Ce point doit être vérifié avant la déclaration.
Ce que le barème ne remplace pas
L’abattement et le barème sont deux mécanismes distincts. L’abattement réduit la base de calcul, tandis que le barème détermine le taux appliqué à cette base. Si vous appliquez le barème sur la part nette complète sans retrancher l’abattement, le résultat sera faux.
Vérifier les donations antérieures et les situations qui imposent un contrôle complémentaire
Avant de retenir le montant réellement taxable, vérifiez un point essentiel : l’abattement lu dans le tableau n’est pas toujours disponible en totalité.
L’administration fiscale rappelle que l’abattement dépend du lien de parenté, de la situation personnelle de l’héritier et de son éventuelle utilisation au cours des 15 années précédant le décès (impots.gouv.fr).
Si le défunt a consenti une donation à l’héritier pendant cette période, l’abattement déjà utilisé à l’époque vient en déduction de celui disponible au moment du décès. Seul le solde restant peut être retranché de la part nette recueillie.
Exemple : un enfant a reçu une donation de 60 000 € il y a huit ans. Au décès, il ne lui reste plus que 40 000 € d’abattement sur les 100 000 € de référence. Sa part taxable est donc plus élevée que si aucune donation antérieure n’avait été faite.
Quelques situations demandent une vérification séparée :
- Handicap : un abattement supplémentaire peut exister si les conditions sont réunies ;
- Assurance-vie : les capitaux versés suivent un régime distinct et ne se lisent pas comme un abattement successoral classique ;
- Conjoint survivant et partenaire de PACS : ces cas relèvent d’un régime d’exonération spécifique ;
- Non-résidence : des règles particulières peuvent s’appliquer lorsque le défunt ou l’héritier réside hors de France.
Ces points ne se tranchent pas à partir du seul tableau. Avant de finaliser le calcul, rassemblez les actes de donation, les dates, les montants déjà utilisés et toute information personnelle utile au notaire.
Préparer les informations à confirmer auprès d’une source officielle ou d’un notaire
À ce stade, vous avez identifié votre lien de parenté, repéré l’abattement applicable et compris l’ordre de calcul.
Il reste à préparer les éléments concrets que le notaire ou l’administration fiscale devront vérifier avant la déclaration de succession.
Ce que vous devez rassembler avant le rendez-vous
- L’actif net de la succession : valeur des biens transmis après déduction des dettes du défunt.
- Votre lien de parenté retenu : enfant, frère, sœur, neveu, nièce ou autre, car ce point détermine l’abattement et le barème.
- Les actes de donations antérieures : tout document reçu du défunt dans les 15 années précédant le décès.
- Le montant d’abattement déjà consommé : si une donation a eu lieu, notez la part déjà utilisée pour éviter de la compter deux fois.
Les questions à poser lors de la vérification
Le calcul se fait d’abord sur la part nette, puis sur l’abattement, puis sur le barème (Service-Public.fr). Au moment de la vérification, demandez :
- Le montant exact de ma part nette est-il bien établi après déduction des dettes ?
- Mon abattement est-il réduit par une donation antérieure reçue dans les 15 dernières années ?
- Ma situation personnelle ouvre-t-elle droit à un abattement complémentaire ou à une règle particulière ?
- La déclaration de succession recense-t-elle tous les biens concernés, y compris ceux détenus en indivision ?
Exemple : un enfant héritant de 150 000 € de part nette, ayant déjà reçu une donation de 60 000 € il y a dix ans, dispose d’un abattement résiduel de 40 000 €. Sa part taxable est donc de 110 000 €, et non de 50 000 €. Ce point doit être confirmé avec le notaire lors de la préparation de la déclaration.
Limites de ce guide
Ce guide ne couvre pas de manière détaillée le conjoint survivant, le partenaire de PACS, l’abattement pour handicap, la représentation successorale, l’assurance-vie ou la non-résidence.
Ces cas demandent une vérification directe auprès d’un notaire ou de l’administration fiscale avant toute déclaration.
FAQ
Quel est l’abattement pour un enfant, un père ou une mère en succession ?
L’abattement personnel est de 100 000 € pour un enfant, un père ou une mère. Il s’applique sur la part nette recueillie par chaque héritier concerné, avant le barème.
L’administration fiscale le rappelle sur sa page dédiée (impots.gouv.fr).
Quelle différence entre abattement et exonération pour un frère ou une sœur ?
Un frère ou une sœur bénéficie d’un abattement de 15 932 € sur sa part nette.
À côté de cela, une exonération totale de droits peut s’appliquer sous conditions cumulatives strictes. Les deux mécanismes sont différents : l’exonération supprime les droits, tandis que l’abattement réduit seulement la base taxable.
Les donations passées peuvent-elles réduire l’abattement disponible au décès ?
Oui. L’administration fiscale précise que l’abattement personnel ne s’applique qu’à condition de ne pas l’avoir déjà utilisé dans les 15 années précédant le décès (impots.gouv.fr). Si une donation antérieure a consommé une partie de cet abattement, seul le solde restant est déductible.
Pourquoi les héritiers en ligne indirecte sont-ils plus exposés aux droits de succession ?
Les abattements applicables aux neveux, nièces et autres héritiers éloignés sont beaucoup plus faibles que ceux de la ligne directe.
La part taxable devient donc plus importante dès des montants modestes, et le barème applicable est souvent moins favorable. Repérer précisément son lien familial avant tout calcul est donc essentiel.
Les transmissions en ligne indirecte supportent une part plus lourde des droits de succession que les transmissions en ligne directe (oxfamfrance.org). En pratique, la bonne première vérification reste toujours la même : identifier le lien familial, puis vérifier l’abattement correspondant avant de passer au calcul.