Transmettre une somme d’argent, un bien immobilier ou des titres à son enfant soulève rapidement des questions fiscales concrètes : y a-t-il des droits à payer ? Faut-il déclarer ?
L’abattement est-il encore disponible ? Les réponses dépendent de la forme de la transmission, du montant déjà donné au cours des quinze dernières années et de la nature du bien.
Cet article vous propose une vérification étape par étape, sans conseil personnalisé, pour aider à cadrer la situation avant toute démarche.
Le raisonnement se fait parent par parent et enfant par enfant : les abattements et les historiques sont distincts pour chaque couple donateur-bénéficiaire.
En résumé
- L’abattement en ligne directe est de 100 000 € par parent et par enfant, selon impots.gouv.fr : vérifiez d’abord si des donations antérieures l’ont déjà entamé.
- Les donations consenties au cours des 15 années précédentes s’imputent sur l’abattement disponible ; un historique incomplet empêche tout calcul fiable.
- La nature du bien transmis détermine la forme possible : un appartement exige un acte notarié, un virement peut rester un don manuel selon le contexte.
- Si la base taxable est positive après déduction de l’abattement, des droits sont dus selon un barème progressif de 5 % à 45 %.
- Certaines situations, comme l’immobilier, le démembrement, la donation-partage ou la famille recomposée, dépassent le cadre de l’auto-évaluation et nécessitent un notaire.
Identifier la forme de transmission avant de calculer quoi que ce soit
Avant d’estimer un abattement ou de vérifier un seuil, il faut nommer précisément ce que vous envisagez. Les règles fiscales, les formalités et les justificatifs varient selon la nature de l’opération.
Confondre les catégories conduit à des erreurs de calcul ou à des obligations manquées.
Les quatre formes à distinguer
| Forme | Définition courte | Acte notarié requis ? |
|---|---|---|
| Présent d’usage | Cadeau remis à l’occasion d’un événement, comme un anniversaire, un mariage ou un diplôme, d’une valeur raisonnable au regard du patrimoine du donateur | Non |
| Don manuel | Remise directe d’une somme d’argent, de titres ou d’un bien mobilier, sans acte notarié | Non, mais déclaration possible |
| Donation simple | Transmission formalisée d’un bien, avec ou sans réserve d’usufruit | Oui pour l’immobilier et certains biens |
| Donation-partage | Répartition organisée du patrimoine entre plusieurs enfants, figée à la valeur du jour de l’acte | Oui, obligatoire |
Repérer la catégorie selon la nature du bien
La nature du bien transmis oriente souvent la forme possible. Un virement bancaire à votre enfant peut être un présent d’usage, un don manuel ou une donation simple selon le contexte et le montant.
Un appartement ne peut être transmis que par donation simple ou donation-partage, avec acte notarié obligatoire. Des titres ou des parts de société peuvent faire l’objet d’un don manuel ou d’une donation simple selon leur nature et leur valeur.
Exemple : un parent verse 5 000 euros à son enfant pour financer un voyage après l’obtention d’un diplôme. Si ce montant est proportionné au patrimoine du parent et lié à l’événement, il s’agit probablement d’un présent d’usage, hors champ de la fiscalité des donations. Le même virement de 50 000 euros sans événement particulier est un don manuel soumis à déclaration et potentiellement à droits.
Ce premier tri détermine la suite : les présents d’usage n’entrent pas dans le calcul de l’abattement ni dans le rappel fiscal sur 15 ans. Les dons manuels et les donations formalisées, eux, y sont soumis.
Vérifier l’abattement encore disponible pour l’enfant concerné
Avant d’estimer si des droits seront dus, il faut déterminer quelle fraction de l’abattement reste utilisable. Ce montant dépend du donateur, de l’enfant et des donations déjà consenties au cours des quinze dernières années.
Un abattement par parent, par enfant
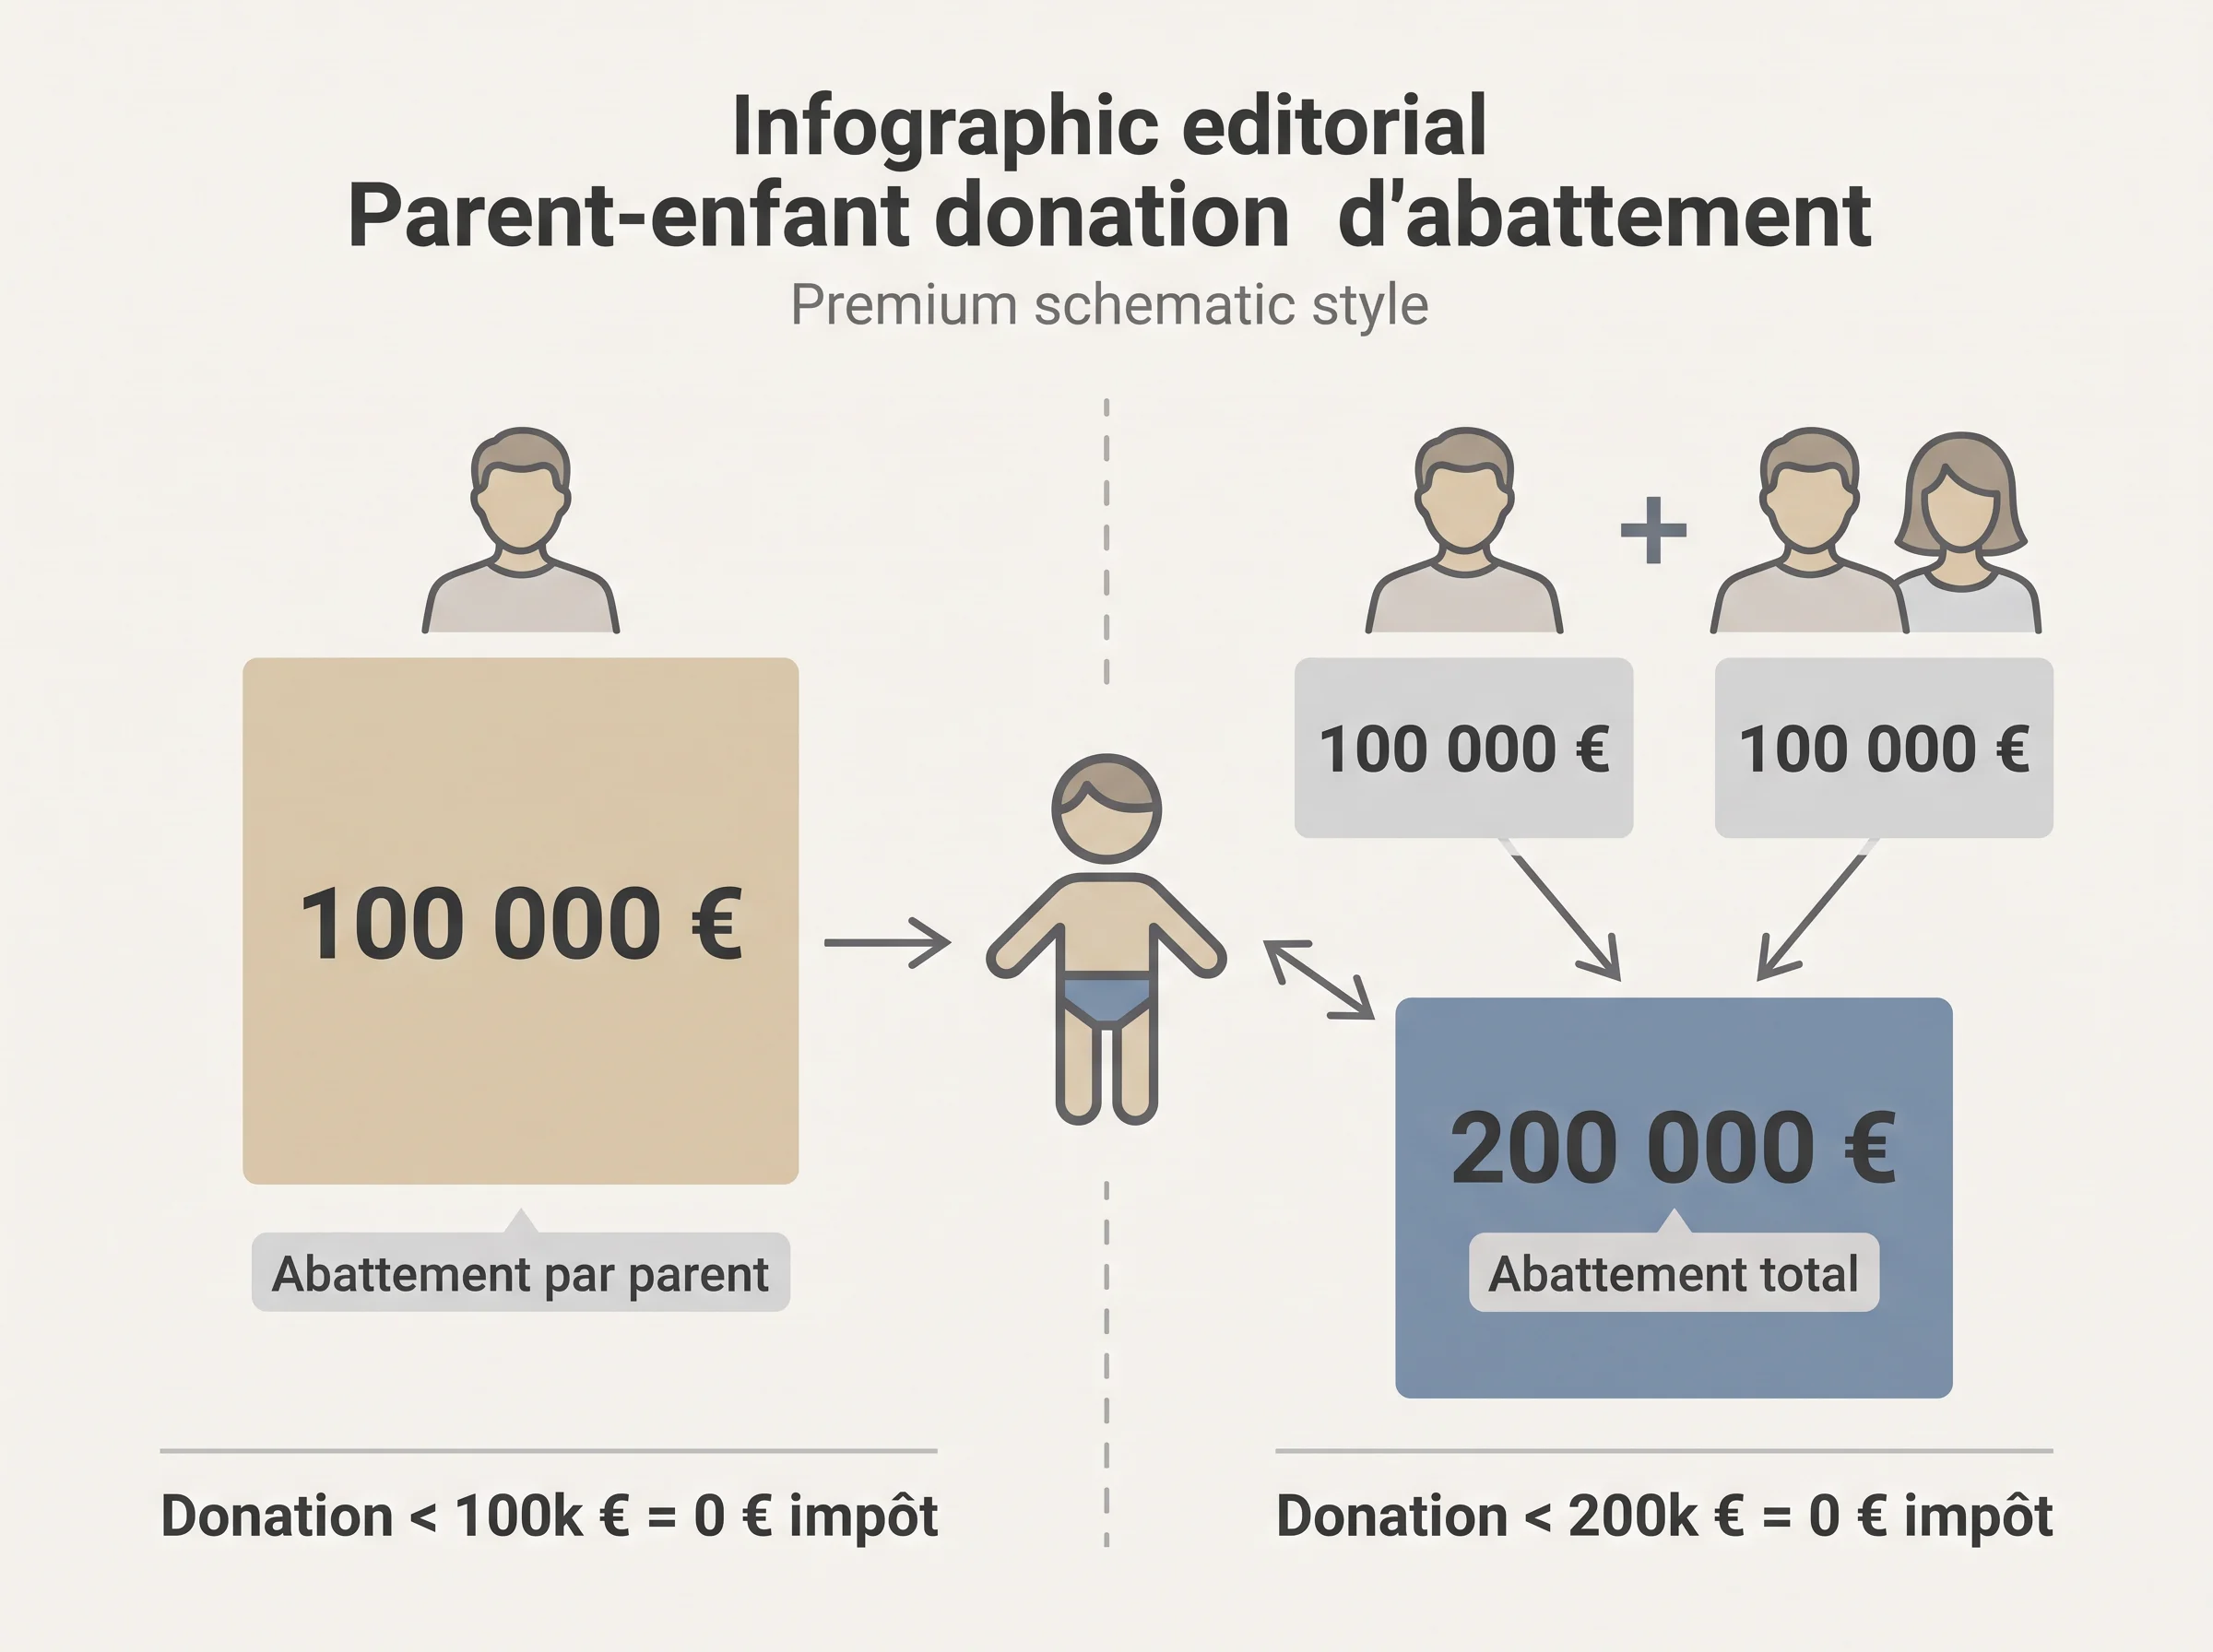
Pour une donation en ligne directe, l’abattement applicable est de 100 000 € par donateur.
Ce seuil s’applique séparément pour chaque parent : chaque enfant peut bénéficier d’un abattement distinct pour les donations reçues de chacun de ses deux parents.
Un enfant peut donc recevoir jusqu’à 200 000 € de ses deux parents sans que des droits soient dus, à condition qu’aucune donation antérieure n’ait entamé ces abattements.
Ces chiffres sont ceux en vigueur à la date de rédaction de cet article. Vérifiez leur actualité sur impots.gouv.fr avant tout calcul définitif.
Calculer l’abattement restant
L’abattement se reconstitue intégralement après quinze ans sans donation entre le même parent et le même enfant. Si des donations ont déjà eu lieu dans ce délai, leur montant vient réduire l’abattement encore disponible.
| Situation | Abattement de base | Donations antérieures (< 15 ans) | Abattement restant |
|---|---|---|---|
| Mère donne 80 000 € à sa fille, aucune donation antérieure | 100 000 € | 0 € | 100 000 € |
| Père avait déjà donné 60 000 € il y a 8 ans, donne 50 000 € aujourd’hui | 100 000 € | 60 000 € | 40 000 € restants |
| Père avait déjà donné 100 000 € il y a 5 ans | 100 000 € | 100 000 € | 0 € |
Pour chaque ligne, raisonnez séparément : l’abattement du père et celui de la mère ne se cumulent pas sur le même donateur, ils s’appliquent chacun à leur propre historique de donations envers cet enfant.
Contrôler les donations déjà reçues sur les 15 dernières années
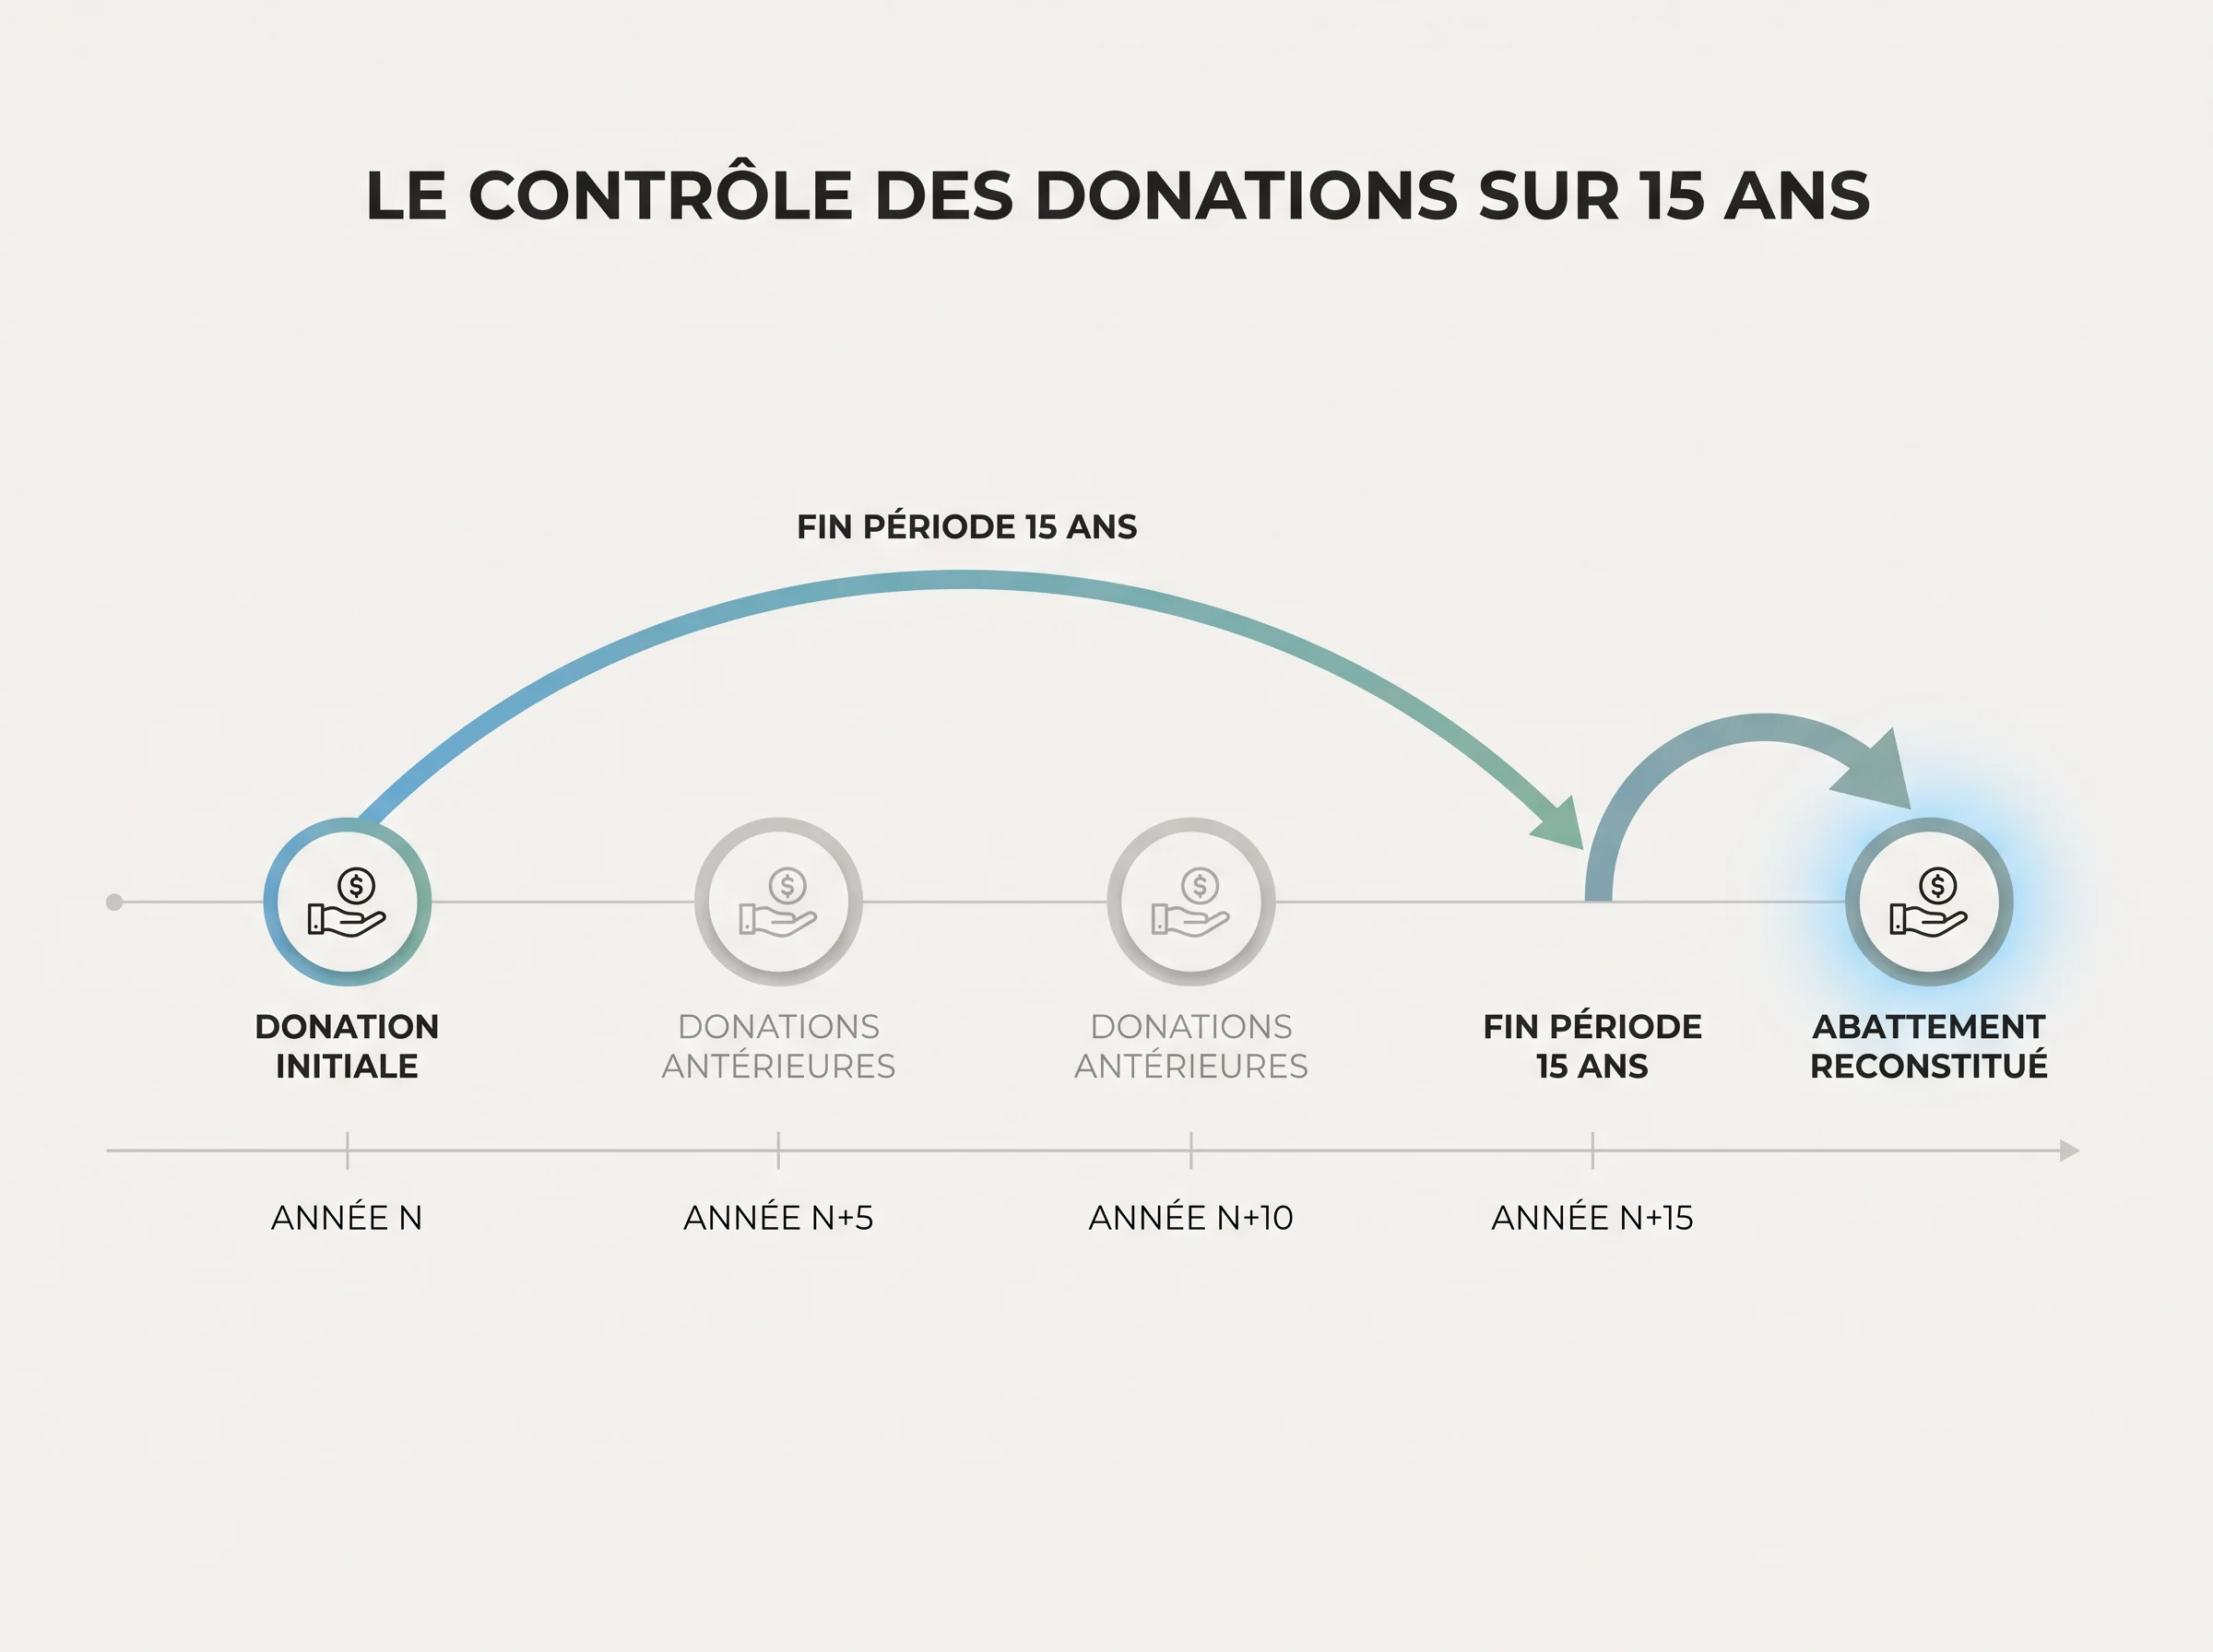
Avant d’estimer les droits éventuels, il faut reconstituer l’historique des donations entre le même parent et le même enfant sur les 15 années précédant la donation envisagée.
C’est ce mécanisme, appelé rappel fiscal, qui détermine si l’abattement est encore entier, partiellement consommé ou épuisé.
Pourquoi les 15 ans changent tout au calcul
L’abattement de 100 000 € en ligne directe se reconstitue intégralement à l’issue d’une période de 15 ans sans donation entre le même donateur et le même bénéficiaire.
Toute donation antérieure intervenue dans ce délai vient s’imputer sur l’abattement disponible, réduisant d’autant la fraction exonérée de la nouvelle transmission.
Selon impots.gouv.fr, ces abattements peuvent se cumuler entre donateurs différents : un enfant peut recevoir tous les 15 ans jusqu’à 200 000 € de ses deux parents sans droits à payer, à condition qu’aucune donation antérieure n’ait entamé ces abattements.
Le rappel fiscal s’applique par couple donateur/enfant : l’historique du père et celui de la mère sont examinés séparément. Si plusieurs enfants sont concernés, chacun dispose de son propre compteur.
Reconstituer l’historique en pratique
Pour chaque parent donateur, rassemblez les éléments suivants :
- Les actes notariés de donations antérieures (donation simple, donation-partage)
- Les formulaires de déclaration de dons manuels déjà déposés (formulaire 2735)
- Les relevés bancaires ou virements documentant des sommes transmises, si un don manuel n’a pas encore été déclaré
Si une donation antérieure a été consentie il y a plus de 15 ans, elle ne s’impute plus : l’abattement est reconstitué pour ce donateur.
Exemple
Un parent a donné 70 000 € à son enfant il y a 9 ans, via un don manuel déclaré. Il envisage aujourd’hui une nouvelle donation de 50 000 €. L’abattement restant est de 30 000 € (100 000 – 70 000). Les 20 000 € excédentaires entrent dans la base taxable et sont soumis au barème progressif. Si la donation avait eu lieu il y a plus de 15 ans, l’abattement serait reconstitué en totalité et aucun droit ne serait dû sur 50 000 €.
Estimer la base taxable puis les droits éventuels
Une fois l’abattement restant connu, le calcul se déroule en deux temps : déduire cet abattement de la valeur transmise pour obtenir la base taxable, puis appliquer le barème progressif à cette base. L’objectif ici est d’obtenir un ordre de grandeur, pas un chiffre définitif.
Partir de la valeur transmise et déduire l’abattement restant
La base taxable correspond à la valeur du bien ou de la somme donnée, diminuée de l’abattement encore disponible. Si l’abattement couvre la totalité de la donation, la base taxable est nulle et aucun droit n’est dû. Dans le cas contraire, seule la fraction excédentaire est soumise aux droits.
Formule de principe : Base taxable = Valeur donnée – Abattement restant
Appliquer le barème progressif en ligne directe
Les droits de donation en ligne directe suivent un barème progressif allant de 5 % à 45 %, selon la tranche de la base taxable. Les premières tranches, jusqu’à 8 072 €, sont taxées à 5 %, puis le taux augmente par paliers jusqu’à 45 % pour les montants les plus élevés. Ce barème s’applique uniquement à la fraction dépassant l’abattement, pas à la totalité de la donation.
Les tranches et seuils exacts doivent être vérifiés sur impots.gouv.fr au moment de la lecture, car ils peuvent être révisés.
Exemple
Un parent donne 130 000 € à son enfant. Il a déjà transmis 40 000 € il y a six ans, ce qui laisse un abattement restant de 60 000 €.
- Valeur donnée : 130 000 €
- Abattement restant : 60 000 €
- Base taxable : 70 000 €
- Droits estimés : calculés sur 70 000 € selon le barème progressif, ce qui représente plusieurs milliers d’euros dans cet ordre de grandeur
Cet exemple est purement illustratif. Le calcul réel dépend des tranches exactes en vigueur et de la situation précise du donateur et du bénéficiaire.
Si la base taxable est nulle, aucun droit n’est dû et la donation peut être déclarée sans paiement. Si elle est positive, même modeste, des droits sont exigibles et leur montant doit être estimé avant toute formalité.
Formalités, preuves à conserver et cas où il faut consulter un notaire
Avant de finaliser une transmission, trois points méritent une vérification systématique : la déclaration à déposer, les justificatifs à conserver et les situations qui dépassent le cadre de l’auto-évaluation.
Quelle déclaration déposer selon la forme du don ?
Pour un don manuel ou une donation simple de somme d’argent, le formulaire 2735 de déclaration de dons manuels et de sommes d’argent doit être déposé par le donataire.
Les dons manuels doivent en principe être déclarés en ligne depuis le 1er janvier 2026, sauf exceptions prévues par l’administration.
Un acte notarié génère sa propre formalité d’enregistrement, prise en charge par le notaire. Les présents d’usage qualifiés comme tels n’appellent aucune déclaration.
Quelles preuves conserver ?
- Relevé bancaire ou virement documentant la date et le montant transmis
- Formulaire 2735 déposé et accusé de réception de l’administration
- Copie de l’acte notarié pour toute donation formalisée
- Tout document établissant le lien avec un événement précis, si vous qualifiez la somme de présent d’usage
Ces pièces servent à reconstituer l’historique des 15 ans en cas de nouvelle donation ou de succession ultérieure.
Quand consulter un notaire ou un conseiller fiscal ?
L’auto-évaluation atteint ses limites dans les situations suivantes. Si l’une d’elles s’applique à votre cas, arrêtez-vous avant de procéder :
- Bien immobilier : l’acte notarié est obligatoire ; la valeur vénale doit être établie avec soin.
- Démembrement (usufruit / nue-propriété) : le calcul de la valeur taxable dépend de l’âge du donateur et de barèmes spécifiques.
- Donation-partage entre plusieurs enfants : la répartition et la valeur figée à la date de l’acte ont des conséquences sur la réserve héréditaire.
- Transmission d’entreprise ou de parts sociales : des régimes particuliers peuvent s’appliquer et nécessitent une analyse préalable.
- Famille recomposée : la qualification des bénéficiaires et les abattements applicables varient selon le lien de filiation.
- Doute sur la qualification du présent d’usage : si la proportionnalité au patrimoine du donateur est incertaine, une requalification en don manuel est possible.
- Donations antérieures non documentées : l’historique incomplet empêche de calculer l’abattement restant avec fiabilité.
Checklist avant de procéder
- Nature du bien identifiée et forme de transmission choisie
- Abattement restant calculé par couple donateur/enfant
- Historique des donations sur 15 ans reconstitué et documenté
- Base taxable et droits éventuels estimés
- Déclaration à déposer identifiée (formulaire 2735 ou acte notarié)
- Justificatifs rassemblés et archivés
- Capacité financière du donateur vérifiée après transmission
- Cas complexes écartés ou orientés vers un notaire
Les seuils, barèmes et formalités mentionnés dans ce guide doivent être confirmés sur impots.gouv.fr et service-public.fr au moment de la lecture.
FAQ
Un présent d’usage est-il soumis au rappel fiscal sur 15 ans ?
Non.
Un présent d’usage qualifié, c’est-à-dire un cadeau lié à un événement précis et proportionné au patrimoine du donateur, n’entre pas dans le calcul de l’abattement et n’est pas soumis au rappel fiscal sur 15 ans.
Des droits de donation sont-ils toujours dus au-delà de l’abattement de 100 000 € ?
Oui. La fraction de la donation qui dépasse l’abattement restant constitue la base taxable, soumise à un barème progressif allant de 5 % à 45 % selon les tranches.
Seule cette fraction excédentaire est imposée, pas la totalité de la somme transmise. Les seuils exacts sont à vérifier sur impots.gouv.fr au moment de la lecture.
Que se passe-t-il si les donations antérieures ne sont pas documentées ?
Un historique incomplet empêche de calculer l’abattement restant avec fiabilité.
En cas de nouvelle donation ou de succession, l’administration peut reconstituer les transmissions passées à partir des actes notariés ou des déclarations déposées.
Si des donations antérieures ne sont pas documentées, il est prudent de consulter un notaire avant de procéder.
L’abattement s’applique-t-il de la même façon pour une donation à un enfant adopté ?
En ligne directe, l’adoption plénière ouvre les mêmes droits qu’une filiation biologique : l’abattement de 100 000 € par parent s’applique dans les mêmes conditions.
L’adoption simple suit des règles différentes selon la situation. En cas de doute sur la qualification du lien de filiation, un notaire ou un conseiller fiscal peut préciser le régime applicable.