Le rendement immobilier locatif ne se lit pas à un seul niveau.
Le taux brut donne une première lecture, mais il ne suffit pas pour juger un projet, car il laisse de côté les charges, la fiscalité et, si vous financez à crédit, la trésorerie réelle.
Cet article vous montre comment avancer dans l’ordre : rassembler les bonnes données, calculer le rendement brut, retirer les charges, approcher le net-net avec prudence, puis comparer deux projets sur une base homogène.
En résumé
Le rendement brut donne un ordre de grandeur rapide, mais il ne tient compte ni des charges ni de la fiscalité.
Le calcul sérieux part du coût total d’acquisition, pas seulement du prix net vendeur.
Le rendement net de charges et le rendement net-net peuvent être nettement plus bas que le taux brut affiché, comme le montre l’exemple chiffré de ce guide.
Avec un crédit, il faut séparer le rendement du bien, le cash-flow mensuel et le rendement des fonds propres.
Deux projets ne sont comparables que si les mêmes hypothèses sont appliquées à chaque ligne du calcul.
Rassemblez les données qui servent vraiment au calcul
Avant de poser une formule, regroupez les données de base pour chaque projet. Sans cette étape, le rendement obtenu sera vite trompeur.
Retenez systématiquement les éléments suivants :
Prix acte en main : prix net vendeur, frais de notaire et, si besoin, frais d’agence. C’est la base du calcul, car le rendement se lit sur le coût total réellement engagé.
Travaux initiaux : remise en état, rénovation ou mise aux normes avant location
Loyers annuels hors charges : loyer mensuel hors charges multiplié par 12, à partir d’un loyer réaliste, pas d’un montant espéré.
Encaissements réalistes : une hypothèse de vacance locative et, si le contexte l’impose, une marge prudente pour les impayés.
Charges non récupérables : taxe foncière, assurance propriétaire non occupant, frais de gestion, entretien courant et travaux récurrents.
Exemple : pour un appartement acheté 150 000 euros net vendeur, avec 11 500 euros de frais de notaire, 3 500 euros de travaux et un loyer mensuel hors charges de 700 euros, la base de départ est la suivante : coût total d’acquisition = 165 000 euros ; loyers annuels hors charges = 8 400 euros ; encaissements retenus après une vacance d’un mois = 7 700 euros.
Cette base commune permet ensuite de comparer plusieurs biens sans mélanger des hypothèses différentes.
Calculez d’abord le rendement brut avec une formule simple
Le rendement brut est le premier indicateur à poser. Il donne un aperçu rapide, utile pour filtrer les biens, mais il ne suffit pas pour comparer deux projets sérieusement.
La formule est simple :
Rendement brut = (loyer mensuel × 12) ÷ prix d’achat
Selon Société Générale, la rentabilité brute se calcule bien à partir du loyer annuel rapporté au prix d’achat, et elle ne prend pas en compte les charges ni la fiscalité (source). Le Crédit Agricole rappelle aussi que certains calculs retiennent le coût d’acquisition élargi, frais inclus (source).
Deux erreurs reviennent souvent :
Au numérateur : utiliser un loyer affiché sans vérifier le loyer réellement encaissable.
Au dénominateur : retenir seulement le prix net vendeur au lieu du coût total d’acquisition.
Sur l’exemple précédent, avec 700 euros de loyer mensuel et 165 000 euros de coût total d’acquisition :
Rendement brut = (700 × 12) ÷ 165 000 = 8 400 ÷ 165 000 ≈ 5,1 %
Si l’on ne retenait que le prix net vendeur de 150 000 euros, le taux monterait à 5,6 %. L’écart paraît faible, mais il suffit à fausser une comparaison.
Retirez les charges récurrentes pour obtenir un rendement net de charges
Le taux brut ne dit rien des coûts supportés par le propriétaire. Pour approcher la réalité, retranchez les charges récurrentes des loyers encaissés, puis rapportez le résultat au coût total d’acquisition.
Formule : rendement net de charges = (loyers encaissés annuels – charges annuelles non récupérables) ÷ coût total d’acquisition
Les charges à intégrer couvrent plusieurs postes :
Taxe foncière : entièrement supportée par le propriétaire.
Assurance propriétaire non occupant : à chiffrer selon le bien et la copropriété.
Frais de gestion locative : si vous déléguez à une agence.
Entretien courant et travaux récurrents : petites réparations, remplacement d’équipements, quote-part de charges non récupérables.
Vacance locative et impayés : à intégrer dans les loyers encaissés pour éviter de compter deux fois le même risque
.
Exemple: avec 7 700 euros de loyers encaissés et 1 900 euros de charges annuelles, le revenu net de charges est de 5 800 euros. Rapporté à 165 000 euros de coût total d’acquisition, le rendement net de charges ressort à environ 3,5 %.
Dans un cas publié par Capital, des loyers nets annuels de 10 609 euros rapportés à 161 193 euros de coûts d’acquisition et de rénovation donnent une rentabilité nette de 6,58 %, ce qui montre bien que les travaux initiaux doivent entrer dans le dénominateur (source).
Deux oublis fréquents restent à éviter : ne pas provisionner les travaux récurrents et omettre les charges de copropriété non récupérables. Ce taux reste intermédiaire : il ne tient pas encore compte de la fiscalité.
Intégrez la fiscalité à titre indicatif pour approcher le net-net
Le rendement net de charges ne dit pas combien il reste après impôt. Pour aller plus loin, vous pouvez estimer un rendement net-net, mais uniquement à titre indicatif : le résultat dépend de votre situation et du régime fiscal retenu.
Ce qui entre dans le calcul indicatif
En régime réel, les revenus fonciers nets imposables correspondent aux loyers encaissés diminués des charges déductibles, comme les intérêts d’emprunt, la taxe foncière, les primes d’assurance, les frais de gestion et les dépenses d’entretien.
Ce montant supporte ensuite l’impôt sur le revenu au taux marginal applicable, ainsi que les prélèvements sociaux, actuellement de 17,2 %.
Exemple : sur la base précédente, avec 5 800 euros de loyers nets de charges, un TMI de 30 % et 17,2 % de prélèvements sociaux, la charge fiscale approximative représente 47,2 % des revenus imposables, soit environ 2 738 euros. Le revenu net de fiscalité ressort alors à environ 3 062 euros, soit un rendement net-net d’environ 1,9 %.
Ce calcul reste pédagogique et ne vaut pas conseil fiscal personnalisé.
Dispositifs encadrés : vérifier les plafonds avant d’intégrer un avantage fiscal
Si votre projet relève d’un dispositif fiscal encadré, vérifiez les plafonds applicables avant d’intégrer un avantage dans le calcul.
Le BOFiP précise que certains dispositifs d’incitation fiscale à l’investissement immobilier locatif sont soumis à des plafonds de loyer et, selon les cas, à des plafonds de ressources des locataires, qui diffèrent selon la zone et le dispositif concerné et sont révisés chaque année au 1er janvier (source). Pour l’actualisation 2025, le BOFiP donne la même logique de révision annuelle (source).
Conséquence pratique : si vous retenez un loyer surestimé, l’avantage fiscal estimé peut devenir faux dès le départ.
Séparez le rendement du bien, le crédit et le rendement des fonds propres
Le rendement net-net mesure la performance du bien. Dès qu’un crédit intervient, il faut ajouter deux lectures distinctes : le cash-flow mensuel et le rendement des fonds propres.
Ce que le crédit change dans la lecture du résultat
Une mensualité de crédit comprend une part d’intérêts, une part de capital remboursé et, souvent, une assurance emprunteur. Le capital remboursé réduit la dette, mais il ne faut pas le confondre avec une charge définitive au même titre que les intérêts.
Autrement dit, un investissement peut avoir une trésorerie mensuelle négative tout en construisant du patrimoine mois après mois.
Cash-flow et effort d’épargne : deux lectures différentes
Le cash-flow mensuel correspond à la différence entre les loyers encaissés et l’ensemble des sorties de trésorerie : mensualité de crédit, charges non récupérables et impôt estimé. Un cash-flow négatif signifie que le propriétaire complète chaque mois avec son argent.
L’effort d’épargne est ce qui sort effectivement de la poche de l’investisseur, une fois les loyers encaissés. Il faut donc le distinguer du simple remboursement du capital, qui diminue la dette mais augmente aussi la part de propriété du bien.
Exemple : sur l’appartement à 165 000 euros, un crédit de 140 000 euros sur 20 ans à 3,5 % génère une mensualité d’environ 812 euros, dont environ 408 euros d’intérêts et d’assurance la première année, et 404 euros de capital. Avec 642 euros de loyers encaissés par mois et 158 euros de charges mensuelles, le cash-flow est d’environ -328 euros.
Le cash-flow est négatif, mais la part de capital remboursée correspond à de l’épargne constituée dans le bien.
Rendement des fonds propres : l’indicateur de levier
Le rendement des fonds propres rapporte le revenu net annuel à l’apport personnel réellement mobilisé. Il sert à mesurer l’effet du levier du crédit.
Un bien modeste en rendement absolu peut sembler plus performant sur vos fonds propres si l’apport est faible. L’inverse existe aussi. C’est pour cette raison qu’il faut toujours lire le rendement du bien, le cash-flow et le rendement des fonds propres séparément.
Comparez deux projets avec les mêmes hypothèses avant de décider
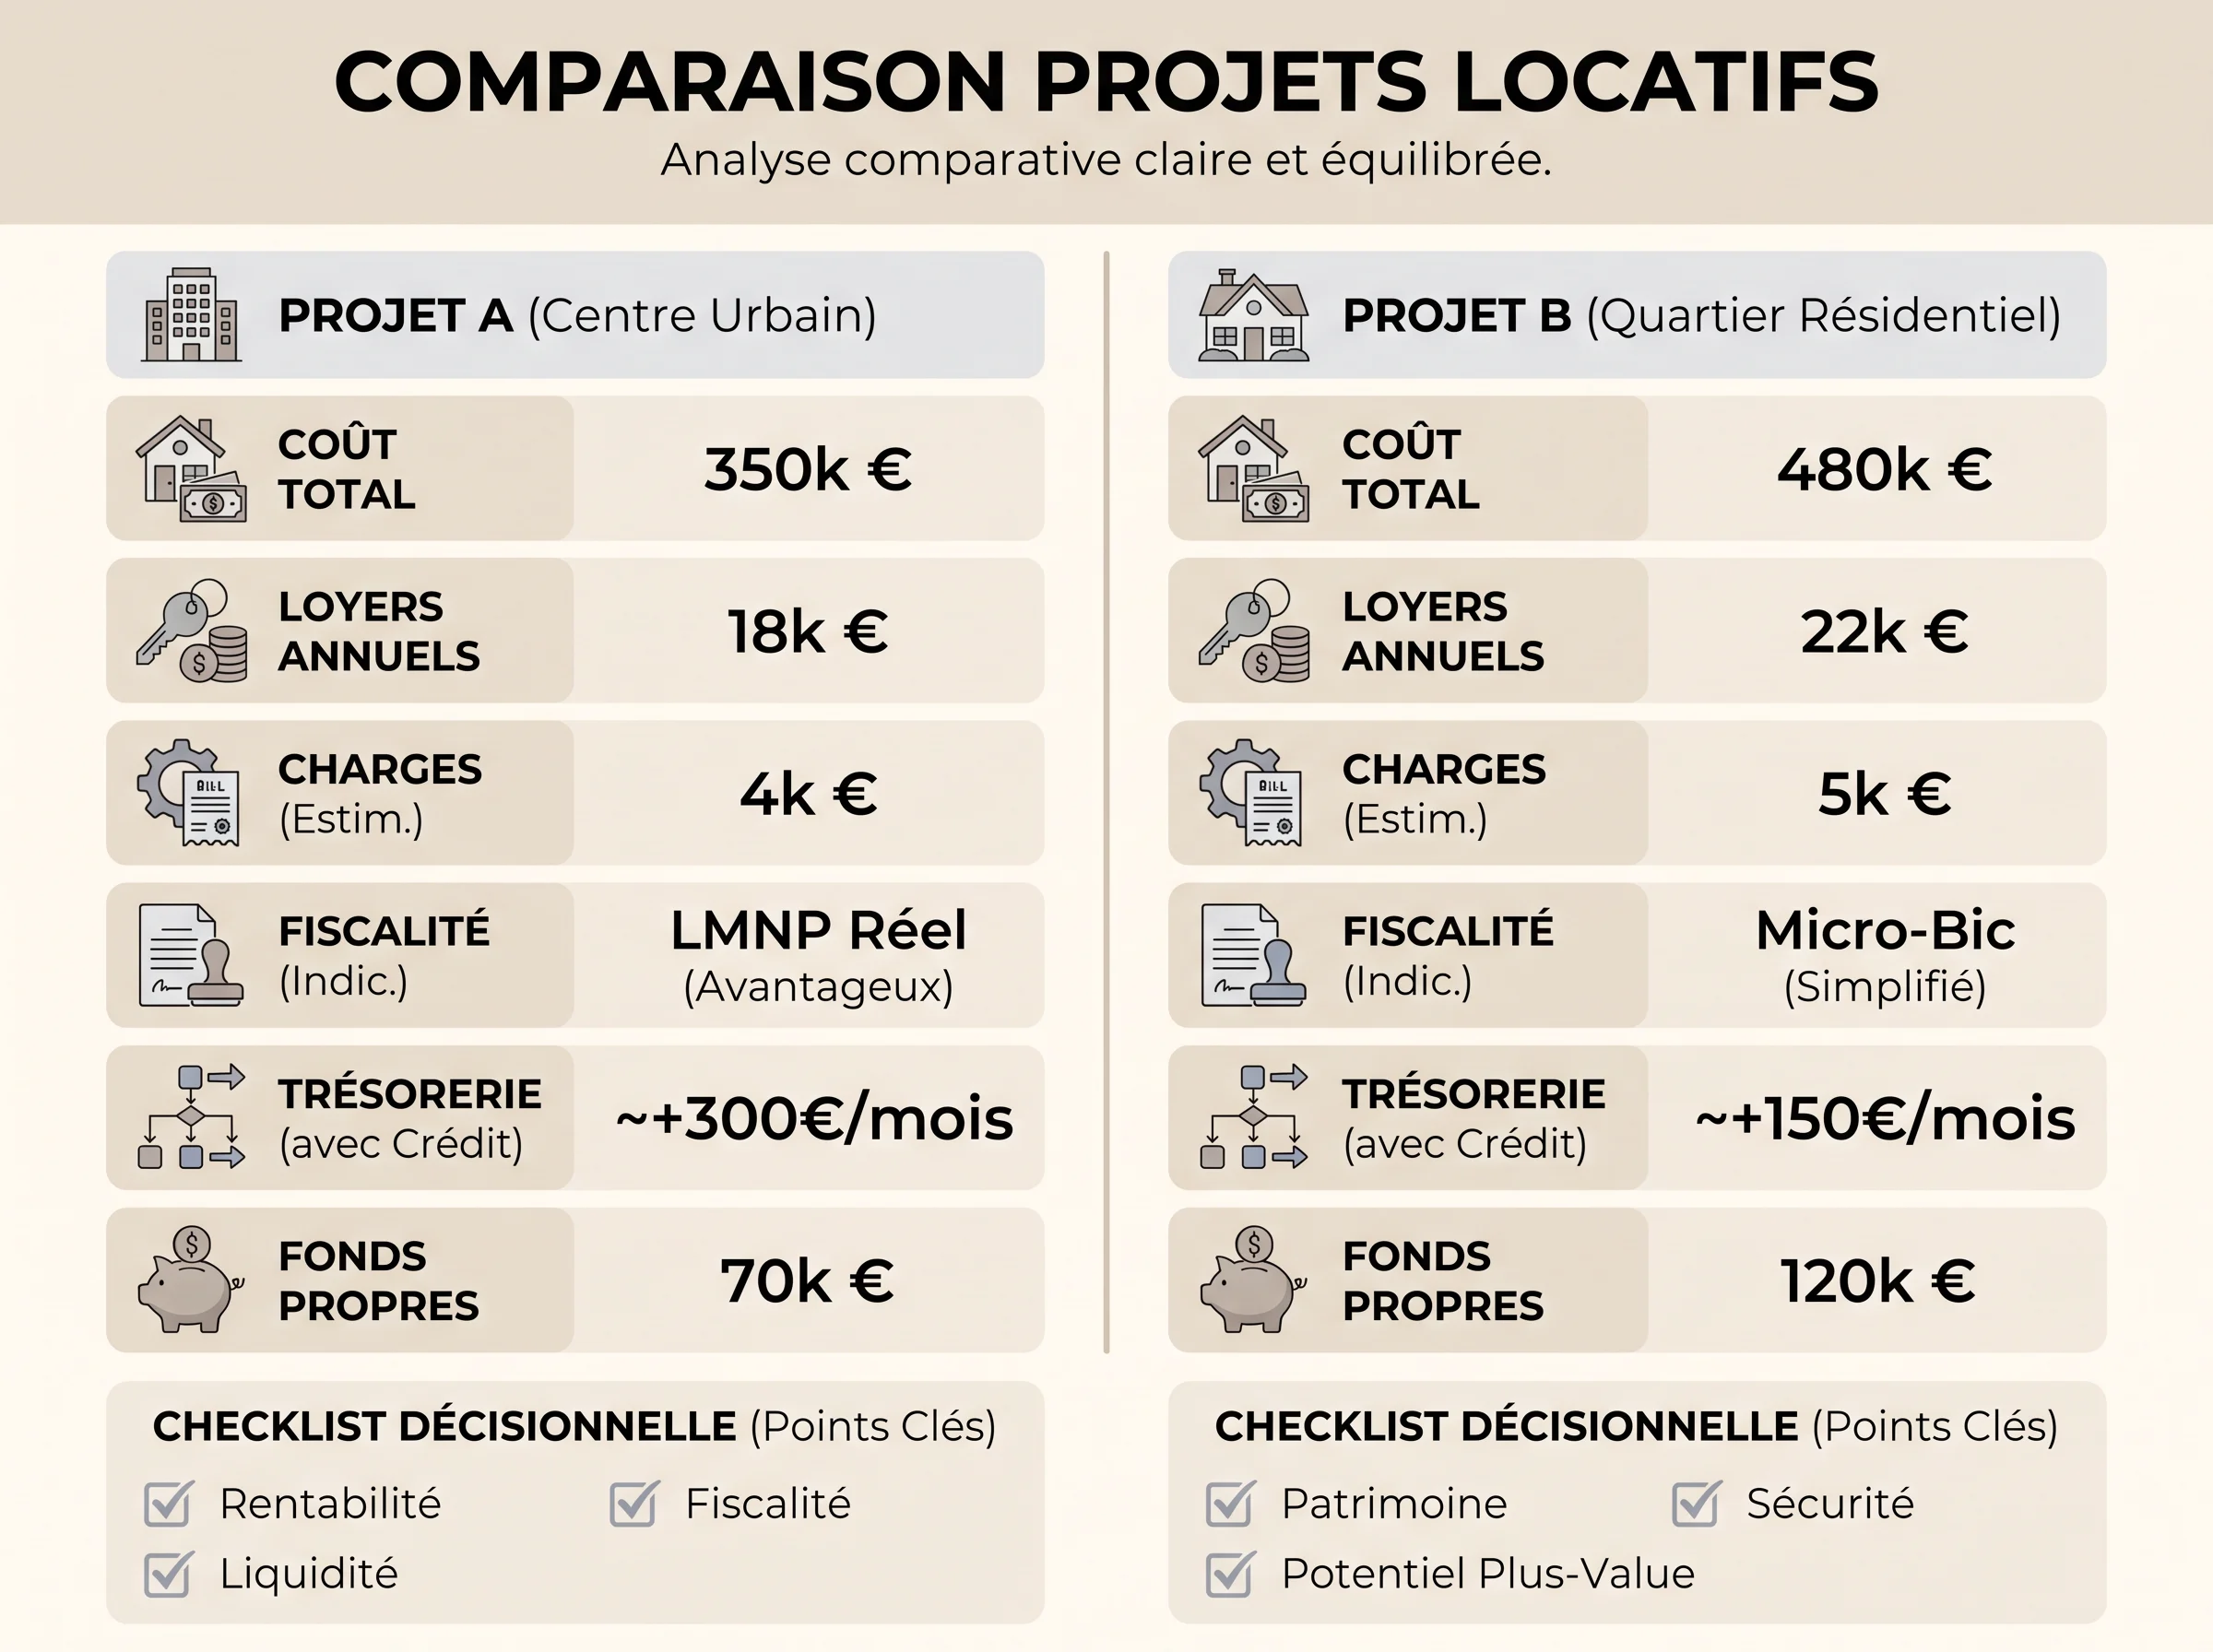
Un bon calcul ne sert à rien si les hypothèses ne sont pas identiques d’un projet à l’autre. Dès qu’une ligne change de méthode, la comparaison perd sa valeur.
Construisez un tableau avec des colonnes symétriques
Pour comparer deux biens, chaque ligne doit reposer sur la même définition. Si vous retenez le coût total d’acquisition pour l’un et seulement le prix net vendeur pour l’autre, le tableau ne compare pas la même chose.
Exemple fictif :
|
Indicateur |
Projet A |
Projet B |
|---|---|---|
|
Coût total d’acquisition |
165 000 € |
210 000 € |
|
Loyer mensuel HC retenu |
700 € |
870 € |
|
Loyers annuels encaissés |
7 700 € |
9 570 € |
|
Charges annuelles non récupérables |
1 900 € |
2 600 € |
|
Rendement brut |
5,1 % |
5,0 % |
|
Rendement net de charges |
3,5 % |
3,3 % |
|
Rendement net-net (TMI 30 % indicatif) |
1,9 % |
1,8 % |
|
Apport personnel |
25 000 € |
40 000 € |
|
Cash-flow mensuel estimé |
-328 € |
-210 € |
Dans cet exemple, le projet A affiche un rendement brut légèrement supérieur, mais aussi un cash-flow plus négatif et un apport plus faible.
Le projet B mobilise davantage de fonds propres pour un rendement un peu inférieur. Il n’existe donc pas de gagnant automatique : la bonne lecture dépend de votre situation, de votre capacité d’épargne et de votre horizon de détention.
Alignez les hypothèses avant de lire les chiffres
Avant de conclure, vérifiez quatre points :
Vacance locative : appliquez-vous le même taux aux deux projets ?
Charges non récupérables : les mêmes postes ont-ils été intégrés des deux côtés
Travaux initiaux : sont-ils inclus dans le coût total d’acquisition pour les deux biens ?
Hypothèse fiscale : avez-vous retenu la même base de calcul, et vérifié les plafonds si un dispositif encadré s’applique ?
Intégrez aussi les éléments que le taux ne montre pas
Le rendement ne dit pas tout. Deux biens avec des taux proches peuvent avoir des risques très différents selon l’emplacement, la qualité du bâti, la facilité de revente et la profondeur du marché locatif.
Emplacement : un marché profond réduit souvent le risque de vacance
Qualité du bâti : un bien ancien peut demander des travaux plus tôt que prévu.
Liquidité : un bien atypique se revend parfois plus lentement.
Revente : le rendement locatif ne dit rien, à lui seul, du prix de sortie.
Checklist de vérification avant décision
Le coût total d’acquisition intègre bien les frais de notaire, les frais d’agence et les travaux initiaux.
Les loyers retenus correspondent au marché réel, pas à un loyer espéré.
La vacance locative est justifiée par le marché local.
Toutes les charges non récupérables sont listées et chiffrées.
L’hypothèse fiscale reste indicative et adaptée à la situation.
Les plafonds applicables sont vérifiés si un dispositif encadré est utilisé.
Le cash-flow et l’effort d’épargne sont calculés séparément du rendement du bien.
Le rendement des fonds propres est comparé entre les deux projets.
Les hypothèses sont identiques pour chaque ligne du tableau.
FAQ
Peut-on calculer un rendement locatif fiable sans connaître son taux marginal d’imposition ?
Oui, pour le rendement net de charges. En revanche, le rendement net-net dépend de votre TMI et de votre situation fiscale. Sans cette donnée, l’estimation après impôt reste indicative.
Un cash-flow mensuel négatif signifie-t-il que l’investissement est mauvais ?
Pas forcément. Le cash-flow mesure la trésorerie, alors que le remboursement du capital réduit la dette. Un projet peut donc être négatif en trésorerie tout en constituant du patrimoine.
Faut-il appliquer le même taux de vacance locative aux deux biens que l’on compare ?
Seulement si les deux marchés sont comparables. Sinon, il faut adapter l’hypothèse à chaque bien pour éviter de fausser la comparaison.
Les frais de notaire doivent-ils figurer au numérateur ou au dénominateur du calcul de rendement ?
Au dénominateur. Ils font partie du coût total d’acquisition et ne génèrent aucun loyer.
Ce guide présente une méthode de calcul à titre pédagogique. Il ne constitue pas un conseil en investissement, fiscal ou patrimonial. Les données chiffrées sont fictives et servent uniquement à illustrer les formules.