En théorie, un ETF est conçu pour suivre un indice, pas pour le reproduire à l’identique.
Cependant, dans la pratique, un écart existe presque toujours entre la performance du fonds et celle de son indice de référence.
Cet écart peut être faible ou plus marqué, régulier ou erratique, et il résulte de plusieurs mécanismes distincts que les documents officiels du fonds permettent d’identifier.
Ainsi, avant de comparer deux ETF répliquant le même indice, il est nécessaire de poser les bonnes définitions et de s’assurer que la comparaison repose sur des bases homogènes. C’est par cet élément que nous commencerons l’article.
Puis, les sept causes suivantes détaillent chaque facteur d’écart avec son mécanisme, son effet possible, un exemple et le document à consulter pour le vérifier.
En résumé
- La tracking error mesure la volatilité de l’écart de performance entre un ETF et son indice ; la tracking difference mesure l’écart cumulé sur une période donnée. Ces deux indicateurs sont distincts du TER et du spread.
- Les frais courants et les coûts de transaction internes créent un retard progressif par rapport à l’indice, dont l’effet s’accumule dans le temps.
- La méthode de réplication, la version de l’indice, la fiscalité interne sur les dividendes et le prêt de titres influencent chacun la tracking difference réelle, souvent sans apparaître dans le TER affiché.
- Les décalages de calendrier, les conventions de valorisation et les différences de devise peuvent produire des écarts apparents qui ne reflètent pas la qualité de réplication du fonds.
- Toute comparaison entre ETF n’est valide que si elle porte sur le même indice, la même version de rendement, la même devise, la même période et le même type de part.
Tracking error, écart de suivi et tracking difference : les distinguer avant de comparer
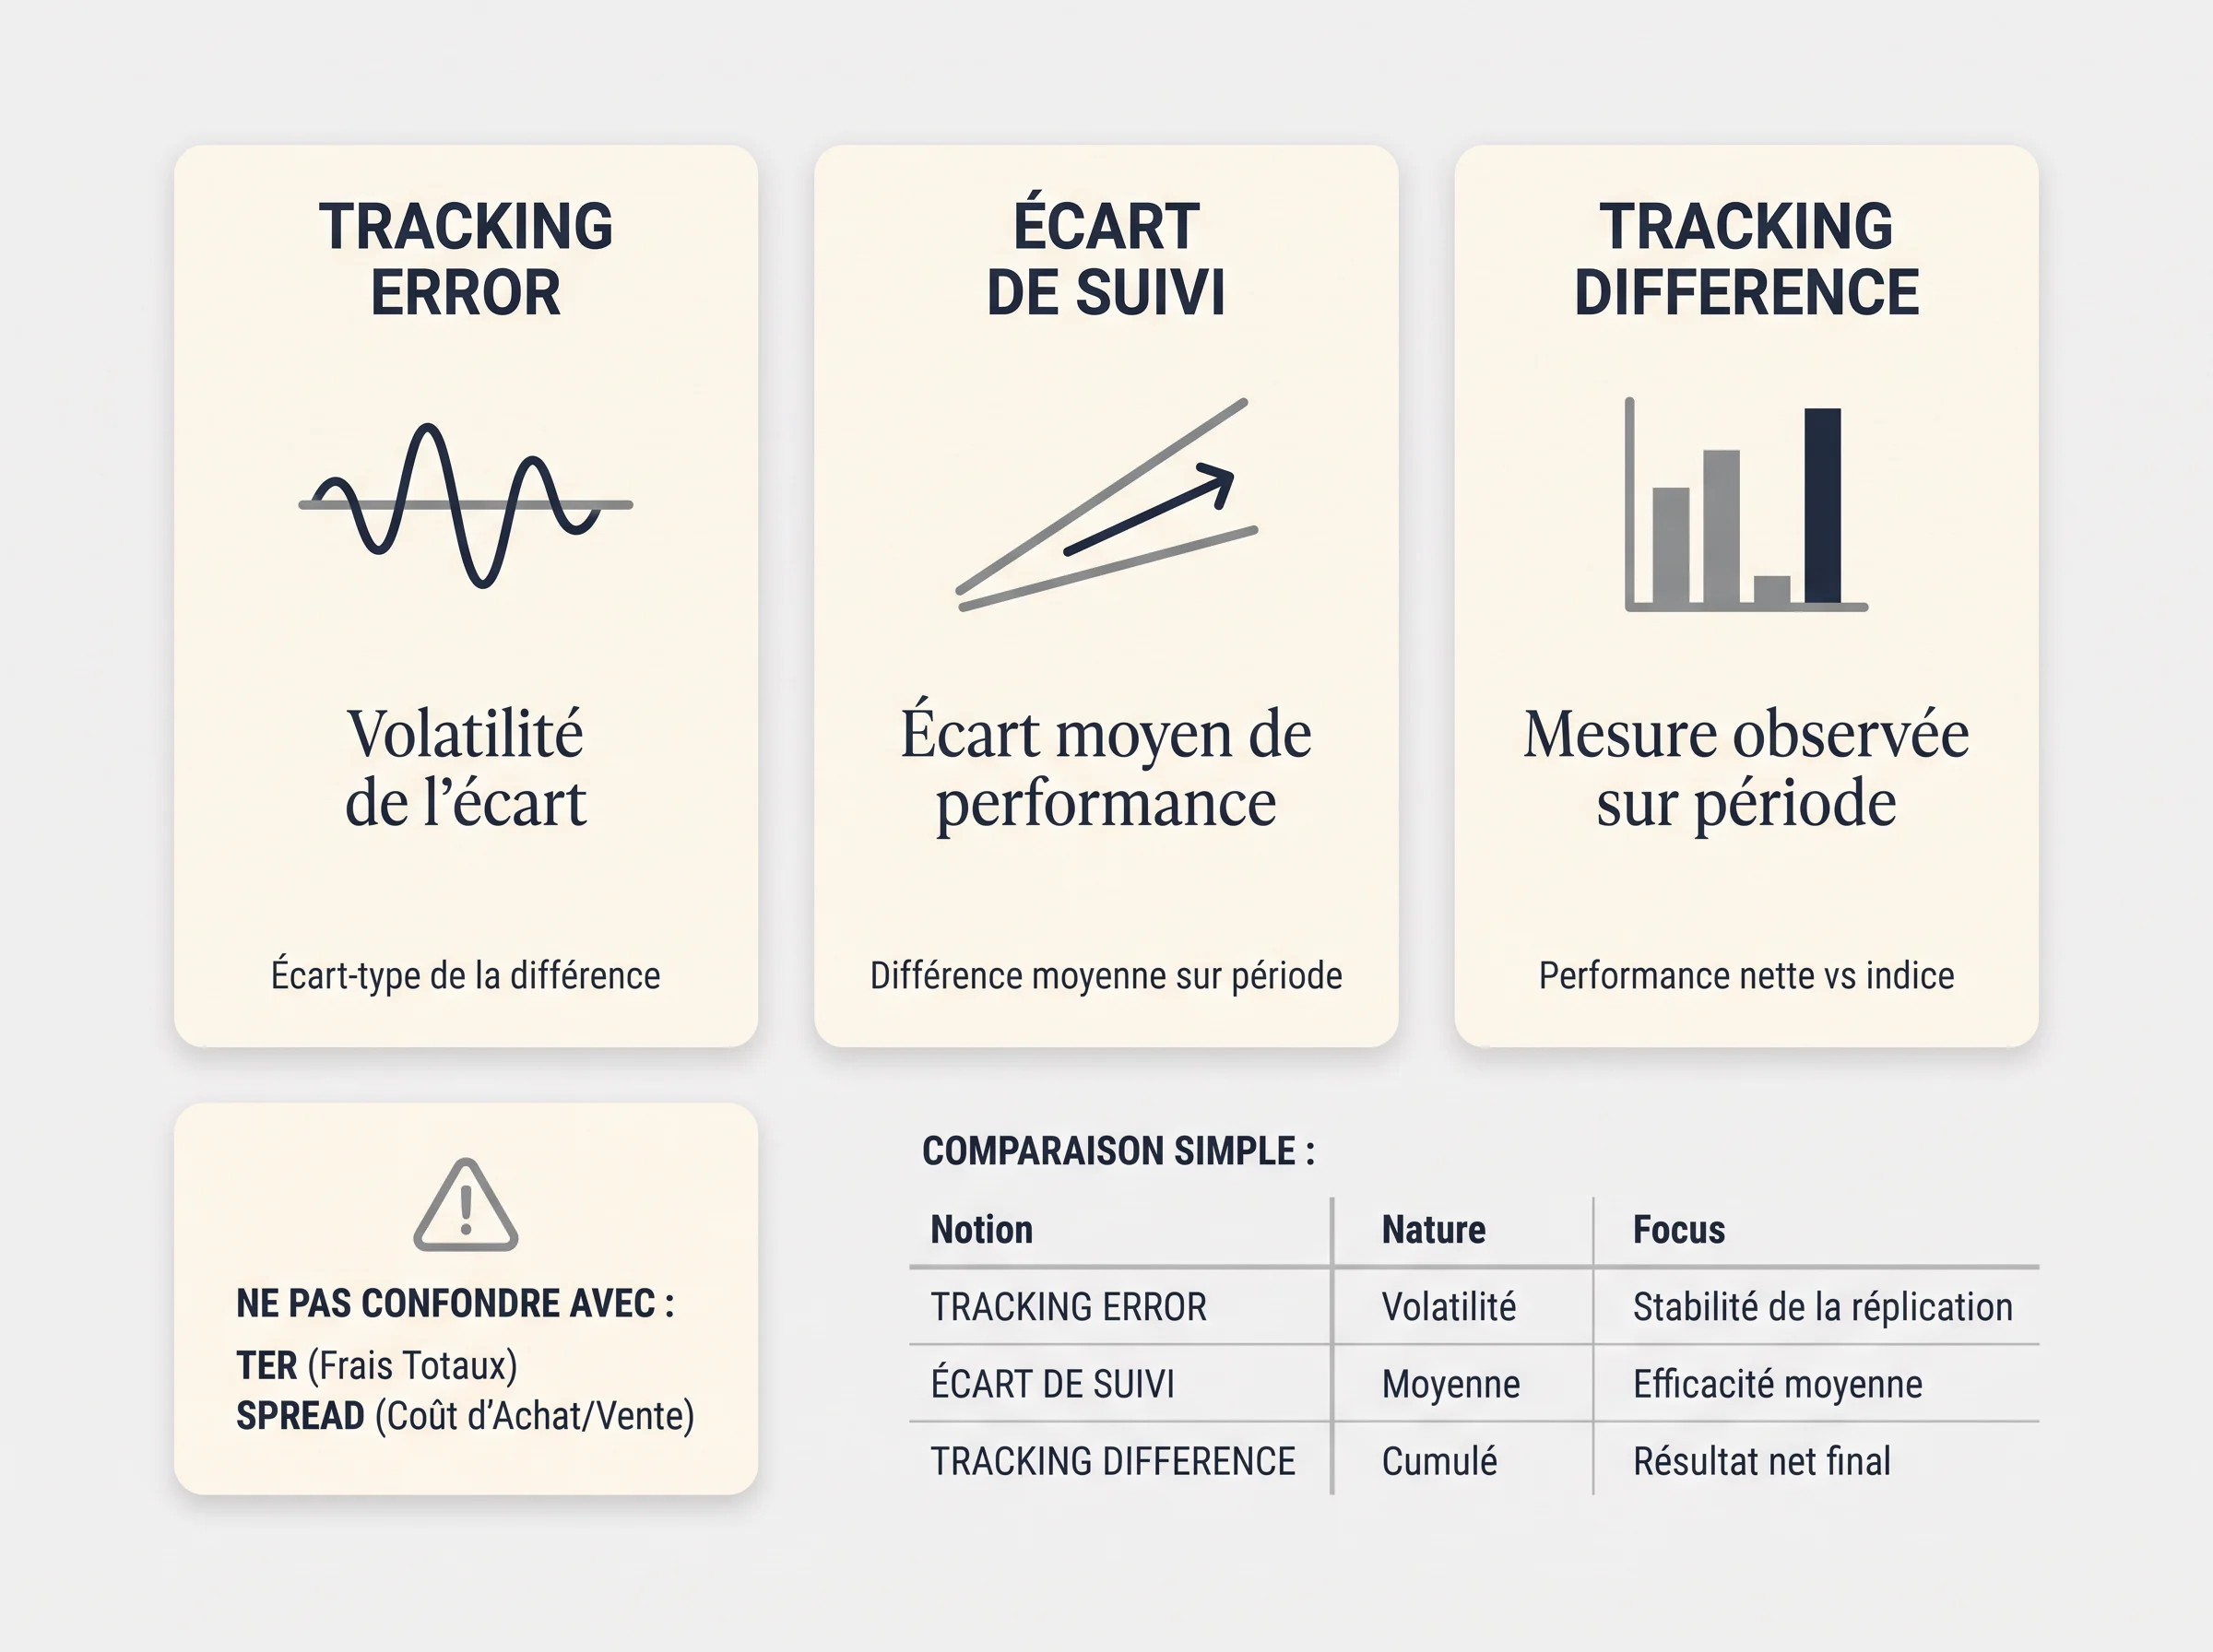
Avant de comparer deux ETF répliquant le même indice, il faut poser trois notions distinctes, souvent confondues dans les analyses grand public.
La tracking error, ou écart de suivi, mesure la volatilité de l’écart de performance entre l’ETF et son indice de référence sur une période donnée.
L’ESMA la définit comme la volatilité de la différence entre le rendement de l’OPCVM indiciel et celui de l’indice suivi. Elle s’exprime en pourcentage annualisé et indique à quel point la performance du fonds a fluctué autour de celle de l’indice, pas si elle a été supérieure ou inférieure.
La tracking difference mesure l’écart cumulé de performance entre l’ETF et l’indice sur une période précise.
Elle se calcule comme la différence entre le rendement total du fonds et celui de l’indice sur la même période, avec une base de calcul cohérente entre l’ETF et son benchmark.
Elle peut être négative ou positive. Contrairement à la tracking error, elle dit combien l’ETF a dévié, pas à quelle fréquence.
| Indicateur | Ce qu’il mesure | Unité | Utilité principale |
|---|---|---|---|
| Tracking error (écart de suivi) | Volatilité de l’écart de performance | % annualisé | Régularité du suivi dans le temps |
| Tracking difference | Écart cumulé de performance sur une période | % sur la période | Coût réel du fonds par rapport à l’indice |
Ces deux indicateurs sont distincts du TER, appelé frais courants, qui représente les frais déclarés du fonds, et du spread boursier, qui est l’écart entre prix d’achat et prix de vente sur le marché secondaire. Confondre ces quatre notions fausse toute comparaison.
Dernière précaution à garder en tête avant de comparer: deux ETF ne sont comparables que s’ils suivent le même indice, dans la même version de rendement (price return, net return ou gross return), dans la même devise et sur la même période.
Concrètement, comparer un ETF en version net return avec un autre en gross return revient à comparer des chiffres qui ne mesurent pas la même chose.
1. Les frais courants et les coûts internes du fonds
Le premier facteur d’écart avec l’indice est aussi le plus direct : les frais supportés par le fonds chaque année. L’indice de référence, lui, ne supporte aucun frais. Il progresse en valeur pure, sans déduction.
Le TER, appelé frais courants dans le Document d’Informations Clés (DIC), regroupe les frais de gestion, les frais administratifs et les coûts opérationnels récurrents du fonds.
Ces frais sont prélevés quotidiennement sur la valeur liquidative, ce qui crée mécaniquement un retard progressif par rapport à l’indice.
À ces frais courants s’ajoutent des coûts de transaction internes : chaque achat ou vente de titres à l’intérieur du portefeuille génère un coût, notamment via les commissions de courtage et les spreads sur les marchés sous-jacents.
Ces coûts ne figurent pas dans le TER mais pèsent sur la performance nette du fonds.
L’effet est cumulatif. Sur un an, un TER de 0,20 % représente un écart modeste. Sur dix ans, le retard accumulé devient plus visible, surtout si des transactions fréquentes s’y ajoutent.
À titre illustratif, un fonds avec un TER de 0,15 % et des coûts de transaction internes estimés à 0,05 % par an pourrait afficher une tracking difference annuelle d’environ -0,20 %, toutes choses égales par ailleurs.
Point à vérifier : consultez le DIC du fonds pour le chiffre des frais courants. Le rapport annuel détaille parfois les coûts de transaction supportés dans l’exercice. Ces deux sources permettent d’aller au-delà du seul TER affiché.
2. La méthode de réplication et l’échantillonnage du portefeuille
Un ETF peut reproduire son indice de trois façons : en achetant physiquement tous les titres qui le composent, en n’en achetant qu’une partie sélectionnée, ou en passant par un contrat d’échange avec une contrepartie bancaire.
Chaque méthode produit des écarts différents selon le contexte.
Avec la réplication physique complète, le portefeuille reflète fidèlement l’indice, mais les coûts de transaction augmentent dès que l’indice contient des centaines de lignes peu liquides.
Sur un indice large à 1 500 composants, acheter chaque titre génère des frais internes qui s’accumulent et creusent l’écart de suivi.
L’échantillonnage optimisé réduit ces coûts en ne détenant qu’un sous-ensemble représentatif. En contrepartie, les titres absents du portefeuille peuvent diverger du reste de l’indice sur certaines périodes.
À titre illustratif, un ETF répliquant un indice de 800 valeurs en n’en détenant que 300 peut afficher une tracking error plus élevée lors d’un mouvement de marché concentré sur les petites capitalisations exclues du portefeuille.
La réplication synthétique vise en théorie un suivi très précis, car le swap vise à rapprocher la performance du fonds de celle de l’indice.
Mais la qualité du suivi dépend des termes du contrat et du panier de substitution détenu en garantie, deux éléments qui varient selon les émetteurs.
Point à vérifier dans le prospectus : la méthode de réplication déclarée, le taux de couverture de l’indice, et, pour les ETF synthétiques, la nature du swap et du collatéral.
3. Les dividendes, la version de l’indice et la fiscalité interne du fonds
Un ETF peut très bien répliquer fidèlement la composition de son indice et pourtant afficher un écart de suivi notable. La cause est souvent invisible au premier regard : la version de l’indice utilisée comme référence.
Un même indice existe généralement en trois versions :
- Price return : dividendes ignorés, seules les variations de cours sont comptabilisées.
- Net return : dividendes réintégrés après déduction d’une retenue à la source forfaitaire définie par l’indice.
- Gross return : dividendes réintégrés en totalité, sans aucune retenue.
Ainsi, comparer un ETF à la mauvaise version de son indice produit un écart artificiel, sans lien avec la qualité de la réplication.
Si le fonds est mesuré contre un indice gross return alors qu’il supporte des retenues à la source réelles, l’écart sera mécaniquement négatif, même avec une gestion irréprochable.
La fiscalité interne du fonds intervient directement ici.
Selon le pays de domiciliation et les conventions fiscales applicables, les dividendes perçus sur les titres sous-jacents subissent des retenues à la source dont le taux varie.
Un fonds domicilié dans un pays bénéficiant de conventions favorables peut récupérer une partie de ces retenues, réduisant l’écart avec l’indice net return. À l’inverse, un fonds moins bien positionné fiscalement supporte un coût supplémentaire non visible dans le TER.
Le traitement des dividendes au sein du fonds ajoute une autre dimension : un ETF capitalisant réinvestit automatiquement les dividendes dans le portefeuille, tandis qu’un ETF distribuant les verse aux porteurs.
Les décalages de timing entre la date de détachement du dividende et son réinvestissement ou sa distribution créent de petits écarts temporaires.
Par exemple, un ETF répliquant un indice d’actions européennes en version net return perçoit des dividendes avec des retenues à la source moyennes de 15 %, alors que l’indice applique forfaitairement 30 %. Dans ce cas, le fonds récupère davantage que ce que l’indice suppose, ce qui peut générer une tracking difference légèrement positive, toutes choses égales par ailleurs.
Point à vérifier : dans le rapport annuel du fonds, la version de l’indice de référence utilisée pour le calcul de la performance est précisée. Le prospectus indique le pays de domiciliation et les conventions fiscales potentiellement applicables.
4. Le rebalancement de l’indice, la trésorerie et le prêt de titres
Quand un indice modifie sa composition, le fonds doit ajuster son portefeuille pour rester aligné.
Ce rebalancement génère des coûts de transaction internes et un décalage de timing : l’indice applique les changements à un prix théorique de clôture, tandis que le fonds doit acheter ou vendre sur le marché réel, parfois sur plusieurs jours.
Plus l’indice est fréquemment rebalancé et concentré sur des titres peu liquides, plus cet écart peut être marqué.
Les flux de souscriptions et de rachats créent un second facteur. Lorsque des investisseurs entrent ou sortent du fonds, le gérant dispose temporairement de liquidités non investies ou doit céder des titres rapidement.
Pendant ce délai, la trésorerie ne réplique pas l’indice. À titre illustratif, un fonds qui maintient 0,5 % de ses actifs en cash pendant plusieurs semaines consécutives accumule un retard proportionnel à la performance de l’indice sur cette période.
Le prêt de titres joue en sens inverse. Certains ETF prêtent une partie de leurs titres à des contreparties contre une rémunération.
Ces revenus, partiellement reversés au fonds, peuvent réduire la tracking difference, voire la rendre légèrement positive dans certains cas.
L’effet dépend du volume prêté, des titres concernés et de la politique de partage des revenus entre le fonds et le gestionnaire.
Point à vérifier : le prospectus indique si le fonds pratique le prêt de titres, le plafond autorisé et la part des revenus reversée au fonds. Le rapport annuel précise les revenus effectivement perçus sur l’exercice.
5. Les jours fériés, les horaires de clôture et les conventions de valorisation
Un ETF est valorisé chaque jour selon sa valeur liquidative, calculée à la clôture du marché où il est coté.
Son indice de référence suit ses propres règles : il peut être calculé à une heure différente, dans un fuseau horaire distinct, et exclure des jours fériés qui ne correspondent pas aux jours fériés locaux du fonds.
Ce décalage de calendrier ou d’horaire ne signifie pas que le fonds réplique mal son indice. Il reflète une différence de convention de valorisation entre deux entités calculées selon des règles distinctes.
Par exemple, un ETF coté à Paris qui suit un indice américain peut être valorisé un jour où les marchés américains sont fermés pour un jour férié local. Ce jour-là, l’indice n’est pas recalculé, mais la valeur liquidative du fonds est publiée en utilisant les derniers cours disponibles.
L’écart apparent n’est pas une erreur de suivi : c’est une convention de calcul. Le même phénomène peut apparaître lors des décalages d’horaires de clôture entre places financières situées dans des fuseaux différents.
Point à vérifier : le prospectus du fonds précise la méthode de calcul de la valeur liquidative, les jours de valorisation retenus et les conventions appliquées en cas de marché fermé.
Comparer la performance d’un ETF et de son indice sur une période incluant plusieurs jours fériés asymétriques peut produire un écart ponctuel sans lien avec la qualité de réplication.
6. La devise de l’indice, la devise du fonds et la part couverte contre le change
Un ETF peut être coté en euros, géré dans une autre devise et suivre un indice libellé dans une troisième. Ces trois niveaux sont distincts et chacun peut introduire un écart si la comparaison n’est pas alignée.
La devise de cotation est simplement la monnaie dans laquelle le titre s’échange en bourse. Elle ne détermine pas l’exposition économique réelle du fonds.
La devise du fonds est celle dans laquelle la valeur liquidative est calculée. La devise de l’indice est celle dans laquelle ses composants sont agrégés.
Si ces trois devises diffèrent, une variation de change entre deux dates de calcul produit un écart apparent entre l’ETF et l’indice, même si la réplication est techniquement parfaite.
Comparer un ETF dont la valeur liquidative est calculée en euros avec un indice exprimé en dollars sur une période où l’euro s’est apprécié de 3 % génère mécaniquement un écart de cet ordre, sans lien avec la qualité de suivi. Ce n’est pas un défaut de réplication : c’est une comparaison mal alignée.
Certains ETF proposent une part couverte, qui neutralise partiellement les fluctuations de change via des contrats à terme.
Par exemple, deux ETF suivent le même indice américain. L’un est une part en euros non couverte, l’autre une part en euros couverte contre le dollar.
Sur une période où le dollar s’est apprécié de 5 %, la part non couverte affiche une performance supérieure. La différence observée ne dit rien sur la qualité de suivi de l’indice.
Point à vérifier sur la fiche produit : dans le prospectus et le DIC, repérer la devise de référence du fonds, la version de l’indice utilisée et dans quelle devise il est calculé, et si la part est couverte ou non couverte. Pour toute comparaison, n’aligner que des parts partageant la même devise de référence, la même politique de couverture et la même version de l’indice.
7. Une mauvaise méthode de comparaison entre ETF
Deux ETF peuvent suivre le même indice et afficher des écarts de suivi différents pour une raison simple : ils ne sont pas comparés sur une base homogène.
C’est l’une des erreurs les plus fréquentes, et elle fausse toute conclusion sur la qualité de réplication.
Les six causes précédentes produisent chacune un écart mesurable. Mais si la comparaison elle-même est mal construite, l’écart observé ne reflète plus la réalité du fonds. Quatre vérifications s’imposent avant toute conclusion :
- Même période et même fréquence: comparer un ETF sur 12 mois glissants et un autre sur l’année civile peut produire un écart artificiel. La fréquence de calcul, quotidienne ou hebdomadaire, doit aussi être identique.
- Même version de l’indice: comparer un ETF référencé sur l’indice en net return avec un autre référencé en gross return introduit un biais systématique sans lien avec la réplication. Le rapport annuel de chaque fonds précise la version utilisée.
- Même type de part: une part couverte contre le change et une part non couverte ne sont pas comparables, même si elles suivent le même indice sous-jacent. Le coût de couverture crée un écart structurel entre les deux.
- Séparer prime, décote et écart de suivi: sur le marché secondaire, le prix coté peut s’écarter de la valeur liquidative, avec une prime ou une décote. Cet écart reflète l’offre et la demande en bourse, pas la qualité de réplication. L’inclure dans le calcul de tracking error fausse la mesure.
Point à vérifier avant toute conclusion : consulter le prospectus et le rapport annuel de chaque fonds pour confirmer la version de l’indice, la devise de référence, la politique de couverture et les dates de calcul retenues. Sans cette vérification préalable, la comparaison reste fragile, même si les chiffres semblent parlants.
FAQ
Le TER suffit-il pour comparer deux ETF sur le même indice ?
Non. Le TER ne couvre que les frais courants déclarés.
Les coûts de transaction internes, la fiscalité sur les dividendes et les revenus de prêt de titres influencent aussi la tracking difference réelle, sans apparaître dans ce seul chiffre.
Un écart observé sur une seule séance est-il significatif ?
Rarement. Un écart ponctuel peut refléter un jour férié asymétrique, un décalage de fuseau horaire ou une prime/décote sur le marché secondaire.
Ces effets sont distincts d’un véritable écart de suivi structurel.
La réplication synthétique suit-elle toujours mieux l’indice que la réplication physique ?
Pas systématiquement.
Le swap vise à rapprocher la performance du fonds de celle de l’indice, mais la qualité réelle dépend des termes du contrat et du collatéral. La réplication physique complète peut être plus précise sur des indices liquides et peu larges.
Identifier la source d’un écart de suivi suppose de lire les bons documents : DIC, prospectus, rapport annuel. C’est là que les chiffres prennent leur sens.