Pourquoi Safran fait la une aujourd’hui
Safran a publié ce vendredi 23 octobre 2026 son chiffre d’affaires du troisième trimestre, et sur le papier, les chiffres sont bons.
Le groupe aéronautique et de défense a enregistré environ 9 milliards d’euros de ventes sur la période, en croissance organique de 13,4%, un niveau légèrement supérieur à ce qu’attendaient les analystes.
Pourtant, l’action a chuté de près de 9% dans la journée, l’une des plus fortes baisses du CAC 40.
La raison tient moins au trimestre écoulé qu’aux inquiétudes sur l’avenir.
Les investisseurs redoutent un ralentissement du marché des pièces de rechange pour moteurs civils, une activité très rentable pour Safran, dans un contexte où plusieurs compagnies aériennes réduisent leurs capacités face à la hausse du prix du carburant.
Safran a par ailleurs confirmé ses objectifs annuels sans les relever, et ces objectifs ressortent légèrement en dessous du consensus des analystes sur plusieurs indicateurs clés, ce qui a suffi à déclencher un mouvement de vente important.
Ce que dit le graphique
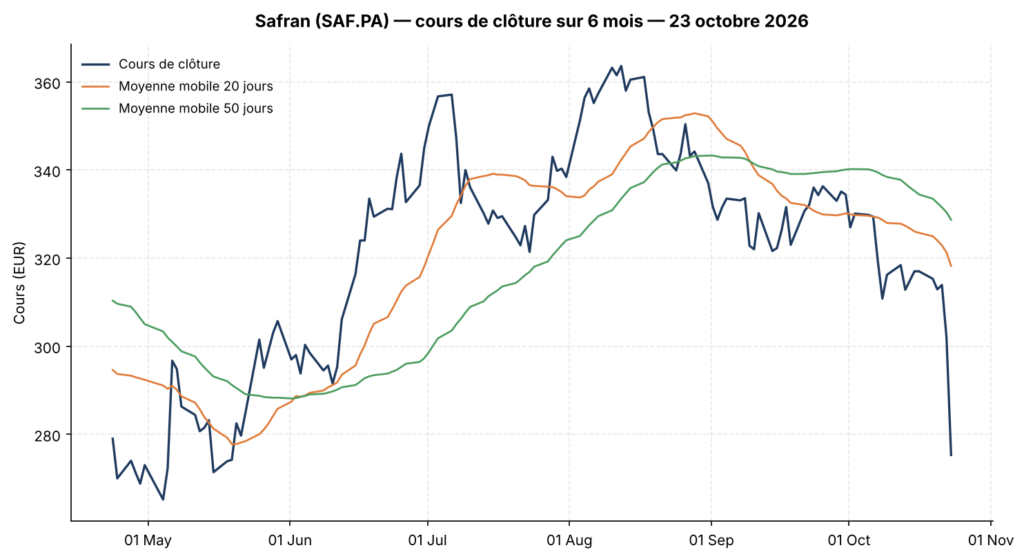
L’action Safran a clôturé ce vendredi à 275,30 euros, en repli de 8,9% sur la seule séance, et s’enfonce nettement sous sa moyenne mobile à 20 jours, qui ressort à 318,24 euros, comme sous sa moyenne mobile à 50 jours, à 328,70 euros.
Le titre évoluait encore au-dessus de sa moyenne mobile à 200 jours début octobre, avant de repasser sous ce seuil de référence à moyen terme à la mi-octobre : la séance de ce vendredi a nettement creusé cet écart, la moyenne à 200 jours se situant désormais autour de 317,45 euros.
Avec cette chute, Safran retombe à son plus bas niveau depuis au moins cinq mois, loin de son sommet de l’été à 363,60 euros touché le 12 août 2026, soit un recul de plus de 24% depuis ce point haut.
Le RSI à 14 jours tombe à 16, un niveau de survente extrême très en dessous du seuil de 30 généralement associé à ce type de configuration, ce qui traduit une réaction de marché particulièrement brutale à l’annonce du jour.
Pour les investisseurs confirmés : les ratios à surveiller
Dans le détail, l’activité Propulsion, qui représente plus de la moitié des ventes du groupe, affiche une croissance organique de 13,2% sur le trimestre, portée notamment par la montée en cadence de la production des moteurs civils.
L’après-vente de cette même activité progresse de 18,7%, un rythme pourtant soutenu mais jugé insuffisamment rassurant par une partie du marché, qui s’attend à un ralentissement progressif de cette dynamique, avec des effets qui pourraient se prolonger jusqu’en 2027 selon plusieurs analystes.
Sur l’année 2026, Safran a confirmé viser une croissance de son chiffre d’affaires dans la mi-dizaine de pourcentage, un résultat opérationnel courant compris entre 6,4 et 6,5 milliards d’euros, et un flux de trésorerie disponible entre 4,7 et 4,9 milliards d’euros, ce dernier incluant un impact estimé à 500 millions d’euros lié à la surtaxe sur les sociétés en France.
Ces objectifs, bien que confirmés et non révisés à la baisse, ressortent toutefois légèrement sous le consensus des analystes, de l’ordre de 1 à 2 points de pourcentage selon les estimations de Jefferies, qui recommande malgré tout de conserver le titre avec un objectif de cours de 340 euros.
Sur la valorisation, Safran continuerait de se traiter à plus de 30 fois les bénéfices attendus pour 2026 selon certaines estimations de marché (donnée à confirmer dans la publication officielle de la société), un niveau élevé qui laisse peu de marge à l’erreur en cas de déception, même mineure, sur les perspectives à venir.
Pour se faire une idée plus précise de ce que recouvrent ces indicateurs, mieux vaut connaître les principaux ratios financiers qui permettent d’analyser une action avant de se forger une opinion.
Le groupe conserve toutefois des atouts solides : un carnet de commandes porté par la défense et l’aéronautique civile, une position de leader mondial sur les moteurs LEAP, et selon une note de JPMorgan citée par Reuters, un marché mondial des pièces de rechange qui pourrait être multiplié par six entre 2024 et 2040.
Les points de vigilance restent réels : une valorisation déjà exigeante, une forte dépendance au cycle de l’après-vente aéronautique, et une sensibilité au prix du carburant et au trafic aérien mondial.
Pour aller plus loin dans la lecture de ce type de publication trimestrielle, notre guide sur comment analyser une action à partir de 11 indicateurs clés donne une méthode complète à appliquer à n’importe quelle entreprise cotée.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.