Pourquoi Alphabet fait la une aujourd’hui
Alphabet a publié mercredi soir, après la clôture de Wall Street, ses résultats du troisième trimestre 2026, et le marché n’a pas aimé ce qu’il a découvert.
Le chiffre d’affaires ressort à 127,6 milliards de dollars, en hausse de 25 % sur un an mais légèrement inférieur aux 128,2 milliards attendus par les analystes selon le consensus LSEG.
La publicité, qui reste le cœur du modèle économique du groupe, a rapporté 82 milliards de dollars, un montant en retrait d’environ 1,4 milliard par rapport aux prévisions, et les revenus tirés de la recherche s’élèvent à 63,35 milliards de dollars, en progression de 12 % mais jugés décevants par les investisseurs.
Philipp Schindler, le directeur commercial du groupe, a expliqué ce ralentissement par la montée en puissance d’AI Mode, le nouveau format de recherche conversationnelle de Google, dont la monétisation par requête reste encore inférieure à celle de la recherche classique.
À l’inverse, Google Cloud a signé un trimestre impressionnant avec 30,71 milliards de dollars de revenus, plus du double de l’an dernier, porté par la demande en intelligence artificielle et les ventes de puces TPU maison.
C’est surtout la trésorerie qui inquiète les investisseurs : les investissements ont atteint 51,4 milliards de dollars sur le trimestre, contre 44,9 milliards le trimestre précédent, et le flux de trésorerie disponible est devenu négatif de 9,1 milliards de dollars, une première qui tranche avec l’image de machine à cash du groupe.
Le bénéfice net recule d’un quart à 26,17 milliards de dollars, plombé par des pertes de valeur sur certains investissements du groupe, notamment sa participation dans SpaceX, tandis que le bénéfice par action ajusté ressort à 2,67 dollars contre 3,02 dollars attendus par le marché.
Sanction immédiate en Bourse : le titre a chuté de plus de 10 % dès la clôture mercredi et poursuit sa baisse ce jeudi, perdant plus de 12 % en séance, une réaction d’une ampleur rare pour une valeur de cette taille.
Pour les épargnants français qui souhaiteraient se positionner sur ce type de valeur américaine, il faut nécessairement passer par un compte-titres ordinaire, Alphabet n’étant pas éligible au PEA.
Ce que dit le graphique
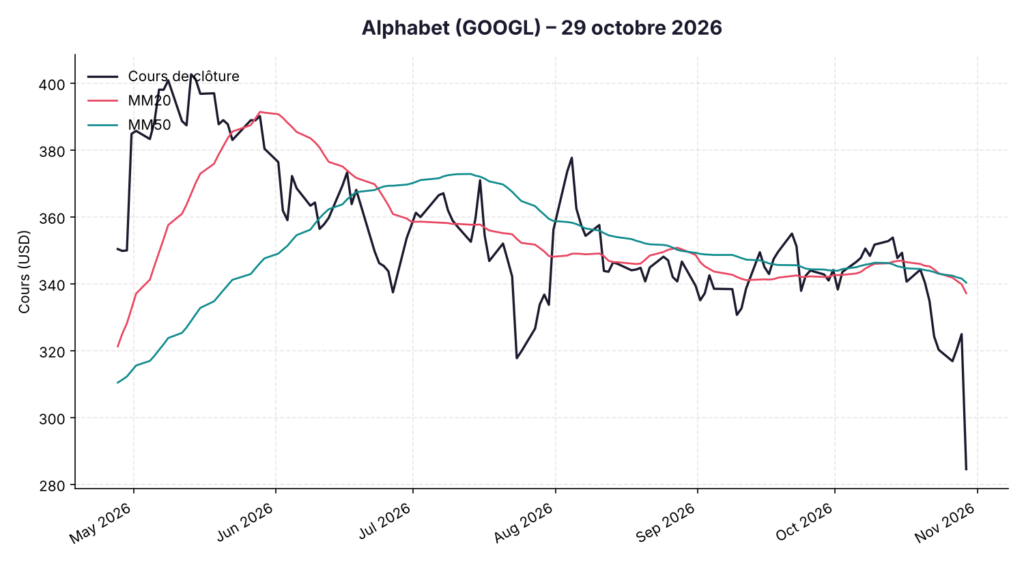
Le cours de l’action évolue ce jeudi autour de 284,49 dollars, en recul de 12,43 % par rapport à la clôture de mercredi à 324,89 dollars, une chute suffisamment violente pour faire plonger le titre sous ses trois moyennes mobiles en une seule séance.
La moyenne mobile à 20 jours se situe à 337,12 dollars, celle à 50 jours à 340,30 dollars et celle à 200 jours à 340,94 dollars, soit un écart de plus de 16 % entre le cours actuel et chacun de ces repères de moyen terme.
Le RSI à 14 jours tombe à 15,71, un niveau très largement sous le seuil de survente fixé à 30, ce qui traduit un emballement baissier rarement observé sur une valeur de la capitalisation d’Alphabet.
Le titre évolue désormais à seulement 4 % au-dessus de son plus bas sur un an, établi à 273,50 dollars, très loin de son sommet annuel de 402,62 dollars atteint au cours de l’été.
Pour les investisseurs confirmés : les ratios à surveiller
Après cette chute, Alphabet capitalise encore environ 3 490 milliards de dollars en Bourse, ce qui en fait toujours l’une des sociétés les plus valorisées au monde malgré la correction du jour.
Le PER calculé sur les bénéfices des douze derniers mois ressort à 14,9 fois, un niveau historiquement bas pour le groupe et inférieur à celui de plusieurs rivaux du secteur technologique.
Cette modération de la valorisation reflète les doutes du marché sur la trajectoire des dépenses d’investissement, maintenues entre 195 et 205 milliards de dollars pour 2026 et appelées à augmenter sensiblement en 2027 selon la direction financière du groupe.
Pour mieux interpréter ce type d’indicateur, il peut être utile de revoir les principaux ratios financiers pour analyser une action.
Du côté des analystes, la réaction reste nuancée : le bureau Barclays a maintenu sa recommandation à l’achat tout en abaissant son objectif de cours de 425 à 405 dollars, ce qui laisse entrevoir un potentiel de hausse important par rapport au cours actuel si ce scénario venait à se vérifier.
Selon les données publiées dans le communiqué officiel transmis à la SEC, la direction reste confiante dans la capacité du groupe à rentabiliser ses investissements en intelligence artificielle sur le moyen terme, un message que les marchés n’ont pour l’instant pas totalement entendu.
Opportunité d’entrée ou couteau qui tombe ?
Alphabet se retrouve donc à la croisée des chemins : un pôle Cloud en pleine accélération, une activité publicitaire toujours solide mais qui doit prouver que la recherche conversationnelle ne cannibalise pas ses propres revenus, et des investisseurs désormais attentifs au moindre dollar dépensé dans la course à l’intelligence artificielle.
Les prochains trimestres diront si cette purge boursière n’était qu’un ajustement ponctuel ou le début d’une remise en cause plus large de la valorisation du secteur technologique.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.