Avant de choisir un type d’ordre de bourse
Passer un ordre en bourse sans regarder le carnet d’ordres, c’est accepter un prix sans savoir lequel.
Les trois types d’ordres courants sur un marché réglementé, l’ordre au marché, l’ordre à cours limité et l’ordre à seuil de déclenchement, ne répondent pas aux mêmes situations.
Cet article vous aide à choisir selon un objectif simple : être exécuté vite, encadrer le prix, ou déclencher l’ordre sur un niveau précis.
Les modalités exactes varient selon le marché et le courtier, donc il faut toujours vérifier l’interface utilisée avant validation.
En résumé
- L’ordre au marché privilégie l’exécution immédiate, mais pas le prix. L’AMF rappelle qu’il s’agit d’un ordre passé sans limite de prix, tandis qu’Euronext précise qu’il vise le meilleur prix disponible à son arrivée dans le carnet d’ordres central.
- L’ordre à cours limité fixe un plafond d’achat ou un plancher de vente. Il protège le prix, mais peut rester partiellement ou totalement inexécuté si le marché n’atteint pas la limite.
- L’ordre à seuil de déclenchement s’active quand un niveau de prix est franchi, puis part au marché. L’AMF indique qu’il ne permet pas de maîtriser le prix final d’exécution.
- Le spread, la profondeur du carnet et la phase de cotation modifient le résultat d’un ordre, surtout sur une valeur peu liquide ou lors d’une reprise de cotation.
- Après l’envoi, vérifiez le statut affiché par votre courtier et comparez la quantité demandée, la quantité exécutée et le prix obtenu avant toute nouvelle décision.
Vérifier le carnet d’ordres et le contexte de marché avant de choisir
Quelques secondes d’observation du carnet d’ordres peuvent éviter une exécution au mauvais prix ou une non-exécution. Voici ce qu’il faut lire.
Meilleure offre d’achat et meilleure offre de vente
Le carnet affiche en permanence deux prix clés : la meilleure offre d’achat (bid, le prix le plus élevé auquel un acheteur est prêt à payer) et la meilleure offre de vente (ask, le prix le plus bas auquel un vendeur accepte de céder ses titres).
Ce sont les deux bornes entre lesquelles votre ordre va s’insérer ou s’exécuter.
Mesurer le spread visible
Le spread est l’écart entre ces deux prix. Sur une action très liquide, il peut se limiter à quelques centimes. Sur une valeur peu échangée, il peut atteindre plusieurs dizaines de centimes.
Exemple : si la meilleure offre d’achat est à 49,80 € et la meilleure offre de vente à 50,20 €, le spread est de 0,40 €. Un ordre au marché à l’achat s’exécuterait immédiatement à 50,20 €, soit 0,40 € au-dessus du dernier cours affiché.
Observer la profondeur disponible
La profondeur de marché indique les quantités disponibles à chaque palier de prix.
Si vous souhaitez acheter 200 titres mais que seulement 50 sont offerts au meilleur prix de vente, votre ordre sera exécuté en plusieurs tranches à des prix successivement moins favorables : c’est le risque d’exécution partielle et de glissement de prix.
Une profondeur faible est un signal d’alerte avant de passer un ordre au marché sur une quantité importante.
Repérer la phase de cotation
Les marchés réglementés alternent entre phases de pré-ouverture, cotation continue et fixing de clôture. Pendant une phase hors séance continue, les ordres s’accumulent sans s’exécuter immédiatement.
À la reprise de cotation, un fixing peut provoquer un écart notable entre le dernier cours affiché et le prix réellement exécuté.
Vérifiez l’état du marché dans l’interface de votre courtier avant de valider.
Comparer les trois ordres avec un tableau de décision simple
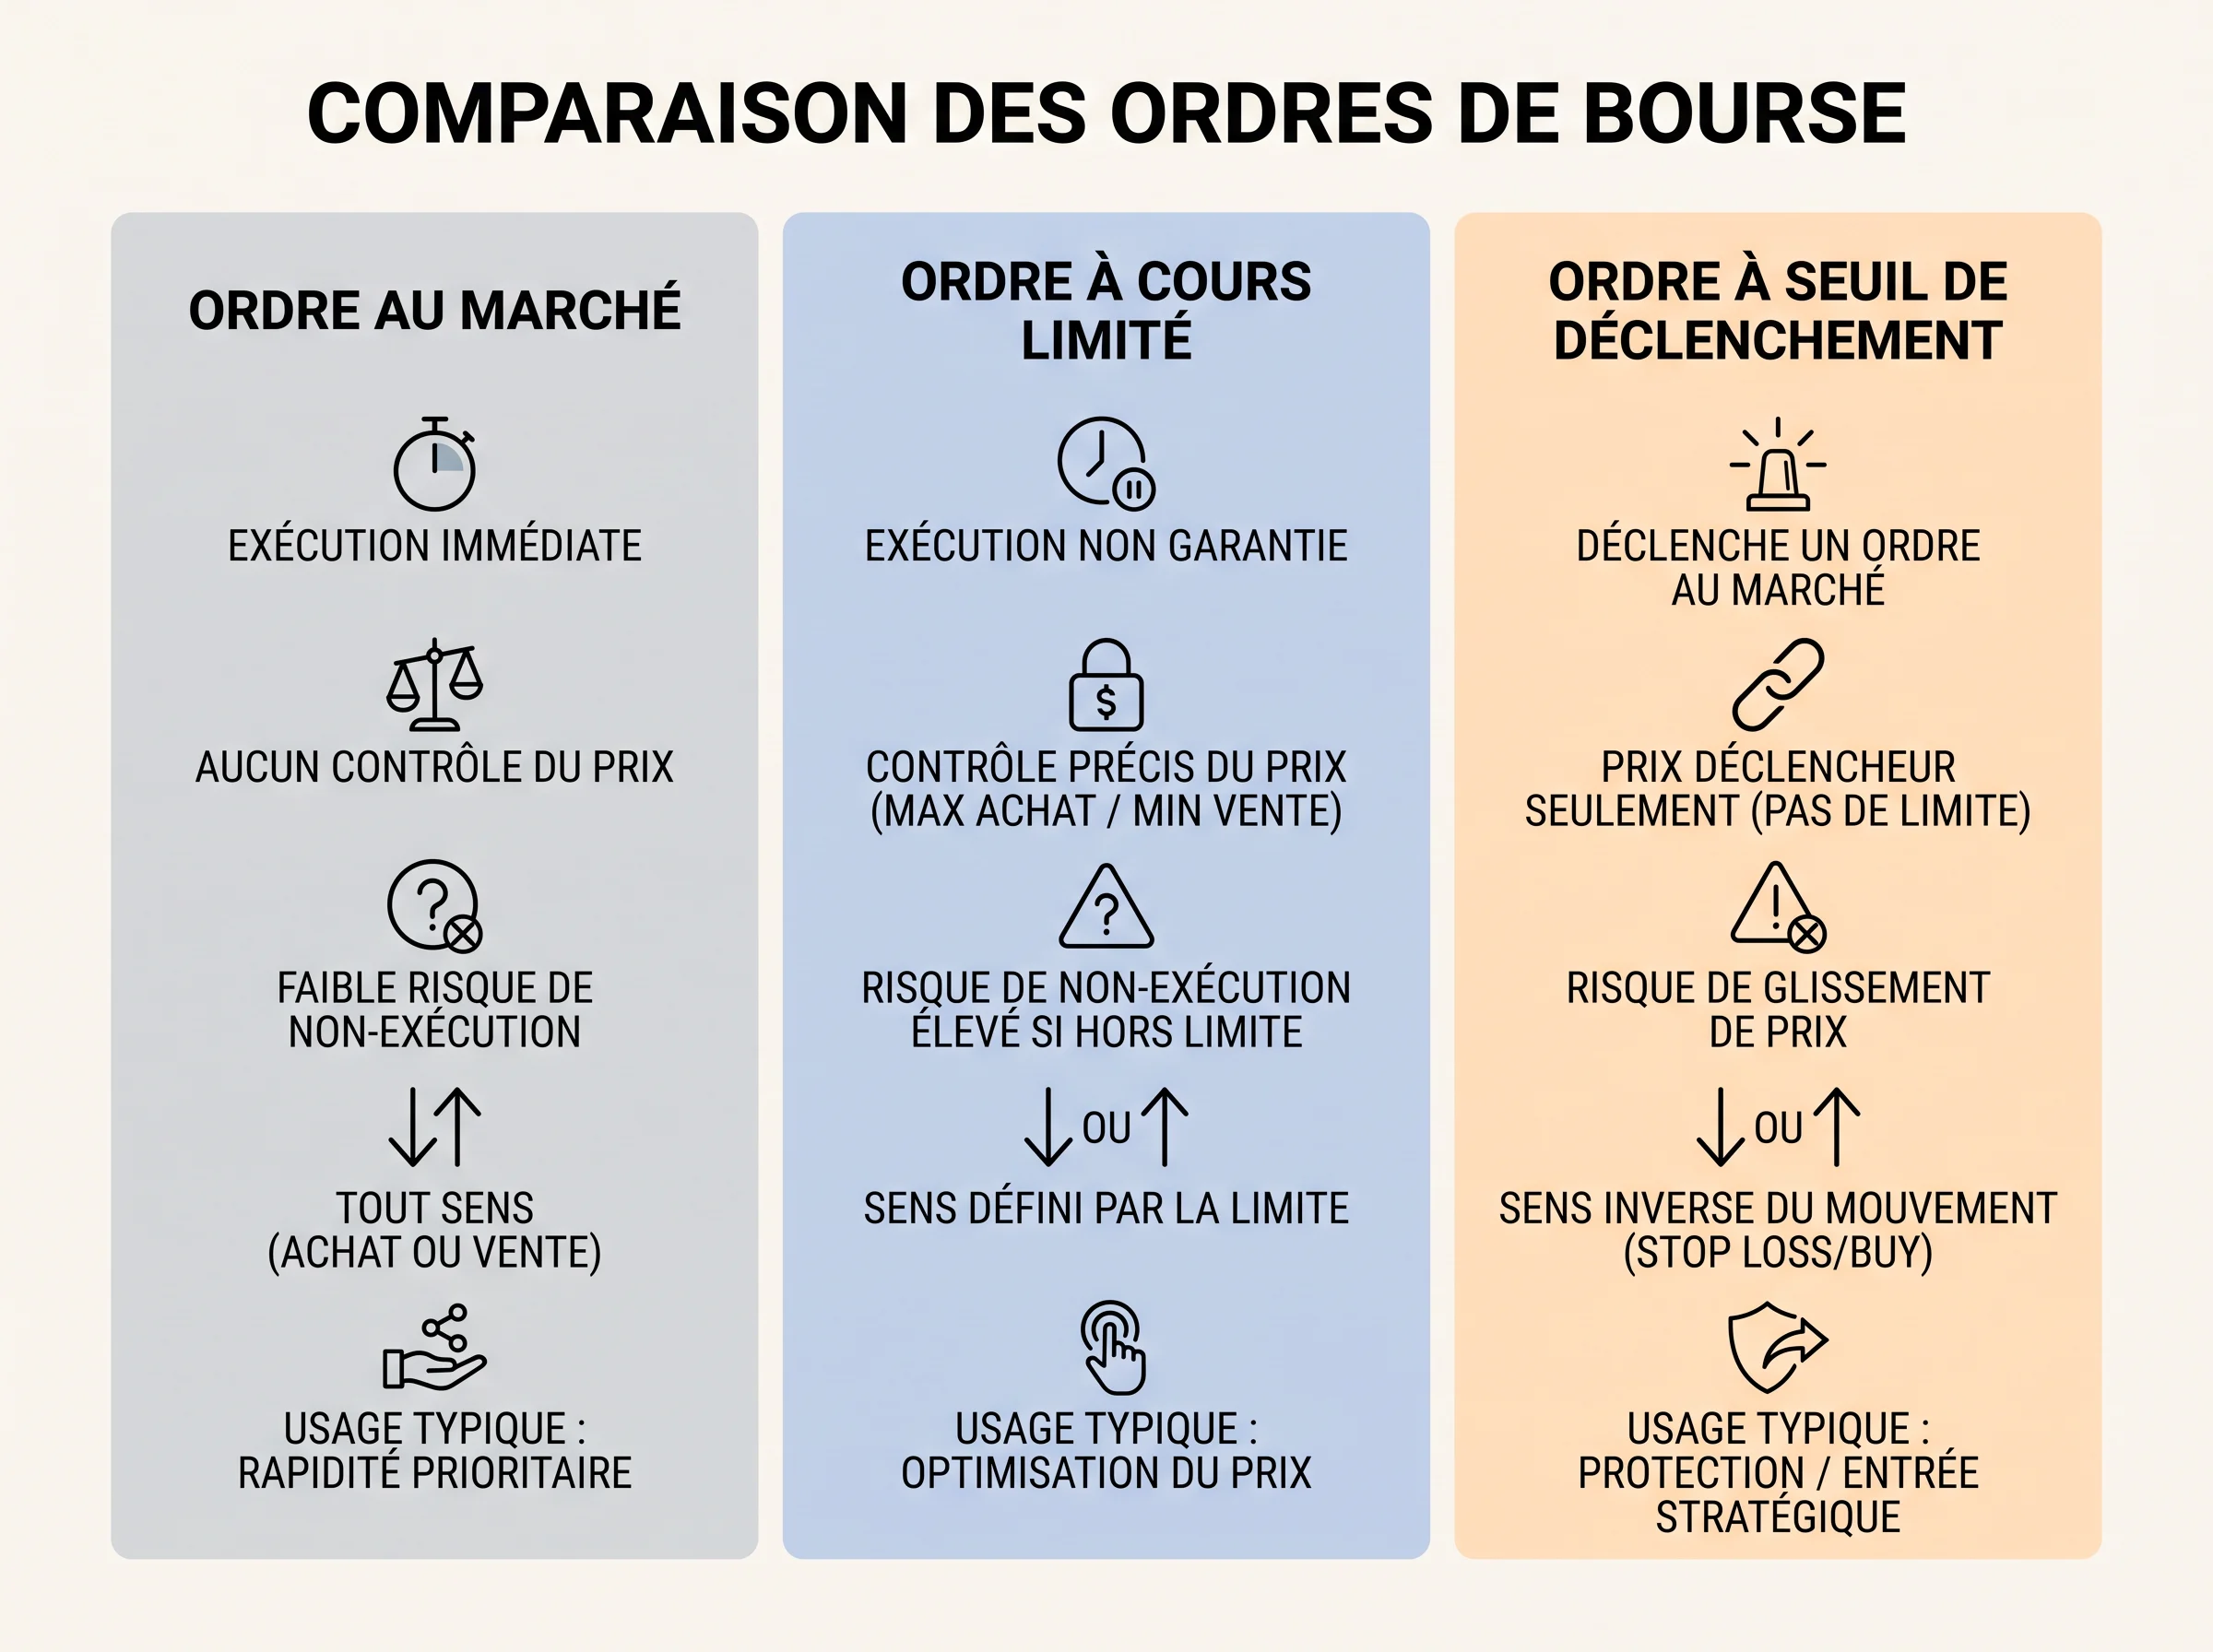
La question centrale est simple : voulez-vous être exécuté immédiatement, ou préférez-vous encadrer le prix au risque de ne pas être exécuté tout de suite ?
C’est ce compromis qui structure le choix entre les trois types d’ordres de bourse courants.
Un investisseur peut choisir d’être servi rapidement en soumettant un ordre au marché, ou de chercher un meilleur prix en soumettant un ordre à cours limité.
L’ordre à seuil de déclenchement répond à une troisième logique : il reste inactif jusqu’à ce qu’un prix précis soit atteint, puis bascule en ordre au marché.
Sur l’ordre à cours limité, l’AMF rappelle qu’il s’agit d’un ordre donné avec un prix maximum à l’achat ou un prix minimum à la vente, et qu’il n’est pas exécuté si le marché ne permet pas ce prix.
| Critère | Ordre au marché | Ordre à cours limité | Ordre à seuil de déclenchement |
|---|---|---|---|
| Fonctionnement | Exécuté immédiatement au meilleur prix disponible dans le carnet | Exécuté uniquement si le marché atteint le prix fixé ou un cours meilleur | Inactif jusqu’au franchissement du seuil, puis part au marché |
| Contrôle du prix | Aucun : le prix exécuté dépend de la profondeur disponible | Total : prix limite fixé à l’avance (achat max ou vente min) | Partiel : le seuil active l’ordre, mais le prix exécuté peut différer |
| Probabilité d’exécution | Très élevée sur valeur liquide | Conditionnelle : dépend de l’atteinte du prix limite | Conditionnelle au franchissement du seuil, puis élevée |
| Risque principal | Glissement de prix si la liquidité est faible | Non-exécution ou exécution partielle si le prix limite n’est pas atteint | Exécution à un prix éloigné du seuil en cas de forte volatilité |
| Cas d’usage typique | ETF ou action très liquide, urgence d’exécution | Valeur à spread large, objectif de prix précis, pas d’urgence | Protéger une position ouverte ou suivre une tendance à un niveau précis |
Exemple : pour une action dont le dernier cours affiché est 50,00 €, un ordre au marché à l’achat s’exécute au prix disponible dans le carnet, par exemple 50,20 €, soit la meilleure offre de vente. Un ordre à cours limité fixé à 49,90 € ne s’exécute que si le marché descend à ce niveau. Un ordre à seuil de déclenchement positionné à 50,50 € s’active si le cours franchit ce seuil à la hausse, puis cherche une contrepartie au marché, sans garantie de prix exécuté.
Le seuil de déclenchement et le prix limite sont deux paramètres distincts : le premier active l’ordre, le second l’encadre. Les confondre conduit à des erreurs de saisie difficiles à corriger une fois l’ordre envoyé.
Tester le même ordre dans trois scénarios de marché
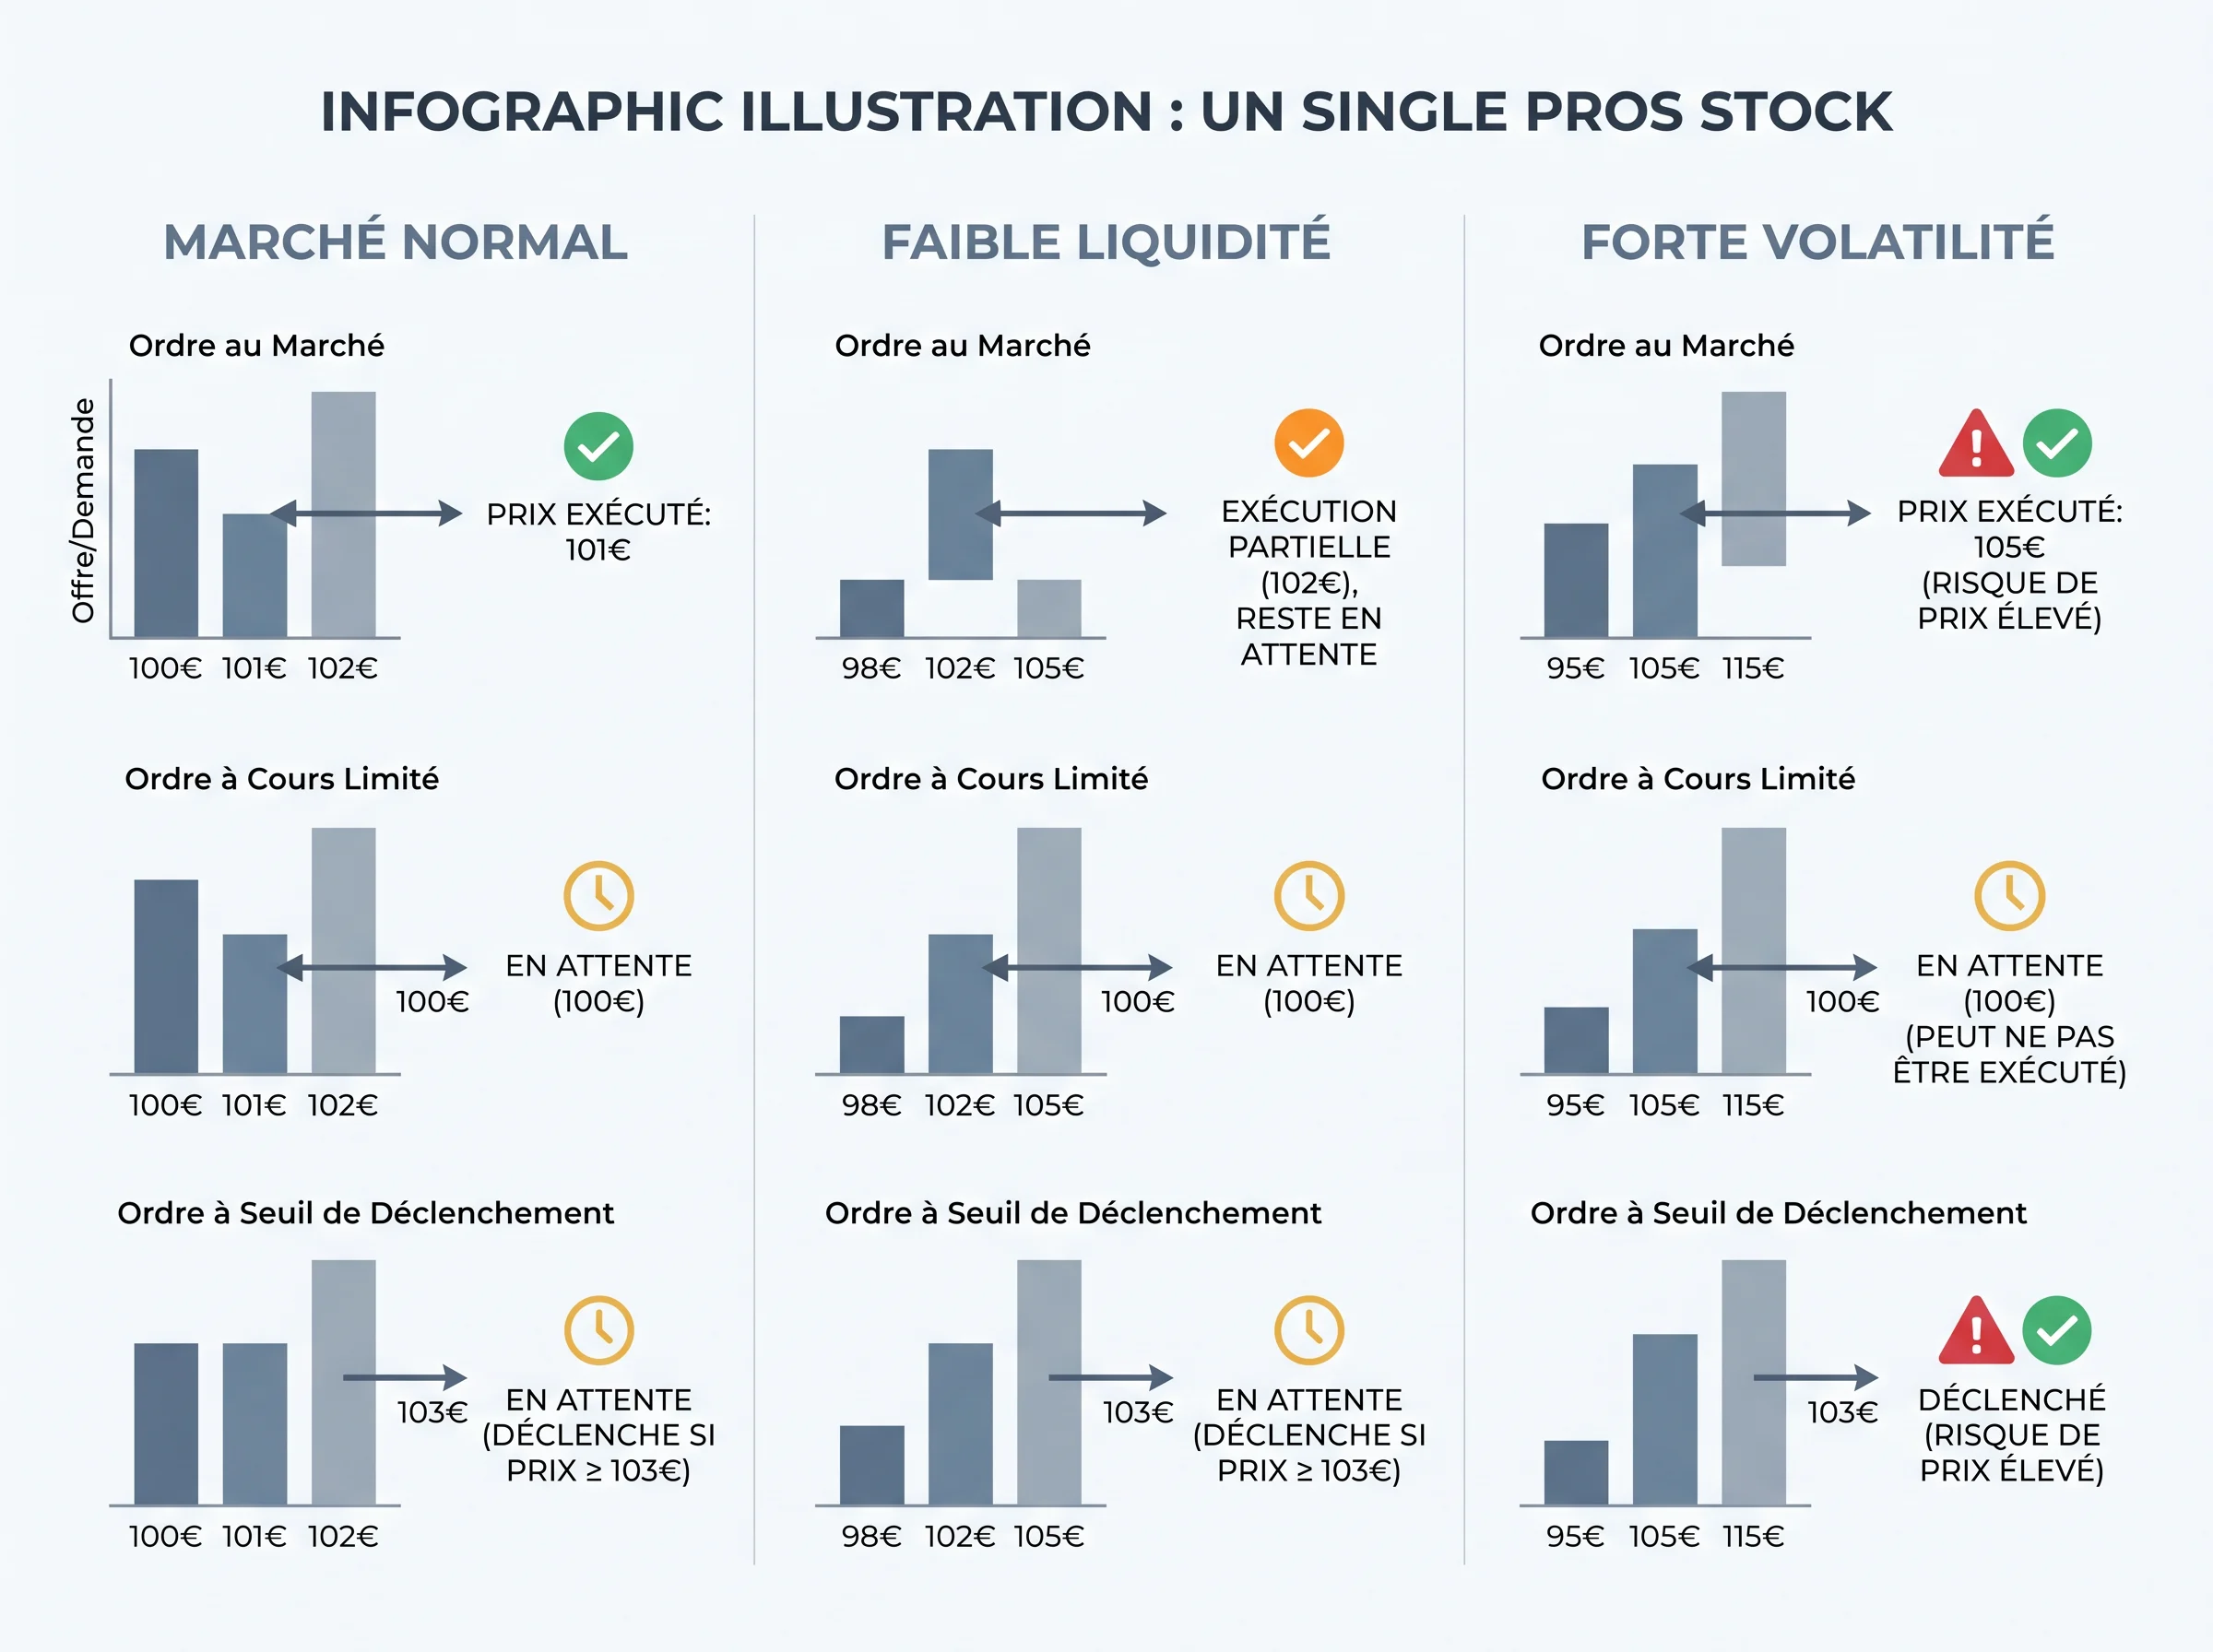
Le compromis entre exécution immédiate et contrôle du prix change beaucoup selon le marché. Les trois scénarios ci-dessous utilisent le même exemple hypothétique pour rendre la comparaison directe.
Exemple : achat de 200 titres d’une action fictive (ISIN : XX0000000001). Dernier cours affiché : 50,00 €. Meilleure offre de vente (ask) : 50,20 €. Spread : 0,40 €.
Scénario 1 : marché normal
La profondeur est suffisante : 500 titres disponibles à 50,20 €. Les trois ordres se comportent de façon prévisible.
- Ordre au marché : exécuté immédiatement à 50,20 €. Aucun glissement.
- Ordre à cours limité à 50,20 € : exécuté au même prix si l’ask reste stable. Contrôle du prix, délai potentiel minimal.
- Ordre à seuil de déclenchement à 50,50 € : non activé, le cours n’a pas franchi le seuil. Ordre en attente.
Dans ce contexte, les trois ordres donnent des résultats proches. Le choix porte surtout sur la certitude d’exécution immédiate ou la maîtrise du prix.
Scénario 2 : faible liquidité
Seulement 80 titres sont disponibles à 50,20 €, puis 120 titres à 50,60 €. La profondeur est insuffisante pour absorber les 200 titres en une seule tranche.
- Ordre au marché : 80 titres exécutés à 50,20 €, 120 titres exécutés à 50,60 €. Prix moyen exécuté : environ 50,44 €. Glissement de 0,24 € par titre par rapport à l’ask initial.
- Ordre à cours limité à 50,20 € : 80 titres exécutés, 120 titres en attente. Exécution partielle. Le solde ne s’exécute que si de nouveaux vendeurs arrivent à ce prix.
- Ordre à seuil de déclenchement à 50,50 € : non activé si le cours reste sous 50,50 €. Ordre en attente.
La faible liquidité transforme l’ordre au marché en source de glissement de prix, et l’ordre limité en risque d’exécution partielle prolongée.
Scénario 3 : forte volatilité
Le cours oscille rapidement entre 49,50 € et 51,00 € en quelques minutes, par exemple lors d’une reprise de cotation après suspension.
- Ordre au marché : exécuté au premier prix disponible après la reprise, potentiellement 51,00 € ou plus. L’écart avec le dernier cours affiché avant la suspension peut être significatif.
- Ordre à cours limité à 50,20 € : non exécuté si l’ask dépasse immédiatement 50,20 € à la reprise. Risque de non-exécution totale.
- Ordre à seuil de déclenchement à 50,50 € : activé si le cours franchit 50,50 €, puis transformé en ordre au marché. Prix exécuté potentiellement supérieur à 50,50 € selon la vitesse du marché.
Comparer les prix exécutés finaux
| Scénario | Ordre au marché | Ordre limité à 50,20 € | Seuil à 50,50 € |
|---|---|---|---|
| Marché normal | 50,20 € (200 titres) | 50,20 € (200 titres) | Non activé |
| Faible liquidité | ~50,44 € (200 titres, glissement) | 50,20 € (80 titres seulement) | Non activé |
| Forte volatilité | Variable, risque élevé | Non exécuté | Activé, prix incertain |
Ces exemples sont purement hypothétiques et visent uniquement à illustrer les mécanismes d’exécution. Ils ne constituent pas une recommandation d’achat ou de vente.
Renseigner les champs essentiels sans confondre seuil, limite et prix exécuté
Une fois le type d’ordre choisi, la saisie dans l’interface du courtier comporte cinq champs à remplir dans le bon ordre.
Confondre le prix limite et le seuil de déclenchement peut transformer un ordre limité en ordre au marché, ou bloquer un ordre à seuil avant même son activation.
Les cinq champs à renseigner
- Sens de l’ordre : achat ou vente. Vérifiez que le sens correspond bien à l’opération souhaitée avant de remplir les autres champs.
- Quantité de titres : nombre entier de titres, pas un montant en euros. Pour l’exemple utilisé dans ce guide : 200 titres de l’action fictive ISIN XX0000000001.
- Code ISIN : identifiant unique de la valeur. Une erreur de saisie peut orienter l’ordre vers un titre différent sans avertissement visible.
- Niveau de prix : ce champ change de nom et de logique selon le type d’ordre choisi (voir tableau ci-dessous).
- Durée de validité : jour (expire en fin de séance), GTC (jusqu’à annulation, selon le courtier) ou date fixe. Un ordre limité non exécuté le jour même reste en carnet jusqu’à expiration si la durée choisie le permet.
Quel champ prix selon le type d’ordre
| Type d’ordre | Champ à renseigner | Ce que ce champ signifie | Ce que ce champ ne signifie pas |
|---|---|---|---|
| Ordre au marché | Aucun champ prix | Exécution au meilleur prix disponible au moment de l’envoi | Le dernier cours affiché n’est pas le prix exécuté |
| Ordre à cours limité | Prix limite | Plafond d’achat ou plancher de vente : l’ordre s’exécute à ce prix ou à un cours meilleur. Définition réglementaire de référence. | Ce n’est pas le prix auquel l’ordre sera forcément exécuté |
| Ordre à seuil de déclenchement | Seuil de déclenchement | Prix qui active l’ordre ; une fois franchi, l’ordre part au marché | Le seuil n’est pas le prix exécuté : l’exécution peut survenir au-delà du seuil |
| Ordre à plage de déclenchement (si disponible) | Seuil + prix limite | Activation au seuil, exécution plafonnée par le prix limite | Les deux champs ont des rôles distincts ; les inverser bloque ou dénature l’ordre |
Exemple : pour un achat à cours limité à 50,20 € sur l’action fictive à dernier cours 50,00 €, le champ prix limite vaut 50,20 €.
Si le marché reste à 50,40 €, l’ordre n’est pas exécuté. Le prix exécuté, s’il y a exécution, sera de 50,20 € au maximum.
Vérifier les frais avant validation
Les frais de courtage s’affichent généralement avant confirmation.
Comparez-les au spread observé dans le carnet : sur une valeur peu liquide, la somme du spread et des frais peut représenter une part significative du montant investi.
Vérifiez aussi le statut de l’ordre après envoi : en attente, partiellement exécuté, exécuté, expiré ou annulé sont les états habituels affichés par les courtiers.
Relire le statut de l’ordre après envoi et corriger l’interprétation
Une fois l’ordre transmis, l’interface du courtier affiche un statut.
Chaque état a une signification précise, et confondre le prix demandé avec le prix réellement obtenu est l’erreur la plus fréquente à ce stade.
Lire le statut affiché
- En attente : l’ordre est transmis au marché mais pas encore exécuté. Il reste actif jusqu’à expiration ou annulation manuelle.
- Exécuté : la totalité de la quantité demandée a trouvé une contrepartie. Le prix exécuté est affiché ; il peut différer du dernier cours affiché au moment de la saisie.
- Partiellement exécuté : une partie seulement de la quantité a été traitée. Le solde reste en attente selon la durée de validité choisie.
- Expiré : la durée de validité est atteinte sans exécution complète. L’ordre ne sera plus traité ; la position souhaitée n’est pas ouverte.
- Annulé : l’ordre a été annulé manuellement ou rejeté par le marché, par exemple si un paramètre est hors plage autorisée.
Comparer quantité demandée et quantité exécutée
Sur l’exemple hypothétique de ce guide (200 titres, ISIN XX0000000001, ask 50,20 €), un statut « partiellement exécuté » indiquant 80 titres signifie que 120 titres restent en attente.
Ce n’est pas un dysfonctionnement : c’est la conséquence directe d’une profondeur insuffisante au prix fixé, comme illustré dans le scénario de faible liquidité.
Distinguer prix demandé et prix obtenu
Le prix limite saisi (par exemple 50,20 €) est un plafond d’achat, pas une garantie d’exécution à ce prix exact. Le prix exécuté affiché peut être inférieur si une contrepartie était disponible à un cours plus avantageux.
Pour un ordre au marché, le prix exécuté peut dépasser le dernier cours affiché, notamment en cas de faible liquidité ou de reprise de cotation.
Décider : attendre ou annuler
Face à un ordre en attente ou partiellement exécuté, deux options existent :
- Attendre : pertinent si la durée de validité est suffisante et si les conditions de marché peuvent évoluer vers le prix fixé.
- Annuler et recréer : utile si le contexte a changé, par exemple si le spread s’est élargi ou si la volatilité a augmenté, ou si la quantité résiduelle non exécutée modifie l’objectif initial. Vérifiez que la partie déjà exécutée est bien prise en compte avant de recréer un nouvel ordre, pour éviter un doublon de position.
FAQ
Un ordre à seuil de déclenchement garantit-il le prix d’exécution ?
Non.
L’AMF indique qu’un ordre à seuil de déclenchement est déclenché lorsque le prix fixé est atteint, puis transformé en ordre au marché. Le seuil active l’ordre, mais ne garantit pas le prix final d’exécution.
Que se passe-t-il si mon ordre limité n’est exécuté qu’en partie ?
Le solde non exécuté reste en attente jusqu’à expiration de la durée de validité choisie.
Ce statut « partiellement exécuté » n’est pas un dysfonctionnement : il reflète une profondeur insuffisante au prix fixé. Avant de recréer un ordre pour le solde, vérifiez que la partie déjà exécutée est bien prise en compte pour éviter un doublon de position.
Pourquoi le prix affiché dans le carnet diffère-t-il du prix finalement obtenu ?
Le dernier cours affiché est le prix de la dernière transaction passée, pas le prix auquel votre prochain ordre sera exécuté.
Pour un achat, c’est la meilleure offre de vente (ask) qui détermine le prix d’exécution immédiat.
Sur une valeur peu liquide, plusieurs paliers de prix peuvent être consommés, ce qui crée un glissement par rapport au cours affiché.
Comment la liquidité influence-t-elle le choix entre les différents types d’ordres de bourse ?
Sur une valeur très liquide, un ordre au marché s’exécute rapidement sans glissement notable.
Sur une valeur peu échangée, le spread est plus large et la profondeur limitée : un ordre limité permet de plafonner le prix d’achat, au risque de ne pas être exécuté.
Un ordre à seuil reste inactif tant que le cours n’atteint pas le niveau fixé, ce qui peut convenir pour suivre une tendance sans surveiller le marché en continu.
Dernière petite info : les types d’ordres disponibles et leurs modalités exactes varient selon les places de marché et les courtiers. Consultez la documentation de votre intermédiaire et les règles du marché concerné pour vérifier les conditions applicables à votre situation.