Le bilan de la semaine
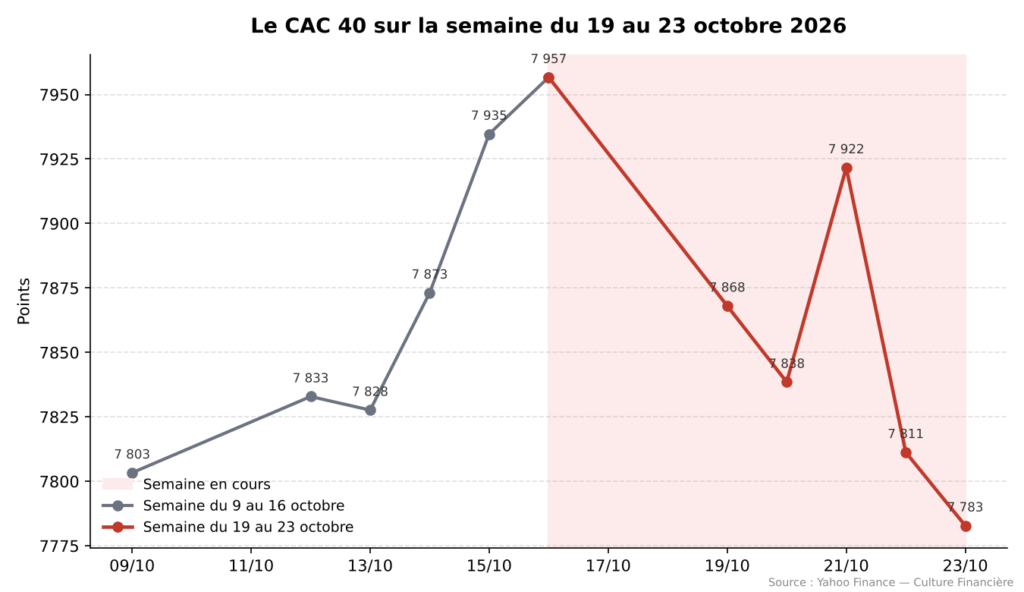
Le CAC 40 termine la semaine à 7 782,82 points en clôture de la séance du vendredi 23 octobre. L’indice parisien recule de 173,88 points sur les cinq dernières séances, soit une baisse de 2,19 % par rapport à la clôture du vendredi précédent, à 7 956,70 points.
Sur la semaine, l’indice a évolué entre un plus haut de 7 926,38 points et un plus bas de 7 728,45 points. La séance la plus solide a été celle de mercredi, avec un gain de 1,06 %, tandis que jeudi a été la plus difficile, avec un repli de 1,39 %.
Ce repli s’explique avant tout par un climat politique et budgétaire français dégradé. Le week-end du 17 et 18 octobre a été marqué par des violences et des pillages dans plusieurs villes françaises, ravivant les craintes sur la stabilité du pays à quelques mois de l’échéance présidentielle de 2027.
Dans la foulée, le taux de l’OAT à 10 ans a franchi le seuil de 5 %, un niveau plus observé depuis juillet 2002 selon les données rapportées par Boursorama, creusant l’écart avec le Bund allemand à son plus haut depuis 2011.
L’agence Moody’s devait rendre vendredi soir son verdict sur la note souveraine de la France, ce qui a pesé sur les valeurs bancaires et de consommation toute la semaine.
Face à la semaine précédente
Ce repli tranche avec la semaine du 12 au 16 octobre, où le CAC 40 avait repris 1,97 %, entre 7 803,33 et 7 956,70 points, effaçant ainsi une bonne partie de ce rebond.
Sur les deux dernières semaines cumulées, l’indice affiche un recul limité de 0,26 % et évolue presque au même niveau qu’il y a quinze jours, signe d’un marché passé d’un climat d’apaisement politique à une rechute brutale.
Les 5 valeurs qui ont le plus progressé
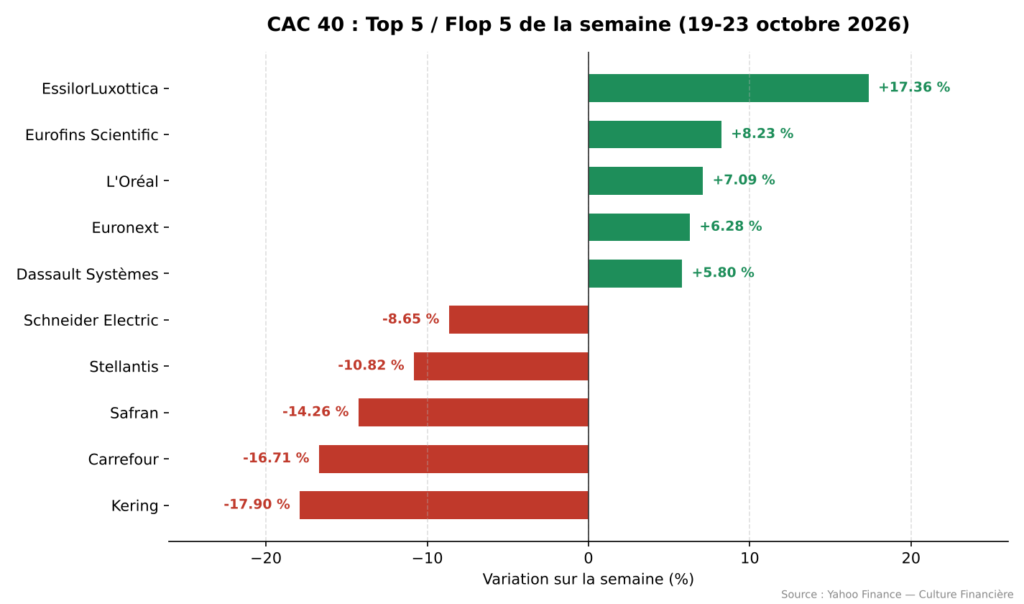
EssilorLuxottica signe la plus forte progression du CAC 40, avec un gain de 17,36 %.
Le groupe d’optique a publié des ventes trimestrielles très supérieures aux attentes, provoquant un net rattrapage du titre après plusieurs mois de sous-performance, comme nous le détaillions dans notre article sur les résultats trimestriels d’EssilorLuxottica qui dépassent les attentes.
Eurofins Scientific progresse de 8,23 %. La croissance organique du laboratoire s’est accélérée au troisième trimestre, à 3,5 % après 2,5 % au premier trimestre, et le marché a salué cette dynamique même si le groupe a prévenu que son objectif annuel resterait hors de portée en 2026.
L’Oréal avance de 7,09 % après un chiffre d’affaires trimestriel en hausse de 7,2 %, porté par le luxe (+7 %) et la dermatologie (+13,9 %).
Nous nous demandions justement si cette sortie par le haut du géant des cosmétiques allait tenir dans la durée.
Euronext gagne 6,28 % après un troisième trimestre jugé solide par les analystes, porté par une croissance bénéficiaire supérieure aux attentes, confirmant la bonne tenue de ses revenus diversifiés au-delà de la seule cotation.
Dassault Systèmes complète ce classement avec 5,80 %. L’éditeur de logiciels a publié un troisième trimestre jugé solide, avec une performance opérationnelle conforme aux attentes, ce qui a rassuré des investisseurs échaudés par des publications plus mitigées au premier semestre.
Les 5 valeurs qui ont le plus reculé
Schneider Electric recule de 8,65 % malgré un troisième trimestre record, avec un chiffre d’affaires en hausse de 17,9 % et une croissance organique de 16,9 % portée par les centres de données. Le groupe a pourtant relevé ses objectifs 2026, mais le titre a pâti des craintes grandissantes d’une bulle sur les valeurs liées à l’intelligence artificielle.
Stellantis cède 10,82 % et signe un nouveau plus bas de cinq ans. Le constructeur a facturé 1,3 million de véhicules au troisième trimestre, en baisse de 1 % sur un an, et les propositions franco-allemandes d’assouplissement des objectifs européens de CO2, présentées le 17 octobre, ont aussi pesé sur le titre.
Safran perd 14,26 % sur la semaine, pénalisé par une chute de 9 % le jour de ses résultats trimestriels, pourtant marqués par un chiffre d’affaires en hausse de 13 %. Nous revenions sur ce paradoxe apparent dans notre article dédié : le titre évoluait déjà sous ses trois moyennes mobiles avant cette publication.
Carrefour s’effondre de 16,71 %. Le distributeur a revu à la baisse ses objectifs 2026 après les pillages survenus dans plusieurs de ses magasins lors des violences du 17 et 18 octobre, qui interviennent au pire moment pour un groupe déjà confronté à une consommation française atone.
Kering ferme la marche avec un repli de 17,90 % et touche un nouveau plus bas annuel. Les ventes de Gucci ont reculé de 6 % au troisième trimestre, et de 9 % dans les boutiques en propre, un recul plus marqué que prévu que le marché a sanctionné sévèrement vendredi, selon le journal de bourse de Moneyvox, comme nous le détaillions dans notre article sur ce nouveau plus bas annuel.
Ce que dit le graphique
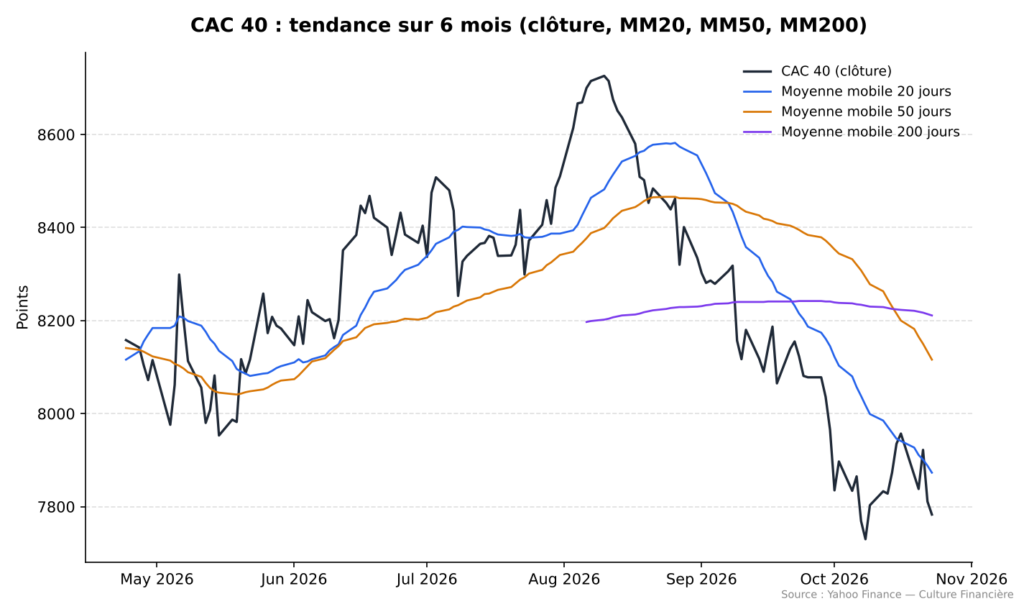
Le CAC 40 évolue désormais nettement sous ses trois moyennes mobiles de référence : 90 points sous sa MM20 (7 873 points), plus de 330 points sous sa MM50 (8 116 points) et plus de 425 points sous sa MM200 (8 211 points), soit un retard de plus de 5 % sur cette dernière.
Le RSI à 14 jours ressort à 46,6 points, une zone neutre qui ne traduit ni excès de vente ni excès d’achat. L’indice reste 10,8 % sous son plus haut annuel (8 726,03 points, le 10 août), mais seulement 1,5 % au-dessus de son plus bas de l’année (7 665,62 points, le 20 mars).
Pour suivre les cassures valeur par valeur, notre article sur les valeurs du SBF 120 qui testent leur moyenne mobile 200 jours reste un bon complément.
Le CAC 40 face aux autres places
Sur la semaine, le CAC 40 fait moins bien que le DAX allemand, qui cède 1,72 %, mais fait jeu égal avec l’Euro Stoxx 50, également en repli de 2,19 %.
Les indices américains résistent mieux : le S&P 500 ne perd que 0,47 % et le Nasdaq 0,71 %, Wall Street restant proche de ses plus bas de cinq semaines sur fond de doutes autour de l’intelligence artificielle.
L’euro recule légèrement face au dollar. Le pétrole Brent bondit de plus de 6 % sur fond de tensions autour de l’Iran, tandis que l’or recule de plus de 4 % après plusieurs mois de forte hausse.
La surreprésentation des banques et de la consommation dans l’indice parisien, les deux secteurs les plus exposés aux craintes sur la dette française, explique en bonne partie sa moins bonne tenue relative.
Le chiffre et l’événement de la semaine
Le chiffre de la semaine, c’est ce seuil de 5,01 % atteint par l’OAT à 10 ans vendredi, du jamais vu depuis juillet 2002, qui traduit la défiance des investisseurs face à une dette publique attendue à plus de 121 % du PIB en 2027.
L’événement, c’est la décision de Moody’s, rendue vendredi soir après la clôture : contre toute attente, l’agence a maintenu la note souveraine de la France à Aa3, perspective négative, alors qu’une dégradation d’un cran était jugée très probable.
Ce qu’il faut surveiller la semaine prochaine
La semaine qui s’ouvre sera rythmée par deux rendez-vous de politique monétaire majeurs, les réunions de la Fed et de la BCE les 28 et 29 octobre, cette dernière annonçant sa décision jeudi à 14h15.
La saison des résultats trimestriels se poursuit aussi des deux côtés de l’Atlantique, avec de nombreuses publications attendues parmi les valeurs du CAC 40 et du SBF 120, pendant que les investisseurs surveilleront la réaction des marchés obligataires à la décision de Moody’s et les indices PMI publiés en Europe et aux Etats-Unis.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.