Le bilan de la semaine
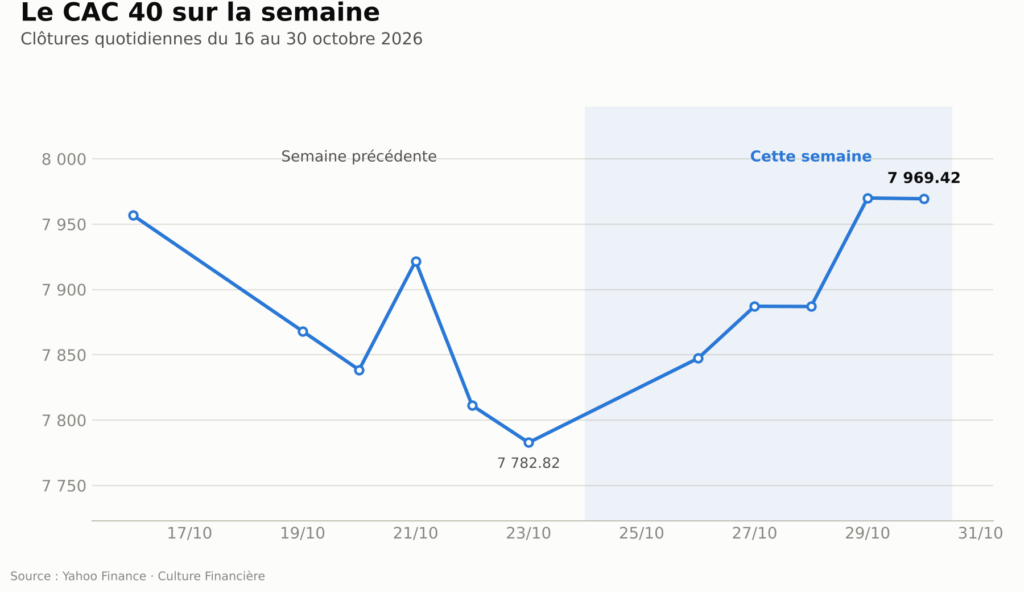
Le CAC 40 termine la semaine à 7 969,42 points, en hausse de 186,60 points, soit 2,40 %, par rapport à la clôture de 7 782,82 points du vendredi 23 octobre.
L’indice parisien a culminé à 7 998,12 points jeudi 29 octobre et est descendu jusqu’à 7 810,92 points mardi 27 octobre, avant de refermer l’écart en fin de semaine.
La séance la plus solide a été celle de jeudi, avec un gain de 1,05 %, portée par une série de résultats trimestriels bien accueillis, notamment ceux de Renault, Air Liquide et Airbus.
À l’inverse, vendredi a été la plus poussive, l’indice terminant quasiment stable (-0,01 %), pénalisé en fin de semaine par les inquiétudes sur les dépenses liées à l’intelligence artificielle, après des résultats jugés décevants chez Amazon et Intel aux Etats-Unis.
Cette remontée s’explique d’abord par le statu quo surprise de l’agence Moody’s sur la note souveraine de la France, maintenue à Aa3 avec une perspective négative vendredi 23 octobre au soir, alors que le marché anticipait plutôt une dégradation.
Cette décision a desserré l’étau sur les obligations françaises en tout début de semaine. Le pétrole s’est par ailleurs replié, le Brent cédant environ 2,2 % sur la semaine, et plusieurs poids lourds de l’indice ont publié des comptes trimestriels supérieurs aux attentes.
Face à la semaine précédente
Ce rebond tranche avec la semaine du 19 au 23 octobre, où le CAC 40 avait cédé 2,19 %, entre 7 956,70 et 7 782,82 points, rattrapé par les violences du 17 octobre et la flambée des taux français au-delà de 5 %. Sur les deux dernières semaines cumulées, l’indice parisien affiche un gain net de 0,16 %, une quasi-stabilité qui traduit un marché qui est allé chercher un point d’équilibre après son trou d’air, plutôt qu’un net regain de confiance.
Les 5 valeurs qui ont le plus progressé
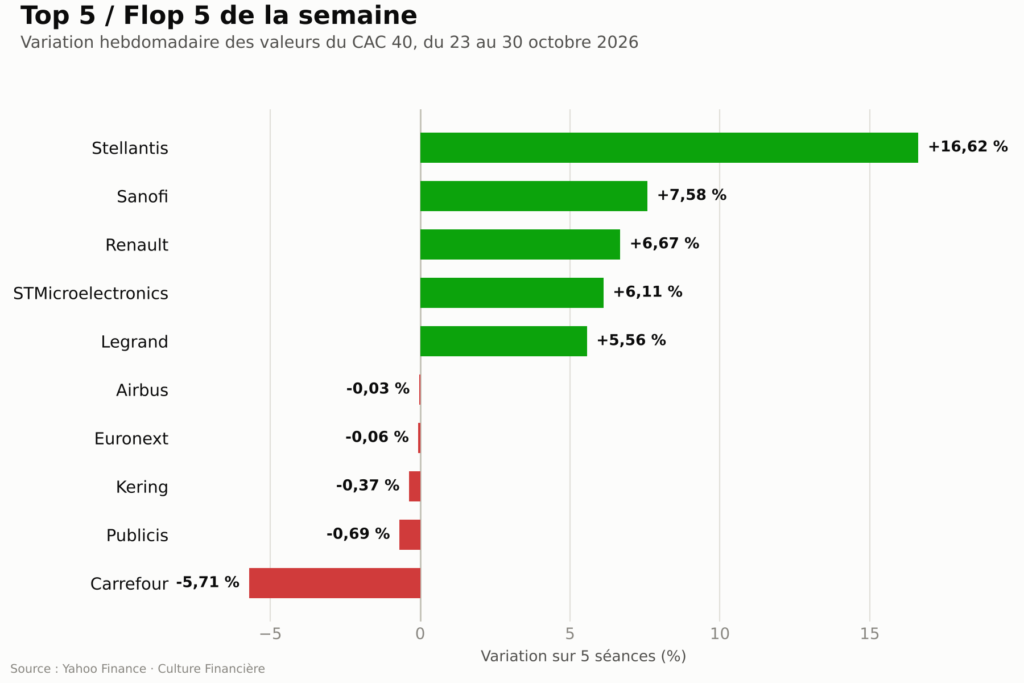
Stellantis signe de loin la meilleure performance de la semaine, avec un bond de 16,62 %. Le constructeur a publié des résultats trimestriels qui ont nettement rassuré les marchés : sa perte nette s’est réduite d’environ 90 % sur un an, à 453 millions d’euros contre 4,53 milliards d’euros un an plus tôt, principalement grâce à l’absence des lourdes charges exceptionnelles qui avaient pesé sur l’exercice précédent. Le chiffre d’affaires a progressé de 1 % à 37,61 milliards d’euros, au-dessus des 36,36 milliards attendus par les analystes, et la marge opérationnelle courante est repassée en territoire positif, à 0,7 % contre 0,2 % un an plus tôt.
Le broker Oddo BHF a salué des signes encourageants sur la maîtrise des coûts. Plusieurs analystes restent toutefois prudents sur le rythme et la solidité du redressement à venir, le groupe ayant surtout confirmé ses objectifs 2026 sans les relever.
Sanofi complète le podium avec une progression de 7,58 % sur la semaine, portée notamment par la séance du vendredi 30 octobre où le titre a grimpé de 4,71 % après la publication de ses résultats du troisième trimestre. Les ventes nettes ont atteint 14,44 milliards d’euros, en hausse de 14,3 % à taux de change constants, et le bénéfice par action des activités a ressorti à 3,55 euros, au-dessus des attentes des analystes. Le Dupixent reste le principal moteur du groupe, avec des ventes en hausse de 34,8 % à 5,7 milliards d’euros, un deuxième trimestre consécutif au-dessus de ce seuil.
Le laboratoire a relevé ses objectifs annuels pour la deuxième fois cette année, visant désormais une croissance des ventes proche de 15 % et une progression du bénéfice par action du même ordre, toujours à taux de change constants. Son directeur financier a par ailleurs évoqué la possibilité d’acquisitions plus importantes que la fourchette habituelle de 2 à 5 milliards de dollars, notamment dans l’immunologie, les maladies rares et les vaccins.
Renault progresse de 6,67 % sur la semaine, porté par des résultats trimestriels meilleurs que redouté publiés jeudi 29 octobre, qui ont propulsé le titre en tête du CAC 40 ce jour-là avec un gain de 7,8 %. Le chiffre d’affaires du troisième trimestre a atteint 11,6 milliards d’euros, en hausse de 1,5 % sur un an, alors que les analystes anticipaient un léger recul. Les volumes de ventes ont toutefois reculé de 6 %, la concurrence des marques chinoises continuant de peser en Europe et en Amérique latine.
Le segment électrique reste un point fort du groupe : les ventes de véhicules électriques ont bondi de 85 % en Europe et représentent désormais environ 26 % des ventes totales. Renault a par ailleurs confirmé ses objectifs 2026, avec une marge opérationnelle visée autour de 5,5 % et un flux de trésorerie disponible automobile proche d’un milliard d’euros. Le mouvement a aussi profité de l’élan donné la veille par les résultats de Stellantis, qui a entraîné dans son sillage l’ensemble du secteur automobile.
STMicroelectronics complète le haut du classement avec une hausse de 6,11 %, après avoir publié mercredi 28 octobre des résultats trimestriels qui dépassent nettement les attentes, accompagnés de prévisions relevées pour le trimestre en cours. Le bénéfice a progressé sur un an et le chiffre d’affaires du troisième trimestre s’est inscrit au-dessus du consensus, un retournement salué par le marché après plusieurs trimestres plus poussifs pour le fondeur franco-italien.
Plusieurs analystes restent cependant mesurés sur la suite : le titre demeure sensible aux cycles du secteur des semi-conducteurs, et certains bureaux d’études, comme BofA, conservent une certaine prudence sur sa valorisation malgré ce rebond.
Legrand clôture ce top 5 avec un gain de 5,56 % sur la semaine, sans catalyseur spécifique clairement identifié pour ce mouvement précis. Le titre profite vraisemblablement de l’intérêt soutenu des investisseurs pour les valeurs liées aux centres de données et à l’intelligence artificielle, un thème sur lequel le groupe avait déjà relevé ses ambitions de croissance fin septembre. Ses résultats du troisième trimestre, attendus mardi 3 novembre après la clôture, seront à surveiller pour confirmer ou non cette dynamique.
Les 5 valeurs qui ont le plus reculé
Carrefour signe la plus forte baisse du CAC 40 cette semaine, avec un repli de 5,71 %. Le titre reste sous pression après le choc du 20 octobre, lorsque le distributeur avait abaissé ses objectifs 2026 à la suite des pillages ayant touché une cinquantaine de magasins le 17 octobre, pour un impact chiffré entre 80 et 200 millions d’euros sur le résultat opérationnel courant. Plusieurs bureaux d’études, dont Morgan Stanley, avaient dégradé leur opinion sur le titre dans la foulée.
Aucune annonce majeure n’est venue ponctuer la semaine du 26 au 30 octobre à proprement parler : le repli reflète surtout la poursuite de la digestion de ce choc par le marché, dans un climat où les investisseurs restent prudents sur la capacité du groupe à limiter les dégâts commerciaux en France.
Les quatre autres valeurs du flop 5, Airbus (-0,03 %), Euronext (-0,06 %), Kering (-0,37 %) et Publicis (-0,69 %), affichent des variations minimes sur la semaine, davantage le résultat de mouvements techniques et de prises de bénéfices ponctuelles que d’un catalyseur identifiable. Aucun événement spécifique n’explique ces replis marginaux, qui s’apparentent à une quasi-stabilité dans un marché parisien globalement bien orienté.
Ce que dit le graphique
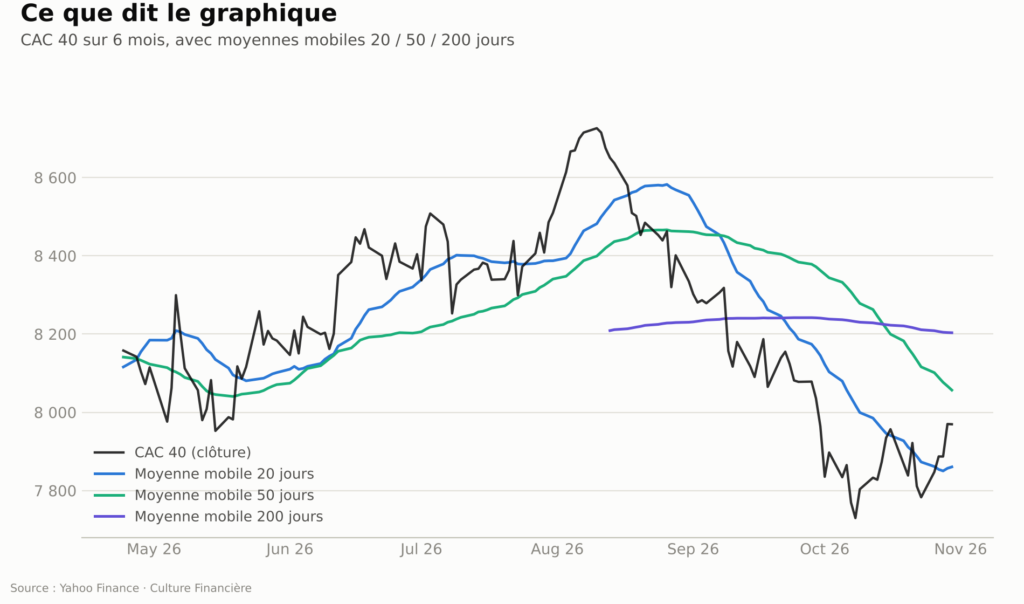
Le CAC 40 termine la semaine à 7 969,42 points, au-dessus de sa moyenne mobile à 20 jours (7 860,48 points) mais encore en dessous de ses moyennes mobiles à 50 jours (8 056,66 points) et à 200 jours (8 203,36 points). Cette configuration traduit un rebond de court terme à l’intérieur d’une tendance de moyen et long terme restée orientée à la baisse depuis le pic du mois d’août.
L’indice évolue à 8,67 % de son plus haut de clôture de l’année, touché le 10 août 2026 à 8 726,03 points, et conserve une marge de 3,96 % au-dessus de son plus bas de clôture annuel, enregistré le 20 mars 2026 à 7 665,62 points. Le RSI à 14 jours ressort autour de 60, un niveau neutre à légèrement acheteur qui ne signale à ce stade ni surachat ni survente.
Pour une vision plus large du marché parisien, notre recensement hebdomadaire des valeurs du SBF 120 qui testent leur moyenne mobile 200 jours permet de suivre quelles sociétés retrouvent ou testent ce seuil cette semaine.
Le CAC 40 face aux autres places
Sur la semaine, le CAC 40 affiche une progression de 2,40 %, proche de celle du DAX allemand (+2,53 %) mais nettement supérieure à celle de l’Euro Stoxx 50 (+1,04 %). Les marchés européens ont globalement profité d’une saison de résultats d’entreprises plutôt rassurante, portée notamment par les publications des grandes valeurs automobiles et industrielles.
Aux Etats-Unis, le tableau est plus contrasté : le S&P 500 recule de 0,62 % et le Nasdaq cède 2,22 % sur la période, pénalisés par un regain de prudence sur les valeurs technologiques et liées à l’intelligence artificielle, dans un contexte où la Réserve fédérale a maintenu ses taux inchangés mercredi sans s’engager clairement sur la suite. Le pétrole Brent recule légèrement sur la semaine, les discussions de paix au Moyen-Orient apaisant les craintes sur l’offre, tandis que l’euro et l’or n’affichent pas de mouvement marquant.
Le chiffre et l’événement de la semaine
Le chiffre de la semaine, c’est le bond de 16,62 % de Stellantis, la plus forte progression hebdomadaire du CAC 40 depuis plusieurs mois pour une valeur de cette taille, porté par des résultats trimestriels qui ont nettement rassuré sur la trajectoire du redressement du groupe.
L’événement, c’est le maintien par la Réserve fédérale de ses taux directeurs dans une fourchette de 3,75 % à 4,00 % à l’issue de sa réunion du 28 octobre, sans engagement clair sur la suite de son cycle.
Les investisseurs continuent d’arbitrer entre l’hypothèse d’une pause prolongée et celle d’une nouvelle hausse en décembre, un sujet qui devrait continuer d’agiter les marchés dans les semaines à venir.
Ce qu’il faut surveiller la semaine prochaine
La semaine à venir sera dense sur le plan des résultats d’entreprises.
Legrand ouvrira le bal mardi 3 novembre après la clôture, avant une salve de publications jeudi 5 novembre avec ArcelorMittal, Euronext, Engie, Veolia, Bouygues et Air France-KLM, puis Aperam vendredi 6 novembre.
Côté macroéconomie, l’inflation de la zone euro sera publiée mercredi 4 novembre, la Banque d’Angleterre rendra sa décision de politique monétaire jeudi 5 novembre, et le rapport sur l’emploi américain de vendredi 6 novembre devrait clôturer une semaine chargée qui pourrait redonner de la visibilité sur la trajectoire des taux des deux côtés de l’Atlantique.
Les investisseurs continueront par ailleurs de surveiller les valeurs du CAC40 jugées sous-évaluées ou sur-évaluées à l’aune de ces publications, pour ajuster leurs positions au sein de leur PEA ou de leurs autres enveloppes.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.