Pourquoi Alstom fait la une aujourd’hui
Le constructeur ferroviaire français a publié ce mercredi 18 novembre 2026 les résultats de son premier semestre pour l’exercice 2026-2027, et le marché n’a pas aimé ce qu’il a découvert.
Le groupe affiche une perte nette de 954 millions d’euros sur six mois, soit 822 millions d’euros en données ajustées des éléments exceptionnels, contre un bénéfice ajusté de 338 millions d’euros un an plus tôt.
Le chiffre d’affaires progresse pourtant de 3 % sur un an, à 9,33 milliards d’euros, dont 2 % de croissance organique. En clair, Alstom vend davantage de trains et de systèmes de signalisation, mais gagne de moins en moins d’argent sur chaque contrat.
La cause principale se trouve du côté de l’Allemagne, où plusieurs chantiers industriels, notamment autour du train régional à deux étages Coradia Max dont l’homologation prend du retard, génèrent des surcoûts qui pèsent à eux seuls sur environ 10 points de marge.
Résultat, la marge opérationnelle ajustée tombe à -4,2 %, contre +6,4 % un an plus tôt.
Par ailleurs, la trésorerie du groupe s’est nettement dégradée : la dette nette passe de 404 millions d’euros fin mars à 1,1 milliard d’euros fin septembre, après une consommation de cash de 1,25 milliard d’euros sur le semestre.
Cette dégradation financière ravive une inquiétude déjà ancienne chez les investisseurs, celle d’une nouvelle augmentation de capital.
Le groupe affirme vouloir réduire sa dette d’environ 2 milliards d’euros d’ici septembre 2027 afin de préserver sa notation « Investment Grade », et évoque pour cela des cessions d’actifs ainsi que des financements en fonds propres ou quasi-fonds propres.
De quoi nourrir les craintes de dilution pour les actionnaires actuels, d’autant que la dernière levée de fonds du groupe, en 2024, s’était faite à 13 euros par action nouvelle, un niveau très supérieur au cours actuel.
Ce que dit le graphique
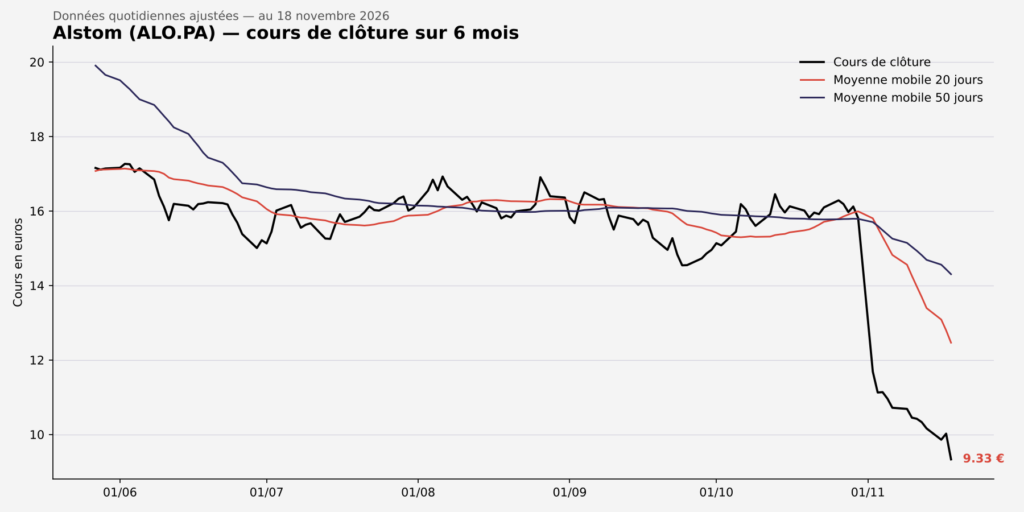
Alstom cède plus de 7 % ce mercredi et évolue autour de 9,33 euros en milieu de séance, après avoir touché 8,95 euros dans la matinée, un nouveau plus bas sur un an.
Le titre se situe ainsi très largement sous ses trois moyennes mobiles : environ 25 % sous sa MM20 (12,46 euros), 35 % sous sa MM50 (14,30 euros) et 48 % sous sa MM200 (18,04 euros), ce qui confirme une tendance baissière marquée depuis le début de l’automne.
Le RSI14 plonge à 14,8, un niveau de survente extrême qui traduit surtout la rapidité de la chute plutôt qu’un simple essoufflement du mouvement.
Depuis son point haut de l’année, atteint le 12 février à 30,23 euros, le titre a perdu près des deux tiers de sa valeur, avec un repli de 63,7 % depuis le 1er janvier.
Pour les investisseurs confirmés : les ratios à surveiller
Le groupe étant en perte nette sur le semestre, le PER (ratio cours sur bénéfice) n’est pour l’instant pas calculable, ce qui est fréquent pour une entreprise en phase de restructuration.
Un indicateur reste néanmoins parlant : la capitalisation boursière d’Alstom, environ 4,56 milliards d’euros, ne représente plus que 45 % environ de ses capitaux propres comptables, qui s’élevaient à 10,03 milliards d’euros fin mars.
Ce ratio cours sur actif net très bas traduit la défiance du marché, mais aussi, pour certains investisseurs à contre-courant, une décote qui pourrait sembler excessive si le groupe parvient à stabiliser ses comptes.
Pour mieux comprendre cet indicateur et d’autres mesures essentielles, notre article sur les principaux ratios financiers pour analyser une action détaille la méthode à suivre.
Du côté des analystes, le consensus reste partagé : sur 15 bureaux d’études qui suivent le titre, seuls 2 restent positifs, 11 sont neutres et 2 négatifs, contre 6 avis positifs un mois plus tôt selon Boursorama.
L’objectif de cours moyen s’établit toutefois autour de 15 euros, très au-dessus du cours actuel, ce qui traduit davantage un attentisme qu’un rejet pur et simple de la valeur. Oddo BHF, de son côté, maintient pour l’instant un objectif de 12 euros.
À noter que la baisse est propre à Alstom : ses concurrents européens CAF et Stadler ne reculaient que de 0,45 % et 1,02 % en début de séance, signe que le marché sanctionne avant tout l’exécution industrielle du groupe français plutôt qu’un problème sectoriel.
Pour les lecteurs qui souhaitent aller plus loin dans la lecture des comptes d’une entreprise, notre guide sur comment lire les états financiers d’une entreprise cotée permet de mieux interpréter des publications comme celle d’aujourd’hui.
Alstom doit par ailleurs tenir une journée investisseurs (Capital Markets Day) au deuxième trimestre 2027, qui devrait apporter des précisions sur sa trajectoire de désendettement. Comme toujours avec ce type de publication, il convient de garder à l’esprit les deux faces de la médaille.
D’un côté, le carnet de commandes demeure solide, à 111 milliards d’euros fin septembre, en hausse de 6 % sur un an, ce qui donne de la visibilité sur l’activité future.
De l’autre, l’incertitude sur le financement du désendettement pourrait continuer à peser sur le titre tant que des clarifications concrètes ne seront pas apportées.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.