Pourquoi Teleperformance fait la une aujourd’hui
Teleperformance a publié ce vendredi matin ses résultats du troisième trimestre 2026, et la réaction des investisseurs a été sévère.
L’action a chuté de plus de 21 % en séance avant de réduire une partie de ses pertes. Elle évolue en fin de matinée autour de 68 euros, en recul de près de 16 % par rapport à la clôture de jeudi, à 80,80 euros.
Le groupe, spécialisé dans la relation client externalisée et les centres d’appels, a surtout averti le marché sur l’ensemble de l’année 2026. Il vise désormais un chiffre d’affaires comparable en baisse de 1,5 % à 2,5 %, alors qu’il espérait encore, il y a quelques mois, une croissance comprise entre 0 % et 2 %.
Cette dégradation s’explique en grande partie par l’activité de modération de contenu, dite Trust and Safety. Ce métier consiste à filtrer, pour le compte de grandes plateformes numériques, les contenus choquants ou illégaux publiés par leurs utilisateurs.
Il recule plus vite que prévu, notamment parce qu’une partie de ces tâches est transférée vers des sites à moindre coût.
Sur le trimestre, le chiffre d’affaires publié progresse malgré tout de 1 % à 2,53 milliards d’euros, porté par un effet de change favorable de 62 millions d’euros. Hors modération de contenu, l’activité du groupe croît même de 2 %.
Sur les neuf premiers mois de l’année, le chiffre d’affaires atteint 7,42 milliards d’euros, en baisse de 1,5 % à données comparables et de 2,7 % en données publiées.
Le directeur général Jorge Amar a reconnu, selon des propos rapportés par Investing.com, que l’activité de modération de contenu est restée sous pression au troisième trimestre, ralentissant la reprise espérée par le groupe.
Ce que dit le graphique
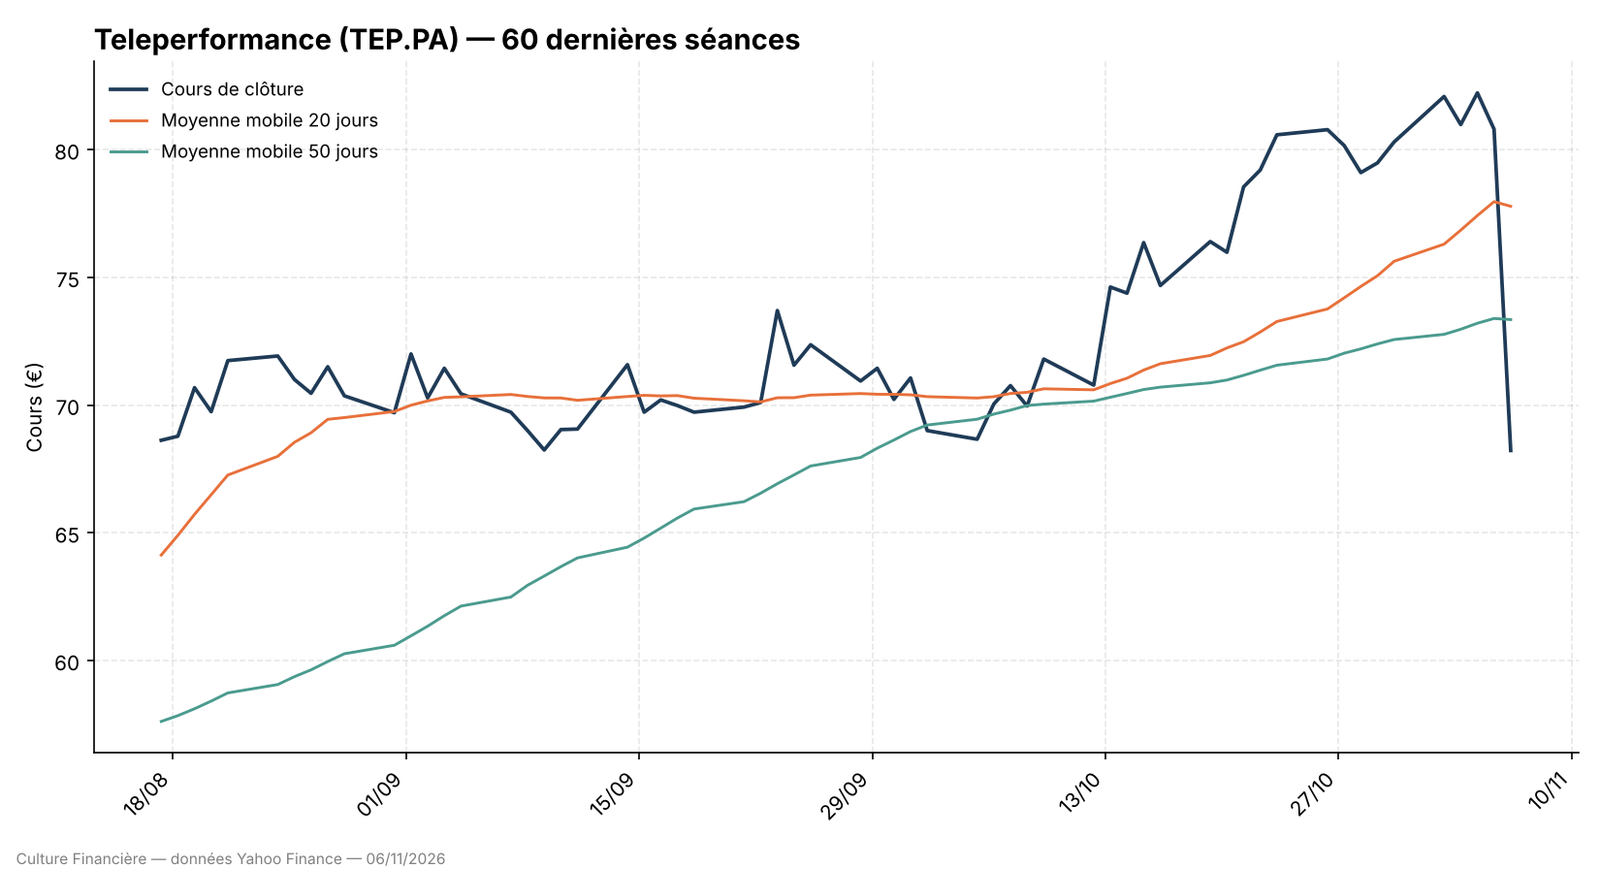
Avant la séance de ce vendredi, le titre évoluait nettement au-dessus de ses deux moyennes mobiles courtes, à 77,78 euros pour la moyenne mobile 20 jours et 73,35 euros pour la moyenne mobile 50 jours. Il venait même de toucher un nouveau plus haut sur 52 semaines, à 82,22 euros, le 4 novembre.
La chute de ce vendredi fait repasser le cours sous ces deux moyennes mobiles, à environ 68,22 euros, soit un repli de 15,57 % par rapport à la clôture de jeudi.
Le titre reste néanmoins largement au-dessus de sa moyenne mobile 200 jours, à 61,44 euros, qui marque la tendance de fond haussière engagée depuis le point bas annuel de 45,77 euros touché le 25 mars 2026.
Malgré la séance du jour, l’action affiche encore une hausse de plus de 9 % depuis le 1er janvier, selon Zonebourse.
Le RSI sur 14 jours retombe à 34, un niveau qui s’approche de la zone de survente habituellement fixée sous 30, sans l’avoir encore atteinte. Il traduit l’ampleur de la correction du jour plutôt qu’un emballement vendeur extrême.
Pour les investisseurs confirmés : les ratios à surveiller
Avant cette publication, le titre se négociait à un niveau de valorisation très faible, autour de 5 fois ses bénéfices selon une analyse d’ABC Bourse, contre une moyenne sectorielle proche de 52 fois.
Cette donnée, non datée précisément par la source et antérieure à la chute du jour, illustre la défiance persistante du marché envers le modèle des centres d’appels, jugé vulnérable à l’automatisation portée par l’intelligence artificielle générative.
Pour mieux comprendre comment interpréter ce type de multiple avant de se faire une opinion, notre article sur les principaux ratios financiers pour analyser une action donne les repères utiles, de même que notre guide sur les 11 indicateurs à vérifier avant de se faire une opinion sur une valeur.
Sur le plan opérationnel, la direction a maintenu son objectif de marge d’EBITA récurrente pour 2026, autour de 14,6 %, sur la base d’un taux de change moyen euro-dollar de 1,20. Elle a également confirmé viser un flux de trésorerie disponible compris entre 800 et 850 millions d’euros hors éléments exceptionnels.
Le plan de restructuration en cours, dont le coût pour 2026 devrait approcher le haut de la fourchette annoncée entre 120 et 140 millions d’euros, doit générer entre 150 et 170 millions d’euros d’économies annuelles.
Le nombre de projets liés à l’intelligence artificielle a par ailleurs plus que doublé sur un an, à 1 400 à la fin du troisième trimestre, signe que le groupe tente de transformer une partie de la menace technologique en relais de croissance.
Les points de vigilance restent nombreux. Les ventes à découvert représentaient encore plus de 13 % du capital avant cette publication selon une analyse d’ABC Bourse, un niveau élevé qui traduit un dossier toujours disputé entre acheteurs et vendeurs.
Le consensus des analystes, fondé sur un échantillon réduit de trois bureaux selon la même source, affichait un objectif de cours moyen de 77 euros avant la publication. Donnée à confirmer dans les prochains jours, à mesure que les analystes actualiseront leurs modèles après ce nouvel avertissement.
Le groupe doit encore préciser ses objectifs 2027 au premier semestre 2027, la guidance formelle pour cette année étant attendue avec les résultats annuels 2026, prévus le 25 février 2027.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.