Choisir un ETF pour son PEA ne se résume pas à comparer des performances passées ou à retenir le fonds avec le TER le plus bas.
L’avantage fiscal du PEA repose sur des conditions précises : selon le Bulletin officiel des finances publiques, les plus-values et revenus générés dans un PEA sont exonérés d’impôt sur le revenu à condition qu’aucun retrait n’intervienne pendant cinq ans à compter du premier versement.
Avant de comparer des fonds, il faut donc s’assurer que chaque ETF envisagé respecte les critères d’éligibilité, puis analyser méthodiquement l’indice, la réplication, les frais, la devise et la politique de distribution.
En résumé
- L’éligibilité PEA ne se déduit pas du nom commercial d’un fonds : elle se confirme dans le DIC et le prospectus, deux documents officiels disponibles sur le site de la société de gestion.
- Le nom d’un ETF ne décrit pas toujours fidèlement son exposition réelle : un indice « monde » peut concentrer 60 à 70 % de son poids sur un seul pays.
- Le TER affiché ne suffit pas à comparer les coûts : la tracking difference, qui intègre les revenus de prêt de titres et les coûts de swap, donne une image plus fidèle du coût de détention. Pour aller plus loin sur les critères de choix pour comparer des ETF éligibles au PEA, le fonctionnement des modes de réplication et les points de vigilance avant d’investir, consultez notre guide dédié.
- La devise de cotation ne supprime pas le risque de change : c’est la devise des actifs sous-jacents qui détermine l’exposition réelle aux fluctuations de change.
- Un ETF qui passe tous les filtres de la checklist finale n’est pas une recommandation d’achat : c’est un candidat cohérent avec vos critères, à confronter à votre situation personnelle.
Vérifier d’abord si l’ETF est bien éligible au PEA
Avant de comparer les frais, l’indice ou la méthode de réplication, une question s’impose : le fonds est-il réellement admis dans un PEA ?
Un ETF non éligible ne peut tout simplement pas être logé dans cette enveloppe, quelle que soit sa qualité par ailleurs.
L’intérêt du PEA repose sur un cadre légal précis. Selon le Bulletin officiel des finances publiques, les plus-values et revenus générés dans un PEA sont exonérés d’impôt sur le revenu, à condition qu’aucun retrait n’intervienne pendant cinq ans à compter du premier versement.
Cet avantage fiscal disparaît si le plan contient un fonds non éligible : vérifier l’éligibilité dès le départ protège la cohérence de l’enveloppe.
Les modalités de fonctionnement du PEA sont fixées aux articles L. 221-30 à L. 221-32 du Code monétaire et financier, auxquels renvoie l’article 163 quinquies D du Code général des impôts.
eCes textes définissent les titres admissibles : en pratique, un ETF doit respecter des critères de domiciliation et de composition pour être éligible.
Où confirmer l’éligibilité
Deux documents officiels permettent de le vérifier :
- Le DIC (Document d’informations clés) : il mentionne explicitement si le fonds est éligible au PEA. C’est le premier document à consulter.
- Le prospectus : il précise la domiciliation du fonds et la nature des actifs détenus, deux éléments déterminants pour l’éligibilité.
Ces documents sont disponibles sur le site de la société de gestion ou sur la fiche produit de votre courtier. La mention « éligible PEA » affichée sur une plateforme peut servir de point de départ, mais elle ne remplace pas la vérification dans le DIC ou le prospectus : les informations commerciales ne sont pas toujours mises à jour en temps réel.
Exemple : un ETF répliquant un indice américain peut être éligible au PEA s’il est domicilié en Europe et utilise une réplication synthétique conforme. Un ETF domicilié aux États-Unis, lui, ne l’est pas, même s’il suit le même indice. La domiciliation compte autant que l’indice suivi.
Une fois l’éligibilité confirmée par les documents officiels, la comparaison des autres critères peut commencer.
Identifier l’indice suivi et l’exposition réellement achetée
Le nom commercial d’un ETF ne suffit pas à comprendre ce qu’il contient.
Deux fonds portant des noms proches peuvent répliquer des indices très différents, avec des expositions géographiques, sectorielles et des niveaux de concentration qui n’ont rien en commun.
Avant de comparer d’autres critères, il faut identifier précisément l’indice de référence et ce qu’il représente vraiment.
Trouver le nom exact de l’indice
Le DIC et le prospectus mentionnent le nom complet de l’indice répliqué. Ce nom est le point de départ : il indique la zone couverte, la devise de calcul et parfois la méthodologie de sélection des titres.
Une fiche commerciale peut simplifier ce nom ; le document officiel, lui, est précis.
Comprendre la zone réellement couverte
Un indice intitulé « monde » peut concentrer 60 à 70 % de son poids sur un seul pays. Un indice « Europe » peut exclure certains marchés émergents européens ou inclure uniquement les grandes capitalisations.
La zone géographique affichée dans le nom de l’indice n’est pas toujours identique à la répartition effective des actifs sous-jacents.
Vérifier la ventilation géographique réelle dans la fiche de l’indice ou dans le rapport mensuel du fonds permet d’éviter cette confusion.
Nombre de valeurs et pondération
Le nombre de titres composant l’indice conditionne directement la diversification obtenue.
Un indice de 30 valeurs et un indice de 500 valeurs n’offrent pas la même dispersion du risque, même s’ils couvrent la même zone.
La pondération par capitalisation boursière, la plus répandue, amplifie mécaniquement le poids des plus grandes entreprises : dans certains indices sectoriels ou régionaux, les cinq premières positions peuvent représenter 30 à 50 % du total.
Repérer les biais sectoriels et la concentration
Un indice technologique concentré sur quelques grandes valeurs n’a pas le même profil de risque qu’un indice diversifié multi-secteurs. Pour repérer ces biais, deux éléments sont utiles :
- La répartition sectorielle de l’indice, disponible dans la fiche officielle de l’indice ou dans le rapport du fonds
- Le poids des dix premières positions, souvent publié dans les documents mensuels du fonds
Un ETF répliquant un indice de grandes capitalisations d’une seule région peut afficher un biais sectoriel marqué si cette région est dominée par un ou deux secteurs d’activité.
Ce biais n’est ni bon ni mauvais en soi, mais il doit être identifié avant de comparer des fonds entre eux.
Contrôler la méthode de réplication avant de juger le fonds
Une fois l’indice identifié, la question suivante est simple : comment le fonds reproduit-il cet indice ?
La méthode de réplication détermine la façon dont votre exposition est construite et introduit des risques différents selon le cas.
Réplication physique
Le fonds achète directement tout ou partie des titres composant l’indice. Dans une réplication physique complète, le portefeuille détient chaque valeur de l’indice.
Dans une réplication par échantillonnage (aussi appelée optimisée), seule une sélection représentative est achetée, ce qui peut introduire un léger écart de suivi par rapport à l’indice.
Réplication synthétique
Le fonds n’achète pas les titres sous-jacents. Il conclut un contrat d’échange de performance (swap) avec une contrepartie, généralement une banque, qui s’engage à livrer le rendement de l’indice.
C’est cette structure qui permet à de nombreux ETF domiciliés en Europe de répliquer des indices américains ou mondiaux tout en restant éligibles au PEA.
En contrepartie, le fonds est exposé au risque de contrepartie : si la banque partenaire fait défaut, le fonds peut ne pas recevoir le rendement attendu.
La réglementation européenne (OPCVM) plafonne cette exposition à 10 % de la valeur nette d’inventaire du fonds, mais ce risque reste à noter lors de la comparaison.
Où trouver cette information
La section Stratégie d’investissement du DIC et du prospectus indique explicitement la méthode retenue. Certains rapports mensuels précisent également si le fonds pratique le prêt de titres, une pratique courante en réplication physique qui génère un revenu mais ajoute aussi un risque de contrepartie résiduel.
Ce que cela change concrètement
| Critère | Physique | Synthétique |
|---|---|---|
| Titres détenus | Oui (tout ou partie) | Non (contrat swap) |
| Risque de contrepartie | Faible (prêt de titres possible) | Présent, plafonné réglementairement |
| Éligibilité PEA sur indices non européens | Limitée | Souvent possible via swap |
Notez la méthode de réplication pour chaque fonds comparé : elle ne détermine pas à elle seule la qualité d’un ETF, mais elle conditionne la nature du risque accepté et explique parfois des différences de coûts ou de tracking entre deux fonds suivant le même indice.
Comparer les coûts réels sans confondre frais du fonds et frais de courtier
Le coût total d’un ETF ne se résume pas au chiffre affiché sur la fiche produit.
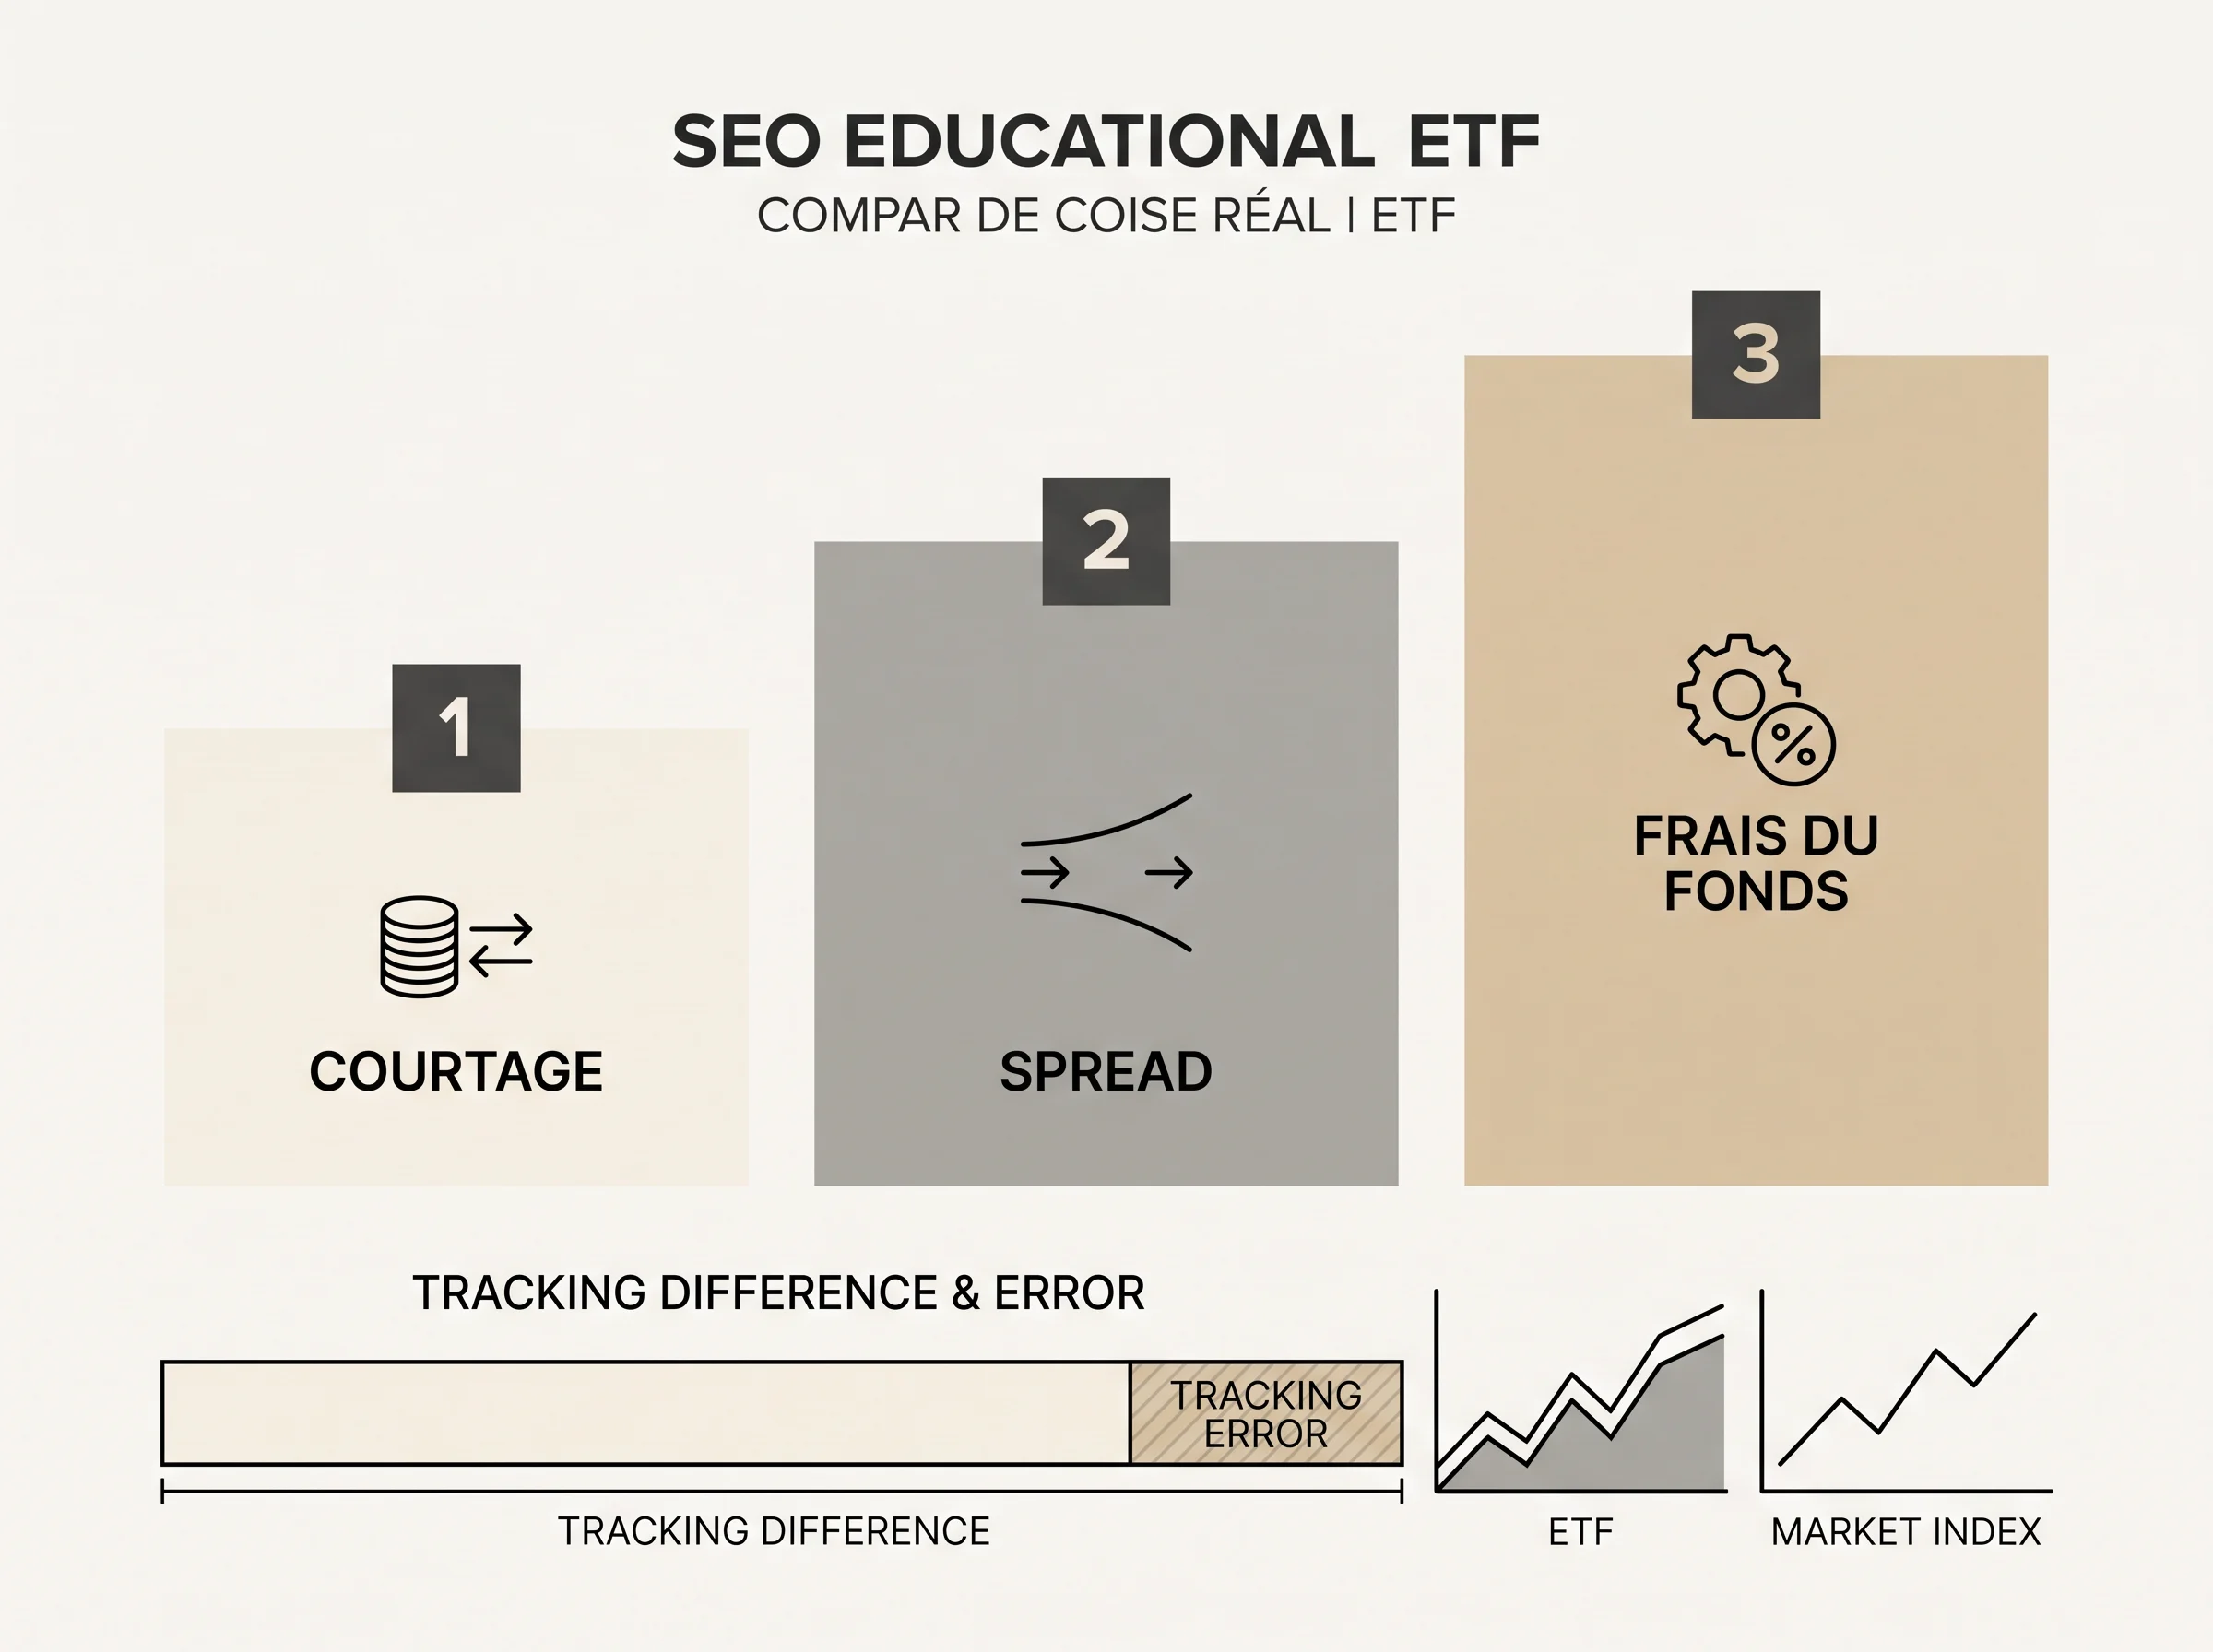
Deux catégories de frais s’accumulent de façon indépendante : ceux que le fonds prélève chaque année, et ceux que le courtier facture à chaque passage d’ordre. Les confondre conduit à sous-estimer la facture réelle.
Les frais du fonds : TER, frais courants et tracking difference
Le TER (Total Expense Ratio), aussi appelé frais courants, est le pourcentage annuel prélevé directement sur l’actif du fonds pour couvrir sa gestion. Il est indiqué dans le DIC.
Un TER de 0,20 % signifie que 20 euros par an sont déduits pour chaque tranche de 10 000 euros investis, avant tout frais de courtier.
Mais le TER ne mesure pas l’écart réel entre la performance du fonds et celle de son indice. C’est le rôle de la tracking difference : différence annuelle constatée entre le rendement de l’ETF et celui de l’indice de référence.
Elle intègre les frais courants, mais aussi les revenus de prêt de titres, les coûts de swap ou les ajustements fiscaux.
Un ETF avec un TER de 0,30 % peut afficher une tracking difference de 0,10 % si ces éléments compensent partiellement les frais.
La tracking error mesure quant à elle la régularité de ce suivi dans le temps : une tracking error élevée signale un fonds qui s’écarte de façon variable de son indice, ce qui complique la prévisibilité.
Ces deux indicateurs se trouvent dans les rapports annuels du fonds ou sur les fiches officielles de l’émetteur.
Les frais liés au passage d’ordre : courtage et spread
Indépendamment du fonds, chaque achat ou vente d’ETF en bourse génère deux coûts côté courtier :
- Les frais de courtage : commission prélevée par le courtier à chaque ordre, variable selon la plateforme et le montant.
- Le spread achat-vente : écart entre le prix auquel le marché vend et celui auquel il achète à un instant donné. Un spread de 0,10 % sur un ETF peu liquide représente un coût immédiat à l’entrée, invisible sur la fiche produit.
Pour un investissement ponctuel de montant modeste, les frais de courtage fixes peuvent peser plus lourd que le TER annuel. Pour des ordres fréquents ou sur des ETF à faible volume, le spread s’accumule.
Ne pas s’arrêter au prix catalogue
Comparer deux ETF sur le même indice uniquement par leur TER peut être trompeur.
Un fonds affichant 0,05 % de frais courants mais une tracking difference de 0,25 % revient plus cher à détenir qu’un concurrent à 0,15 % de TER avec une tracking difference de 0,05 %.
Vérifier les deux chiffres ensemble donne une image plus fidèle du coût réel de détention.
Vérifier la devise, le risque de change et la politique de distribution
Deux confusions reviennent souvent à cette étape : croire que la devise de cotation détermine le risque de change, et ne pas distinguer un ETF qui réinvestit automatiquement ses revenus de celui qui les verse en compte.
Devise de cotation et devise des actifs : deux choses distinctes
Un ETF peut être coté en euros sur Euronext Paris et détenir des actions libellées en dollars, en yens ou en livres sterling. La devise de cotation ne supprime pas le risque de change : c’est la devise des actifs sous-jacents qui compte.
Exemple : un ETF coté en euros qui réplique un indice américain est exposé aux fluctuations du dollar. Si le dollar baisse de 5 % face à l’euro, la valeur de l’ETF en euros recule mécaniquement, même si les actions américaines n’ont pas bougé en dollar. Cette information est lisible dans le DIC et le prospectus, à la section décrivant les actifs sous-jacents.
Certains ETF proposent une couverture de change (mention « hedged » dans le nom). Cette couverture réduit l’exposition aux variations de devise, mais elle a un coût qui s’ajoute aux frais courants et peut légèrement creuser la tracking difference.
ETF capitalisant ou distribuant : aligner avec son besoin réel
La politique de distribution concerne le traitement des dividendes et coupons collectés par le fonds :
- ETF capitalisant (Acc) : les revenus sont réinvestis automatiquement dans le fonds. La valeur liquidative progresse sans versement en compte. Adapté à un horizon long terme et à la logique de capitalisation des intérêts composés.
- ETF distribuant (Dist) : les revenus sont versés périodiquement sur le compte. Utile si vous souhaitez des flux réguliers, mais ces versements sortent de l’enveloppe PEA et peuvent compliquer le suivi fiscal selon la fréquence de distribution.
La mention « Acc » ou « Dist » figure dans le nom de l’ETF et dans le DIC.
Dans un PEA, les dividendes réinvestis automatiquement restent dans l’enveloppe sans frottement fiscal immédiat, ce qui est cohérent avec la logique de l’avantage fiscal du plan.
Aucun des deux modes n’est supérieur par nature : le choix dépend du besoin de revenus et de l’horizon d’investissement propres à chaque situation.
Écarter les fonds inadaptés avec une checklist de présélection
Après avoir vérifié l’éligibilité, l’indice, la réplication, les frais, la devise et la politique de distribution, une dernière passe permet d’éliminer les ETF qui ne correspondent pas à votre situation avant toute décision personnelle.
- Liquidité. Vérifiez le volume moyen d’échanges journaliers et l’encours du fonds (actif net). Un ETF peu échangé affiche un spread plus large, ce qui augmente le coût réel à l’achat comme à la vente. Un encours très faible (souvent en dessous de 50 à 100 millions d’euros) expose aussi à un risque de fermeture ou de fusion du fonds, qui force une sortie anticipée sans que vous l’ayez décidé.
- Fermeture ou fusion. Consultez la page officielle de l’émetteur pour vérifier que le fonds est actif et non en cours de liquidation ou de fusion. Ce risque est réel sur les ETF de niche à faible encours.
- Risque de perte en capital. Tout ETF, même diversifié, peut perdre de la valeur. La diversification réduit le risque spécifique à une entreprise, elle ne supprime pas le risque de marché. Assurez-vous d’avoir compris les risques listés dans le DIC avant d’aller plus loin.
- Horizon et tolérance au risque. Croisez la volatilité indicative du fonds (visible dans le DIC, indicateur de risque synthétique) avec votre horizon d’investissement réel. Un ETF actions mondiales sur un horizon de deux ans représente un profil de risque très différent du même fonds sur dix ans.
Si l’un de ces points reste sans réponse claire, écartez le fonds de votre présélection. La checklist ci-dessous résume les critères à cocher dans l’ordre de la progression suivie dans ce guide.
| Critère | Où le vérifier | Signal d’alerte |
|---|---|---|
| Éligibilité PEA confirmée | DIC, prospectus | Mention absente ou ambiguë |
| Indice et exposition compris | DIC, fiche de l’indice | Concentration inattendue, biais sectoriel non voulu |
| Méthode de réplication identifiée | DIC, prospectus | Risque de contrepartie non évalué |
| TER et tracking difference comparés | DIC, rapports annuels | Tracking difference nettement supérieure au TER |
| Devise des sous-jacents et risque de change | DIC, prospectus | Risque de change non voulu ou couverture coûteuse |
| Politique de distribution alignée sur le besoin | DIC, nom du fonds (Acc/Dist) | Mode inadapté à l’horizon ou au besoin de revenus |
| Liquidité suffisante | Plateforme, fiche émetteur | Encours faible, spread élevé |
| Risques compris et acceptés | DIC (indicateur de risque) | Niveau de risque incompatible avec l’horizon |
Un ETF qui passe tous ces filtres n’est pas une recommandation d’achat : c’est un candidat cohérent avec vos critères, à confronter ensuite à votre situation personnelle.
FAQ
Un ETF peut-il perdre son éligibilité au PEA après l’achat ?
Oui, c’est un risque à connaître. Si la composition ou la domiciliation d’un fonds évolue, son éligibilité peut être remise en cause.
Vérifier périodiquement le DIC et le prospectus permet de détecter un changement avant qu’il n’affecte la cohérence de l’enveloppe.
Tracking difference et tracking error : quelle distinction concrète pour comparer deux ETF ?
La tracking difference mesure l’écart moyen annuel entre la performance de l’ETF et celle de son indice. La tracking error mesure la régularité de ce suivi dans le temps.
Un fonds peut afficher une tracking difference faible mais une tracking error élevée, ce qui rend son comportement moins prévisible d’une année à l’autre.
Un ETF synthétique est-il plus risqué qu’un ETF physique dans un PEA ?
Pas nécessairement. La réplication synthétique introduit un risque de contrepartie, plafonné à 10 % de la valeur nette d’inventaire par la réglementation OPCVM.
La réplication physique peut aussi comporter un risque résiduel via le prêt de titres. Les deux méthodes ont des profils de risque différents, pas une hiérarchie absolue.
Faut-il éviter un ETF dont l’encours est faible ?
Un encours très faible, souvent en dessous de 50 à 100 millions d’euros, expose au risque de fermeture ou de fusion du fonds, ce qui force une sortie anticipée.
Ce n’est pas une règle absolue, mais c’est un signal d’alerte à croiser avec le volume journalier et le spread observé sur la plateforme.
L’éligibilité PEA ne se déduit pas d’un nom commercial : elle s’inscrit dans un cadre légal précis, fixé aux articles L. 221-30 à L. 221-32 du Code monétaire et financier. Vérifier les documents officiels du fonds reste la seule façon fiable de confirmer qu’un ETF peut bien être logé dans votre plan avant d’engager toute comparaison.