Avant de comparer micro-foncier, régime réel ou LMNP, il faut d’abord classer le projet dans le bon cadre fiscal.
La question de départ n’est pas seulement le montant des loyers, mais le type de location, car c’est lui qui détermine la catégorie de revenus, les régimes accessibles et les contraintes à vérifier avant toute décision.
En résumé
- Location nue et location meublée ne relèvent pas du même cadre fiscal. Le premier réflexe consiste donc à qualifier le bail avant de comparer les régimes.
- En location nue, les loyers relèvent des revenus fonciers. En location meublée, ils relèvent des BIC, ce qui change la logique de déclaration et de déduction.
- Le régime simplifié applique un abattement forfaitaire. Le régime réel prend en compte les charges réelles, ce qui demande plus de suivi mais peut mieux refléter le coût du projet.
- Les dispositifs encadrés comme Loc’Avantages ou Denormandie ne remplacent pas le régime de base. Ils ajoutent des conditions de loyer, de ressources et de durée à vérifier dans les sources officielles.
- Avant une simulation, rassemblez vos loyers, vos charges, vos travaux, vos intérêts d’emprunt et vos justificatifs. C’est la base d’une comparaison utile et non théorique.
Identifier d’abord le type de location et la nature du bien
Avant de comparer micro-foncier, régime réel ou LMNP, il faut savoir dans quel cadre le bien est loué. Sans cette étape, la comparaison est faussée dès le départ.
Location nue ou meublée : la première distinction à faire
Un logement loué vide relève des revenus fonciers. Un logement loué meublé relève des bénéfices industriels et commerciaux, ou BIC.
Cette distinction n’est pas cosmétique : elle change la catégorie fiscale, les formulaires à utiliser et les règles de calcul.
Pour cadrer le sujet, Service-Public rappelle que les avantages fiscaux liés à l’investissement locatif concernent des logements loués vides, en résidence principale, sous conditions.
C’est un bon rappel de méthode : avant de regarder l’avantage fiscal, il faut vérifier le type de location et le cadre d’éligibilité.
Trois questions simples pour qualifier le projet
- Le bien est-il loué vide ou meublé ? C’est la première question, car elle détermine la famille fiscale de départ.
- Le logement est-il destiné à la résidence principale du locataire ? Cette précision compte pour plusieurs dispositifs encadrés.
- Le projet entre-t-il dans un cadre particulier ? Certains régimes ou avantages ne s’appliquent pas à tous les biens ni à tous les baux.
En pratique, un appartement loué vide ne se traite pas comme un studio meublé. Même si les deux génèrent des loyers, le raisonnement fiscal n’est pas le même. C’est ce tri initial qui évite les comparaisons trompeuses.
Repérer la catégorie de revenus probable avant de comparer les régimes
Une fois le type de location identifié, la seconde étape consiste à rattacher le projet à la bonne famille de revenus. Ce point est central, parce qu’il détermine les régimes disponibles et les règles de calcul applicables.
- Location nue : les loyers relèvent en principe des revenus fonciers.
- Location meublée : les loyers relèvent des BIC, même si le bien est détenu par un particulier.
- LMNP : ce statut se lit dans le cadre des BIC, pas dans celui des revenus fonciers.
Le BOFiP indique que les loyers tirés d’une location meublée relèvent des bénéfices industriels et commerciaux, tandis que les revenus d’une location nue relèvent des revenus fonciers.
Cette séparation suffit à écarter un réflexe fréquent : comparer directement LMNP et micro-foncier comme s’il s’agissait de deux variantes d’un même régime. Ce n’est pas le cas.
Dans les faits, la location nue et la location meublée ne se lisent pas avec les mêmes outils. Si vous changez de mode de location, vous changez aussi la catégorie fiscale.
C’est pourquoi il faut commencer par classer le projet avant d’ouvrir un simulateur.
Comparer les régimes possibles avec un tableau de décision simple
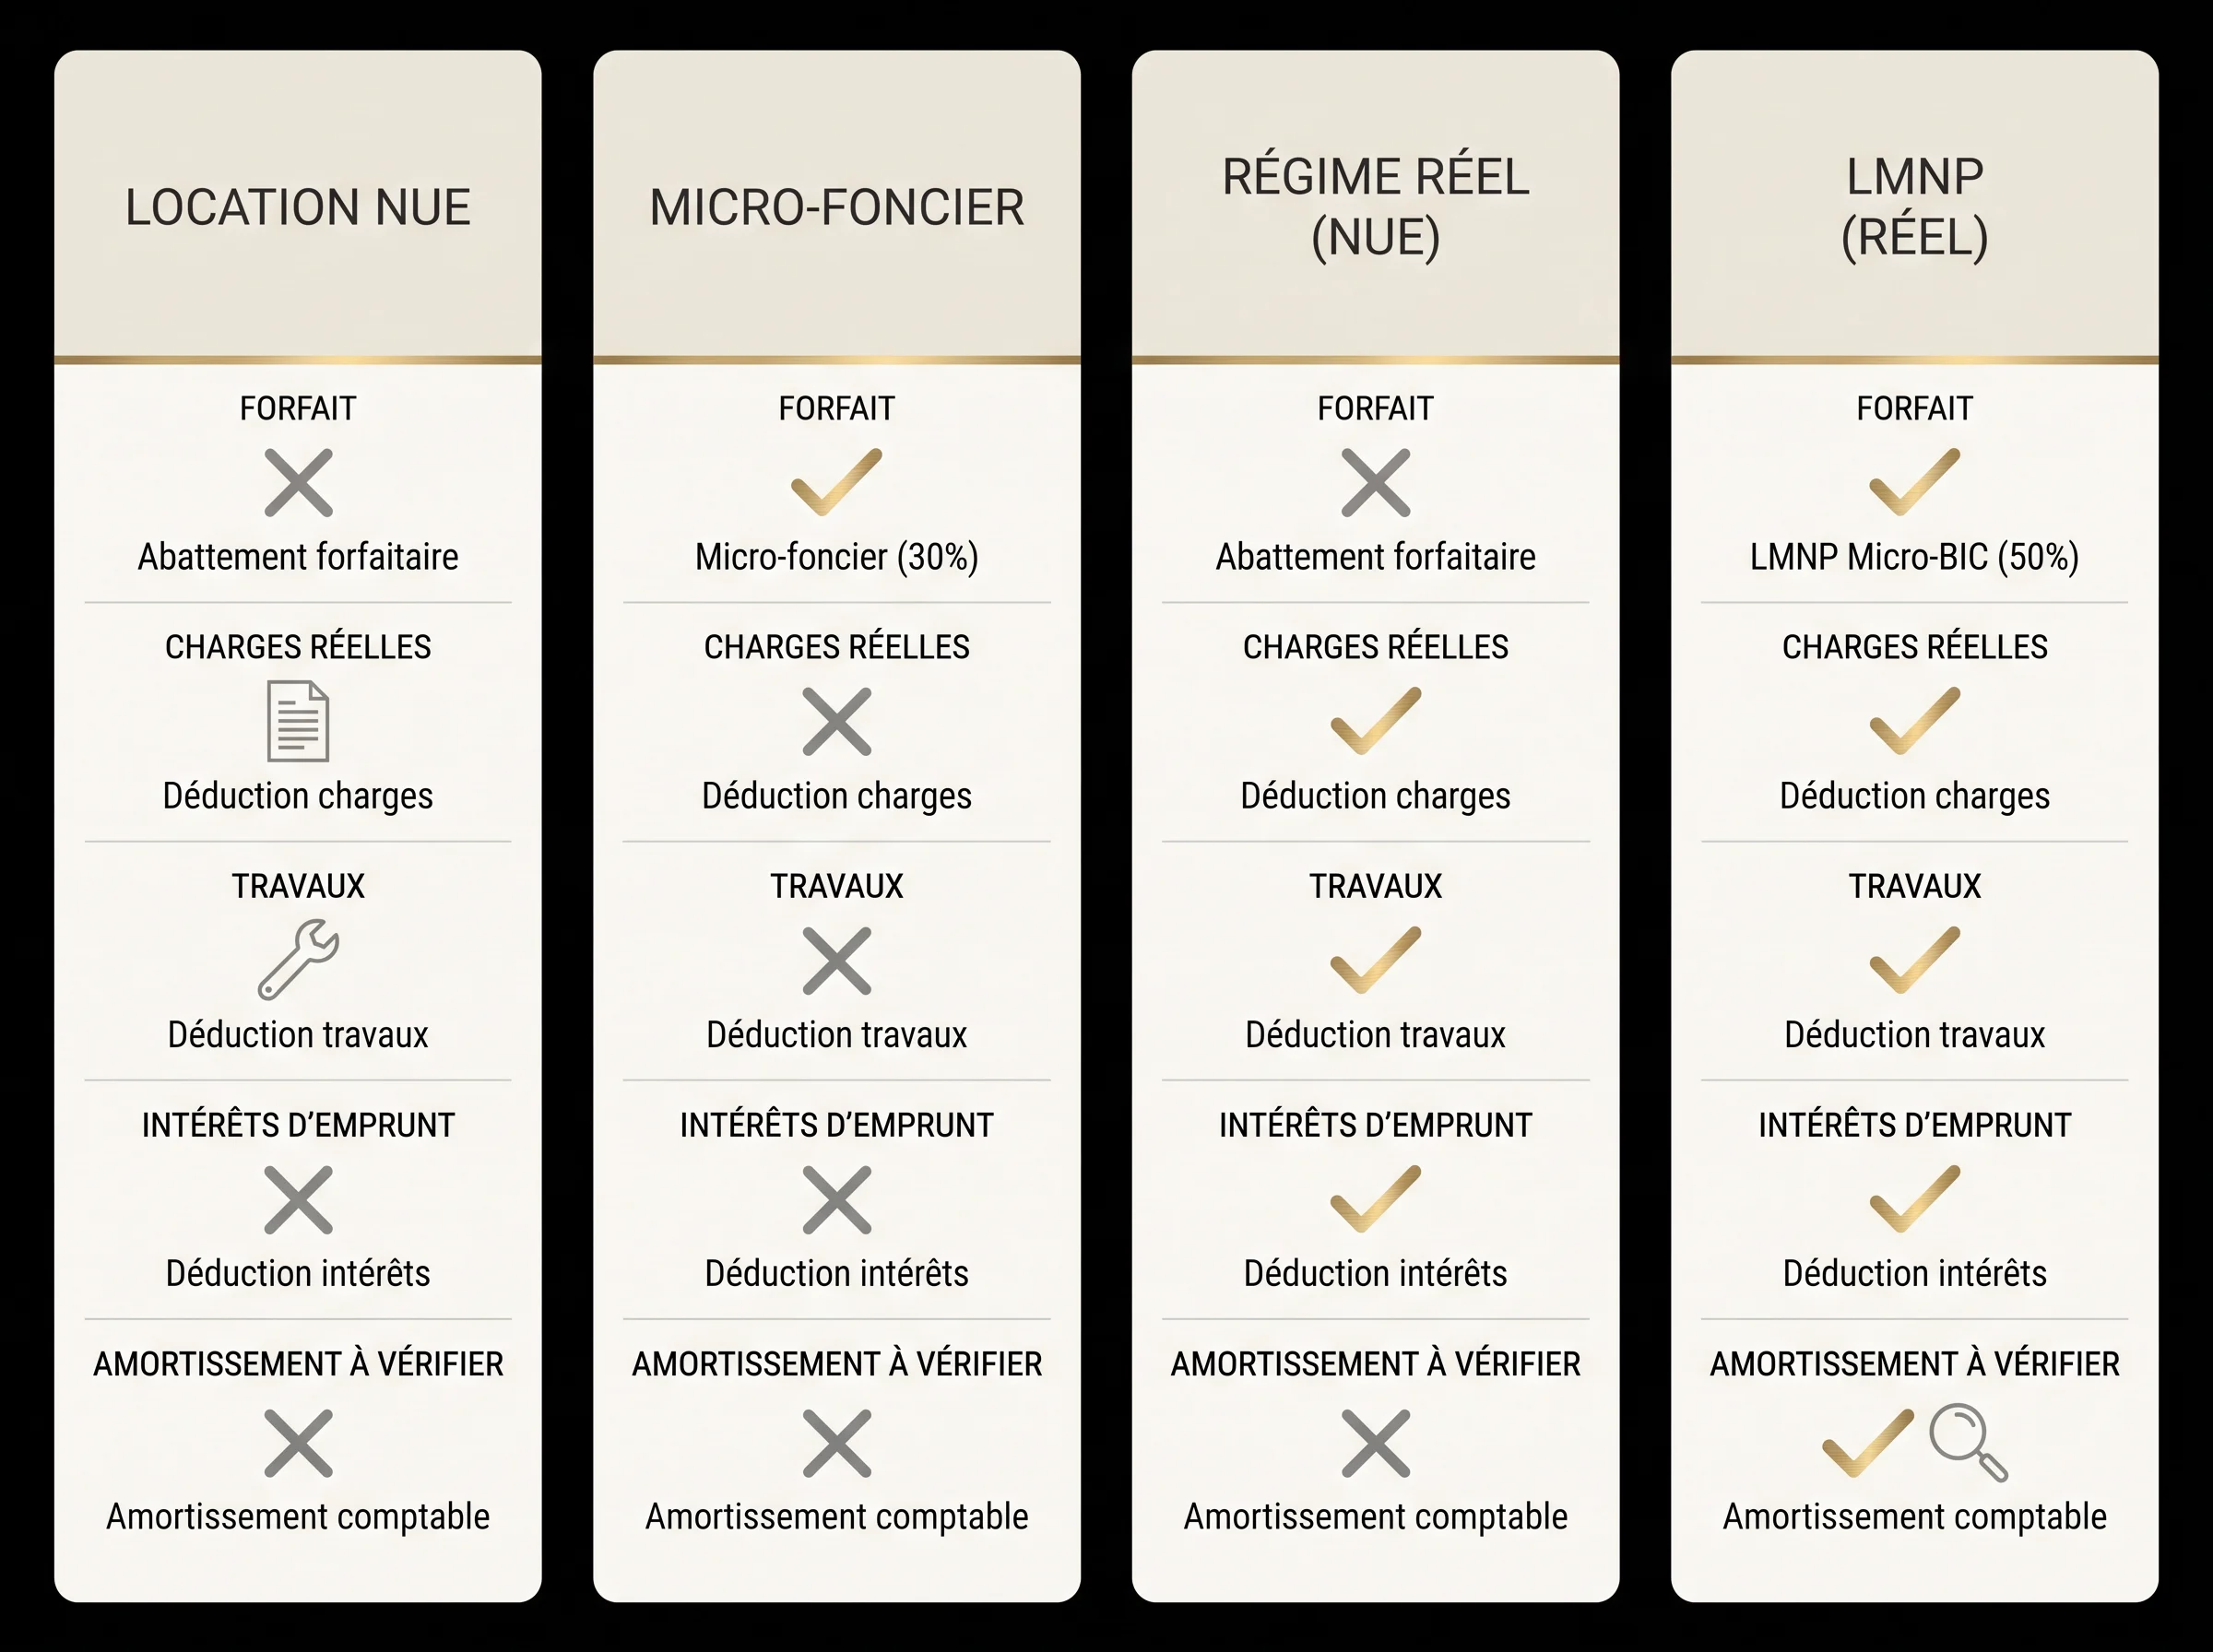
Une fois la catégorie fiscale identifiée, vous pouvez comparer les régimes qui s’appliquent réellement à votre projet. Le bon réflexe n’est pas de chercher un gagnant, mais de lire les différences utiles : simplicité, charges prises en compte, contraintes et points à vérifier avant décision.
| Type de location | Catégorie fiscale | Simplicité | Charges prises en compte | Contraintes principales | Points à vérifier avant décision |
|---|---|---|---|---|---|
| Location nue | Revenus fonciers | Micro-foncier : déclaration simplifiée | Micro-foncier : abattement forfaitaire. Régime réel : charges réelles | Seuil d’accès, option éventuelle pour le réel, exclusivité entre les deux régimes | Montant des loyers, charges réelles, travaux, intérêts d’emprunt, durée d’option |
| Location meublée | BIC | Micro-BIC : calcul simplifié | Micro-BIC : abattement forfaitaire. Régime réel : charges réelles et amortissements sous conditions | Qualification du bien meublé, régime LMNP ou autre statut, tenue comptable plus lourde au réel | Recettes, nature du bail, amortissements, obligations déclaratives, suivi comptable |
Forfait ou charges réelles : ce que change le choix du régime
Le régime simplifié repose sur un abattement forfaitaire. Il est plus rapide à déclarer, mais il ne tient pas compte des dépenses exactes du projet.
Le régime réel, lui, permet de partir des recettes puis de retirer les charges effectivement supportées et déductibles.
Pour la location nue, l’administration indique que le micro-foncier s’applique lorsque le revenu brut foncier du foyer ne dépasse pas 15 000 € et qu’un abattement de 30 % est appliqué. Le régime réel, de son côté, retient les frais et charges effectivement supportés.
L’option pour le réel engage en principe pour trois ans, ce qui mérite d’être intégré avant de choisir. L’administration fiscale le précise dans sa fiche dédiée à la location vide.
Pour la location meublée, la logique est différente. Les revenus relèvent des BIC et, au régime réel, les charges réelles peuvent être prises en compte avec un traitement comptable plus structuré.
Les règles exactes d’amortissement doivent être vérifiées sur les sources officielles avant toute simulation, car elles dépendent du cadre applicable et du bien concerné.
Un point pratique aide à décider : si vos charges et travaux pèsent peu, le forfait peut suffire à cadrer le projet. Si elles pèsent davantage, le régime réel devient un point à étudier sérieusement.
Il ne faut pas en déduire un conseil automatique, mais simplement vérifier quelle base correspond le mieux à votre situation.
Vérifier si un dispositif fiscal encadré s’ajoute au régime de base
Le régime fiscal de base et le dispositif encadré ne jouent pas le même rôle.
Le premier détermine la manière de calculer le revenu imposable. Le second ajoute une condition d’éligibilité et, en contrepartie, un avantage fiscal spécifique.
Les sources officielles rappellent que certains dispositifs d’incitation fiscale à l’investissement locatif sont soumis à des plafonds de loyer, et parfois à des plafonds de ressources du locataire.
Le BOFiP précise aussi que ces plafonds doivent être vérifiés dans la documentation à jour, car ils évoluent selon les paramètres du dispositif.
- Le loyer maximal peut varier selon la zone, la surface et le type de dispositif.
- Les ressources du locataire peuvent devoir rester sous un plafond donné.
- La durée d’engagement doit être respectée pendant toute la convention ou la période d’avantage fiscal.
Pour Loc’Avantages, le BOFiP précise que le loyer mensuel par mètre carré ne doit pas dépasser certains plafonds qui varient selon la situation géographique du logement, sa superficie et son affectation à de la location intermédiaire, sociale ou très sociale.
Cette source officielle est utile pour comprendre qu’il ne s’agit pas d’un avantage abstrait, mais d’un cadre à respecter sur la durée.
Service-Public rappelle enfin que les avantages fiscaux liés à l’investissement locatif ne se résument pas à une réduction d’impôt automatique.
Le logement doit répondre à des conditions précises, notamment sur le type de location et l’usage du bien. C’est ce point qu’il faut vérifier avant d’intégrer le dispositif dans une simulation.
Rassembler les données utiles avant une première simulation individuelle
Une comparaison utile commence avec des données propres au projet. Sans elles, la simulation reste approximative et peut conduire à un mauvais cadrage du régime le plus cohérent.
Recenser les loyers et la vacance
Notez le loyer mensuel envisagé et estimez une vacance réaliste sur l’année. Un bien loué douze mois ne produit pas le même revenu brut qu’un bien loué partiellement.
C’est le montant réellement encaissé qu’il faut utiliser pour une première lecture.
Séparer les charges et les travaux
Classez les charges courantes à part des travaux. Assurance, frais de gestion, charges de copropriété ou intérêts d’emprunt n’ont pas le même traitement selon le régime retenu.
Au régime réel, les justificatifs comptent : sans facture ou document probant, une dépense ne se traite pas comme une charge retenue.
Isoler les intérêts d’emprunt
Si le bien est acheté à crédit, les intérêts d’emprunt doivent être identifiés séparément.
Ils jouent un rôle important dans le régime réel de la location nue, et ils doivent aussi être pris en compte dans la lecture économique globale d’un projet meublé. Il faut donc les noter dès le départ.
Prévoir les justificatifs et le suivi comptable
Le régime réel demande davantage de suivi que le régime simplifié. Cela vaut pour les revenus fonciers comme pour la location meublée.
En LMNP au réel, le suivi comptable et le traitement des amortissements nécessitent une méthode claire et des pièces bien classées.
Noter la durée de détention envisagée
La durée pendant laquelle vous pensez conserver le bien ne change pas le régime par elle-même, mais elle influence la lecture d’ensemble.
Un projet tenu sur plusieurs années ne se lit pas seulement sur une année fiscale. Il faut aussi penser à l’évolution des charges, des obligations déclaratives et du suivi comptable.
Une fois ces éléments réunis, la simulation devient plus sérieuse. Elle permet de comparer les régimes sur une base réelle, sans confondre simplicité de calcul et intérêt fiscal global.
FAQ
Peut-on changer de régime fiscal en cours de location ?
Oui, mais pas librement dans tous les cas. En location nue, le passage du micro-foncier au régime réel s’effectue par option et engage en principe pour trois ans.
En location meublée, la logique est différente. Si vous changez aussi le mode de location, vous changez de catégorie de revenus.
Le micro-foncier est-il toujours le plus simple ?
Il est généralement le plus simple à déclarer pour la location nue, car il repose sur un abattement forfaitaire. Mais la simplicité ne suffit pas à trancher.
Si vos charges réelles sont élevées, le régime réel mérite d’être regardé de près avant de choisir.
Pourquoi ne pas comparer directement LMNP et micro-foncier ?
Parce qu’ils ne relèvent pas du même cadre fiscal. Le micro-foncier concerne les revenus fonciers de la location nue, tandis que le LMNP relève des BIC.
Les mécanismes, les seuils et les règles de calcul sont différents, donc la comparaison directe est trompeuse.
Les plafonds de loyer de Loc’Avantages sont-ils fixes ?
Non. Le BOFiP indique qu’ils varient selon la situation géographique du logement, sa superficie et le niveau de location choisi.
Il faut donc vérifier les plafonds applicables à la date de la simulation, sur la documentation officielle à jour.
Le régime réel est-il intéressant uniquement quand les charges sont élevées ?
Il devient surtout pertinent quand les charges réelles, les travaux ou les intérêts d’emprunt ont un poids significatif. Mais il impose aussi plus de suivi.
Il faut donc comparer le niveau de charges, la charge administrative et la durée de détention envisagée avant de décider.
Ce guide donne un cadre de lecture général sur la fiscalité de l’investissement locatif. Il ne remplace pas une vérification personnalisée ni les sources officielles à jour.
Avant toute décision, confirmez les seuils, plafonds et règles applicables à votre cas.