En résumé
- Le nombre d’ETF ne mesure pas la diversification : il faut consolider leurs titres, zones et secteurs en tenant compte du poids réel de chaque fonds.
- La contribution d’une entreprise se calcule en multipliant son poids dans l’ETF par le poids de cet ETF dans le portefeuille, puis en additionnant toutes ses apparitions.
- Un comparateur par paires donne un premier signal, mais il peut sous-estimer le recouvrement s’il se limite au top 10 ou suppose des montants égaux.
- Un chevauchement assumé peut servir une surpondération voulue ; il devient problématique lorsque la concentration découverte ne correspond pas à l’allocation visée.
- Retirer théoriquement chaque ETF permet d’observer l’exposition réellement perdue.
Le chevauchement d’ETF se mesure dans les expositions, pas dans le nombre de fonds
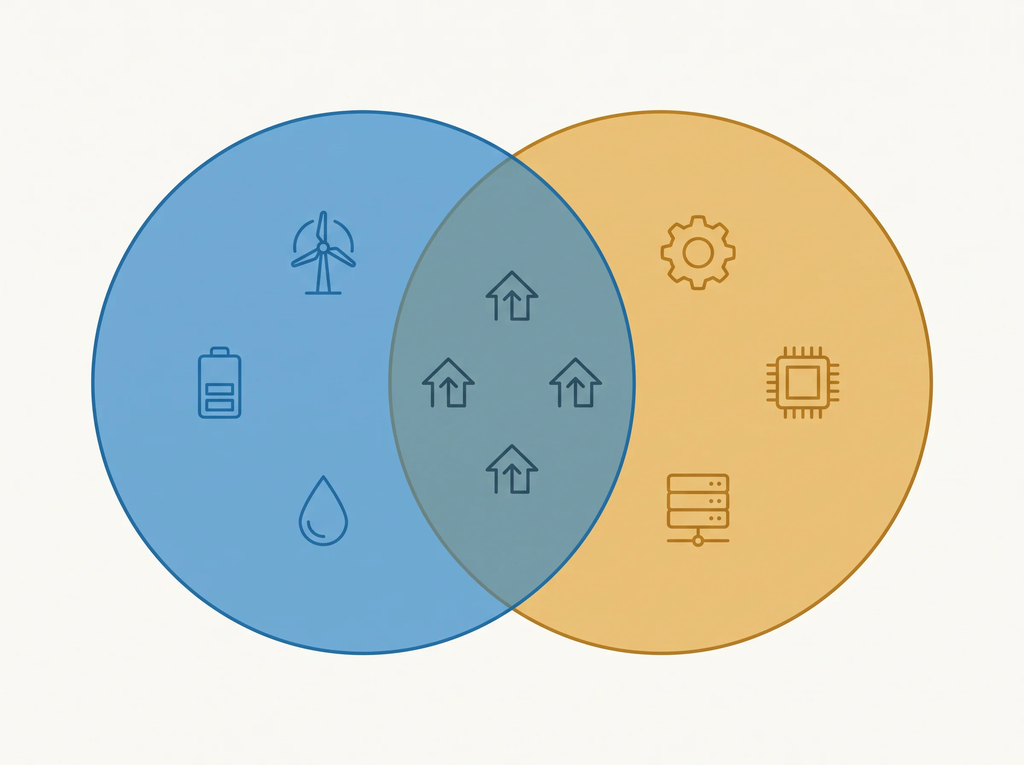
Le chevauchement d’ETF dans un portefeuille apparaît lorsque plusieurs fonds détiennent les mêmes titres ou renforcent les mêmes expositions.
Trois ETF ne forment donc pas nécessairement trois sources de diversification.
Un ETF Monde, un ETF S&P 500 et un ETF technologique peuvent tous placer Apple, Microsoft, Nvidia ou Amazon parmi leurs premières positions.
Le relevé affiche trois lignes, mais une baisse de ces entreprises touche les trois simultanément.
L’analyse doit porter sur le portefeuille consolidé. Il faut regarder à travers chaque fonds, puis rapporter ses positions au poids qu’il occupe dans l’ensemble.
Cette lecture suppose de comprendre la différence entre indice, ETF et portefeuille : l’indice définit un univers et des règles de pondération, l’ETF cherche à fournir cette exposition, tandis que le portefeuille additionne toutes les positions, y compris les actions détenues en direct.
Quatre phénomènes à ne pas confondre
| Phénomène | Ce qu’il révèle | Exemple |
| Recouvrement de titres | Les mêmes entreprises figurent dans plusieurs ETF. | Apple est présente dans un indice mondial et dans un indice américain. |
| Concentration d’exposition | Des titres différents dépendent du même pays, secteur ou facteur. | Deux fonds sans titre commun restent dominés par la technologie américaine. |
| Corrélation | Deux placements ont historiquement varié dans le même sens. | Deux indices actions peuvent être corrélés sans avoir exactement la même composition. |
| Doublon de produit | Deux ETF suivent le même indice ou une variante presque identique. | Deux émetteurs répliquent le même indice mondial. |
Un outil d’overlap mesure surtout le premier phénomène. Il ne suffit pas à conclure sur la diversification, car un portefeuille peut avoir peu de titres identiques et rester très concentré sur une zone ou un secteur.
À l’inverse, un recouvrement élevé n’est pas automatiquement une erreur.
Le chevauchement peut être voulu
Ajouter un ETF S&P 500 à un ETF Monde revient généralement à renforcer les grandes capitalisations américaines déjà présentes dans le fonds mondial.
Si cette surpondération correspond à une allocation écrite, le chevauchement est assumé. Si l’investisseur croyait ajouter une nouvelle région ou un nouveau moteur de performance, la concentration est involontaire.
Pour classer chaque ETF, formulez son rôle en une phrase vérifiable : « couvrir les marchés émergents absents de mon indice développé », « ajouter les petites capitalisations » ou « surpondérer volontairement la technologie ».
Une formulation vague comme « diversifier davantage » ne suffit pas. Comparez ensuite cette promesse à l’indice suivi, aux dix premières positions, aux zones et aux secteurs.
Si le second ETF répète essentiellement ce que le premier détient déjà, il ajoute une orientation, pas une nouvelle diversification.
Rassembler les bonnes données pour chaque ETF et pour le portefeuille
La consolidation commence par les montants réellement détenus, toutes enveloppes confondues. Un ETF présent dans un PEA et un compte-titres reste une seule exposition économique.
Les actions détenues en direct doivent aussi entrer dans l’inventaire, car une ligne Nvidia achetée séparément s’ajoute à Nvidia déjà détenue au travers des fonds.
1. Établir la liste des supports et calculer leurs poids
Créez un onglet Supports avec une ligne par position et les colonnes suivantes : enveloppe, nom, ISIN, indice suivi, valeur actuelle et poids dans le portefeuille analysé.
Le poids se calcule par valeur du support / valeur totale du portefeuille. Définissez clairement le périmètre : soit toute l’épargne financière, soit seulement la poche actions.
Ne mélangez pas ces deux dénominateurs, car une entreprise à 6 % de la poche actions peut ne représenter que 3 % d’un portefeuille composé pour moitié d’autres actifs.
Utilisez l’ISIN plutôt que le seul nom commercial. Un même indice peut être suivi par plusieurs fonds et un même fonds peut proposer une part capitalisante, distribuante ou couverte contre le change.
L’ISIN évite de charger la composition de la mauvaise part.
2. Récupérer la composition au bon endroit
Pour chaque ETF, ouvrez d’abord la page officielle de l’émetteur. Téléchargez si possible le fichier complet des positions, souvent proposé en CSV ou XLSX.
La factsheet mensuelle suffit pour un premier diagnostic, mais elle se limite fréquemment aux dix premières positions.
La page de l’indice complète la collecte avec son univers, sa méthode de pondération et ses règles d’inclusion.
Relevez au minimum :
- le nom du titre et son identifiant, de préférence l’ISIN du sous-jacent, afin de rapprocher correctement les lignes ;
- son poids dans l’ETF, nécessaire au calcul de sa contribution au portefeuille ;
- le pays et le secteur, selon une nomenclature identique pour tous les fonds ;
- la date de composition, car les poids évoluent et les indices sont révisés ;
- la part couverte, top 10 ou composition complète, pour connaître la limite du résultat.
3. Normaliser avant d’additionner
Deux libellés différents peuvent désigner la même société. Alphabet apparaît, par exemple, avec plusieurs classes d’actions.
Elles sont deux titres juridiques distincts, mais une seule exposition économique à l’entreprise pour l’analyse de concentration.
Conservez une colonne Identifiant_titre pour le calcul exact et ajoutez une colonne Entreprise_groupee pour agréger les classes d’actions. Uniformisez aussi les secteurs et les pays : « United States », « USA » et « États-Unis » doivent devenir une seule catégorie.
Ne combinez pas silencieusement des compositions datées de mois différents. Cherchez des dates aussi proches que possible et indiquez la plus ancienne dans votre tableau.
Si seule la factsheet est disponible, marquez les positions absentes comme Non analysé, pas comme zéro.
4. Vérifier la collecte
Dans chaque fichier complet, la somme des poids doit être proche de 100 %. Un léger écart peut venir des liquidités, dérivés ou arrondis ; un total de 35 % indique plutôt un top 10 incomplet.
Vérifiez enfin que la somme des poids des supports vaut 100 % du périmètre choisi et qu’aucune position détenue sur une autre enveloppe n’a été oubliée.
Le tableau est prêt lorsque chaque ligne possède un identifiant, un poids, une date et un niveau de couverture explicite.
Calculer le chevauchement et l’exposition consolidée avec un tableur
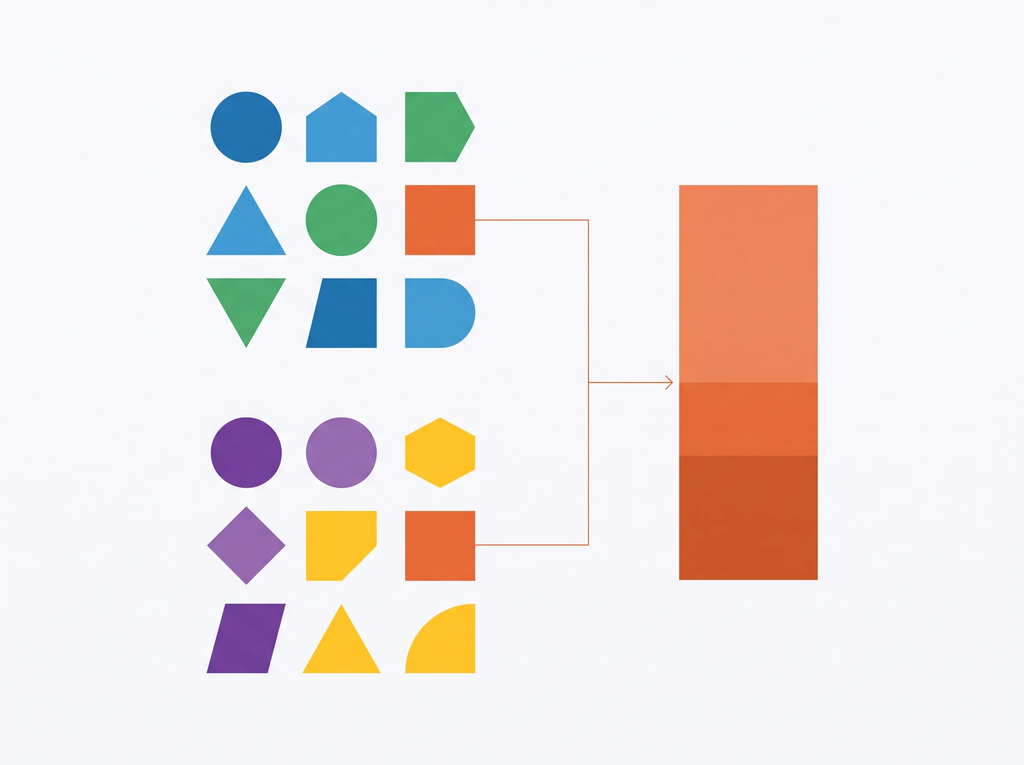
La contribution d’un titre au portefeuille est le produit de deux poids : celui de l’ETF dans le portefeuille et celui du titre dans l’ETF.
Un fonds pesant 30 % du portefeuille et contenant une entreprise à 7 % crée ainsi une exposition de 30 % × 7 % = 2,1 % à cette entreprise.
Il faut répéter ce calcul pour toutes les lignes, puis additionner les contributions qui désignent la même société.
1. Construire la table de calcul
Dans un onglet Positions, placez chaque composant d’ETF sur une ligne. Utilisez au minimum les colonnes suivantes :
| Colonne | Contenu | Exemple |
| A | ISIN de l’ETF | ETF_MONDE |
| B | Entreprise groupée | Apple |
| C | Poids de l’ETF dans le portefeuille | 50 % |
| D | Poids du titre dans l’ETF | 4 % |
| E | Contribution au portefeuille | 2 % |
| F et G | Pays et secteur | États-Unis, technologie |
Dans E2, saisissez =C2*D2, puis recopiez la formule vers le bas. Formatez C, D et E en pourcentage. Une erreur fréquente consiste à saisir 50 et 4 au lieu de 50 % et 4 %, ce qui produit un résultat cent fois trop élevé.
Cliquez sur une cellule pour vérifier que le tableur stocke bien 0,5 et 0,04.
2. Ajouter les actions détenues en direct
Créez une ligne par action en direct avec son poids dans le portefeuille en colonne C et 100 % en colonne D.
Une action Apple pesant 2 % contribue donc pour 2 %. Cette convention permet d’agréger fonds et titres directs avec la même formule, sans traitement à part.
3. Agréger par entreprise, zone et secteur
Dans un onglet Synthese, créez une liste unique des entreprises.
À côté d’Apple, additionnez toutes ses contributions avec =SOMME.SI(Positions!B:B;A2;Positions!E:E) dans une version française d’Excel ou Google Sheets.
La fonction anglaise équivalente est =SUMIF(Positions!B:B,A2,Positions!E:E). Triez ensuite le résultat du plus grand au plus petit pour obtenir le top consolidé.
Le même principe s’applique aux pays et aux secteurs. Additionnez la colonne E selon F ou G.
Ces vues révèlent une concentration que le seul recouvrement de titres ne voit pas, par exemple plusieurs entreprises différentes mais toutes américaines et technologiques.
4. Mesurer le chevauchement pondéré entre deux ETF
Pour chaque entreprise commune aux ETF A et B, retenez le plus petit de ses deux poids, puis additionnez ces minimums :
Chevauchement(A,B) = SOMME(MIN(poids dans A ; poids dans B))
Si Apple pèse 4 % dans A et 7 % dans B, 4 points comptent dans le chevauchement. Cette mesure compare la composition des fonds, indépendamment des montants investis.
Elle ne dit pas à elle seule combien Apple pèse dans votre portefeuille. Pour cette seconde question, utilisez la contribution consolidée calculée précédemment.
Dans un tableur, alignez les entreprises en lignes, placez les poids des deux ETF en colonnes B et C, puis saisissez =MIN(B2;C2) en D. La somme de D fournit le chevauchement sur la profondeur de données disponible.
Si vous n’avez que les dix premières lignes, nommez le résultat « chevauchement observé sur le top 10 » : il constitue un plancher, pas une mesure exhaustive.
5. Lire un exemple à trois ETF
Supposons un portefeuille composé à 50 % d’un ETF Monde, 30 % d’un ETF S&P 500 et 20 % d’un ETF technologique. Les poids hypothétiques d’Apple sont respectivement de 4 %, 7 % et 12 %.
| Support | Poids du support | Poids d’Apple | Contribution |
| ETF Monde | 50 % | 4 % | 2,0 % |
| ETF S&P 500 | 30 % | 7 % | 2,1 % |
| ETF technologie | 20 % | 12 % | 2,4 % |
| Total Apple | 100 % | 6,5 % |
Trois noms de fonds différents conduisent ici à une exposition de 6,5 % à une seule entreprise. Refaites le calcul pour les autres premières positions, puis additionnez les dix expositions consolidées les plus élevées.
Ce poids cumulé est souvent plus parlant que le nombre total de titres annoncé par les fonds.
6. Contrôler et mettre à jour le résultat
- Sommez la colonne E. Avec des compositions complètes et hors petites différences de trésorerie, le total doit approcher 100 % du portefeuille analysé. Avec des top 10, il doit rester inférieur, ce qui matérialise la part non couverte.
- Testez une ligne connue. Recalculez manuellement une contribution, par exemple 30 % × 7 %, afin de détecter un problème de format.
- Conservez la date. Dupliquez l’onglet avant chaque actualisation, puis remplacez les poids des fonds et des titres. Vous pourrez comparer les concentrations sans perdre l’état antérieur.
- Ne confondez pas arrondi et erreur. Quelques centièmes d’écart sont plausibles ; plusieurs points imposent de rechercher une ligne manquante ou comptée deux fois.
Le calcul n’exécute aucune opération de marché. Pour l’annuler, supprimez la copie de travail ou restaurez l’onglet daté précédent. Les arbitrages éventuels viennent seulement après l’interprétation du résultat.
Choisir entre comparateur en ligne et analyse automatisée
Le tableur reste la méthode la plus transparente pour deux à quatre ETF, mais la collecte devient lourde lorsque le portefeuille réunit plusieurs enveloppes, des actions en direct et des compositions de plusieurs centaines de lignes.
Un outil peut accélérer l’analyse. Il ne dispense pas de vérifier ce qu’il calcule.
| Méthode | Cas adapté | Coût observé en novembre 2026 | Limite principale |
| Consolidation manuelle dans un tableur | Petit portefeuille, besoin de contrôler chaque formule | Gratuit hors temps consacré | Collecte et normalisation fastidieuses |
| Comparateur de chevauchement par paires | Contrôle rapide avant d’ajouter un ETF | MyMoneyViz propose un vérificateur gratuit et sans inscription | Pondérations parfois égales et données limitées aux principales positions |
| Analyse consolidée automatisée du portefeuille | Nombreux supports, montants inégaux, actions en direct | isinlab affiche Light à 0 € par mois et Premium à 15 € par mois, résiliable à tout moment | Résultat dépendant de la couverture et des conventions de l’outil |
Pour un contrôle rapide, utiliser un comparateur par paires
Le vérificateur MyMoneyViz accepte deux à quatre ETF et affiche les entreprises communes.
Son chevauchement pondéré additionne, pour chaque société partagée, le plus petit poids observé dans les deux fonds. La méthode correspond au calcul présenté plus haut.
L’outil indique toutefois que ses données couvrent les dix principales positions et que la vue de portefeuille suppose des montants égaux.
Le résultat peut donc sous-estimer le recouvrement total et déformer votre exposition si un ETF pèse 80 % du portefeuille et l’autre 20 %.
MyFinanceTools présente également un comparateur de deux ETF. Sa page n’a pas pu être auditée lors de cette vérification.
Avant de l’utiliser, contrôlez la date des données, le nombre de positions couvertes, l’identifiant employé pour rapprocher les titres et la formule exacte du pourcentage affiché.
Sans ces quatre informations, un résultat précis en apparence reste difficile à interpréter.
Pour plusieurs lignes, préférer la pondération réelle
Une analyse consolidée automatisée devient utile lorsque les montants diffèrent fortement ou que les mêmes entreprises sont détenues par plusieurs comptes.
En novembre 2026, l’offre gratuite Light d’isinlab inclut notamment la construction du portefeuille consolidé, le top 10 réel et la plus forte exposition à une entreprise.
Le chevauchement et la corrélation entre supports figurent dans l’offre Premium à 15 € par mois. Ce tarif et ces fonctionnalités peuvent évoluer : vérifiez-les sur la page des offres au moment de choisir.
La formule payante n’est pas nécessaire pour tout portefeuille. Le top consolidé gratuit peut déjà montrer quelles entreprises pèsent réellement le plus.
Le Premium sert surtout lorsque le suivi détaillé des recouvrements entre plusieurs supports évite un travail manuel récurrent.
Valider l’outil avec un test témoin
Saisissez deux ETF et recalculez manuellement une entreprise commune.
Vérifiez ensuite cinq points : la bonne part ISIN, la date de composition, la profondeur des positions, la prise en compte des montants réels et le regroupement des classes d’actions.
Si l’exposition calculée à Apple diffère de poids ETF A × poids Apple A + poids ETF B × poids Apple B, cherchez la convention qui explique l’écart. À défaut d’explication, conservez le tableur comme référence.
Décider si chaque ETF complète l’allocation ou renforce une concentration
Un pourcentage de chevauchement n’est pas une note de qualité et il n’existe pas de seuil universel au-delà duquel deux ETF seraient automatiquement incompatibles.
La décision dépend du rôle prévu pour chaque fonds et du poids consolidé des expositions répétées.
Un recouvrement de 60 % peut être cohérent pour surpondérer volontairement les États-Unis ; un recouvrement plus faible peut être problématique si quelques entreprises déjà détenues deviennent dominantes.
Lire quatre résultats ensemble
- Le top 10 consolidé montre les entreprises dont le portefeuille dépend le plus. Additionnez son poids et isolez la première ligne.
- Les zones géographiques indiquent si des noms d’indices différents reconduisent le même pays dominant.
- Les secteurs révèlent les moteurs économiques communs, même sans titre identique.
- Le chevauchement par paire localise les fonds redondants, mais doit rester relié à leurs poids réels dans le portefeuille.
Regardez aussi les titres détenus directement. Un ETF technologique peut sembler raisonnablement pondéré seul, puis devenir le troisième relais d’une exposition déjà présente dans un ETF Monde et dans plusieurs actions américaines.
Tester l’apport marginal de chaque ETF
Dupliquez la synthèse, retirez un ETF de la copie et recalculez les expositions en repondérant uniquement pour la comparaison.
Observez ce qui disparaît réellement : nouveaux pays, petites capitalisations, secteur absent, classe d’actifs différente ou seulement davantage des mêmes grandes entreprises.
Ce test est analytique. Il ne simule pas une vente et n’intègre ni fiscalité ni frais.
Attribuez ensuite l’un de ces diagnostics à chaque fonds :
| Diagnostic | Ce que montre la consolidation | Décision à examiner |
| Complémentaire | Le fonds apporte une exposition absente ou nettement sous-représentée. | Conserver si ce rôle correspond toujours à l’allocation visée. |
| Surpondération assumée | Il répète des titres ou secteurs, mais le poids cible et la raison sont écrits. | Conserver en contrôlant la concentration consolidée. |
| Redondant | Son retrait théorique change peu les principales expositions. | Étudier une simplification ou l’arrêt des nouveaux versements. |
| Concentration involontaire | Quelques titres, une zone ou un secteur dépassent nettement l’intention initiale. | Revoir l’allocation avant tout nouvel achat. |
Dans le cas courant d’un ETF Monde complété par un ETF S&P 500 sans volonté explicite de surpondérer les États-Unis, nous considérerions le second comme un renforcement à justifier plutôt que comme une source automatique de diversification.
Le même raisonnement vaut pour un ETF sectoriel dont les premières positions dominent déjà l’indice large.
Choisir une suite sans arbitrer à chaud
Quatre suites sont possibles. Conserver toutes les lignes convient lorsque les rôles et concentrations correspondent à l’intention.
Cesser d’alimenter un ETF peut éviter d’amplifier un doublon pendant l’examen. Remplacer un support peut être envisagé lorsqu’une exposition réellement manquante a été identifiée.
Simplifier réduit enfin le suivi quand deux fonds jouent presque le même rôle. La mise en œuvre dépend ensuite des frais, de l’enveloppe et de la fiscalité ; elle ne se déduit pas du seul overlap.
Pour replacer cette décision dans l’ensemble des classes d’actifs, il faut diversifier un portefeuille boursier sans le rendre illisible.
Si les ETF sont détenus dans cette enveloppe, les critères permettant de comparer des ETF éligibles au PEA prennent ensuite le relais.
Enfin, un éventuel remplacement doit aussi conduire à comparer les frais et l’écart de suivi des ETF, car deux fonds proches par leur exposition ne le sont pas nécessairement par leur coût ou leur réplication.
Consigner la décision
Terminez par une fiche datée : rôle de l’ETF, poids actuel, principales expositions ajoutées, doublons acceptés, signal qui déclencherait une nouvelle analyse. La checklist tient en cinq questions :
- Chaque ETF a-t-il un rôle distinct ou une surpondération explicitement voulue ?
- Le top 10 consolidé correspond-il à ce que vous pensiez détenir ?
- Les poids par pays et secteur sont-ils cohérents avec l’allocation visée ?
- Une action directe renforce-t-elle déjà une grande position des ETF ?
- Le retrait théorique d’un fonds ferait-il disparaître une exposition réellement utile ?
Si ces réponses sont claires et compatibles avec l’intention initiale, le portefeuille peut être conservé sur ce critère. Sinon, l’allocation mérite d’être revue. Les seuils, la fréquence et l’exécution précise d’un rééquilibrage relèvent d’une décision séparée.
Questions fréquentes sur le chevauchement des ETF
Quel taux de chevauchement entre deux ETF est acceptable ?
Il n’existe pas de seuil universel.
Un taux élevé peut être cohérent si vous cherchez volontairement à surpondérer une zone ou un secteur.
La bonne vérification consiste à regarder le poids consolidé des principales entreprises, puis à le comparer à l’allocation que vous aviez prévue.
Deux ETF qui suivent le même indice sont-ils forcément des doublons ?
Pour l’exposition de marché, oui, ou presque.
Leur réplication, leurs frais, leur traitement des revenus et leur éligibilité à une enveloppe peuvent différer, mais les détenir ensemble n’ajoute généralement pas une nouvelle diversification si l’indice suivi est identique.
Faut-il analyser toutes les positions ou seulement le top 10 ?
Le top 10 suffit pour un diagnostic rapide des plus fortes concentrations. Il ne mesure pas le chevauchement complet, surtout entre deux indices larges.
Utilisez la composition intégrale si vous devez comparer précisément les fonds ou si le top 10 ne représente qu’une faible part de leur actif.
Comment traiter une entreprise présente dans un ETF et détenue aussi en direct ?
Ajoutez l’action directe comme une position dont le poids sous-jacent vaut 100 %, puis additionnez sa contribution à celles des ETF.
Une action directe pesant 2 % du portefeuille ajoute donc 2 points à l’exposition déjà créée par les fonds.
Un ETF Monde et un ETF marchés émergents se chevauchent-ils ?
Cela dépend de l’indice mondial. Un indice limité aux marchés développés n’inclut normalement pas les marchés émergents, tandis qu’un indice de type All Country peut déjà les contenir.
Vérifiez l’univers exact de l’indice plutôt que le mot « Monde » dans le nom du fonds.
Transformer les lignes en expositions réelles
Avant de conserver ou d’ajouter un ETF, calculez ce qu’il change dans le portefeuille consolidé. S’il apporte une exposition absente, son rôle est lisible.
S’il augmente surtout des positions déjà dominantes, conservez-le seulement si cette surpondération est voulue et documentée. La décision vient de cette différence, pas du nombre de fonds affiché.