Un portefeuille ETF diversifié ne se construit pas en additionnant des fonds jusqu’à obtenir un chiffre satisfaisant.
Il se construit en vérifiant, ligne par ligne, quels risques sont vraiment ajoutés.
Au troisième trimestre 2026, les ETF de droit européen ont dépassé 3 250 milliards d’euros d’encours et ont engrangé 127 milliards d’euros de collecte selon L’Agefi, ce qui multiplie les choix et donc les risques de chevauchement.
Cet article suit une grille simple pour vous permettre de bien vous permettre de constituer votre portefeuille: expositions visées, classes d’actifs, doublons, coûts, enveloppes, puis règle de suivi.
En résumé
- Le nombre d’ETF détenus ne mesure pas la diversification réelle, ce sont les risques indépendants couverts qui comptent.
- Un même indice peut apparaître dans plusieurs fonds sous des noms différents; comparer les dix premières lignes aide à repérer les doublons avant l’achat.
- La pondération par capitalisation concentre mécaniquement les poids sur les plus grosses valeurs: dans le S&P 500, les dix premières valeurs pesaient 40,7 % en 2025 selon Probans.
- Le coût réel d’un ETF dépasse le TER affiché: écart de suivi, spread, frais de courtage et frais d’enveloppe s’additionnent selon l’usage.
- Définir une règle de rééquilibrage avant que la dérive n’apparaisse évite de décider sous l’effet de la volatilité.
Définir les expositions réellement visées avant d’ajouter un ETF
Un portefeuille peut compter une dizaine d’ETF tout en restant exposé aux mêmes zones, secteurs ou entreprises.
Comme le rappelle L’Echo, il faut regarder ce que le fonds contient réellement, pas seulement son nom. Le bon réflexe consiste donc à noter, avant tout achat, les risques que l’on veut vraiment ajouter.
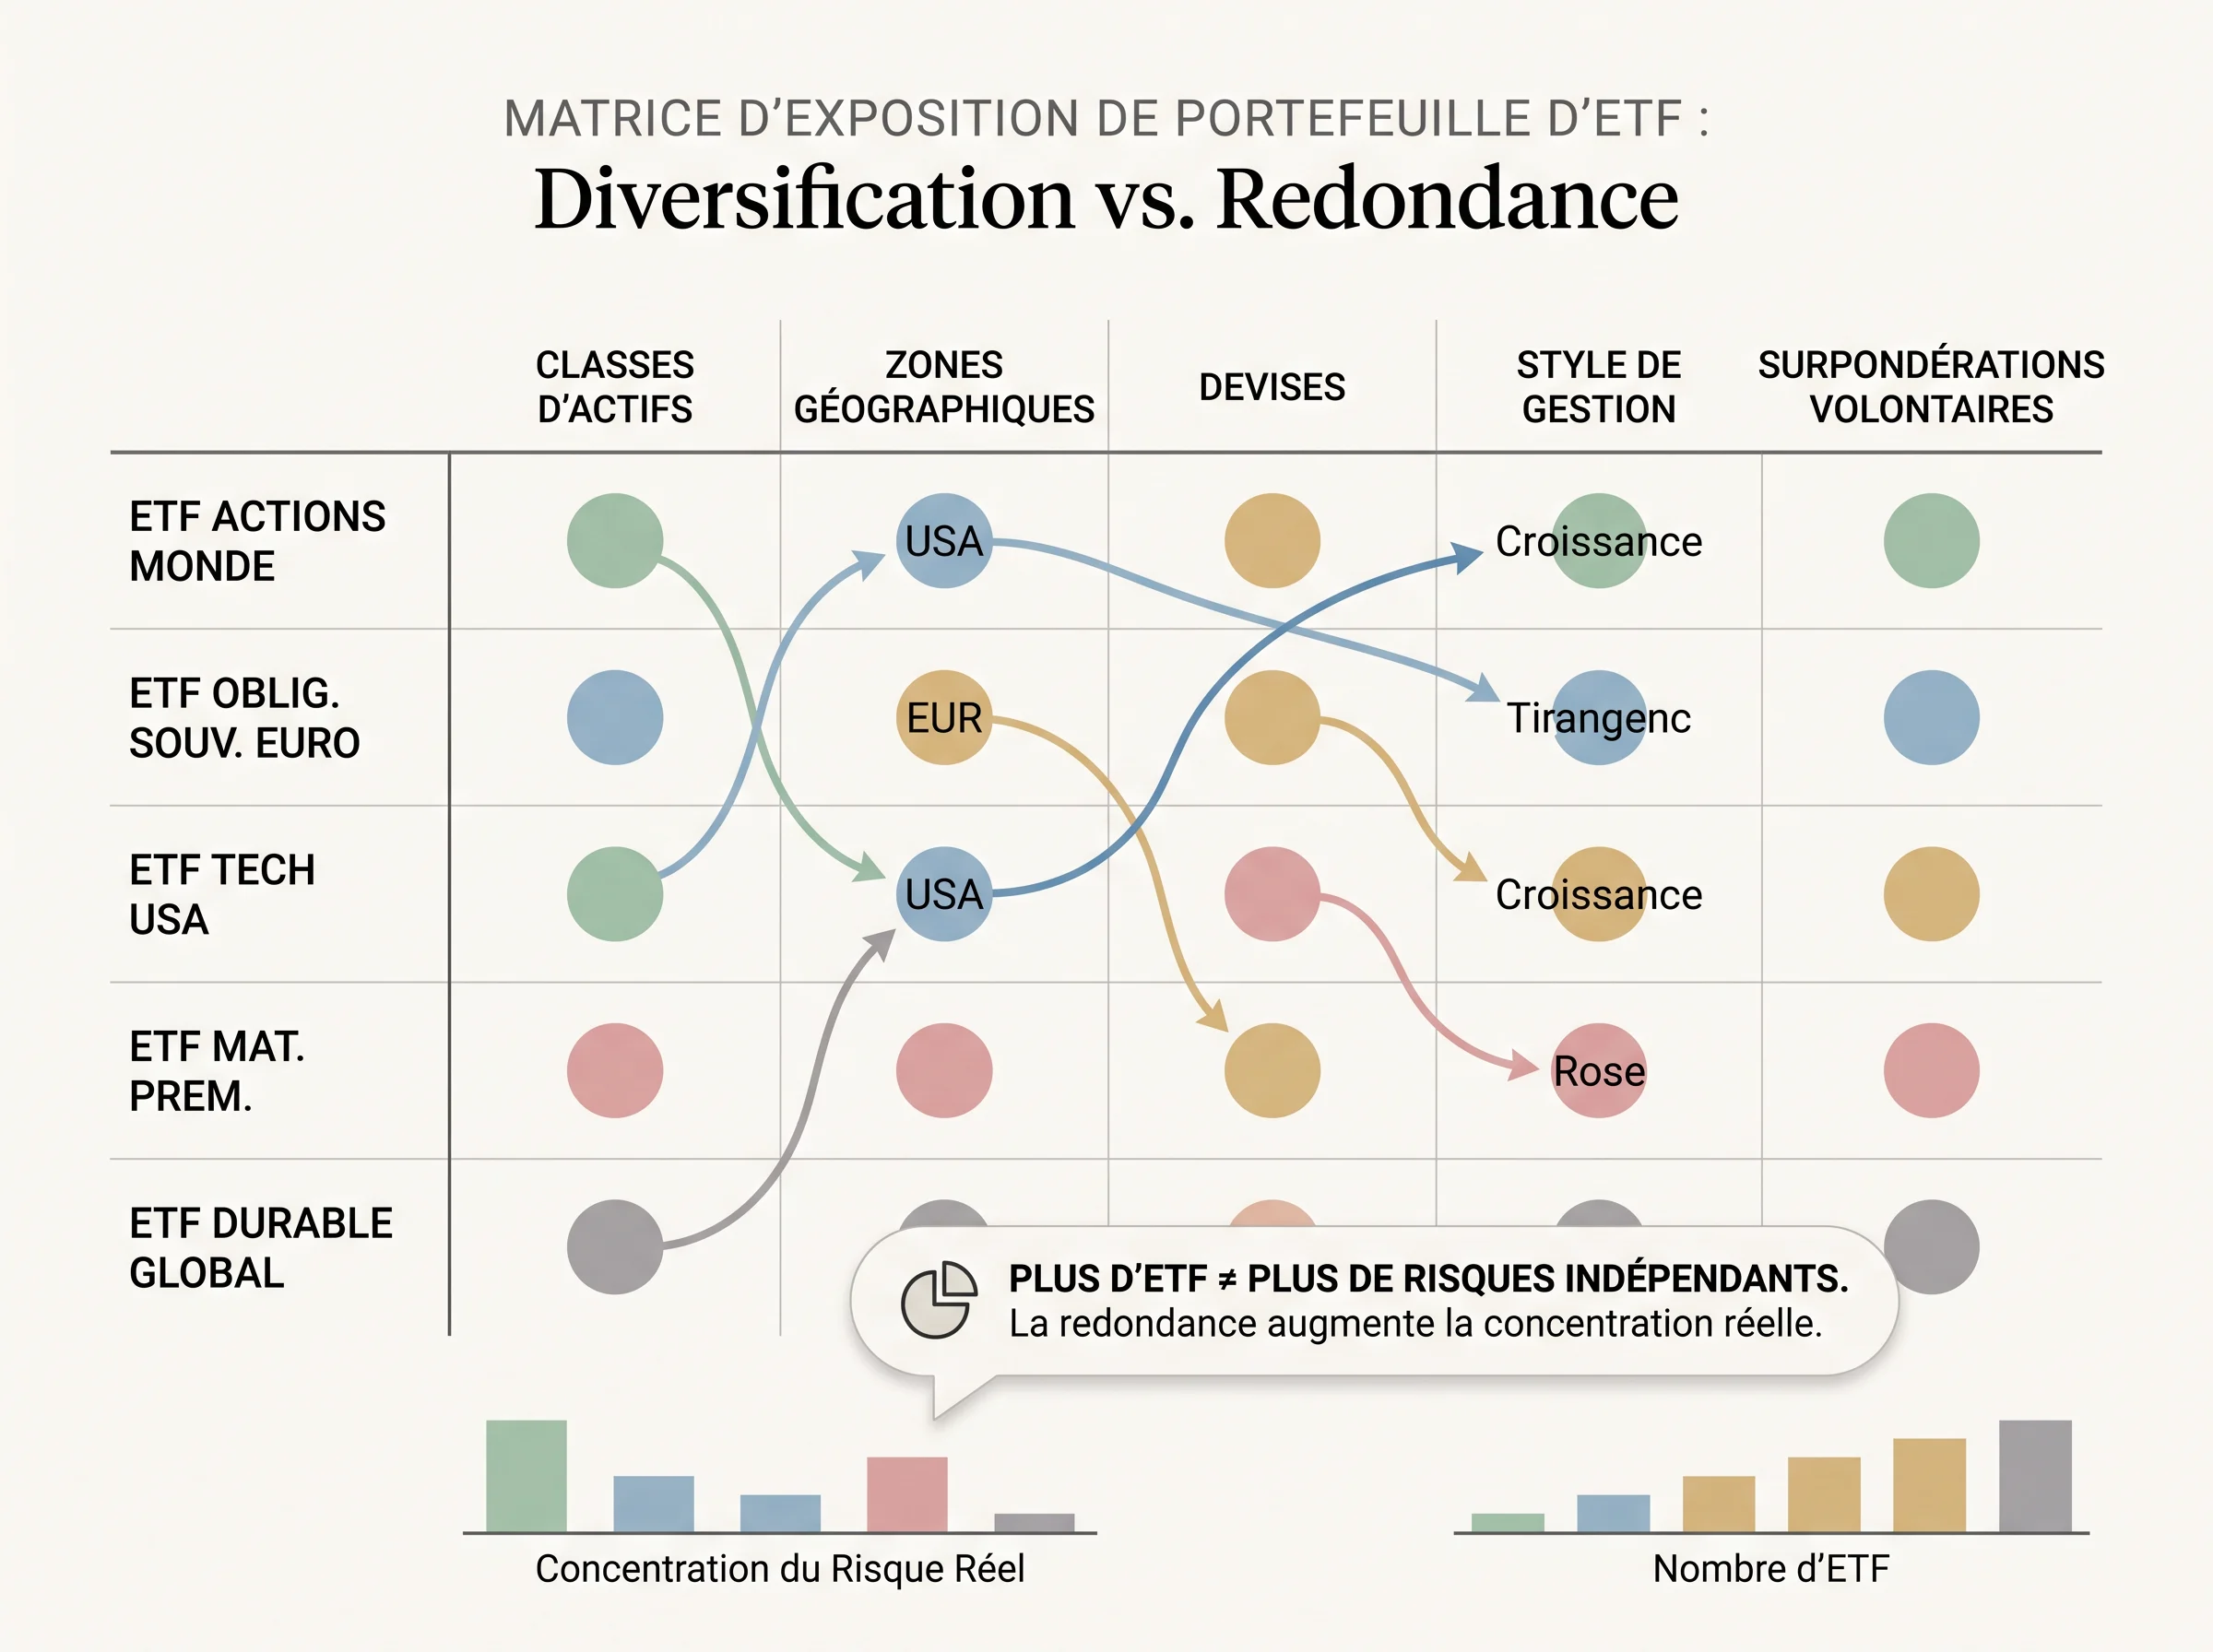
La première étape est une matrice d’exposition. Elle recense pour chaque ETF l’indice suivi, la classe d’actifs, les zones couvertes et les éventuelles surpondérations volontaires. Cette grille permet de voir tout de suite si deux lignes différentes capturent en réalité le même risque.
Par exemple, un ETF World et un ETF grandes capitalisations américaines ne représentent pas deux poches indépendantes.
Le MSCI World est déjà exposé à 72,94 % aux États-Unis selon la fiche officielle MSCI du 30 septembre 2026, ce qui signifie qu’ajouter un ETF S&P 500 renforce surtout une exposition déjà dominante.
Pour remplir la matrice, posez quatre questions simples pour chaque ETF envisagé:
- Quel indice réplique-t-il, et quelle est sa méthode de pondération?
- Quelles classes d’actifs et quelles zones géographiques couvre-t-il vraiment?
- Quelles sont ses dix premières lignes et leur poids cumulé?
- Cette exposition est-elle déjà présente ailleurs dans le portefeuille?
Les surpondérations volontaires, par exemple un ETF sectoriel technologie ou un ETF marchés émergents ajouté à un ETF World, doivent être notées comme un choix explicite.
Elles ne constituent pas une diversification automatique supplémentaire.
Vérifier les classes d’actifs, les zones géographiques et le risque de change
Une fois la matrice d’exposition remplie, l’étape suivante consiste à vérifier si les lignes du portefeuille couvrent bien des moteurs de risque distincts.
Actions, obligations et liquidités ne réagissent pas de la même façon à un même choc de marché. Plusieurs ETF actions ne créent donc pas, à eux seuls, une diversification entre classes d’actifs.
Lire la couverture géographique sans confondre les niveaux
Un ETF « World » couvre les marchés développés, mais exclut généralement les marchés émergents. Pour les ajouter, il faut un ETF dédié.
À l’inverse, ajouter un ETF Europe à un ETF World introduit un biais géographique volontaire, pas une nouvelle poche indépendante, car l’Europe est déjà présente dans l’indice mondial.
Le biais domestique est une erreur fréquente: surpondérer la France ou l’Europe parce que ces marchés semblent plus familiers concentre le portefeuille sur une zone unique.
La matrice d’exposition aide à le voir clairement.
Distinguer devise de cotation, domicile du fonds et exposition économique
Ces trois notions sont souvent confondues:
- Devise de cotation: la monnaie dans laquelle l’ETF s’achète en bourse. Elle ne dit rien, à elle seule, sur la devise des actifs détenus.
- Domicile du fonds: le pays d’enregistrement légal de l’ETF. Il compte pour le cadre juridique et fiscal, selon l’enveloppe utilisée.
- Exposition économique: les devises réelles des entreprises détenues. Un ETF coté en euros mais investi en actions américaines expose toujours au dollar via ses actifs sous-jacents.
Exemple: un ETF World coté en euros reste fortement exposé au dollar américain via ses composantes américaines. Si le dollar baisse face à l’euro, la valeur de l’ETF en euros peut reculer même si les actions sous-jacentes montent en dollars.
Qualifier la couverture de change
Certains ETF existent en version couverte en devise.
La couverture cherche à neutraliser une partie du risque de change via des instruments dérivés, mais elle a un coût et ne supprime pas le risque de marché. C’est donc un arbitrage à noter dans la matrice, pas un réglage par défaut.
Détecter les doublons d’indices et les concentrations cachées
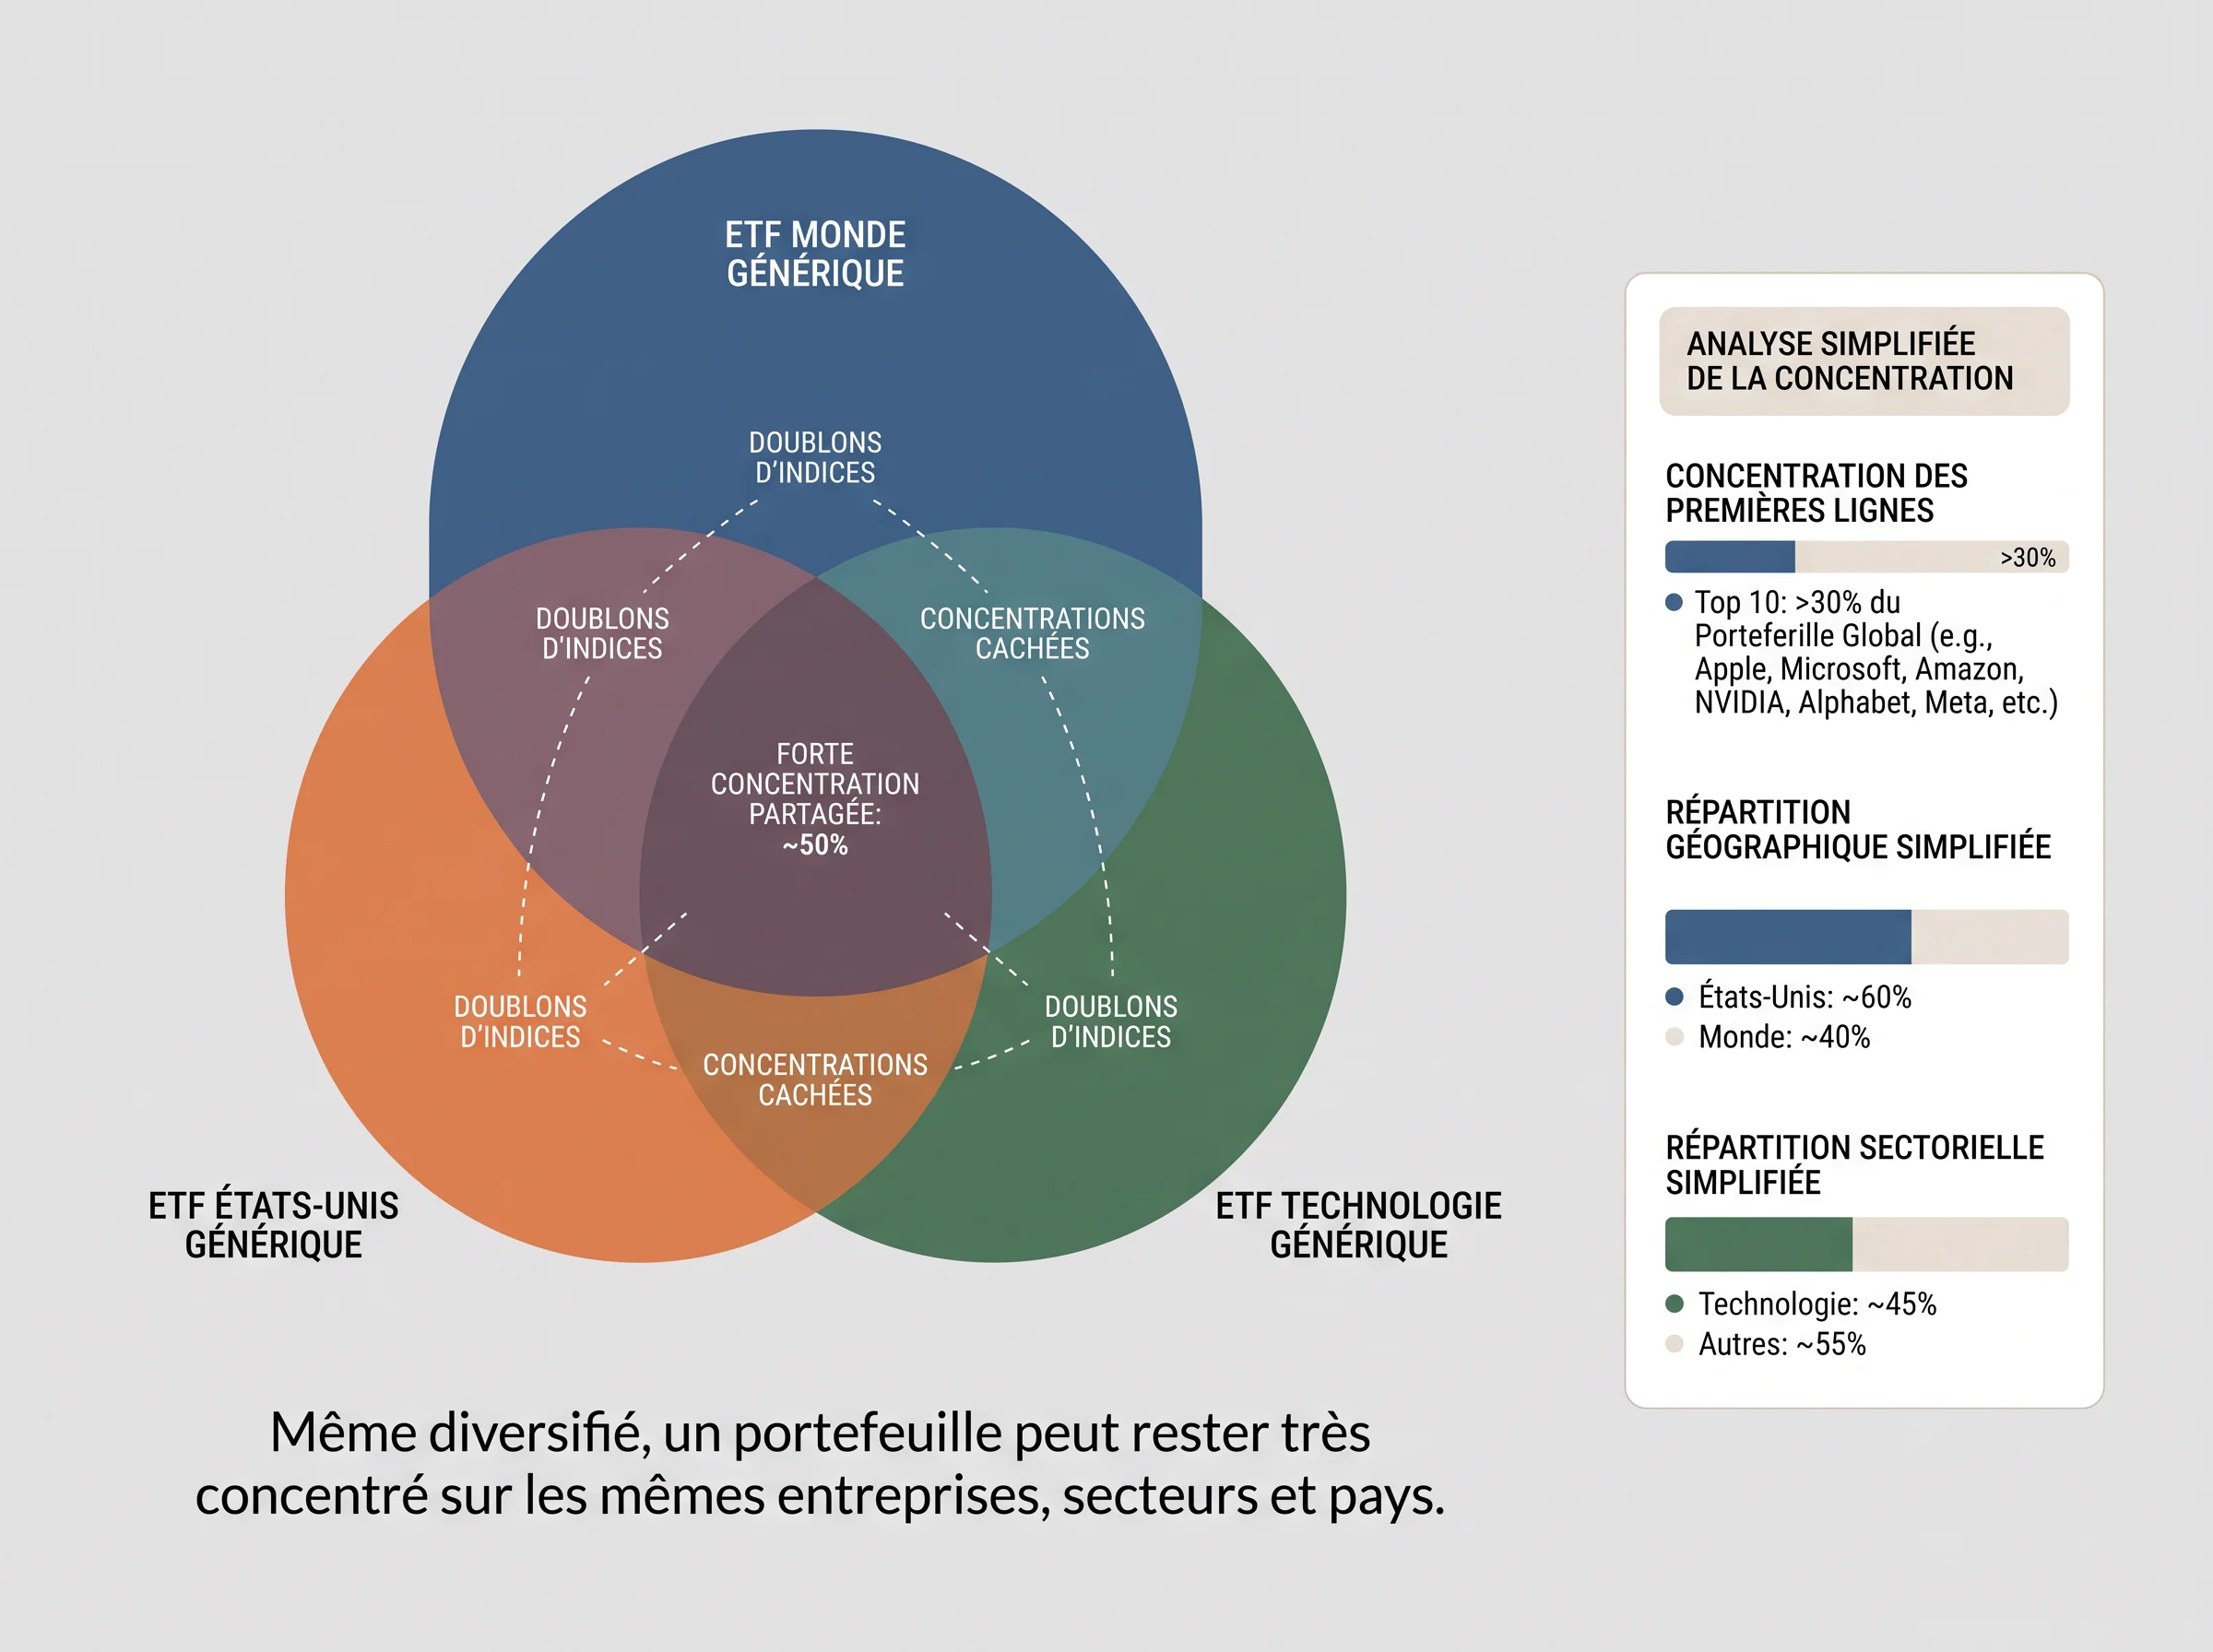
Ajouter un ETF à un portefeuille existant ne crée une exposition nouvelle que si son indice couvre réellement des entreprises, secteurs ou zones absents des lignes déjà détenues.
Sans cette vérification, le portefeuille grossit sans que le nombre de risques indépendants augmente.
Comparer les indices avant de comparer les ETF
Deux ETF portant des noms différents peuvent se recouper fortement.
Un ETF World et un ETF S&P 500 illustrent ce cas: puisque le MSCI World est déjà très exposé aux États-Unis, le second fonds redouble surtout l’exposition américaine. Ajouter un ETF technologique ou régional par-dessus renforce encore le même biais.
Pour chaque paire d’ETF, croiser les dix premières lignes suffit souvent à repérer les doublons les plus évidents.
Si les mêmes noms reviennent dans plusieurs fonds, leur poids cumulé dans le portefeuille réel est supérieur à ce que l’allocation apparente laisse croire.
Mesurer la concentration sectorielle et géographique
Un indice large ne garantit pas une répartition équilibrée. La pondération par capitalisation boursière, méthode dominante dans les indices courants, concentre mécaniquement les poids sur les plus grosses valeurs.
À titre de photographie de contexte datée, les dix premières valeurs du S&P 500 représentaient 40,7 % de l’indice en 2025 selon Probans.
Le même raisonnement vaut pour la géographie: il faut additionner les poids des différentes zones à l’échelle du portefeuille, puis vérifier si une zone domine déjà trop nettement.
Un portefeuille composé de trois ETF peut afficher une forte concentration sur les États-Unis si les indices sous-jacents convergent vers les mêmes marchés développés.
Construire une lecture consolidée des expositions réelles
La matrice d’exposition sert ici d’outil de consolidation: pour chaque ETF, noter le poids des dix premières lignes, la répartition sectorielle et la répartition géographique, puis agréger ces données à l’échelle du portefeuille.
Ce travail révèle les concentrations que la liste des ETF masque.
Deux signaux méritent attention:
- Un secteur dépasse 30 à 40 % du portefeuille consolidé alors qu’aucun ETF sectoriel n’a été ajouté volontairement.
- Une zone géographique unique représente plus des deux tiers des actifs après agrégation.
Ces seuils ne sont pas des règles universelles, mais des repères pour déclencher une vérification. Si la concentration est volontaire, elle doit être notée comme telle dans la matrice.
Si elle est subie, elle signale un chevauchement à corriger avant d’ajouter un nouvel ETF.
Comparer les coûts réels et la structure de chaque ETF avant validation
Le TER est le point de départ, pas le coût total. Deux ETF affichant le même TER peuvent avoir des coûts d’usage très différents selon leur qualité de réplication, leur liquidité et les frais liés à l’enveloppe choisie.
TER et écart de suivi: deux indicateurs distincts
Le TER mesure les frais annuels prélevés par le fonds. L’écart de suivi mesure l’écart réel entre la performance du fonds et celle de son indice sur une période donnée.
Un ETF avec un TER de 0,20 % peut surperformer légèrement son indice grâce aux revenus du prêt de titres; un autre avec le même TER peut sous-performer davantage si la réplication est moins efficace.
Sur un exercice complet, l’écart de suivi dit plus que le seul TER.
Réplication physique, synthétique et prêt de titres
La réplication physique détient directement les titres de l’indice. La réplication synthétique utilise un dérivé, souvent un swap, pour en reproduire la performance.
Dans le cadre OPCVM, la contrepartie sur dérivés de gré à gré est encadrée par des limites réglementaires de 10 % des actifs lorsque la contrepartie est un établissement de crédit admissible, et de 5 % dans les autres cas selon la directive OPCVM, avec prise en compte possible du collatéral dans les conditions prévues par l’ESMA.
Cette structure n’est pas meilleure ou pire en soi, elle répond à un autre arbitrage.
Spread, frais de courtage et taille du fonds
Le spread, c’est-à-dire l’écart entre prix d’achat et prix de vente, s’ajoute au TER à chaque transaction.
Sur un ETF peu liquide ou de petite taille, ce coût peut peser davantage que prévu si l’on rééquilibre souvent. La taille du fonds compte aussi: un encours faible peut accroître le risque de fermeture ou de fusion.
Par exemple, deux ETF répliquant le même indice obligataire, l’un avec 80 millions d’euros d’encours et un spread de 0,15 %, l’autre avec 2 milliards d’euros et un spread de 0,03 %, n’ont pas le même coût d’usage.
Sur quatre transactions annuelles, l’écart de spread seul devient vite significatif.
Frais d’enveloppe et politique de distribution
Les frais de courtage et les frais de gestion de l’enveloppe s’ajoutent aux coûts du fonds lui-même.
La politique de distribution influe aussi sur l’usage réel d’un ETF selon l’enveloppe et les besoins de revenus. Pour approfondir ce point, voir la politique de distribution.
Choisir l’enveloppe adaptée et vérifier les contraintes avant achat
L’enveloppe de détention conditionne l’univers d’ETF accessible, le traitement fiscal des gains et les conditions de retrait.
Aucune enveloppe n’est universellement supérieure: le bon choix dépend du cadre visé et des contraintes à accepter.
| Enveloppe | Univers ETF | Fiscalité des gains | Contraintes de retrait |
|---|---|---|---|
| PEA | ETF éligibles, notamment ceux compatibles avec le cadre PEA | Règles fiscales spécifiques, à vérifier selon la durée de détention et votre situation | Les retraits avant 5 ans obéissent à un régime particulier; vérifier les cas d’exception sur Service-Public |
| Compte-titres | Tous ETF cotés accessibles via le courtier | Imposition des revenus et plus-values selon les règles applicables | Aucune contrainte propre de durée |
| Assurance-vie | ETF possibles seulement si le contrat les référence | Régime fiscal propre aux rachats, à vérifier selon l’ancienneté du contrat | Rachats possibles, mais délais et modalités variables selon le contrat |
| PER | Supports proposés par le gestionnaire | Déduction à l’entrée possible sous conditions; fiscalité à la sortie à vérifier | Blocage jusqu’à la retraite sauf cas de déblocage anticipé prévus par les textes |
Un ETF World éligible au PEA existe souvent sous forme synthétique. Avant de retenir cette structure, il faut donc vérifier qu’elle reste cohérente avec votre lecture du risque de contrepartie.
Points à contrôler avant toute exécution:
- Vérifier l’éligibilité du support à l’enveloppe choisie.
- Confirmer la politique de distribution selon l’usage recherché et l’enveloppe.
- Ajouter les frais de gestion de l’enveloppe au coût total déjà évalué.
- Vérifier les conditions de retrait avant d’immobiliser une épargne de précaution.
- Contrôler les règles fiscales et réglementaires à jour sur des sources officielles.
Fixer une règle simple de suivi et de rééquilibrage
Un portefeuille d’ETF ne se construit pas une fois pour toutes.
Les marchés modifient progressivement les poids de chaque ligne, et une exposition initialement équilibrée peut dériver sans qu’aucune décision active ne l’ait provoquée.
Le but du suivi n’est pas d’intervenir souvent, mais de corriger les écarts significatifs avant qu’ils ne deviennent structurels.
Rééquilibrage périodique ou par seuil: choisir une règle et s’y tenir
Deux approches coexistent:
- Rééquilibrage périodique: révision à intervalle fixe, par exemple annuelle ou semestrielle. Simple à planifier, il évite les décisions impulsives liées à la volatilité de court terme.
- Rééquilibrage par seuil: intervention uniquement lorsqu’une classe d’actifs ou une zone s’écarte d’un niveau défini par rapport à la cible. Plus réactif, il génère moins de transactions en période calme.
Les deux méthodes peuvent se combiner: révision périodique avec déclenchement anticipé si un seuil est franchi entre deux dates. L’essentiel est de définir la règle avant que la dérive ne se produise.
Utiliser les versements réguliers pour corriger les écarts sans vendre
Lorsque des versements réguliers alimentent le portefeuille, ils offrent une alternative partielle à la vente: diriger l’apport vers les lignes sous-pondérées réduit l’écart sans déclencher de cession.
Cette méthode ne remplace pas un rééquilibrage complet si la dérive est importante, mais elle en retarde souvent la nécessité.
Contrôler la dérive des poids et revoir les risques principaux
À chaque révision, deux lectures sont utiles. La première porte sur les poids relatifs: comparer la répartition actuelle à la répartition cible notée dans la matrice d’exposition.
La seconde porte sur les risques sous-jacents: vérifier que les concentrations sectorielles et géographiques agrégées n’ont pas dépassé les seuils de repérage définis plus haut.
Un point de vigilance concerne les ETF à réplication synthétique. Les orientations ESMA sur les OPCVM précisent que le risque de contrepartie doit rester encadré et que le collatéral reçu doit répondre à des critères de diversification et de qualité.
Le cadre européen ne supprime pas ce risque, il le borne.
Checklist de contrôle avant tout nouvel achat
- L’indice sous-jacent apporte-t-il une exposition absente du reste du portefeuille?
- Les dix premières lignes du nouvel ETF chevauchent-elles celles des ETF déjà détenus?
- Le coût total, du TER au spread en passant par les frais d’enveloppe, est-il identifié?
- L’ETF est-il éligible à l’enveloppe visée?
- La politique de distribution est-elle cohérente avec l’enveloppe choisie?
- L’ajout modifie-t-il les concentrations agrégées au-delà des repères retenus?
- La règle de rééquilibrage reste-t-elle applicable après cet ajout?
Exemple de répartition (profil équilibré, horizon de 8 ans ou plus)
| Poche | Part | Montant | Rôle |
|---|---|---|---|
| Actions monde développé (type MSCI World) | 40 % | 40 000 € | Moteur de croissance, tous secteurs |
| Actions Europe (large ou small caps) | 10 % | 10 000 € | Rééquilibre le poids des États-Unis |
| Actions marchés émergents | 7 % | 7 000 € | Autres cycles économiques (Asie, Amérique latine) |
| Obligations d’État et d’entreprises zone euro (investment grade) | 20 % | 20 000 € | Amortisseur en cas de krach actions |
| Obligations indexées sur l’inflation | 5 % | 5 000 € | Protection contre l’inflation |
| Or (ETC) | 7 % | 7 000 € | Valeur refuge, faible corrélation aux actions |
| Immobilier coté (REIT / foncières) | 5 % | 5 000 € | Actifs réels, revenus locatifs |
| Monétaire | 6 % | 6 000 € | Liquidité, poche pour racheter en cas de baisse |
Cela donne environ 62 % d’actions et 38 % d’actifs défensifs ou décorrélés. Pour un profil plus prudent, on peut descendre vers 40 à 50 % d’actions. Pour un profil plus dynamique, on peut monter à 75 ou 80 %.
FAQ
Combien d’ETF faut-il pour obtenir une vraie diversification ?
Le nombre d’ETF n’est pas le bon indicateur. Ce qui compte, c’est le nombre de risques indépendants couverts.
Un portefeuille de deux ETF peut être mieux diversifié qu’un portefeuille de dix si ces dix fonds répliquent des indices qui se recoupent fortement.
Un ETF World suffit-il pour diversifier entre classes d’actifs ?
Non. Un ETF World couvre les marchés actions développés, mais n’inclut ni obligations, ni marchés émergents, ni liquidités.
La diversification entre classes d’actifs est un arbitrage distinct de la diversification géographique au sein des actions.
Quelle différence entre le TER affiché et le coût réel d’un ETF ?
Le TER mesure les frais annuels du fonds, mais le coût d’usage réel intègre aussi l’écart de suivi, le spread, les frais de courtage et les frais de gestion de l’enveloppe.
Deux ETF avec le même TER peuvent donc avoir des coûts totaux très différents.
Peut-on rééquilibrer un portefeuille ETF sans générer d’événement fiscal à chaque fois ?
Oui, partiellement.
Diriger les versements réguliers vers les lignes sous-pondérées permet de corriger les écarts sans vendre. Cette méthode est utile, mais elle ne remplace pas un rééquilibrage complet si la dérive est importante.
Construire un portefeuille ETF diversifié revient à gérer des expositions réelles, pas des noms de fonds.
La matrice d’exposition, la vérification des doublons et une règle de suivi définie à l’avance forment le socle d’une méthode reproductible.