Beaucoup d’investisseurs particuliers commettent les mêmes erreurs, non par manque d’intérêt, mais parce que certains pièges sont peu visibles au départ.
Un horizon mal défini, des frais sous-estimés, une réaction émotionnelle lors d’une correction : chacun de ces écarts peut peser sur le résultat net, parfois durablement.
Cet article passe en revue 12 erreurs courantes, organisées autour de la méthode, de la diversification, de la compréhension des produits, des coûts et des biais comportementaux.
Il est informatif et ne constitue pas un conseil financier personnalisé.
En résumé
- Investir sans objectif écrit ni horizon défini conduit souvent à des décisions incohérentes et à des ventes au mauvais moment.
- Une diversification insuffisante ou mal vérifiée peut laisser le portefeuille exposé à un seul secteur ou une seule zone géographique.
- Les frais de courtage, les frais de gestion et la fiscalité réduisent le rendement net de façon silencieuse mais cumulative.
- Les biais comportementaux, panique lors des baisses ou achat précipité après une hausse, sont parmi les causes les plus fréquentes de décisions évitables. L’AMF rappelle que les fluctuations peuvent pousser à agir trop vite et à laisser ses émotions prendre le dessus, notamment par peur de rater une bonne occasion (AMF).
- Certains produits complexes, comme ceux à effet de levier, peuvent générer des pertes supérieures au capital investi si on ne maîtrise pas leur fonctionnement.
Tableau récapitulatif des 12 erreurs à éviter en bourse
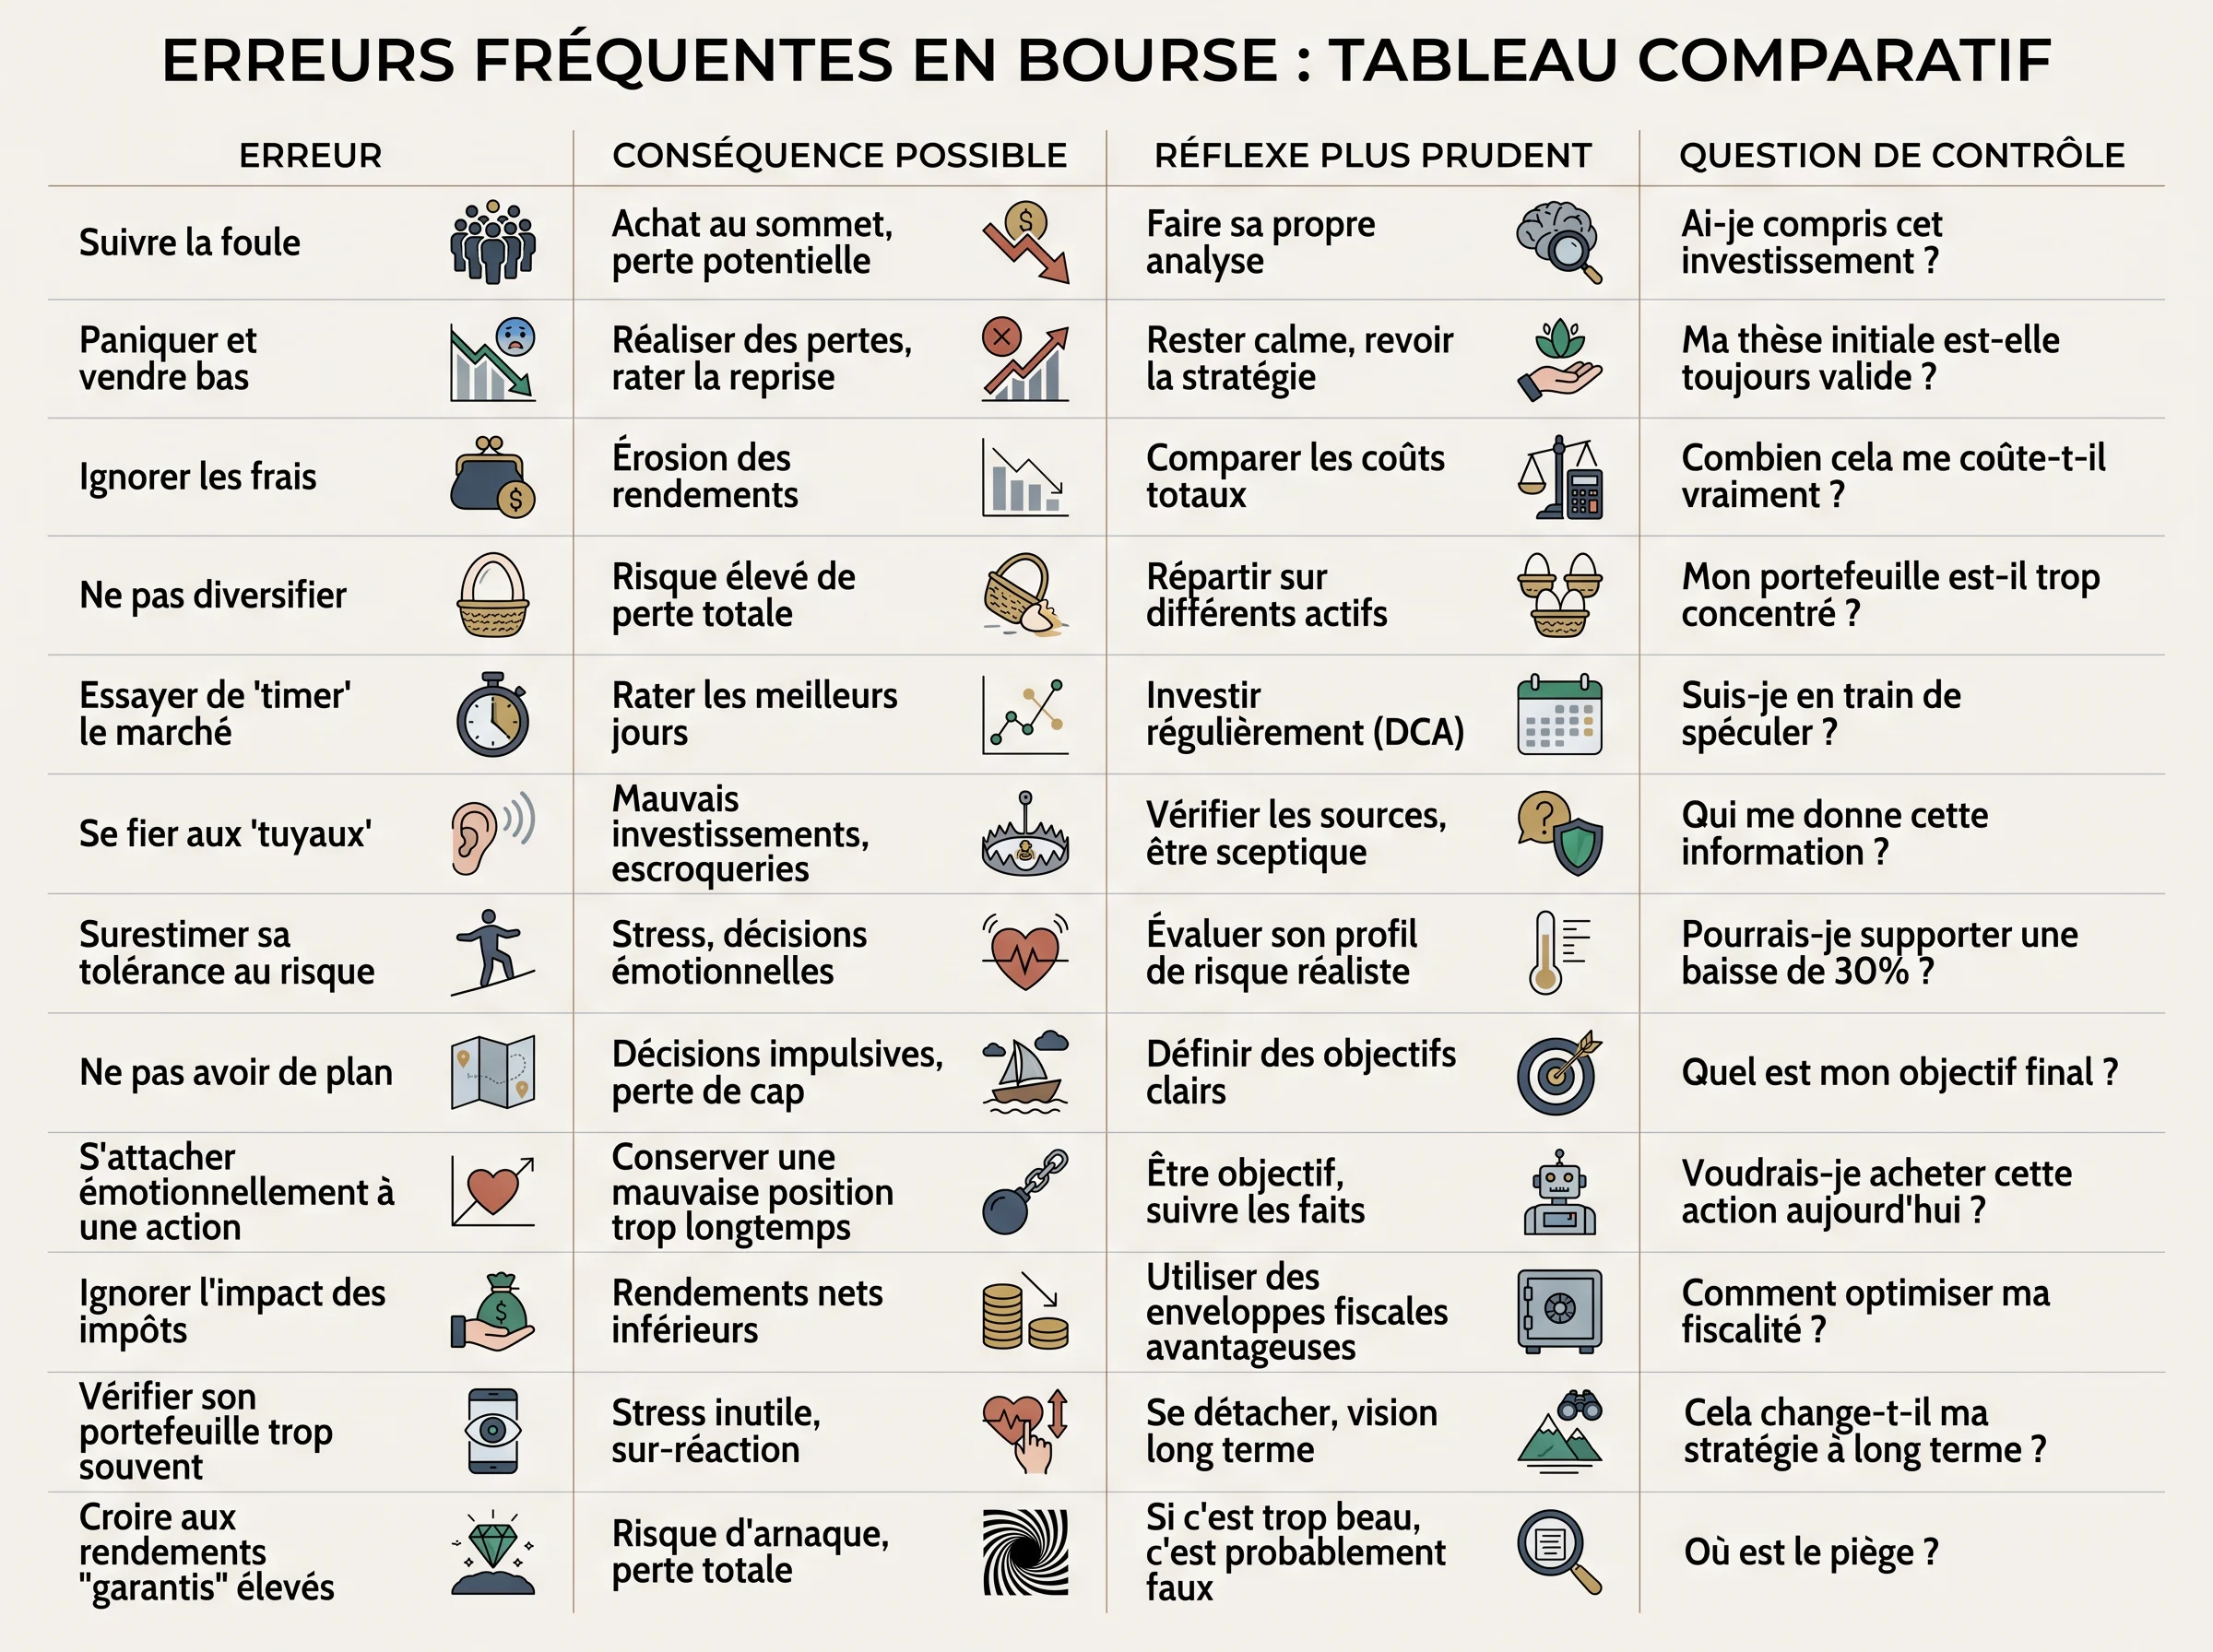
Ce tableau offre une vue d’ensemble des erreurs couvertes dans cet article. Pour chaque piège, vous trouverez la conséquence possible, le réflexe plus prudent à adopter et une question de contrôle à vous poser avant d’agir.
| # | Erreur | Conséquence possible | Réflexe plus prudent | Question de contrôle |
|---|---|---|---|---|
| 1 | Investir sans objectif ni plan écrit | Décisions incohérentes, abandon prématuré | Formaliser un objectif, un horizon et une tolérance au risque avant tout achat | Ai-je un plan d’investissement écrit ? |
| 2 | Ignorer son horizon de placement | Vente forcée au mauvais moment, perte en capital | Calibrer les placements sur la durée réelle dont on dispose | Mon horizon correspond-il au risque de ce produit ? |
| 3 | Sous-estimer sa tolérance au risque | Panique lors d’une baisse, vente à perte | Évaluer sa capacité à supporter une perte avant d’investir | Pourrais-je tenir si ce placement perdait 30 % ? |
| 4 | Manque de diversification | Perte concentrée sur un seul secteur ou pays | Répartir entre plusieurs classes d’actifs, secteurs et zones géographiques | Mon portefeuille est-il exposé à plus d’un secteur et d’une région ? |
| 5 | Concentration sectorielle ou géographique excessive | Exposition amplifiée à un choc local ou sectoriel | Vérifier le recouvrement des expositions entre ETF et actions en direct | Mes positions se recoupent-elles sans que je le réalise ? |
| 6 | Confondre prix de marché et valeur estimée | Achat d’un actif surévalué ou vente d’un actif sous-évalué | Comprendre le modèle économique avant d’agir sur le prix affiché | Sais-je pourquoi ce titre vaut ce prix aujourd’hui ? |
| 7 | Négliger les frais de courtage et de gestion | Rendement net significativement réduit sur le long terme | Comparer les frais totaux, pas seulement les frais d’entrée | Ai-je calculé l’impact des frais sur 10 ans ? |
| 8 | Ignorer la fiscalité de l’investissement | Surprise à la déclaration, arbitrages mal optimisés | Intégrer l’enveloppe fiscale (PEA, assurance-vie) dans la stratégie | Ai-je tenu compte de la fiscalité avant de vendre ? |
| 9 | Suractivité et arbitrages fréquents | Frais cumulés élevés, biais comportementaux amplifiés | Limiter les interventions aux révisions périodiques planifiées | Cette opération répond-elle à mon plan ou à une émotion ? |
| 10 | Réagir à la panique ou à l’euphorie de marché | Vente au plus bas, achat au plus haut | Maintenir la discipline d’investissement définie à froid | Est-ce que j’agis sur des faits ou sur une émotion du moment ? |
| 11 | Se fier aux performances passées | Déception face à la régression vers la moyenne | Analyser les risques du produit, pas seulement son historique de gains | Aurais-je acheté ce produit sans son historique flatteur ? |
| 12 | Investir dans des produits complexes sans les comprendre | Pertes liées à l’effet de levier ou à la vente à découvert mal maîtrisés | N’investir que dans ce que l’on peut expliquer simplement | Suis-je capable d’expliquer comment ce produit peut perdre de la valeur ? |
1. Investir sans objectif d’investissement clair
Avant de placer le moindre euro en bourse, une question mérite une réponse précise : pourquoi investissez-vous ?
Préparer une retraite dans vingt ans, constituer un apport immobilier dans cinq ans ou générer un complément de revenus à court terme ne mènent pas aux mêmes choix de portefeuille.
Sans objectif défini, les décisions s’accumulent sans logique commune et les priorités finissent par se contredire. L’AMF recommande d’ailleurs de définir son objectif avant d’investir et de noter par écrit les raisons de son choix ainsi que ce qui devrait conduire à revendre plus tard (AMF).
Un plan d’investissement écrit, même court, aide à rester cohérent. Il précise l’objectif, le montant visé, l’horizon et le niveau de risque acceptable.
Sans ce cadre, un investisseur peut acheter des actions volatiles pour un projet à deux ans, puis paniquer à la première baisse parce que le besoin de liquidités est imminent.
Question de contrôle : si vous deviez expliquer en deux phrases pourquoi vous investissez et quand vous aurez besoin de cet argent, le pourriez-vous sans hésiter ?
2. Avoir un horizon de placement trop court
L’horizon de placement, c’est la durée pendant laquelle vous pouvez laisser votre argent investi sans en avoir besoin. Sous-estimer cet horizon est l’une des causes les plus fréquentes de vente au mauvais moment.
L’AMF rappelle qu’il faut vérifier que l’argent investi ne sera pas nécessaire pendant la durée du placement, et que le produit choisi doit être en adéquation avec cet horizon (AMF).
Les marchés actions traversent régulièrement des phases de baisse, parfois sévères, avant de se redresser. Un investisseur qui doit récupérer ses fonds dans six mois ne peut pas attendre ce redressement : il est contraint de vendre, parfois en perte.
Exemple : une personne place 5 000 euros en actions en janvier, en pensant pouvoir les laisser deux ans. Un an plus tard, une opportunité immobilière se présente et elle doit retirer ses fonds pendant une correction. Elle récupère 4 200 euros, non parce que son choix initial était mauvais, mais parce que son besoin de liquidité réel était plus court que prévu.
Réflexe plus prudent : distinguez clairement l’argent dont vous pourriez avoir besoin à court terme, à conserver en épargne disponible, de celui que vous pouvez immobiliser sur cinq ans ou plus.
Question de contrôle : si les marchés baissent de 20 % dans les douze prochains mois, aurez-vous besoin de cet argent avant qu’ils se redressent ?
3. Sous-estimer sa tolérance au risque et sa capacité à supporter une perte
Ces deux notions recouvrent des réalités distinctes. La tolérance au risque est psychologique : c’est le niveau de baisse que l’on pense pouvoir accepter sans paniquer.
La capacité à supporter une perte est financière : c’est le montant que l’on peut réellement perdre sans mettre en danger ses projets ou son équilibre budgétaire.
L’AMF invite à identifier les risques que l’on est prêt à prendre avant d’investir et à se fixer une limite de perte que l’on ne dépassera pas, même pour renflouer le placement (AMF).
L’écart entre les deux se révèle souvent lors d’une vraie correction. Exemple illustratif (hypothétique) : une personne investit 15 000 euros en pensant tolérer une perte temporaire de 20 %.
Lors d’une correction, le portefeuille descend à 12 000 euros. Elle réalise alors que ces 3 000 euros représentaient son coussin de sécurité prévu pour un changement de voiture.
La pression financière concrète la pousse à vendre, cristallisant la perte.
Deux questions permettent de calibrer ces dimensions séparément :
- Tolérance psychologique : comment réagirais-je si mon portefeuille perdait 20 % en trois mois, sans certitude de rebond rapide ?
- Capacité financière réelle : de quel montant pourrais-je me passer définitivement sans affecter mes projets à court et moyen terme ?
Question de contrôle : si votre portefeuille perdait 25 % demain, seriez-vous contraint de vendre pour couvrir une dépense prévue dans les deux prochaines années ?
4. Négliger la diversification du portefeuille
Concentrer ses placements sur une poignée d’actions ou un seul secteur revient à lier la performance de tout son portefeuille à quelques décisions. Si ces positions évoluent mal, l’impact est immédiat et difficile à amortir.
Répartir ses investissements entre plusieurs classes d’actifs, zones géographiques et secteurs réduit cette dépendance.
L’AMF rappelle que la diversification consiste à répartir un portefeuille entre différents types de titres, régions, monnaies et secteurs d’activité, et qu’elle réduit le risque de perte d’un placement (AMF).
Un ETF indiciel large permet par exemple d’accéder à des dizaines ou centaines de titres en une seule ligne, ce qui limite mécaniquement le poids de chaque position individuelle.
Attention : la diversification du portefeuille réduit le risque spécifique lié à un titre ou un secteur, mais elle ne supprime pas le risque de perte en capital. Lors d’une baisse généralisée des marchés, un portefeuille diversifié peut lui aussi reculer.
Question de contrôle : si l’une de vos trois premières lignes perdait 50 % de sa valeur demain, quel serait l’impact réel sur l’ensemble de votre portefeuille ?
5. Cumuler les concentrations sectorielles, géographiques et les recouvrements d’expositions
Un portefeuille peut contenir dix lignes différentes et rester, en pratique, très concentré.
C’est ce qu’on appelle la fausse diversification : les actifs semblent variés en surface, mais ils partagent les mêmes moteurs de risque.
Deux mécanismes courants l’expliquent. La concentration sectorielle ou géographique : un investisseur détenant plusieurs ETF technologiques et quelques actions de grandes entreprises américaines du même secteur s’expose massivement aux mêmes variables économiques.
Le recouvrement des expositions : un ETF monde et un ETF américain détenus ensemble contiennent souvent les mêmes titres en double, ce qui amplifie l’exposition réelle sans que l’investisseur s’en aperçoive.
Exemple : un investisseur répartit son portefeuille entre un ETF S&P 500, un ETF Nasdaq et trois actions de grandes entreprises technologiques américaines. Il pense détenir cinq lignes distinctes. En réalité, les mêmes sociétés figurent dans les deux ETF et dans ses titres en direct. Si ce secteur recule fortement, l’ensemble du portefeuille en subit l’impact.
Question de contrôle : si la technologie américaine perdait 30 %, quelle part de votre portefeuille serait directement touchée ?
6. Acheter des produits que l’on ne comprend pas vraiment
Investir dans un produit sans en saisir le fonctionnement revient à prendre un risque que l’on n’a pas choisi consciemment.
Avant d’acheter, trois questions méritent une réponse claire : comment ce produit gagne-t-il ou perd-il de la valeur ? Quels sont les risques spécifiques qu’il porte ? Dans quelles conditions peut-on perdre une partie ou la totalité du capital investi ?
Exemple : un investisseur achète un ETF à effet de levier parce qu’il a vu sa performance sur les douze derniers mois. Il ignore que ce type de produit est conçu pour un usage journalier et que la performance sur plusieurs semaines peut diverger fortement de l’indice multiplié, notamment en marché agité. Ce n’est pas un mauvais produit en soi, mais il est inadapté si l’on n’en comprend pas le mécanisme.
Pour les produits complexes comme les certificats, les turbos ou les produits structurés, la lecture préalable du fonctionnement et des risques est indispensable, pas optionnelle.
Question de contrôle : pouvez-vous expliquer en deux phrases comment ce produit peut perdre de la valeur, et dans quelles circonstances cette perte peut être totale ?
7. Confondre prix de marché et valeur estimée
Un titre qui a doublé en un an n’est pas forcément cher. Un titre qui a chuté de moitié n’est pas forcément bon marché.
Le prix de marché reflète ce que les acheteurs et vendeurs acceptent à un instant donné ; la valeur estimée dépend des perspectives du modèle économique, des bénéfices attendus et des risques propres à l’entreprise.
Comme le rappelle l’AMF, les performances passées ne préjugent pas des performances futures, et il ne faut pas en déduire à elles seules une estimation du rendement futur (AMF).
Exemple : une action passe de 20 à 40 euros sur douze mois. Un investisseur l’achète en se basant sur cette progression, sans examiner si les bénéfices justifient ce niveau. Si le marché révise ses attentes à la baisse, le prix peut revenir à 25 euros indépendamment de la tendance passée. Les performances passées ne préjugent pas des performances futures, et un cours en hausse ne constitue pas en soi une indication de valeur.
Question de contrôle : savez-vous pourquoi ce titre vaut ce prix aujourd’hui, et quels éléments pourraient amener le marché à le réévaluer à la baisse ?
8. Ignorer les frais de courtage, les frais de gestion et l’impact de la fiscalité
Les coûts liés à l’investissement sont souvent sous-estimés parce qu’ils s’appliquent en pourcentage, s’accumulent silencieusement et ne figurent pas toujours de façon lisible dans les relevés. Sur plusieurs années, leur effet sur le résultat net peut être significatif.
Les frais de courtage s’appliquent à chaque achat ou vente. Les frais de gestion désignent surtout les frais annuels d’un fonds, tandis qu’en direct il faut aussi vérifier les frais de compte.
L’AMF précise que les placements sur les marchés financiers ne sont pas gratuits et que les frais peuvent réduire sensiblement le rendement ; elle rappelle aussi que les frais de courtage sont facturés à chaque opération d’achat ou de vente, tandis que des frais récurrents peuvent s’ajouter selon le support (AMF).
À titre d’illustration : un investisseur qui passe dix ordres par an à 5 euros de frais chacun dépense 50 euros en courtage, auxquels s’ajoutent les frais de gestion annuels. Sur dix ans, ces montants cumulés réduisent mécaniquement le capital disponible, indépendamment de la performance brute du portefeuille.
Le choix de l’enveloppe fiscale (PEA, assurance-vie, compte-titres ordinaire) influe directement sur la part du gain conservée après impôt.
Le compte-titres ordinaire soumet les revenus de valeurs mobilières et les plus-values de cession à l’impôt et aux prélèvements sociaux, tandis que le PEA bénéficie d’un cadre fiscal spécifique, avec un plafond de versement de 150 000 euros et des règles différentes après cinq ans (AMF ; AMF). Ces règles peuvent évoluer ; il est recommandé de vérifier les conditions fiscales en vigueur auprès d’une source officielle avant toute décision.
Question de contrôle : connaissez-vous le coût total annuel de votre portefeuille, frais et fiscalité inclus, et son effet sur votre rendement net réel ?
9. Multiplier les arbitrages et tomber dans la suractivité
Acheter et vendre fréquemment donne l’impression de piloter activement son portefeuille.
En pratique, cette suractivité produit deux effets négatifs qui se cumulent : chaque transaction génère des frais de courtage, et l’accumulation de décisions rapides fragilise la discipline d’investissement initiale.
Exemple : un investisseur qui passe vingt ordres dans l’année à 5 euros de frais par ordre dépense 100 euros en coûts de transaction, sans que cela améliore nécessairement la performance. Sur dix ans, à ce rythme, ces frais cumulés réduisent mécaniquement le capital disponible.
Au-delà des coûts, la multiplication des arbitrages amplifie les biais comportementaux déjà présents : chaque mouvement de marché devient une occasion de réagir, ce qui éloigne progressivement l’investisseur de sa stratégie de départ.
L’AMF souligne que les fluctuations quotidiennes peuvent pousser à des décisions trop rapides et recommande de croiser les sources avant d’agir (AMF).
Question de contrôle : chaque arbitrage envisagé répond-il à un critère défini dans le plan initial, ou est-il déclenché par une actualité récente ou une fluctuation de court terme ?
10. Réagir à la panique boursière ou à l’euphorie de marché
Les phases extrêmes de marché sont les moments où les décisions les plus coûteuses se prennent le plus vite. Lors d’une chute brutale des cours, la tentation de tout vendre pour limiter les pertes est forte.
Lors d’une hausse prolongée, l’envie d’acheter davantage pour ne pas rater la progression peut pousser à prendre des risques non prévus dans le plan initial.
L’AMF met en garde contre ces réactions, en rappelant que les émotions et la peur de rater une bonne affaire peuvent conduire à agir trop vite (AMF).
Ces deux réflexes opposés ont le même défaut : ils remplacent la stratégie par l’émotion du moment.
Exemple : un portefeuille investi à long terme recule de 18 % lors d’une correction. L’investisseur, inquiet, vend l’ensemble de ses positions. Six mois plus tard, les marchés ont récupéré une grande partie de la baisse. La perte, qui n’était que latente, est devenue définitive.
Le réflexe plus prudent consiste à revenir au plan d’investissement écrit avant d’agir. Si l’horizon et la tolérance au risque n’ont pas changé, une baisse temporaire ne justifie pas de modifier la stratégie.
Question de contrôle : la décision que vous vous apprêtez à prendre répond-elle à un critère de votre plan initial, ou est-elle uniquement déclenchée par ce que vous ressentez face à l’évolution récente des marchés ?
11. Suivre les influenceurs financiers et les rumeurs de marché sans filtre
Un conseil partagé sur les réseaux sociaux peut sembler convaincant, surtout s’il est accompagné de chiffres ou d’un historique de gains.
Pourtant, l’auteur d’un contenu financier n’est pas tenu de divulguer ses positions, ses conflits d’intérêts ou ses erreurs passées. Une recommandation enthousiaste peut refléter une opinion sincère, un intérêt commercial non déclaré, ou simplement une lecture partielle de la situation.
Le réflexe utile consiste à distinguer trois types de contenus : l’information factuelle vérifiable (résultats publiés, décisions réglementaires), l’opinion argumentée (analyse avec hypothèses explicites), et le bruit de marché (rumeur, prédiction sans base, enthousiasme non étayé).
Seuls les deux premiers méritent d’entrer dans une réflexion d’investissement, et encore, en les croisant avec d’autres sources.
Question de contrôle : avant d’agir sur une information, peut-on identifier sa source originale et vérifier qu’elle est indépendante de tout intérêt commercial lié au titre concerné ?
12. S’exposer à des outils risqués sans cadre, comme l’effet de levier ou la vente à découvert
Certains produits financiers amplifient mécaniquement les gains potentiels, mais aussi les pertes.
L’effet de levier permet d’investir une somme supérieure à son capital réel ; la vente à découvert consiste à parier sur la baisse d’un titre en empruntant des actions pour les revendre.
Dans les deux cas, les pertes peuvent dépasser le capital initialement engagé. L’AMF rappelle plus largement que rendement et risque sont inséparables et que l’on ne peut pas connaître à l’avance et avec certitude le rendement d’un placement (AMF).
Exemple : un investisseur utilisant un levier de 3 sur un indice qui recule de 10 % subit une perte de 30 % sur sa mise. Si le marché continue de baisser, la perte s’accélère sans plafond automatique.
Ces mécanismes supposent une compréhension précise du produit, une gestion active du risque et une capacité à absorber des pertes rapides et importantes. Les utiliser sans ce cadre revient à prendre un risque que l’on ne maîtrise pas.
Question de contrôle : êtes-vous en mesure d’expliquer précisément comment ce produit peut générer une perte supérieure à votre mise initiale, et dans quelles conditions cela se produit ?
Checklist finale avant d’investir en bourse
Avant de passer un ordre, parcourez ces points. Un « non » ou un doute mérite une pause avant d’agir.
- Mon objectif d’investissement est formulé par écrit, avec un horizon précis. Oui / Non
- Je peux maintenir cet investissement sans toucher à ces fonds pendant toute la durée prévue. Oui / Non
- Une baisse de 25 % ne me forcerait pas à vendre pour couvrir une dépense planifiée. Oui / Non
- Mon portefeuille est réparti sur plusieurs secteurs et zones géographiques sans recouvrement excessif. Oui / Non
- Je comprends le fonctionnement du produit et les conditions dans lesquelles il peut perdre de la valeur. Oui / Non
- J’ai vérifié le coût total annuel : frais de courtage, frais de gestion et enveloppe fiscale. Oui / Non
- Ma décision repose sur mon plan initial, pas sur une actualité récente ou une émotion du moment. Oui / Non
Cette checklist est un aide-mémoire informatif. Elle ne remplace pas une analyse adaptée à votre situation personnelle. La diversification réduit le risque spécifique mais ne supprime pas le risque de perte en capital.
FAQ
Peut-on perdre de l’argent même avec un portefeuille diversifié ?
Oui. L’AMF rappelle que la diversification réduit le risque de perte d’un placement, mais ne garantit pas l’absence de pertes.
En cas de choc global, un portefeuille réparti sur plusieurs classes d’actifs peut lui aussi reculer.
C’est pourquoi l’horizon de placement et la capacité à supporter une perte restent des paramètres essentiels, même avec une bonne diversification (AMF).
Quand faut-il revoir son plan d’investissement ?
Un plan mérite d’être revu si votre situation personnelle change : horizon raccourci, besoin de liquidité imprévu, modification de vos objectifs ou de votre tolérance au risque.
En revanche, une baisse temporaire des marchés ou une actualité récente ne constituent pas en elles-mêmes des raisons suffisantes pour modifier une stratégie définie à froid.
Faut-il suivre les conseils d’un influenceur ou d’un proche pour investir ?
Un contenu financier partagé en ligne ou par un proche peut être utile pour s’informer, mais il ne remplace pas une analyse adaptée à votre situation.
L’auteur n’est pas tenu de divulguer ses positions ni ses conflits d’intérêts. Avant d’agir, vérifiez la source originale de l’information et distinguez un fait vérifiable d’une opinion ou d’une rumeur de marché.
Éviter les erreurs les plus fréquentes en bourse ne garantit pas un résultat, mais réduit les décisions prises sans méthode.
Un objectif clair, un horizon réaliste, des frais maîtrisés et une discipline maintenue dans les phases de marché difficiles restent les bases d’une approche cohérente pour un investisseur particulier.
L’AMF rappelle que l’on ne peut pas connaître à l’avance et avec certitude le rendement d’un placement, et que le risque de perte doit être accepté avant d’investir (AMF).