Pourquoi Rubis fait la une aujourd’hui
Rubis a publié ce mardi matin, avant l’ouverture des marchés, ses résultats du troisième trimestre 2026.
Le chiffre d’affaires du groupe énergétique ressort à 2,275 milliards d’euros sur la période, contre 1,58 milliard un an plus tôt, soit une progression de 44 %.
La nouvelle a immédiatement profité au titre, qui s’est hissé parmi les meilleures performances du SBF 120 en matinée, avec un gain supérieur à 3 %, alors que l’indice élargi reculait légèrement au même moment.
Pour les lecteurs qui découvrent la valeur, Rubis est un distributeur d’énergies présent en Europe, dans les Caraïbes et en Afrique, où il vend du gaz de pétrole liquéfié, des carburants et du bitume à des professionnels comme à des particuliers. Le groupe détient aussi Photosol, une filiale spécialisée dans la production d’électricité solaire, en forte croissance depuis deux ans.
Ce trimestre doit sa vigueur à une hausse des volumes vendus de 7 %, portée notamment par l’activité bitume, et à une amélioration des marges unitaires, en particulier en Afrique de l’Est.
Cette publication s’inscrit dans la continuité d’un été déjà solide : Rubis avait relevé sa guidance d’EBITDA pour 2026 dès le mois de septembre.
Chez Portzamparc, l’analyste Nicolas Royot a salué « un trimestre solide, qui valide la guidance relevée au premier semestre », tout en notant que « la hausse des prix commence à peser logiquement sur la demande », un point de vigilance à garder en tête pour la suite de l’année.
Ce que dit le graphique
Ce que dit le graphique
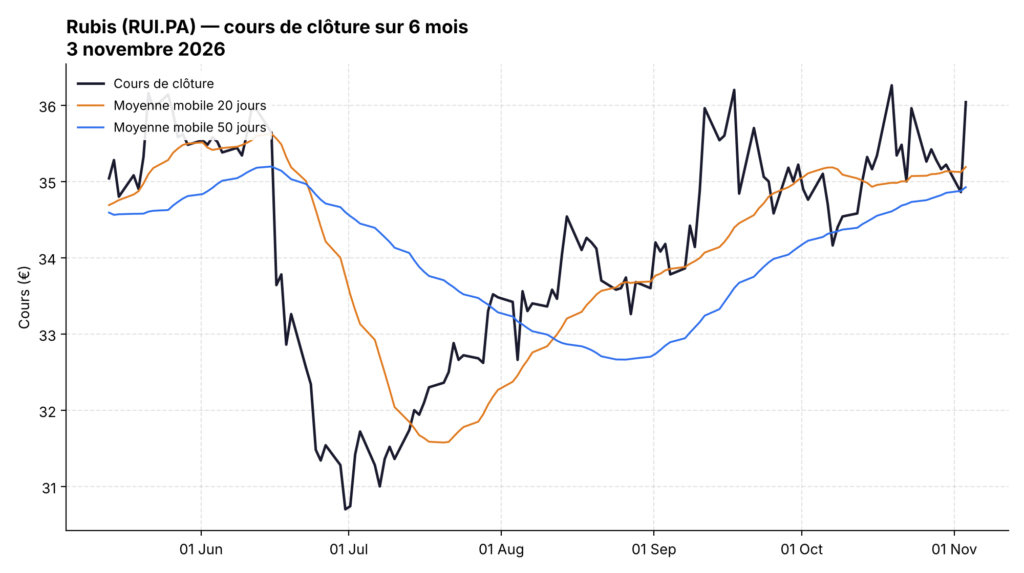
Le cours de Rubis évolue ce mardi à 36,04 euros, au-dessus de ses trois moyennes mobiles : la MM20 ressort à 35,19 euros, la MM50 à 34,92 euros et la MM200 à 34,34 euros, une configuration qui traduit une tendance de fond haussière.
La MM20 s’est repositionnée au-dessus de la MM50 fin septembre et l’écart entre les deux, environ 0,25 à 0,30 euro depuis trois semaines, reste stable plutôt qu’il ne s’élargit, signe d’une progression régulière plutôt que d’un emballement brutal.
Le titre se négocie à quelques centimes seulement de son plus haut annuel de 36,84 euros, atteint à la mi-septembre, et affiche une remontée de plus de 17 % depuis son point bas de l’année, 30,70 euros, touché mi-juillet.
Le RSI14 s’établit autour de 56, une zone neutre qui laisse encore de la marge avant d’entrer en territoire de surachat, généralement situé au-dessus de 70, malgré le bond du jour.
Pour les investisseurs confirmés : les ratios à surveiller
Sur la base du dernier cours, Rubis se négocie avec un PER proche de 10,9 fois les bénéfices, un niveau qui reste modéré comparé à la moyenne du marché actions, pour une capitalisation boursière d’environ 3,6 milliards d’euros.
Le titre offre par ailleurs un rendement du dividende élevé, autour de 5,9 % sur la base d’un dividende annualisé de 2,07 euros, un signal que les investisseurs orientés revenu surveillent de près.
Pour mieux comprendre comment ces indicateurs s’articulent entre eux, notre guide sur les principaux ratios financiers pour analyser une action détaille leur mode de calcul et leurs limites.
Côté perspectives, Rubis avait relevé en septembre son objectif d’EBITDA pour 2026 à une fourchette de 775 à 825 millions d’euros, contre 740 à 790 millions auparavant, et l’a confirmé ce mardi.
Au premier semestre, le résultat net part du groupe avait progressé de 17 %, à 191 millions d’euros, tandis que le ratio de dette financière nette corporate rapporté à l’EBITDA s’était amélioré à 1,3 fois, contre 1,4 fois un an plus tôt.
Ces chiffres dessinent un profil équilibré, mais pas sans points de vigilance. Du côté des atouts, la diversification géographique du groupe, la montée en puissance de Photosol dans les renouvelables et une gouvernance en cours de simplification, avec un projet de transformation en société anonyme soumis au vote de l’assemblée générale le 9 décembre, plaident pour la valeur.
À l’inverse, l’exposition du groupe aux variations des prix du pétrole, qui a pésé sur le cash flow opérationnel au premier semestre en raison d’un besoin en fonds de roulement plus élevé, et un ralentissement possible de la demande évoqué par les analystes, méritent d’être surveillés dans les prochains trimestres.
Notre article sur les 11 indicateurs à vérifier avant de se faire une opinion sur une action peut aider à mettre ces éléments en perspective avant toute décision.
Cet article a un but informatif et ne constitue pas un conseil en investissement personnalisé. Avant toute décision, nous vous invitons à vous rapprocher d’un conseiller en gestion de patrimoine ou d’un conseiller financier indépendant.