Donner un bien immobilier de son vivant tout en continuant à l’habiter ou à en percevoir les loyers, c’est ce que permet la donation avec réserve d’usufruit.
Le mécanisme repose sur le démembrement de propriété, avec une fiscalité calculée sur la seule nue-propriété transmise.
Avant de signer, il faut comprendre ce que l’on donne, ce que l’on conserve et ce qui change au décès de l’usufruitier.
En résumé
- La donation en nue-propriété sépare la jouissance du bien, conservée par l’usufruitier, de la propriété transmise au nu-propriétaire.
- Les droits de donation sont calculés sur la valeur fiscale de la nue-propriété, déterminée par le barème de l’article 669 du Code général des impôts.
- Au décès de l’usufruitier donateur, la pleine propriété se reconstitue chez le nu-propriétaire, sans droits supplémentaires sur cette réunion dans le cas général.
- L’usufruitier perçoit les revenus et, en principe, supporte la logique fiscale liée à l’usage du bien, tandis que les grosses réparations relèvent souvent du nu-propriétaire.
- La donation reste un acte irrévocable dans la plupart des cas, ce qui impose de vérifier les conséquences civiles, fiscales et pratiques avant signature.
Comprendre la donation en nue-propriété avec réserve d’usufruit
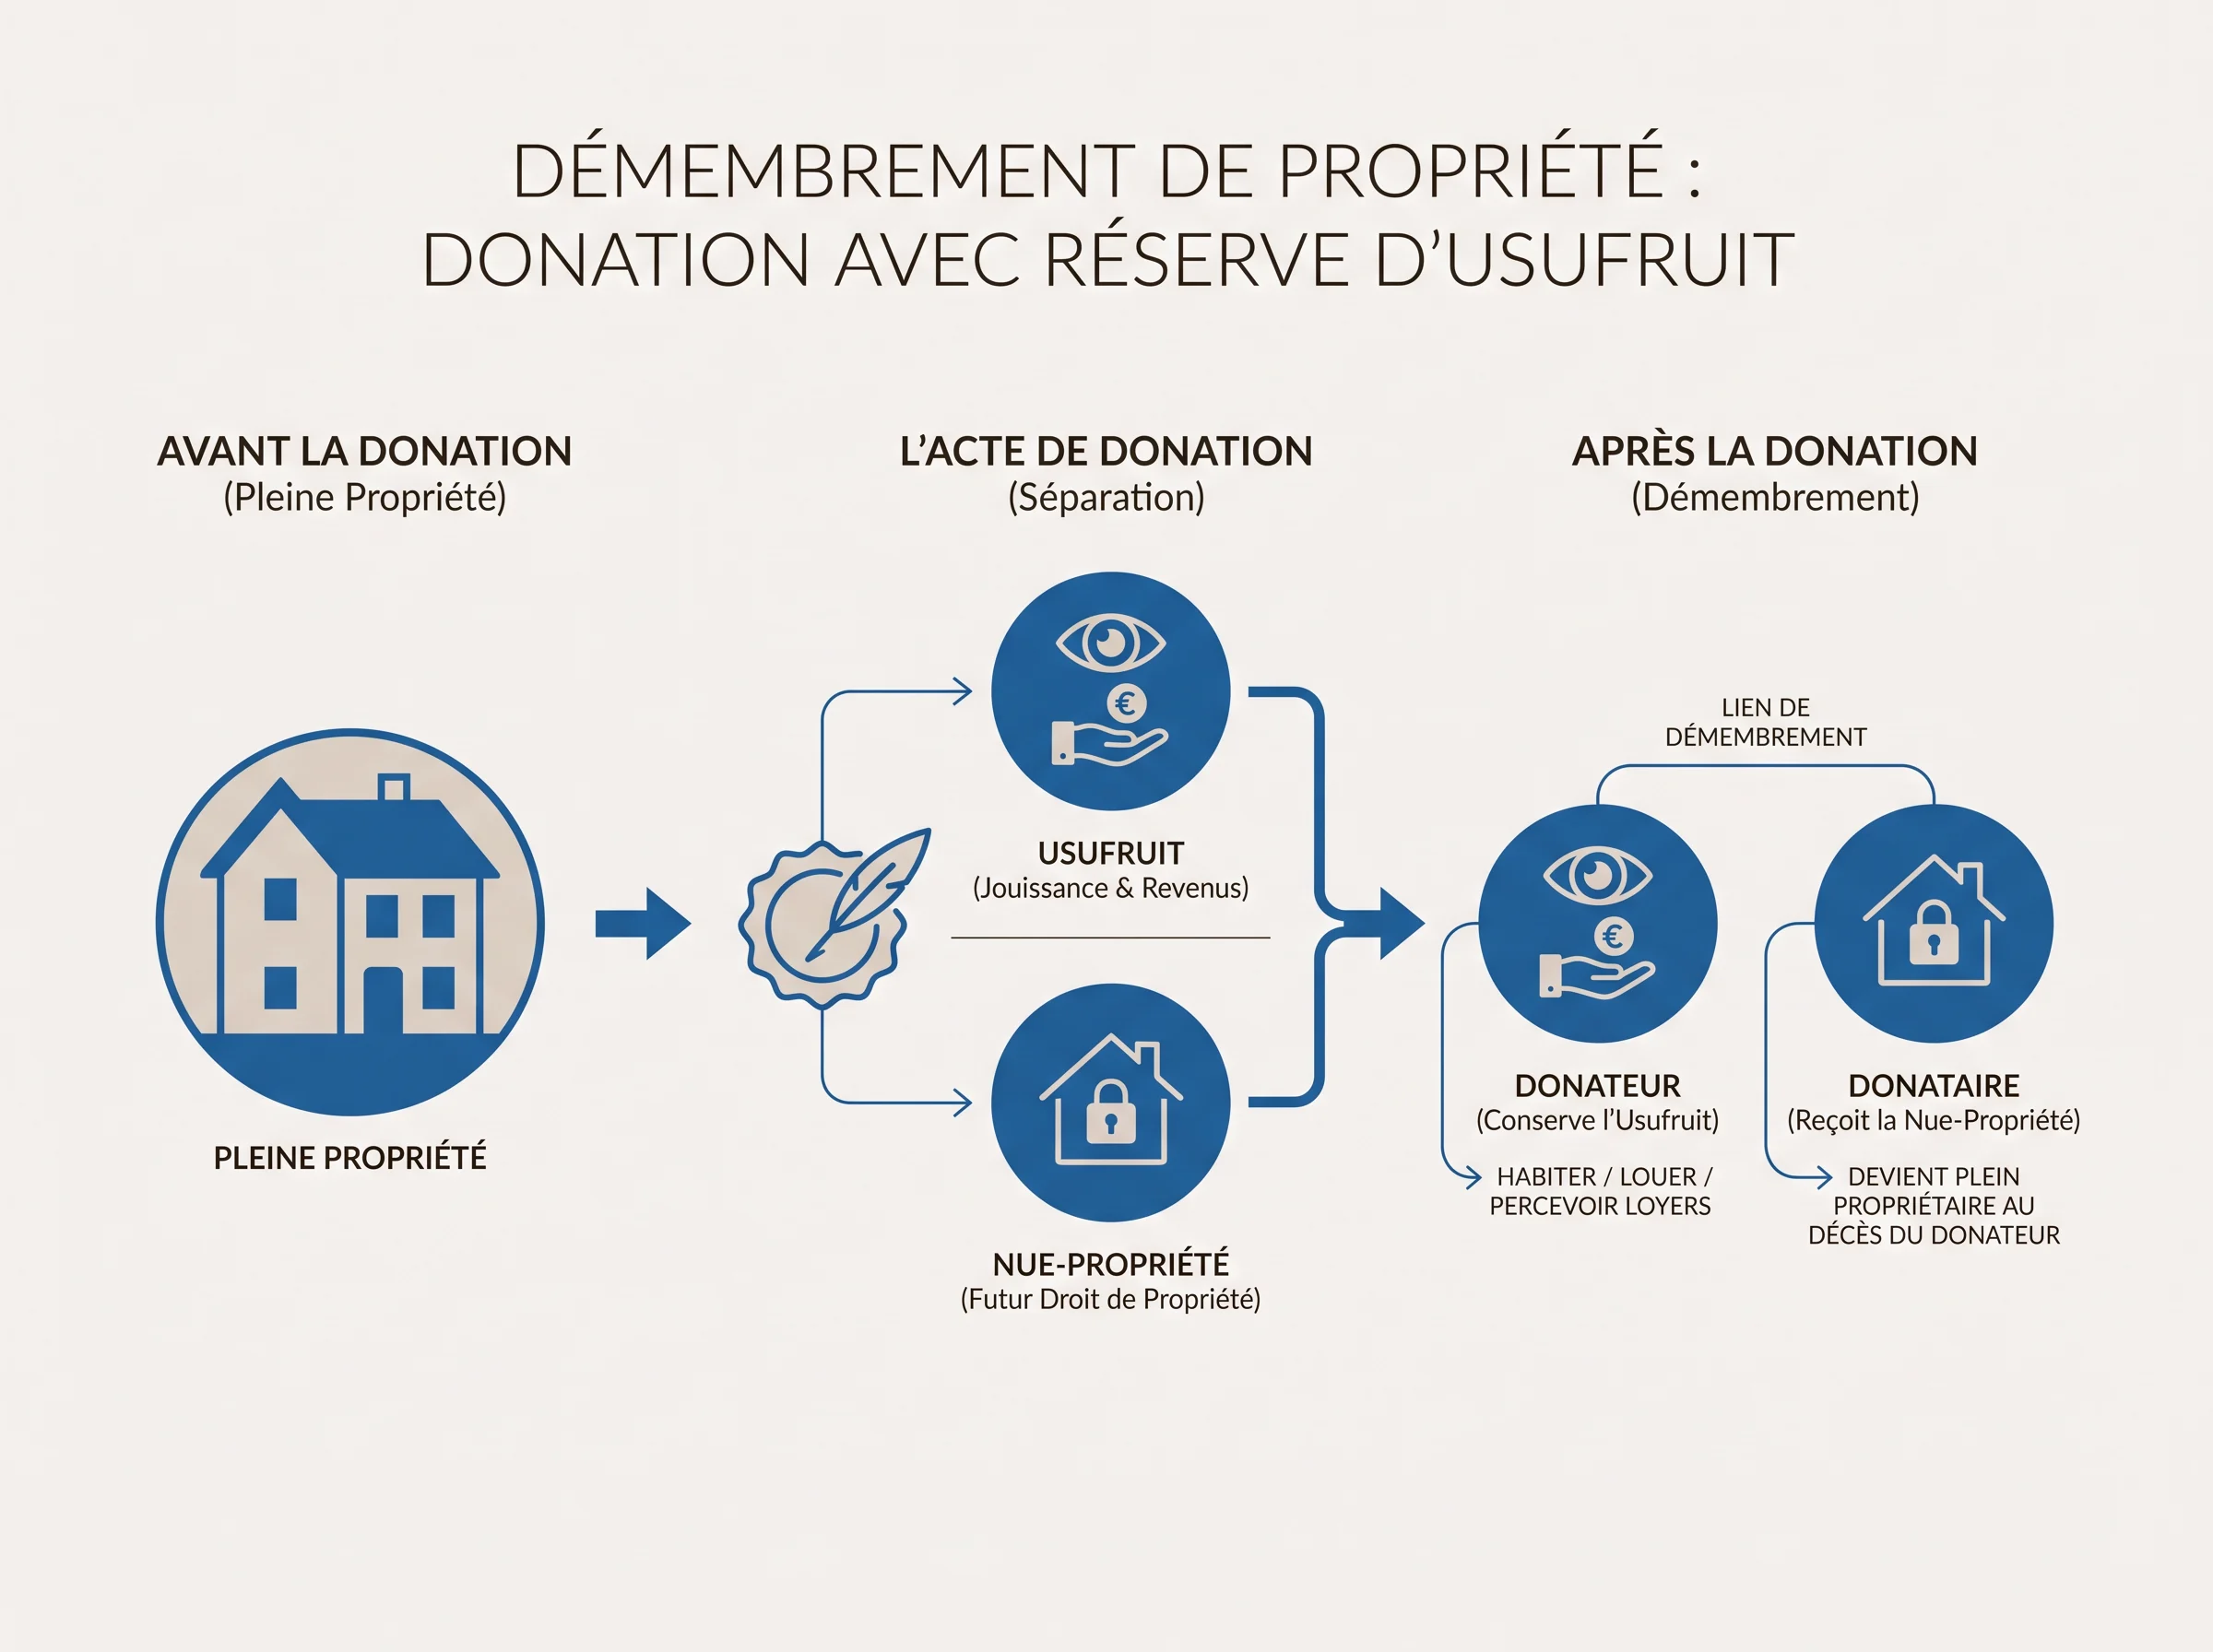
La pleine propriété d’un bien réunit deux droits : celui d’en jouir et celui d’en disposer. Quand ces droits sont séparés entre deux personnes, on parle de démembrement de propriété.
Selon les Notaires de France, l’usufruit permet de jouir d’un bien dont on n’est pas propriétaire, tandis que la nue-propriété correspond au droit de disposer du bien sans en avoir la jouissance immédiate.
Le démembrement crée deux droits distincts :
- L’usufruit : le droit d’utiliser le bien et d’en percevoir les fruits, comme des loyers, sans pouvoir le vendre seul.
- La nue-propriété : le droit de disposer du bien, sans pouvoir l’occuper ni en percevoir les revenus tant que l’usufruit existe.
La donation avec réserve d’usufruit consiste à transmettre la nue-propriété d’un bien tout en gardant l’usufruit.
Concrètement, un parent peut donner la nue-propriété de son appartement à son enfant et conserver le droit d’y habiter ou de le louer.
Le site des Notaires de France rappelle également que ce montage réduit aussi les droits dus par le donataire, puisque la donation ne porte que sur la valeur de la nue-propriété.
Exemple : Marie, 68 ans, est pleine propriétaire d’un appartement locatif. Elle en donne la nue-propriété à sa fille Claire et conserve l’usufruit. Claire devient nu-propriétaire : elle ne perçoit pas les loyers et ne peut pas vendre le bien sans l’accord de sa mère, mais elle détient déjà une part de la valeur du bien.
Pour un bien immobilier, cet acte doit être passé devant notaire. C’est lui qui rédige l’acte authentique et sécurise les clauses utiles, notamment celles qui concernent l’entretien du bien, les travaux et les conditions de vente.
Ces points comptent, car ils structurent les droits de chacun pendant toute la durée du démembrement.
La donation en nue-propriété est, dans la plupart des cas, irrévocable une fois signée. Le donateur ne peut pas récupérer le bien transmis simplement parce que sa situation change.
C’est un point de vigilance important avant de s’engager.
Fiscalité, barème de l’article 669 du CGI et effets au décès
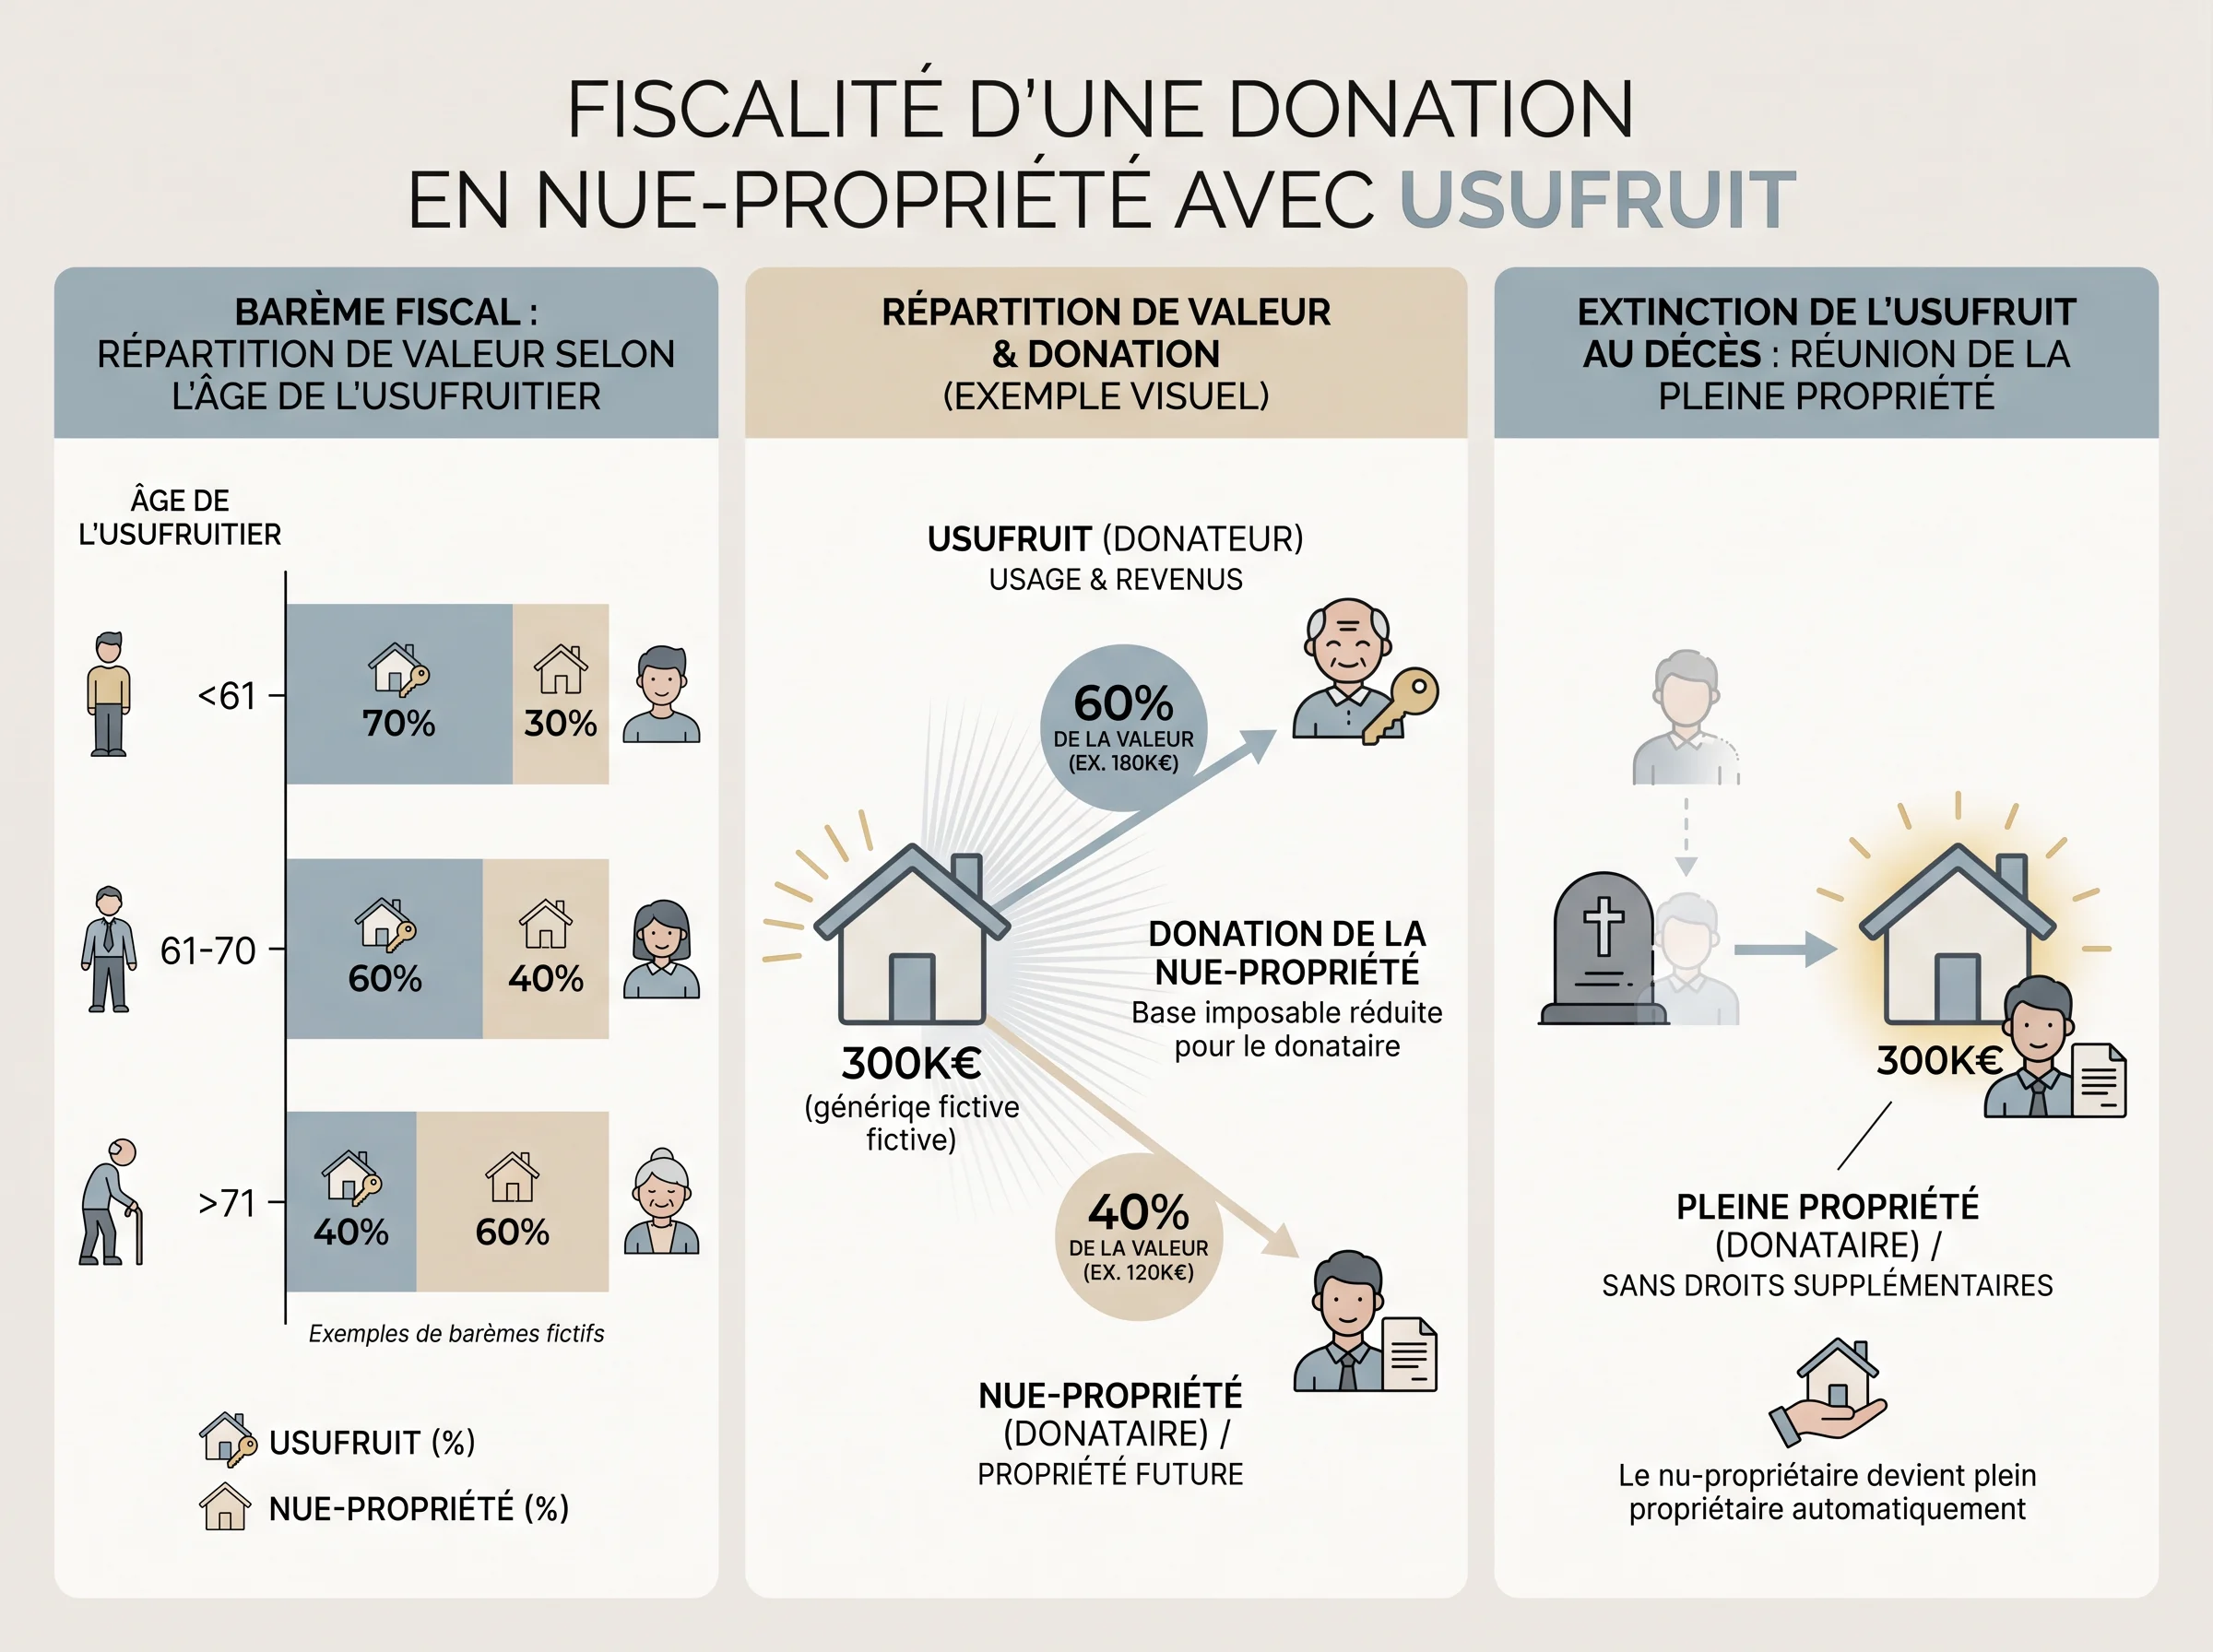
Comment la valeur fiscale de la nue-propriété est-elle calculée ?
Lors d’une donation avec réserve d’usufruit, les droits de donation ne portent pas sur la valeur totale du bien, mais sur la valeur fiscale de la nue-propriété transmise.
Cette valeur est fixée par l’article 669 du Code général des impôts, dont la doctrine BOFiP rappelle qu’elle dépend de l’âge de l’usufruitier au moment de la transmission.
Le principe est simple : plus l’usufruitier est jeune, plus l’usufruit a de valeur fiscale, et plus la nue-propriété vaut peu. À l’inverse, plus l’usufruitier est âgé, plus la nue-propriété représente une part élevée de la pleine propriété.
Le tableau ci-dessous reprend les grandes tranches du barème légal. Avant publication finale ou utilisation pratique, il reste nécessaire de vérifier la version en vigueur sur une source officielle à jour.
| Âge de l’usufruitier | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans révolus | 80 % | 20 % |
| De 31 à 40 ans révolus | 70 % | 30 % |
| De 41 à 50 ans révolus | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| Plus de 90 ans révolus | 10 % | 90 % |
Exemple chiffré avec hypothèses explicites
Reprenons l’exemple de Marie, 68 ans, qui donne la nue-propriété de son appartement à sa fille Claire. La valeur vénale du bien est estimée à 300 000 euros.
- Marie ayant entre 61 et 70 ans, la valeur fiscale de la nue-propriété est de 60 % selon le barème de l’article 669 du CGI.
- Assiette taxable : 300 000 × 60 % = 180 000 euros.
- L’abattement en ligne directe, entre parent et enfant, est de 100 000 euros et s’impute sur cette base si aucun don antérieur n’a consommé tout ou partie du plafond.
- Les droits de donation sont calculés sur le solde restant, selon le barème progressif des droits de mutation à titre gratuit.
Cet exemple est purement illustratif. Le montant réel des droits dépend de la situation propre à chaque famille, des donations antérieures et des règles en vigueur à la date de l’acte.
Un notaire est indispensable pour établir le calcul définitif.
Ce qui se passe au décès de l’usufruitier
Au décès de Marie, l’usufruit s’éteint automatiquement. La nue-propriété et l’usufruit se réunissent alors dans les mains de Claire, qui devient pleine propriétaire du bien sans formalité de transfert supplémentaire.
Le rapport du Congrès des notaires rappelle que, lorsque le donateur s’est réservé l’usufruit, son extinction au décès conduit à retenir la valeur en pleine propriété du bien au moment de l’analyse successorale.
Dans le cas général, cette réunion ne supporte pas de droits supplémentaires sur le bien déjà donné. Il faut toutefois rester attentif aux exceptions prévues par les textes, notamment lorsque la donation est trop proche du décès ou lorsque des clauses particulières ont été prévues.
Dans ce cas, la vérification notariale devient indispensable.
IFI, revenus locatifs et répartition des charges
Ces trois dimensions sont souvent confondues et méritent d’être distinguées clairement :
- Impôt sur la fortune immobilière (IFI) : en principe, l’usufruitier déclare le bien selon la logique de la pleine propriété dans son patrimoine IFI. La doctrine fiscale disponible sur BOFiP précise ce traitement, qui doit être vérifié au cas par cas.
- Revenus locatifs : si le bien est loué, les loyers perçus reviennent à l’usufruitier, qui les déclare dans ses revenus fonciers.
- Charges et travaux : la répartition dépend de la nature des dépenses. Les charges courantes et les réparations d’entretien incombent généralement à l’usufruitier ; les grosses réparations, au sens de l’article 606 du Code civil, relèvent en principe du nu-propriétaire, sauf clause différente dans l’acte notarié.
Points de vigilance avant de signer une donation démembrée
Plusieurs points pratiques méritent une attention particulière avant de procéder à une donation avec réserve d’usufruit.
Ils ne remettent pas en cause le mécanisme, mais ils peuvent avoir des effets durables sur la gestion du patrimoine.
Une décision difficile à défaire
La donation en nue-propriété est, sauf exception encadrée par la loi comme l’ingratitude du donataire ou l’inexécution de charges prévues dans l’acte, irrévocable.
Une fois l’acte signé, le donateur ne peut pas récupérer la nue-propriété transmise simplement parce que sa situation change. Cette contrainte doit être intégrée avant la signature.
Prévoir les liquidités pour régler les droits
Les droits de donation sont exigibles au moment de la donation, pas au décès de l’usufruitier. Le donataire doit donc disposer des liquidités nécessaires pour les acquitter, même si la valeur taxable de la nue-propriété est réduite par le barème de l’article 669 du CGI.
Dans l’exemple de Claire recevant la nue-propriété d’un appartement de 300 000 euros, les droits restent dus sur 80 000 euros après abattement : une somme à anticiper concrètement.
Vente du bien démembré et quasi-usufruit
Si le bien est vendu pendant la durée du démembrement, usufruitier et nu-propriétaire doivent s’accorder, car aucun ne peut vendre seul.
Le produit de la vente peut alors faire l’objet d’un quasi-usufruit : l’usufruitier perçoit une somme d’argent à charge de la restituer au nu-propriétaire à son décès.
Ce mécanisme doit être encadré par une clause spécifique dans l’acte notarié, faute de quoi des difficultés peuvent surgir lors du règlement de la succession.
Un article dédié du site traite déjà ce point, avec un éclairage plus complet sur le quasi-usufruit.
Vérifier les sources officielles avant toute démarche
Les règles fiscales applicables au démembrement, notamment le barème de l’article 669 du CGI, les abattements en vigueur et le traitement à l’IFI, doivent être vérifiées sur une source officielle à jour avant toute décision.
Cette vigilance est d’autant plus importante que certains cas, comme la donation trop proche du décès, appellent une analyse spécifique. Le conseil d’un notaire reste indispensable pour sécuriser l’acte et ses effets.
FAQ
Peut-on annuler une donation en nue-propriété après signature ?
Non, sauf cas très encadrés par la loi, comme l’ingratitude du donataire ou l’inexécution de charges prévues dans l’acte.
En dehors de ces exceptions rares, la donation est irrévocable. C’est pourquoi la décision doit être mûrement réfléchie avant la signature.
Qui paie les droits de donation : le donateur ou le donataire ?
Les droits de donation sont en principe à la charge du donataire, c’est-à-dire celui qui reçoit la nue-propriété. Ils sont exigibles au moment de la donation, pas au décès de l’usufruitier.
Le donataire doit donc disposer des liquidités nécessaires dès la signature de l’acte.
Qu’est-ce que le quasi-usufruit et en quoi diffère-t-il de l’usufruit classique ?
L’usufruit classique porte sur un bien immobilier : l’usufruitier en jouit sans pouvoir le vendre seul.
Le quasi-usufruit apparaît lorsque le bien démembré est vendu : le produit de la vente, qui est une somme d’argent, revient à l’usufruitier, à charge pour lui de la restituer au nu-propriétaire à son décès.
Ce mécanisme doit être encadré par une clause spécifique dans l’acte notarié.
Le nu-propriétaire doit-il déclarer le bien à l’IFI ?
En principe, non.
Dans le cadre d’un démembrement, la logique fiscale de l’IFI conduit généralement à déclarer le bien dans le patrimoine de l’usufruitier. Cette règle doit toutefois être vérifiée sur la doctrine officielle avant toute déclaration.
La donation avec réserve d’usufruit est un mécanisme de transmission patrimoniale précis, mais ses effets civils et fiscaux varient selon chaque situation.
Un notaire reste l’interlocuteur indispensable pour sécuriser l’acte et anticiper ses conséquences à long terme.