Avant de comparer des ETF, vérifiez d’abord qu’ils suivent bien le même indice, dans la même version, puis relevez séparément les frais courants, la tracking difference, la tracking error et le spread.
L’ESMA définit la tracking error comme la volatilité de la différence entre le rendement de l’OPCVM indiciel et celui de l’indice ou des indices répliqués : ce n’est pas un frais à additionner au TER, mais une mesure de variabilité.
Je vous propose dans cet article de vous donner une méthode pas à pas pour comparer plusieurs ETF sur une base homogène et estimer un coût total en euros avant de passer un ordre.
En résumé
- Un ETF qui suit une version d’indice différente (net total return contre gross total return) ou une devise de cotation différente n’est pas comparable, même s’il porte le même nom.
- Le TER, ou frais courants, se lit dans le DIC ou KID le plus récent ; le rapport annuel permet ensuite de vérifier si des revenus de prêt de titres ont réduit le coût réel.
- La tracking difference mesure l’écart moyen à l’indice sur une période donnée ; la tracking error mesure l’irrégularité de cet écart. Ces deux indicateurs restent séparés dans la grille et ne s’additionnent pas au TER.
- Le spread achat-vente est un coût d’exécution payé à chaque ordre, distinct des frais supportés pendant la détention : il pèse davantage sur un horizon court.
- Un scénario de coût en euros sur un horizon fixe, avec le même montant et la même durée pour tous les ETF, est la seule façon de comparer les postes entre eux avant de décider.
Vérifier que les ETF sont réellement comparables
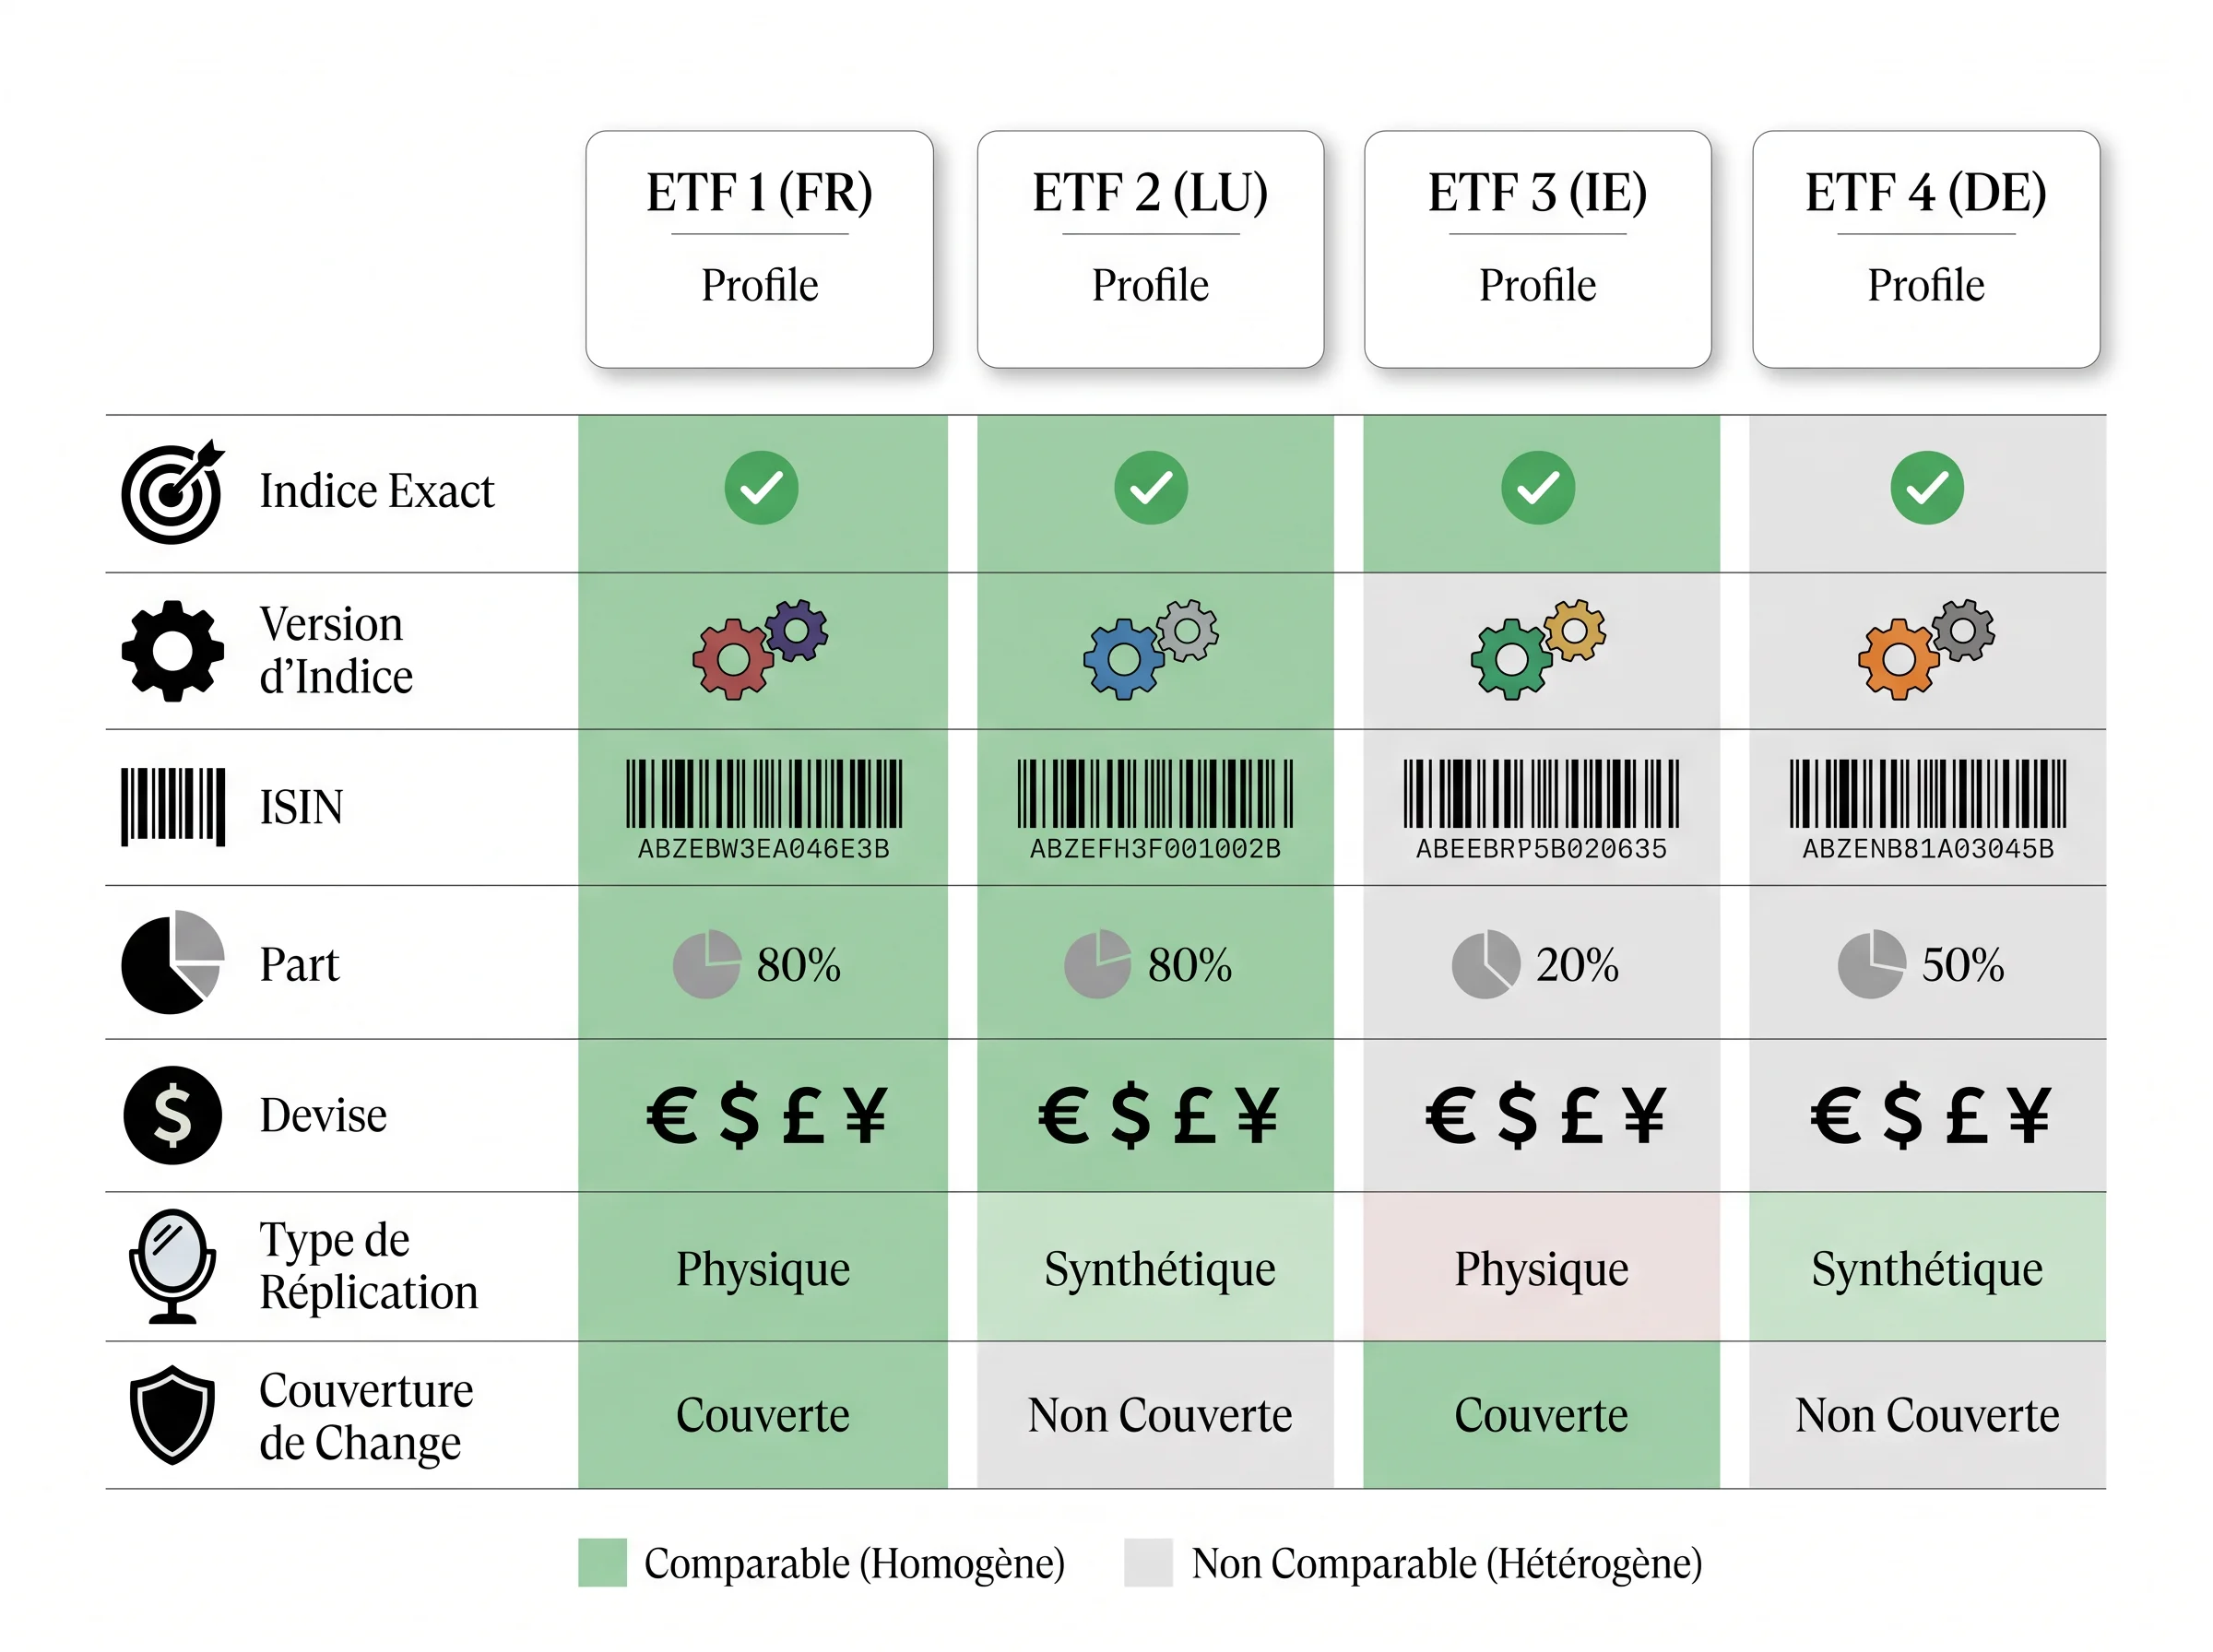
Avant tout calcul de coût, il faut s’assurer que les ETF retenus répliquent bien le même marché, dans les mêmes conditions.
Un écart de performance entre deux fonds peut refléter une différence de construction plutôt qu’une différence d’efficacité. Cette étape permet d’écarter les faux comparables.
Contrôler l’indice exact et sa version
Deux ETF peuvent afficher « S&P 500 » dans leur nom et pourtant ne pas suivre le même indice de référence. La version de l’indice est le premier point à vérifier :
- Version prix (price return) : ne réintègre pas les dividendes. Peu utilisée pour les ETF actions grand public.
- Version dividendes nets (net total return) : réintègre les dividendes après retenue à la source simulée. C’est la version la plus courante pour les ETF domiciliés en Europe.
- Version dividendes bruts (gross total return) : réintègre les dividendes sans retenue. Donne un résultat supérieur aux deux précédentes sur le papier, mais ne reflète pas la réalité fiscale d’un investisseur européen.
Comparer un ETF mesuré contre un indice « net return » et un autre mesuré contre un indice « gross return » fausse immédiatement la comparaison de la tracking difference.
Cette information figure dans le DIC ou KID et dans le prospectus du fonds.
Relever l’ISIN, la part et la devise
Un même ETF peut exister en plusieurs parts : une part capitalisante et une part distribuante (les dividendes sont respectivement réinvestis automatiquement ou versés en cash).
Ces deux parts ont des ISIN distincts et des comportements fiscaux différents selon l’enveloppe utilisée (PEA, compte-titres, PER). Elles ne sont pas interchangeables dans une grille de comparaison.
La devise de cotation ajoute une couche supplémentaire : un ETF MSCI World coté en euros sur Euronext Paris et le même ETF coté en dollars sur le London Stock Exchange sont deux lignes différentes pour votre intermédiaire.
Si vous achetez la version en devise étrangère depuis un compte en euros, des frais de change s’appliquent. La couverture de change (hedged) modifie aussi le profil de risque et génère un coût interne supplémentaire : deux ETF sur le même indice, l’un hedgé et l’autre non, ne sont pas comparables.
Identifier le mode de réplication
La réplication physique (achat direct des titres de l’indice) et la réplication synthétique (via un swap avec une contrepartie bancaire) peuvent produire des écarts à l’indice de nature différente.
Ce n’est pas un critère de qualité absolu, mais il influe sur la structure des coûts internes et sur le risque de contrepartie. Notez le mode de réplication pour chaque ETF avant de passer à l’étape suivante.
Exemple de grille de compatibilité
Pour un investisseur souhaitant comparer trois ETF sur le MSCI World, le tableau ci-dessous illustre les paramètres à aligner avant tout calcul de coût :
| Paramètre | ETF A | ETF B | ETF C |
|---|---|---|---|
| Indice exact | MSCI World NR | MSCI World NR | MSCI World GR |
| ISIN | IE000XXXX | LU000XXXX | FR000XXXX |
| Part | Capitalisante | Capitalisante | Distribuante |
| Devise de cotation | EUR | EUR | USD |
| Couverture de change | Non | Non | Non |
| Réplication | Physique | Synthétique | Physique |
| Comparable ? | Oui (base) | Oui | Non (version GR + USD) |
Dans cet exemple hypothétique, ETF C doit être écarté ou retraité avant toute comparaison de coûts : sa version d’indice et sa devise de cotation diffèrent. Les étapes suivantes, TER, tracking difference, spread, ne s’appliquent qu’aux ETF dont les paramètres sont alignés.
Relever les frais internes dans les bons documents du fonds
Une fois les ETF déclarés comparables (même indice, même version, même devise, même type de part), l’étape suivante est de collecter leurs coûts internes depuis les sources officielles du fonds, dans le bon ordre et avec la bonne date.
Ouvrir le DIC ou KID en premier
Le DIC ou KID (Document d’Informations Clés) est le point de départ obligatoire. Il présente les frais courants, qui correspondent au coût annuel réel supporté par le fonds sur la période écoulée.
Ce chiffre inclut les frais de gestion, les frais administratifs et les autres charges opérationnelles. Il diffère parfois légèrement du TER affiché dans les communications commerciales, car sa méthode de calcul suit un cadre réglementaire précis.
Le DIC ou KID est mis à jour périodiquement. Vérifiez toujours la date de publication indiquée en bas du document avant de retenir le chiffre. Un DIC daté de plus de 12 mois peut ne pas refléter une révision tarifaire récente.
Compléter avec le prospectus et le rapport annuel
Le DIC donne les frais courants, mais pas le détail de leur composition.
Pour distinguer les frais de gestion fixes des coûts variables, comme les frais de transaction internes au fonds ou les revenus de prêt de titres éventuellement déduits, consultez le prospectus du fonds, puis le rapport annuel.
Ce dernier contient souvent un tableau des charges réelles de l’exercice, utile pour vérifier si les frais courants publiés correspondent à ce qui a été effectivement prélevé.
Par exemple, un ETF affiche 0,20 % de frais courants dans son DIC, mis à jour en mars 2024. Son rapport annuel 2023 indique des frais réels de 0,18 %, grâce à des revenus de prêt de titres partiellement restitués au fonds. Ce détail ne figure pas dans le DIC seul.
Séparer TER et autres postes de coût
Le TER, ou frais courants, ne couvre pas tous les coûts. Il exclut notamment :
- les frais de transaction payés lors des achats et ventes de titres en portefeuille ;
- les éventuels frais de performance ;
- les coûts liés à la couverture de change pour les parts hedgées.
Ces postes apparaissent séparément dans le prospectus. Les noter dans votre tableau de comparaison évite de comparer un TER nu avec un coût total plus élevé chez un autre émetteur.
Préparer le tableau de comparaison
À ce stade, renseignez pour chaque ETF retenu : la source du chiffre, DIC ou rapport annuel, la date de publication, les frais courants en pourcentage et les postes exclus identifiés.
Les colonnes suivantes, tracking difference, spread, frais d’enveloppe, seront ajoutées aux étapes suivantes sur cette même grille.
Distinguer l’écart moyen à l’indice de la variabilité du suivi
Deux mesures distinctes permettent d’évaluer la qualité de réplication d’un ETF : la tracking difference et la tracking error.
Les confondre ou les additionner au TER conduit à des comparaisons inexactes. Cette étape explique comment les relever et les interpréter séparément.
La tracking difference : l’écart moyen sur la période
La tracking difference mesure l’écart de rendement cumulé entre l’ETF et son indice de référence sur une fenêtre temporelle donnée. Un ETF qui affiche −0,10 % de tracking difference sur douze mois a sous-performé son indice de 0,10 point sur cette période.
Cet écart intègre l’effet net du TER, des revenus de prêt de titres, des frais de transaction internes et des décalages de réplication.
Pour comparer deux ETF sur cette base, deux conditions doivent être réunies :
- Même fenêtre temporelle : une tracking difference mesurée sur un an ne se compare pas à une mesure sur trois ans. Relevez la même période pour chaque fonds, en général disponible dans le rapport annuel.
- Même version d’indice : si les ETF retenus répliquent des versions différentes, net total return contre gross total return, l’écart mesuré reflète en partie la différence de version, non la qualité de gestion. Ce point a été vérifié à l’étape précédente.
Par exemple, l’ETF A affiche −0,08 % de tracking difference sur 2023 (source : rapport annuel 2023, indice MSCI World NTR, Euronext Paris). ETF B affiche −0,15 % sur la même période et le même indice. L’écart de 0,07 point est directement comparable et constitue un critère de sélection pertinent.
La tracking error : la variabilité de cet écart
La tracking error ne mesure pas un coût : elle mesure l’irrégularité avec laquelle l’ETF suit son indice.
L’ESMA la définit comme « la volatilité de la différence entre le rendement de l’OPCVM indiciel et celui de l’indice ou des indices répliqués ». En pratique, elle correspond à l’écart-type des écarts de rendement périodiques entre le fonds et l’indice.
Une tracking error faible signifie que l’ETF suit son indice de façon régulière d’une période à l’autre. Une tracking error élevée indique des écarts variables, même si la tracking difference moyenne reste modeste.
Pour un investisseur qui suit son portefeuille régulièrement, cette variabilité peut compliquer l’interprétation des performances intermédiaires.
Pour aligner la comparaison entre deux ETF, utilisez la même fréquence de rendement, hebdomadaire ou mensuelle, et la même fenêtre d’observation.
Une tracking error calculée sur des rendements journaliers n’est pas directement comparable à une mesure mensuelle.
Ce qu’il ne faut pas faire
La tracking error n’est pas un coût certain : ne l’additionnez pas au TER ou à la tracking difference dans votre grille. Elle décrit une dispersion statistique, pas une charge prélevée sur le fonds.
Inscrire dans votre tableau les trois indicateurs séparément, TER, tracking difference, tracking error, avec leur source et leur période d’observation, évite cette confusion.
Mesurer le spread et ajouter les frais de votre intermédiaire
Le spread achat-vente et les frais de votre courtier s’ajoutent aux coûts internes du fonds, mais ils fonctionnent différemment : ils sont prélevés à chaque passage d’ordre, pas au fil des années.
Une source de marché ou de référence sur la formation du spread reste utile pour le mesurer, mais la logique de comparaison est simple : le spread est un coût de transaction, distinct du coût de détention.
Choisir la bonne place de cotation et observer le spread
Un même ETF peut être coté sur plusieurs marchés, comme Euronext Paris, Xetra ou Borsa Italiana. Le spread varie selon la place et selon l’heure de la journée.
Pour comparer deux ETF sur une base homogène, relevez le spread sur la même place de cotation, au même moment de la séance, de préférence en milieu de journée quand la liquidité est généralement meilleure, et notez la date d’observation.
Le spread se lit directement dans le carnet d’ordres de votre intermédiaire ou dans les données de marché en temps réel. Il s’exprime en pourcentage du prix :
Exemple: ETF A coté à 100,00 € à l’achat et 99,90 € à la vente sur Euronext Paris le 15 mai 2024 à 12h00. Spread = (100,00 – 99,90) / 100,00 = 0,10 %. Sur un aller-retour complet, achat puis vente, ce coût est payé deux fois, soit 0,20 % au total.
Ajouter le courtage et les frais de change
Le courtage est fixé par votre intermédiaire et dépend de la place de cotation. Vérifiez la grille tarifaire en vigueur à la date de votre ordre.
Si l’ETF est libellé dans une devise étrangère, dollar ou livre sterling, des frais de change s’appliquent en plus : leur taux figure dans les conditions générales de votre courtier.
Pour éviter les frais de change, privilégiez, quand c’est possible, la part cotée en euros sur une place européenne plutôt que la part en devise étrangère sur une place non européenne.
Intégrer les frais d’enveloppe selon le compte utilisé
Les frais varient selon l’enveloppe dans laquelle vous détenez l’ETF :
- PEA : droits de garde annuels éventuels, parfois un forfait par ligne ; vérifiez si votre courtier applique des frais spécifiques aux ETF éligibles.
- Compte-titres ordinaire (CTO) : frais de garde selon le barème de l’intermédiaire, sans plafond réglementaire.
- PER : frais de gestion du contrat s’ajoutent aux frais du fonds ; comparez le coût total de l’enveloppe, pas seulement le TER de l’ETF.
Ces frais d’enveloppe sont annuels et s’accumulent sur la durée de détention : ils doivent figurer dans votre grille de comparaison comme un poste distinct, non additionné au TER ni au spread.
Inscrire ces données dans la grille
À ce stade, complétez les colonnes suivantes pour chaque ETF retenu :
| Poste | ETF A | ETF B | Source / Date |
|---|---|---|---|
| Spread aller-retour (%) | 0,20 % | 0,28 % | Carnet d’ordres, 15/05/2024, 12h00, Euronext Paris |
| Courtage (€ ou %) | 0,10 % | 0,10 % | Grille tarifaire courtier, mai 2024 |
| Frais de change | 0 % | 0,50 % | Conditions générales courtier |
| Frais d’enveloppe (annuels) | 0 % | 0 % | Barème PEA courtier, 2024 |
Ces postes restent séparés des frais courants, de la tracking difference et de la tracking error déjà notés. L’étape suivante permet d’assembler l’ensemble dans un scénario de coût total en euros selon votre horizon.
Estimer un scénario de coût en euros et remplir la grille de décision
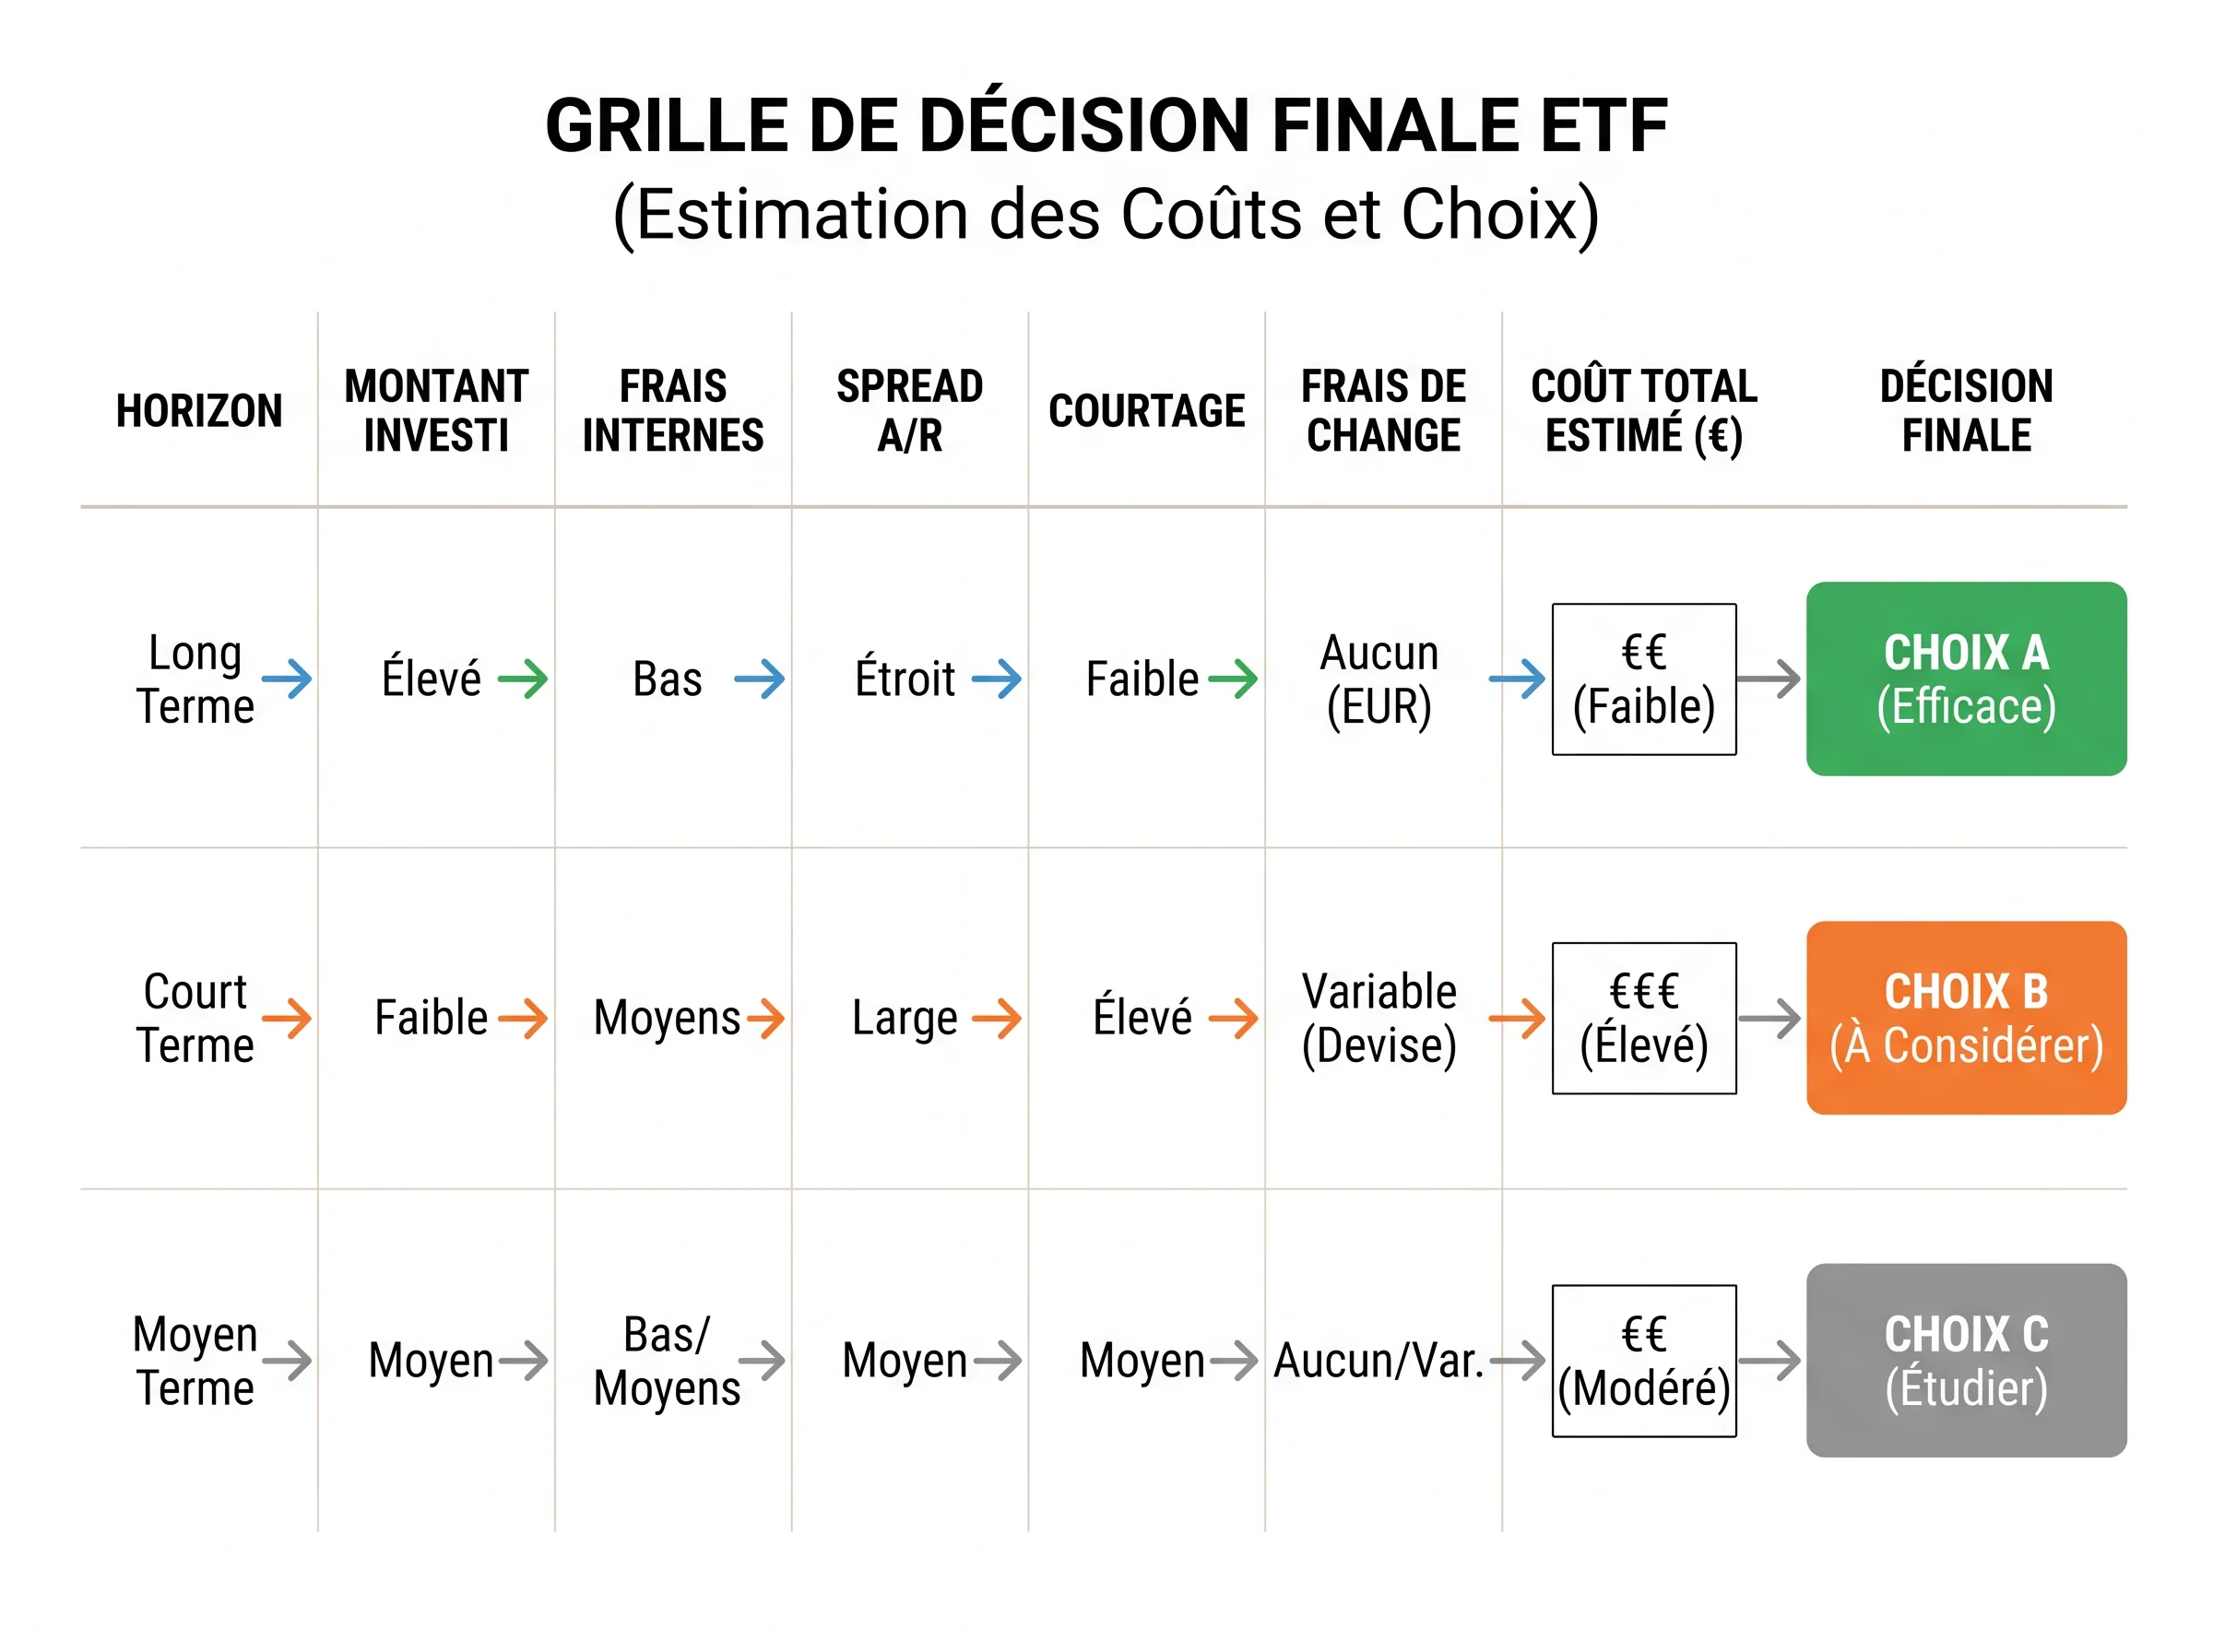
Vous disposez maintenant de toutes les données nécessaires : frais courants, tracking difference, tracking error et frais de transaction.
L’objectif de cette étape est de les assembler dans un scénario chiffré, puis de valider votre décision avec une checklist avant de passer l’ordre.
Choisir un horizon et un montant de référence
Commencez par fixer deux paramètres identiques pour tous les ETF comparés : un montant investi, par exemple 10 000 €, et un horizon de détention, par exemple 3 ans ou 8 ans.
Ces deux variables déterminent le poids relatif de chaque poste : les frais de transaction pèsent davantage sur un horizon court, les frais courants et les frais d’enveloppe s’accumulent sur la durée.
Calculer le coût annuel estimé en euros
Pour chaque ETF, appliquez la formule suivante sur votre montant de référence :
- Frais internes annuels : montant × frais courants, à partir du DIC ou KID daté
- Frais d’enveloppe annuels : montant × taux de l’enveloppe, selon la grille tarifaire de votre intermédiaire à la date de vérification
- Coût de transaction aller-retour : spread aller-retour + courtage × 2, à rapporter au montant investi
Exemple sur 10 000 € et 5 ans :
| Poste | ETF A | ETF B |
|---|---|---|
| Frais courants (annuels) | 20 € (0,20 %) | 15 € (0,15 %) |
| Frais d’enveloppe (annuels) | 5 € (0,05 %) | 5 € (0,05 %) |
| Coût transaction aller-retour | 30 € (0,30 %) | 50 € (0,50 %) |
| Total estimé sur 5 ans | 155 € | 140 € |
Sur cet exemple, l’ETF B affiche des frais courants inférieurs mais un spread plus large qui efface l’avantage sur 5 ans. Sur 10 ans, l’écart de frais courants prendrait le dessus.
La tracking difference et la tracking error restent dans des colonnes séparées : elles informent sur la qualité du suivi, elles ne s’additionnent pas à ce total.
Remplir la grille finale
Ajoutez deux colonnes à votre tableau existant : coût total estimé en euros sur l’horizon choisi, et tracking difference sur la même période, avec source et date.
La grille complète comporte ainsi sept colonnes : frais courants, postes exclus du TER, tracking difference, tracking error, spread aller-retour, frais de transaction, coût total estimé.
Checklist avant de passer l’ordre
- Les ETF comparés suivent la même version d’indice, NTR ou GR, sur la même fenêtre temporelle.
- Les frais courants sont issus du DIC ou KID le plus récent, avec date de publication notée.
- La tracking difference est calculée sur la même période et la même place de cotation pour chaque ETF.
- Le spread a été relevé sur la même place et au même moment de séance.
- Les frais d’enveloppe correspondent à la grille tarifaire de votre intermédiaire à la date de vérification.
- Tracking difference et tracking error figurent séparément dans la grille, sans être additionnées au TER.
- Le spread est bien traité comme un coût d’exécution payé à l’achat et à la vente, distinct des frais supportés pendant la détention.
- Le scénario de coût utilise le même montant et le même horizon pour tous les ETF.
FAQ
Peut-on additionner la tracking error au TER pour obtenir le coût total d’un ETF ?
Non. La tracking error mesure la variabilité de l’écart entre le rendement de l’ETF et celui de son indice : c’est une dispersion statistique, pas une charge prélevée sur le fonds.
L’additionner au TER ou à la tracking difference produirait un chiffre sans signification. Ces trois indicateurs doivent figurer séparément dans votre grille, avec leur source et leur période d’observation.
Pourquoi le spread pèse-t-il plus lourd sur un horizon court que sur un horizon long ?
Le spread achat-vente est payé à chaque ordre, pas au fil des années. Sur un horizon court avec peu de détention, ce coût ponctuel représente une part significative du coût total.
Sur un horizon long, les frais courants annuels s’accumulent et finissent par dominer. C’est pourquoi un ETF avec un spread plus large mais des frais courants inférieurs peut rester moins cher sur cinq ans, et l’inverse sur dix ans.
Les revenus de prêt de titres peuvent-ils rendre les frais réels inférieurs aux frais courants affichés dans le DIC ?
Oui. Certains fonds restituent au fonds une partie des revenus générés par le prêt de titres en portefeuille.
Le rapport annuel du fonds détaille les charges réellement prélevées sur l’exercice, qui peuvent être inférieures aux frais courants publiés dans le DIC. Vérifier ce document complète utilement la lecture du DIC seul.
Quelles erreurs faussent le plus souvent une comparaison entre deux ETF sur le même indice ?
Les erreurs les plus fréquentes sont : comparer des ETF qui suivent des versions d’indice différentes, relever le spread sur des places de cotation ou des horaires différents, utiliser des DIC de dates différentes après une révision tarifaire, et mélanger tracking difference et tracking error dans un même total.
Chaque poste doit être relevé sur la même base, avec source et date notées.
Comparer des ETF sur une base homogène prend du temps, mais c’est la seule façon d’éviter de choisir un fonds moins avantageux à cause d’un indicateur mal interprété ou d’un poste de coût oublié.